
こんにちは、まなびクマだよ。
今日もいっしょに、たいせつなことを楽しく学んでいこうね。
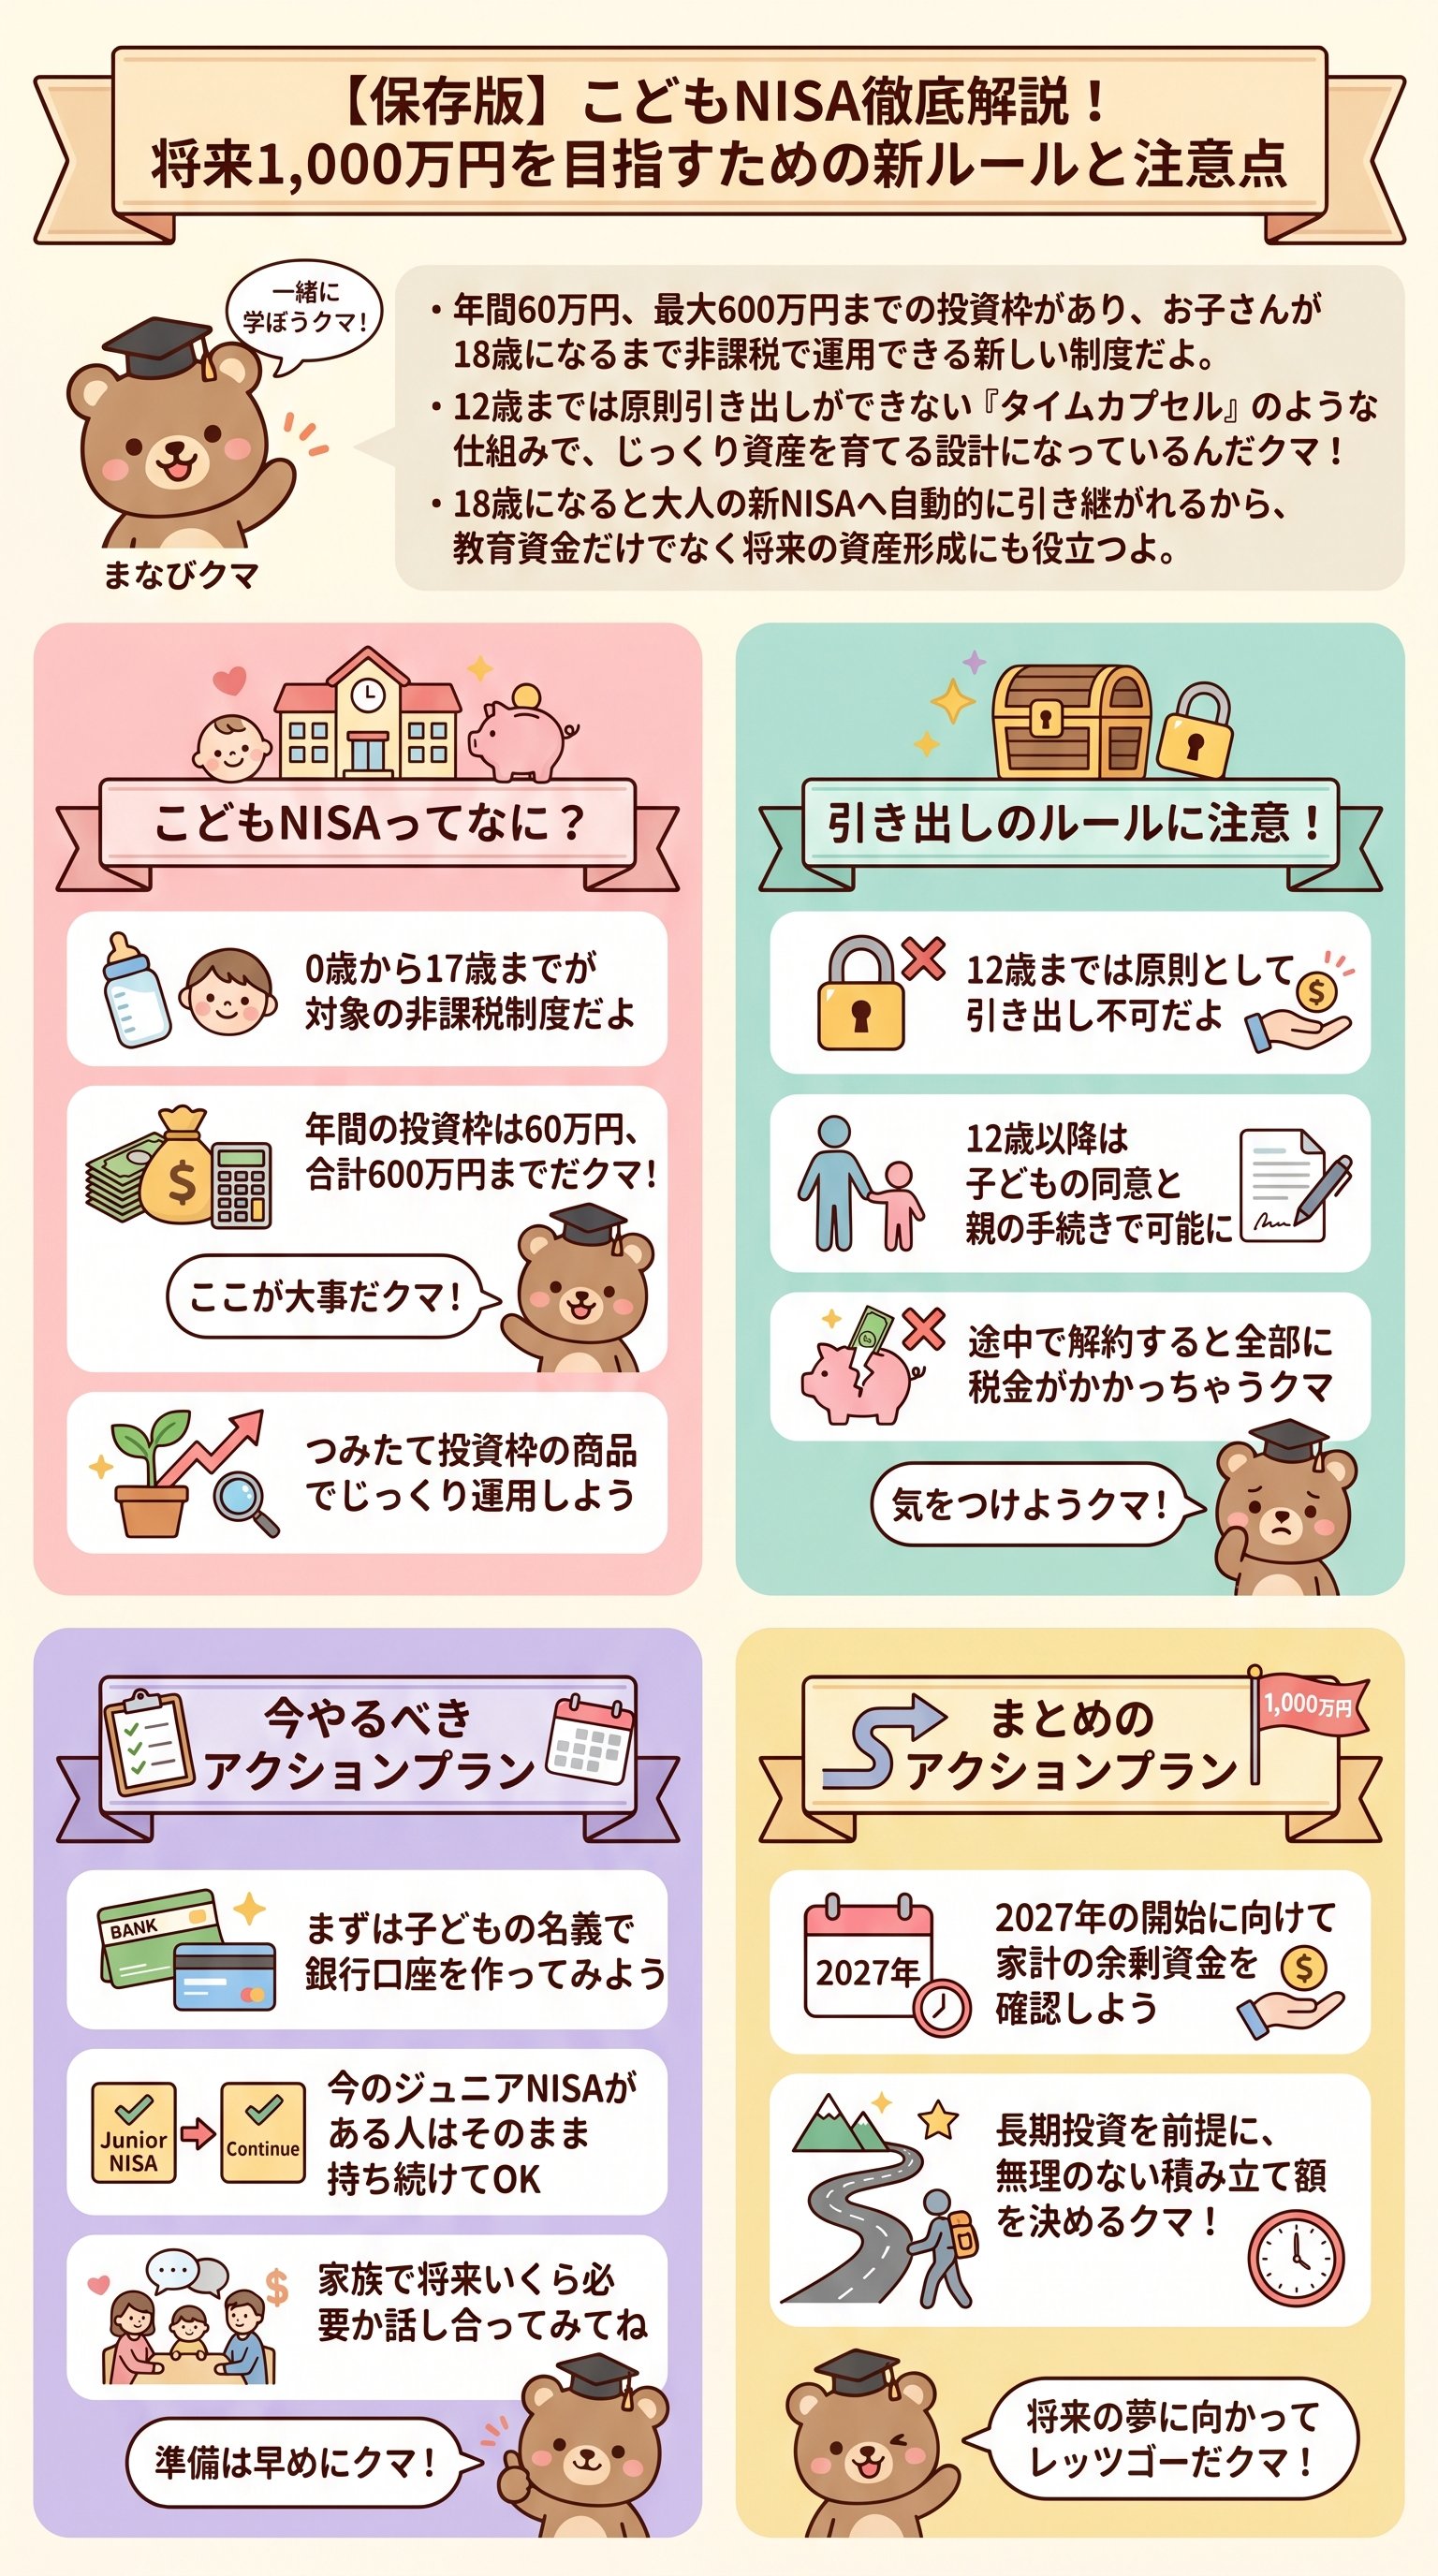
「子供NISA」ってなに?未来の自分へのタイムカプセル
みんな、こんにちは!
まなびクマだよ。
今日は、これから始まるとっても大切な新しいお金のルールについてお話しするね。
その名も「子供NISA(にーさ)」!
なんだか難しそうに見えるけど、実はとってもワクワクする制度なんだ。
実はこの制度、一言でいうと「子供のためのタイムカプセル」なんだよ。
今のうちにお金を大切にしまっておいて、未来の君が大きくなったときに、もっとたくさんのお金になって戻ってくる。
そんな魔法みたいな仕組みなんだクマ!
でも、ただ貯金するのとはちょっと違うんだ。
国が「子供たちの将来のために、税金をなしにして応援するよ!」と言ってくれているんだよ。
つまり、お金を増やすための応援団がついてるようなものだね。
だから、この制度を知っているかどうかで、大人になったときの選択肢が全然変わってくるんだ。
自分の夢を叶えるための「軍資金」を、今から少しずつ作っていく。
そんな素敵な冒険が、もうすぐ始まるんだクマ!
この制度は、2027年の1月から新しくスタートする予定なんだよ。
対象になるのは、0歳から17歳までの日本に住んでいる子供たち。
つまり、この記事を読んでいる君や、君の弟、妹みんなが主役になれるチャンスなんだ。
でも、注意してほしいのは「親の口座」じゃないってこと。
あくまで「君自身の名義」の口座を作るんだクマ!
だから、親が勝手にお金を引き出して使うことは、基本的にはできない仕組みになっているんだよ。
つまり、君が大人になるまで、誰も触ることができない「聖域」のような場所なんだ。
ここでお金がゆっくりと、でも着実に育っていく。
まるで森の木が少しずつ太くなっていくのを見守るような、そんなゆったりした気持ちで始めるのがいいんだクマ!
「でも、具体的にどうやってお金が守られるの?」って思うよね。
実は、そこには国が考えた「絶対に守り抜くためのルール」があるんだ。
次の章では、その詳しい仕組みについて一緒に見ていこうクマ!
年間60万円の魔法!お金はどうやって増えていくのかな?
さて、ここからは「子供NISA」の具体的なルールを解説するよ。
まず、一番気になるのは「いくらまで投資できるの?」ってことだよね。
この制度では、年間で60万円という枠が決まっているんだ。
これを全部で10年間続けたとすると、最大で600万円まで積み立てることができるんだクマ!
「600万円」って、小学生の君からしたらものすごい大金だよね。
でも、実はこれにはもっとすごい秘密があるんだ。
それは、投資で増えた分のお金に「税金がかからない」ということ!
普通は、お金が増えると「増えた分の20%くらい」を国に払わないといけないんだ。
でも、この制度を使えば、増えた分は全部君のものになるんだよ。
ここで、大人のNISAとどう違うのか、表で整理してみたよ。
パパやママのNISAと比べると、ルールが少し違うのがわかるかな?
| 項目 | 大人の新NISA(つみたて枠) | 子供NISA |
|---|---|---|
| 年間の投資枠 | 120万円 | 60万円 |
| 非課税限度額 | 1,800万円 | 600万円 |
| 対象年齢 | 18歳以上 | 0歳〜17歳 |
| 引き出し制限 | いつでもOK | 12歳まで原則不可 |
こうして見ると、子供NISAは少しコンパクトだけど、「18歳未満」という限られた時間の中で最大の結果を出すために工夫されているんだ。
年間60万円というのも、毎月に直すと5万円。
家族で将来のために少しずつ貯めていくには、ちょうどいい金額かもしれないね。
「どんな商品を買えばいいの?」という疑問もあるよね。
基本的には、「インデックスファンド」という、世界中のたくさんの会社にまとめて投資するパック詰めのような商品を買うことになるんだクマ。
- 世界中の株式に投資するパック
- 日本の優良企業に投資するパック
- 手数料が安くて長く持つのに適した商品
これらは、プロの投資家も選ぶような「本物」の商品ばかり。
子供だましじゃない、本格的な資産運用を体験できるんだ。
これって、とってもワクワクしないかな?
実は、この「増えた分に税金がかからない」というルールは、時間が長ければ長いほど威力を発揮するんだ。
複利(ふくり)という言葉を聞いたことがあるかな?
利息が利息を生む、雪だるま式にお金が増える仕組みのことなんだクマ!
だから、0歳から始めた子と、15歳から始めた子では、18歳になったときの「雪だるまの大きさ」が全然違う。
早く始めることが、最強の武器になる。
これが、投資の世界の絶対的なルールなんだよ!
12歳の壁って?勝手にお金を引き出せない「守り」の仕組み
子供NISAには、とってもユニークな特徴があるんだ。
それが「引き出し制限」。
つまり、「一度入れたお金は、簡単には出せませんよ!」というルールなんだクマ。
これを聞いて、「えっ、不便じゃない?」と思った君、鋭いね!
でも、これにはちゃんとした理由があるんだ。
もし、パパやママが「急に車が欲しくなっちゃった」とかで君の教育資金を使っちゃったら困るよね。
だから、国が「君の将来を守るための鍵」をかけてくれたんだよ。
具体的には、12歳になるまでは、原則としてお金を引き出すことができないんだ。
これは小学校を卒業するまでの間、じっくりとお金を育てるための期間なんだ。
まるで、地面に植えた種が芽を出し、木になるまで待つようなイメージだね。
この制限、実はすごく厳しいんだ。
例外的に認められるのは、災害で家が壊れてしまったときのような、本当に大変な場合だけ。
「iDeCo(いでこ)」という大人の年金制度と同じくらい厳しいと言われているんだよ。
でも、12歳を過ぎると、少しだけルールが柔らかくなるんだクマ。
中学生以上になれば、お金の使い道について君も一緒に考えられるようになるからだね。
ただし、それでもまだ条件があるんだ。
- 1君(子供本人)の「同意書」が必要。
- 2親が手続きをする。
- 3つまり、親子「ふたりの合意」がないと引き出せない。
この仕組み、実は「金銭教育」にもなるんだよ。
親子で「このお金、高校の学費に使う?それとも留学に使う?」って話し合うきっかけになる。
自分のお金の出口を、自分で決める。
これこそが、本物のお金の勉強なんだクマ!
もし親が勝手にお金を引き出そうとしても、君の「いいよ」というサインがなければできない。
逆に、君が「ゲームを買いたいから引き出したい!」と言っても、親がダメと言えば引き出せない。
こうやって、お互いにチェックし合うことで、大切なお金が守られるんだね。
こうして守られたお金は、君が18歳になるまでずっと温められ続けるんだ。
まるで卵を温める親鳥のように、口座の中でお金が成長していく。
この「待つ」という時間が、将来大きな果実となって実を結ぶんだクマ!
18歳になったらどうなるの?大人の世界へバトンタッチ!
さて、いよいよ君が18歳になって「成人(大人)」の仲間入りをしたときの話だよ。
子供NISAで作った口座は、どうなっちゃうんだろう?
実は、ここでも「全自動の魔法」が待っているんだクマ!
18歳になると、君の「子供NISA口座」は、自動的に大人の「新NISA口座」へと進化するんだ。
面倒な手続きをわざわざしなくても、これまで貯めてきた資産がそのまま、大人の世界へと引き継がれるんだよ。
「そもそも論として子供名義ですから。子供が大きくなって渡した時っていうのはないんですよ。もう子供のものですから」
これは動画の中での言葉だけど、本当にその通りなんだクマ。
最初から君のものだったお金が、形を変えずにそのまま大人になった君の手に渡る。
これって、最高の成人祝いだと思わないかな?
ここで、大人の新NISAの「1,800万円」という枠との関係についても説明しておくね。
大人のNISAには、生涯で合計1,800万円まで投資できるルールがある。
子供NISAで使った分は、この「大人の枠」の一部としてカウントされるんだクマ。
- 子供時代に600万円使った。
- 大人になったら、残りの1,200万円の枠を使える。
- 資産そのものは、増えた分も含めて非課税のまま。
つまり、大人のスタートダッシュをすでに決めている状態になれるんだ!
周りの友達が18歳から「NISAって何?」って勉強し始めるとき、君はすでに数百万円の資産を持っている。
この差は、人生においてとてつもなく大きなアドバンテージになるんだクマ。
でも、中には「昔のジュニアNISAを持ってるんだけど、どうすればいいの?」っていう子もいるかもしれないね。
昔のジュニアNISAと新しい子供NISAは、「別の制度」として考えられるんだクマ。
| 項目 | 旧ジュニアNISA | 新・子供NISA |
|---|---|---|
| 併用 | できます! | できます! |
| 資産の移し替え | できません(売るしかない) | 新しく積み立てる形 |
| 18歳以降 | 課税口座へ移る(新NISAへは移せない) | 新NISAへ移行可能 |
つまり、今ジュニアNISAでお金を持っている子も、そのまま持ち続けてOK。
さらに追加で、新しい子供NISAを始めることもできるんだ。
これは、「貯金箱が2つに増えた」ようなもので、とってもラッキーなことなんだよ。
未来の自分への贈り物を、今のうちから準備しておく。
これができるのは、君のことを想っているパパやママ、そして仕組みを理解している君自身なんだクマ。
18歳になったとき、きっと「あのとき始めておいてよかった!」って、過去の自分に感謝することになるよ。
今からできる3つの準備!「まなびクマ」と一緒に始めよう
さあ、子供NISAのことがだんだん分かってきたかな?
最後は、2027年のスタートに向けて、今から何をしておけばいいかについてお話しするね。
「準備ができる人が、チャンスを掴む」んだクマ!
「まだ先のことだし、いいや」なんて思ってたらもったいない。
人気のゲームを発売日に買うために予約するのと同じで、お金の世界でも事前の準備がとっても大切なんだ。
今すぐできることは、大きく分けて3つあるよ。
まず1つ目は、「お子さんのマイナンバーカード」を作ることだよ。
これ、意外と持ってない子が多いんだ。
でも、証券口座や銀行口座を作るときには、絶対に必要になるアイテムなんだクマ。
申請してから届くまで、1ヶ月や2ヶ月かかることもあるから、早めにパパやママにお願いしてみよう。
これは、お金の世界での「身分証明書」になる大切なものなんだよ。
2つ目は、「子供名義の銀行口座」を作ること。
特に、ネット銀行(住信SBIネット銀行など)は、0歳からでも作れるし、将来の証券口座との連携もスムーズなんだ。
自分専用の通帳やカードを持つって、なんだか誇らしい気分にならないかな?
そこに、お年玉や親からもらったお小遣いを少しずつ貯めておく。
これが、自分だけの「金融システム」の第一歩になるんだクマ。
3つ目は、「金銭教育」を始めること。
ただお金を預けるだけじゃなくて、世界にはどんな会社があって、どうやって社会が動いているのか。
それを親子で話す習慣をつけてほしいんだクマ。
- 「AppleのiPhone、みんな使ってるね。この会社はどうやって稼いでるんだろう?」
- 「トヨタの車、世界中で走ってるね。すごい技術があるんだね。」
- 「こうやって応援したい会社にお金を預けるのが、投資なんだよ。」
そんな会話を日常的にすることが、将来君が大きくなったときに、お金を正しく使いこなす力になるんだよ。
ただの「数字」だったお金が、社会を良くするための「エネルギー」に見えてくるはずだクマ!
2027年は、もうすぐそこまで来ているよ。
国会での話し合いが進めば、もっと詳しいルールが決まってくるはず。
でも、基本は変わらない。
「早く始めて、長く持つ」。
これが、クマが君に伝えたい一番大切なメッセージなんだ。
君の未来は、今の君の行動で決まる。
今日この記事を読んだことが、10年後、20年後の君の笑顔につながることを信じているよ。
分からないことがあったら、いつでもクマに聞いてね!
それじゃあ、また会おうクマ!
