
こんにちは、まなびクマだよ。
今日もいっしょに、たいせつなことを楽しく学んでいこうね。
2027年からスタート!「子供NISA」が変える日本の未来
みんな、準備はいいかな?
ついに国から、とってもワクワクするニュースが届いたんだクマ!
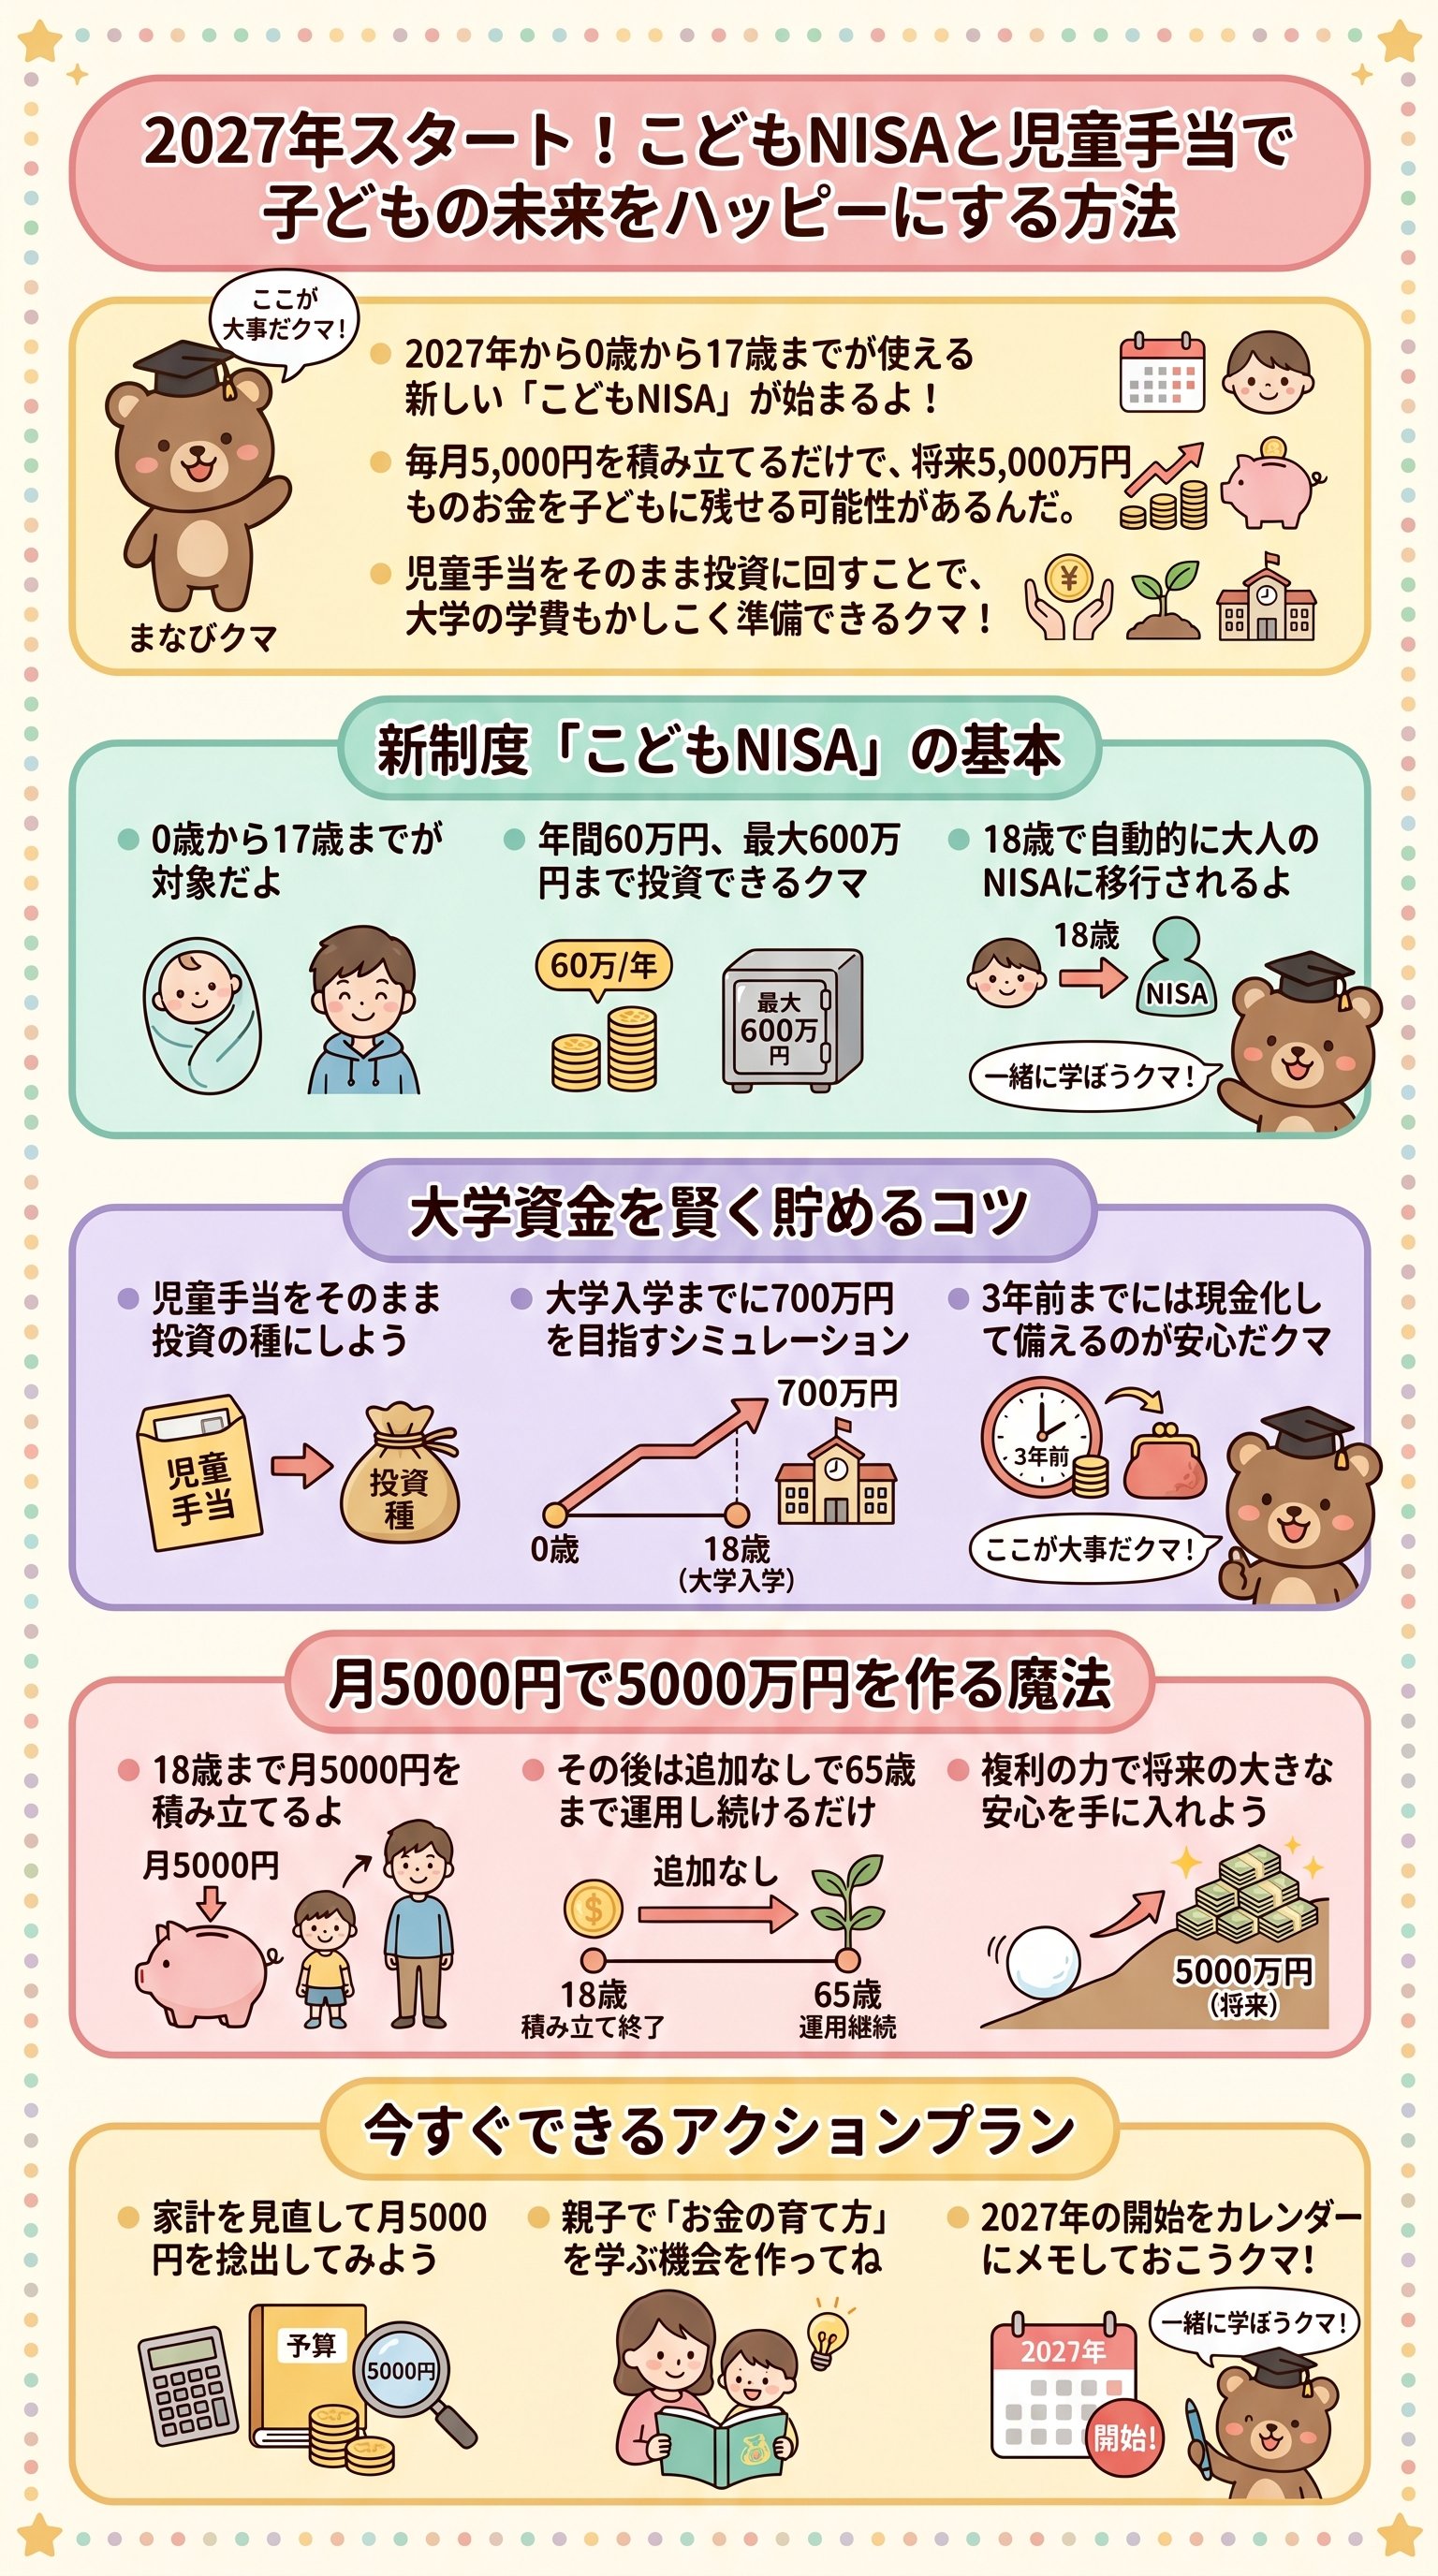
それは、2027年(令和9年)から「子供NISA」という新しい制度が正式に始まることが決まったんだ。
これは0歳から17歳までの子供たちが、将来のためにお金をコツコツ増やせる、まさに「魔法の貯金箱」のような制度なんだよ。
実はこれまで、大人向けの新NISAはあったけれど、子供向けの制度は少し使いにくい部分があったんだ。
昔あった「ジュニアNISA」という制度は、途中で終わってしまったり、手続きがすごく難しかったりしたんだクマ。
でも、今回の新しい「子供NISA」は、今までの不満をすべて解消した、まさに「神改正」と呼べる内容なんだ!
なぜこれがそんなにすごいのか、不思議に思うかもしれないね。
一番のポイントは、子供の時から始めた投資が、18歳になったらそのまま「大人の新NISA」へ自動で引き継がれることなんだ!
面倒な手続きを何度もする必要がなくて、ずっと長く、安定してお金を育てていける仕組みなんだクマ。
これこそが、僕たちが待ち望んでいた「究極の資産形成の形」なんだよ。
でも、「投資って難しそう……」って感じるお父さんやお母さんも多いかもしれないね。
でも安心してほしいんだクマ!
今回の改正は、そんな不安を吹き飛ばすくらいシンプルで分かりやすいものになっているんだ。
大切なのは「早く始めること」と「長く続けること」、たったこれだけのルールで、子供の人生が大きく変わるんだよ。
つまり、この「子供NISA」を使いこなせるかどうかで、20年後の家族の笑顔の数が変わってくるということなんだ。
お金はただ持っているだけじゃ、物価が上がると価値が下がってしまう「インフレ」の恐れがあるんだクマ。
だからこそ、「守りながら増やす」という新しい習慣を、この制度で手に入れることが大事なんだね。
これから、この驚きの制度の中身をもっと詳しく解説していくから、最後までじっくり読んでほしい!
今この瞬間、子供の将来を変える大きなチャンスが、僕たちの目の前にやってきたんだクマ!
徹底比較!「子供NISA」と「大人NISA」は何が違うの?
さて、ここからは「子供NISA」の具体的なルールについて、みんなに分かりやすく教えるね。
「大人と同じことができるの?」と思うかもしれないけれど、実は子供専用の特別ルールがあるんだクマ。
それは、無理なく、でも確実に資産を育てていくための、優しい設計になっているんだよ。
まず大きな違いは、1年間に投資できる金額の枠なんだ。
大人の「つみたて投資枠」は年間120万円までだけど、子供版は年間60万円までと半分になっているんだクマ。
「えっ、半分なの?」と思うかもしれないけど、子供にとっては十分すぎるくらいの大きなチャンスなんだよ。
合計で最大600万円まで非課税(税金がかからない)でお金を預けられるんだクマ!
| 項目 | 子供NISA(0-17歳) | 大人NISA(18歳以上) |
|---|---|---|
| 年間投資枠 | 60万円 | 120万円 |
| 非課税保有限度額 | 600万円 | 1,800万円 |
| 投資の種類 | つみたて投資のみ | つみたて & 成長投資 |
| 18歳以降 | 自動で大人NISAへ移行 | 継続して利用可能 |
この「12歳まで引き出せない」というルールは、実はみんなを守るための「鍵付き貯金箱」なんだ。
すぐにお金を使ってしまわないように、大学進学などの本当にお金が必要な時まで、しっかり守るための工夫なんだね。
だから、「子供NISA」に入れるお金は、「12歳以降、あるいは将来のために使うお金」として準備するのが正解なんだクマ。
ただ、ここで一つとっても大事なポイントがあるんだ。
それは、お金を動かすときには「親と子の両方の同意」が必要になるということなんだクマ。
これは単にお金を増やすだけじゃなくて、親子でお金について学び、納得して進めるための仕組みなんだよ。
これをきっかけに、家庭の中で「生きたお金の勉強」ができるようになるんだね。
つまり、子供が生まれたその日から「子供NISA」で種をまいておけば、18歳になる頃には大きな木に育っているんだ。
大人の枠とは別に、子供自身の枠として600万円分の非課税枠があるのは、家計全体で見てもものすごい節税効果があるんだクマ。
だからこそ、この制度を使わない手はない、まさに全子育て世代が注目すべき制度なんだよ。
「子供NISA」は、ただの投資制度じゃない。
親子で未来をデザインするための「共通言語」なんだクマ!
児童手当だけでOK?大学の学費をスマートに準備する裏ワザ
「でも、投資に回すお金なんてどこにあるの?」って思う人もいるかもしれないね。
そこで注目したいのが、みんなが国からもらっている「児童手当」なんだクマ!
実は、この児童手当をそのまま「子供NISA」にスライドさせるだけで、大学の学費問題がほぼ解決しちゃう可能性があるんだ。
今の制度では、3歳未満は月1万5000円、高校生卒業までは月1万円が支給されるようになっているよね。
しかも所得制限がなくなったから、すべてのご家庭がこのお金を将来のために活用できるんだクマ。
この「国からもらったお金」を「国が用意した非課税枠」で運用する。
これこそが、現代の賢い子育て世代が実践すべき、最強のマネー戦略なんだよ!
具体的にシミュレーションしてみると、驚きの結果が出るんだクマ。
児童手当を月1万5000円、そして1万円とコツコツ積み立てて、年利5%(期待利回り7%からインフレ分などを引いた現実的な数字)で運用してみよう。
すると、15歳になる頃には、なんと約300万円ものお金が貯まっている計算になるんだクマ!
これにプラスして、運用を終えた後の3年間の現金積立を合わせれば、336万円もの大金になるんだよ。
でも、私立大学の文系に自宅外から通うとなると、現実的には合計700万円くらい必要だと言われているんだ。
「あれ?336万円じゃ足りないクマ……」って思ったかな?
実は、あと月1万円〜1万5000円くらいを親がプラスして積み立てるだけで、この700万円という壁もラクラク乗り越えられるんだクマ!
ゼロから700万円貯めるのは大変だけど、児童手当をエンジンにすれば、負担はずっと軽くなるんだよ。
だからこそ、早いうちから「子供NISA」という器を使っておくことが重要なんだね。
もしどうしても足りない時は、以前紹介した「奨学金スキーム」を組み合わせる方法もあるんだクマ。
奨学金で一旦学費を払い、運用で大きく育てたお金を使って、後から親が返済をサポートする。
こうすることで、親の老後資金も守りながら、子供の教育もバッチリ支えられるんだよ。
つまり、児童手当は「今使うお金」じゃなくて、「未来の子供を助けるためのタイムカプセル」なんだ。
子供が小さい今のうちに、そのカプセルに「投資」という魔法をかけておく。
そうすれば、18年後に子供が「大学に行きたい!」と言ったとき、笑顔で「いってらっしゃい!」と言ってあげられるはずだクマ。
児童手当を「ただの貯金」で終わらせるのはもったいない。
投資の力で「未来のチケット」に変えるんだクマ!
驚愕のシミュレーション!月5,000円が「5,000万円」に化ける魔法
ここまでは「大学の学費」という直近の目標について話してきたけれど、ここからはもっと壮大な夢の話をするね。
もし、大学の学費は別の方法で用意できるとしたら、この「子供NISA」を「究極の老後プレゼント」にできるんだクマ。
信じられないかもしれないけど、たった月5,000円の積立が、将来とんでもない金額に化けるんだよ!
やり方はとってもシンプルなんだクマ。
子供が生まれてから18歳になるまでの間、毎月5,000円だけ「子供NISA」で積み立てるんだ。
18年間で合計108万円を投資することになるけれど、親がやるのはたったこれだけなんだ。
あとは、子供にその口座をバトンタッチして、そのまま放置して運用を続けてもらうんだクマ。
- 10歳から18歳まで、毎月5,000円を積み立てる(元本108万円)。
- 218歳から65歳までの47年間、1円も追加せず、ただひたすら運用を続ける。
- 3期待利回り年7%で計算すると、65歳になった時の金額は……
「ええっ!5,000万円!?嘘だクマ!」って叫びたくなっちゃうよね。
でも、これが「複利(ふくり)の力」なんだ。
利息が利息を生み、雪だるま式にお金が増えていく。
特に子供の場合は、大人よりも「時間」という最強の武器を持っているから、この魔法が強力に効くんだよ。
もちろん、50年後には物の値段も上がっている(インフレ)かもしれないから、今の価値に直すと1,700万円くらいになるという計算もあるんだクマ。
でも、1,700万円だってものすごい大金だよね!
老後2,000万円問題なんて言われているけれど、親が子供のために月5,000円を18年間頑張るだけで、その悩みの大半を解決してあげられるんだ。
これこそが、親から子へ贈る「一生モノのギフト」だと思わないかな?
ただ、この魔法を成功させるためには、一つだけ絶対に守らなきゃいけないことがあるんだ。
それは、途中で「欲に負けて引き出さないこと」なんだクマ。
相場が下がって怖くなった時も、新しい車が欲しくなった時も、ぐっとこらえて未来の自分に託す。
この「待つ力」を、子供と一緒に育てていくことが何よりも大切なんだね。
つまり、この「子供NISA」は、「貧困の連鎖を断ち切るための盾」であり、「自由な人生を送るための剣」なんだ。
お金の心配をせずに、自分の好きな仕事や生き方を選べる。
そんな素晴らしい未来を、たった月5,000円でプレゼントできるなんて、ワクワクしてこないかな?
「時間」という最強の味方を味方につけた子供は、どんなお金持ちよりも強いんだクマ!
お金より大切なもの。親子で学ぶ「生きる力」としての金銭教育
最後に、僕が一番みんなに伝えたいことを話すね。
「子供NISA」を始めることで得られる一番の宝物は、実は「お金」そのものではないんだクマ。
それは、親子で一緒に「お金の仕組み」を学び、対話する時間そのものなんだよ。
お金を学ぶのには、正しい順番があるんだ。
まずは「使う」こと、次に「貯める」こと、そして「稼ぐ」こと、最後に「増やす(投資)」こと。
この「子供NISA」を通じて、子供と一緒に「なぜこのお金は増えているの?」「世界はどう動いているの?」と話し合う。
そんな日常の会話こそが、学校では教えてくれない「生きる知恵」になるんだクマ。
「子供NISA」でお金を引き出すには親子の同意が必要だと説明したけれど、これこそが絶好の教育チャンスなんだ!
「このお金は君の将来のために、お父さんとお母さんが大切に育ててきたものだよ」
「どう使えば、君の人生がもっと豊かになると思う?」そんな深い対話を12歳、15歳、18歳の節目で行うことで、子供のマネーリテラシー(お金の知識)は飛躍的に高まるんだクマ。
もし、この教育をせずにただ大金を渡してしまったら、子供はすぐにお金を使ってしまうかもしれない。
でも、幼い頃から一緒に運用成績を見たり、経済のニュースを話したりしていれば、子供は「お金の重み」と「増える喜び」を正しく理解できるんだ。
そうなれば、もう親が心配しなくても、子供は自分自身の力でお金と上手に付き合っていけるようになるんだクマ。
大人になってから慌てて投資の勉強をするのは大変だけど、子供のうちから「投資が当たり前」の環境にいれば、それは歯磨きと同じくらい自然な習慣になるんだクマ。
「収入の一定割合を必ず将来のために取り分ける」
この「貯蓄の習慣」さえ身につけば、その子は一生お金に困ることはなくなるんだよ。
これこそが、親ができる最高の子育てだと僕は思うんだ。
2027年から始まる「子供NISA」は、そのための最高の舞台になるんだクマ。
制度が始まるのをただ待つのではなく、今から家計を見直し、家族で夢を語り合ってみてほしいんだ。
みんなの家庭に、たくさんの笑顔とお金の安心が届くことを、僕はずっと応援しているクマ!
お金は「心」を育てるための道具なんだ。
さあ、親子で輝かしい未来への一歩を踏み出そうクマ!
