
こんにちは、まなびクマだよ。
今日もいっしょに、たいせつなことを楽しく学んでいこうね。
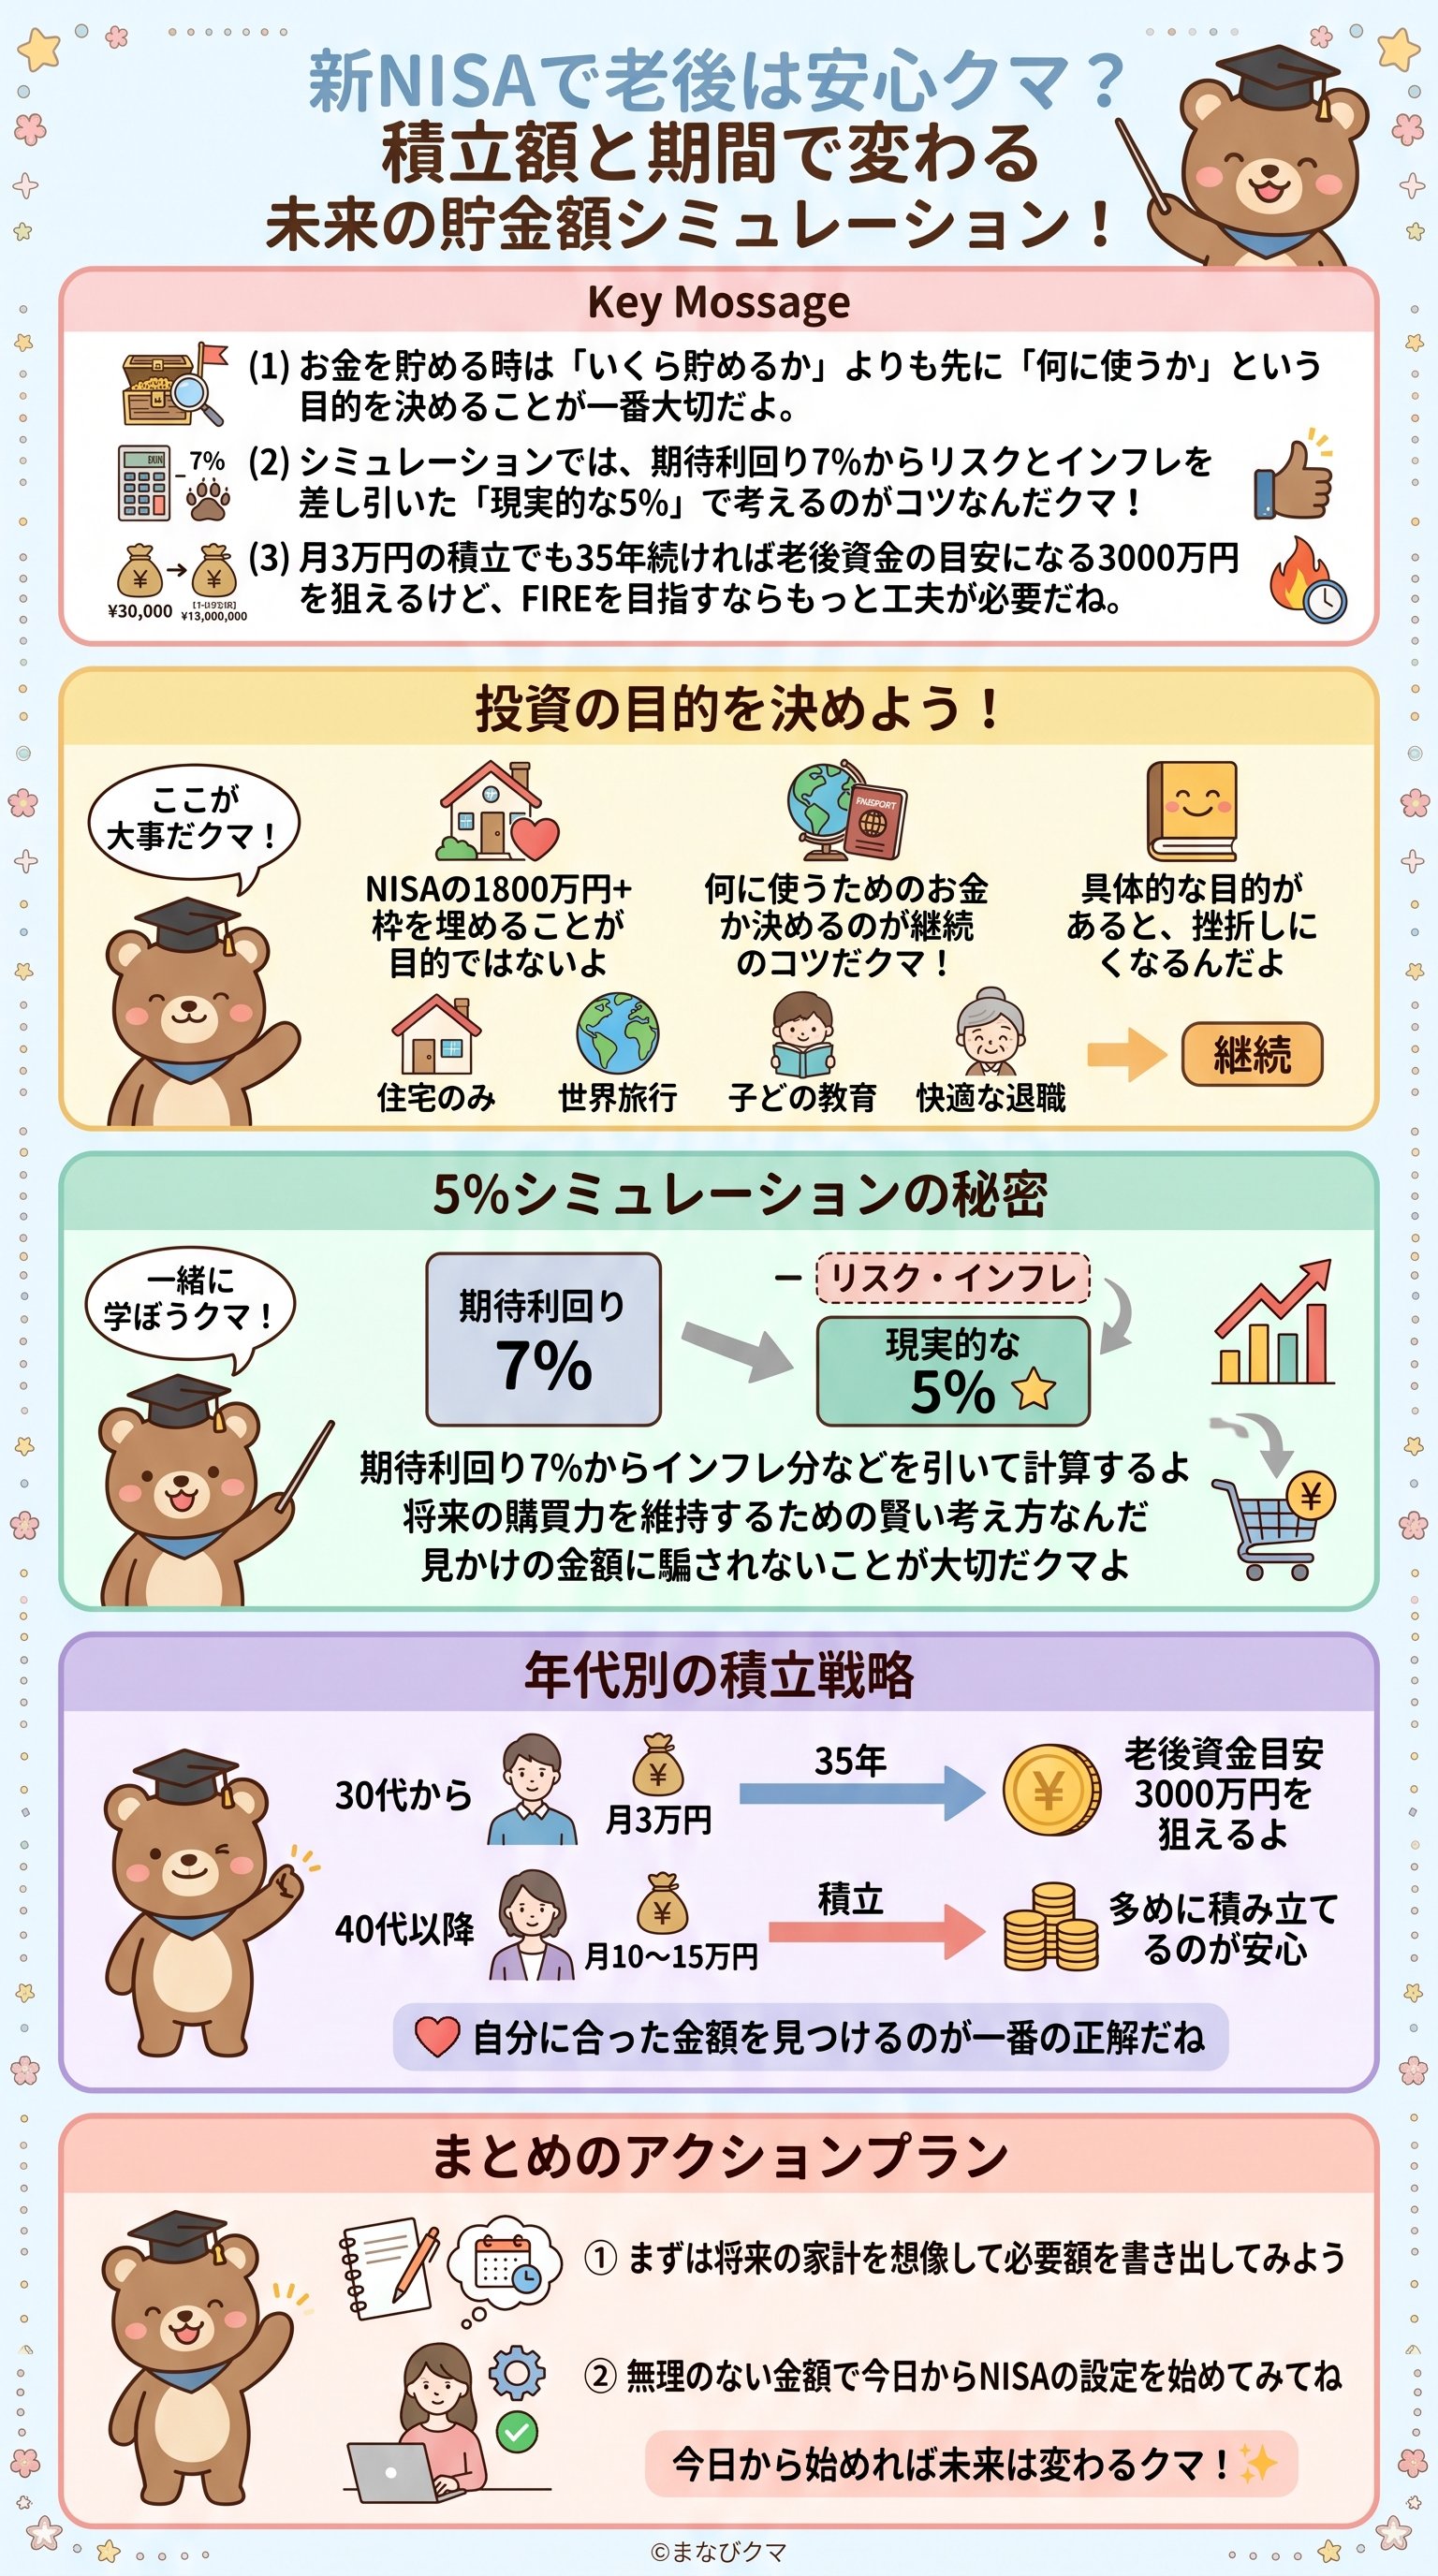
「いくら貯めるか」よりも「何に使うか」が大事
みんなは、投資の目標を「1,000万円貯める!」とか「新NISAの枠を埋め切る!」みたいに、金額だけで決めていないかな?実は、それだと途中で挫折してしまう可能性が高いんだクマ。
なぜなら、数字だけの目標はワクワクしないし、苦しくなった時にすぐやめる理由になっちゃうからなんだ。
でも、本当の投資っていうのは「将来、どんな生活をしたいか」を叶えるための道具なんだよ。
例えば「老後の生活費」や「子供の大学資金」など、具体的にお金を使う目的を先に決めることが大切なんだ。
目的が決まれば、自然と「そのためにいくら必要か」が見えてくる。
これが投資の正しい順番なんだクマ!
実は、新NISAの1,800万円という枠を埋めること自体は、ただの「手段」にすぎないんだ。
無理に枠を埋めようとして生活が苦しくなったら、それは本末転倒だよね。
だから、まずは自分や家族の将来をイメージする「ファイナンシャルプラン」を作ることが、成功への第一歩になるんだクマ。
つまり、お金に「意味」を持たせることが、長く続けるための秘訣なんだ。
「このお金は将来の旅行代」「これは安心のための予備費」というふうにね。
そうやって意味がつくと、相場が下がって不安な時でも、強い意志を持って乗り越えられるようになるんだよ。
期待利回り5%が「魔法の数字」である理由
投資のシミュレーションをする時、よく「年利7%で増える」なんて話を聞くかもしれないね。
確かに、全世界に投資をすれば、期待できるリターンは平均して7%くらいだと言われているんだ。
でも、動画では、あえて少し厳しめの「5%」で計算することを勧めているよ。
なぜ2%も低く見積もるのか、そこには「リスク」と「インフレ」という2つの大きな理由があるんだ。
まず、投資には必ず値動きの波があるから、その分を少し差し引いて考えるのが堅実だね。
そしてもう一つ、忘れてはいけないのが、モノの値段が上がるインフレの恐怖なんだクマ!
| 項目 | 名目リターン(見た目) | 実質リターン(本当の価値) |
|---|---|---|
| 利回り | 7% | 5% |
| 特徴 | 数字の上では大きく増える | 将来の物価上昇を引いた数字 |
| 安心感 | 期待しすぎると危険 | 現実的な計画が立てやすい |
つまり、将来の3,000万円が、今の3,000万円と同じ価値であるとは限らないんだよ。
だからこそ、インフレ分をあらかじめ引いた「5%」でシミュレーションする。
こうすることで、将来の数字を「今の物価に換算した価値」として、リアルに実感できるようになるんだクマ。
ただ、この「5%」という数字は、決して低すぎるわけじゃないんだ。
しっかり分散投資をして、リスクを抑えた運用を続ければ、十分に目指せる数字なんだよ。
ギャンブルのような投資ではなく、着実に資産を守りながら増やすための、一番信頼できる基準なんだクマ!
3万円の積立で未来は変わる?シミュレーション結果を公開
「月々3万円なんて、大したことないよ」って思っている人はいないかな?
でも、複利(ふくり)の力と長い時間を味方につければ、それは驚くほどの大きな山になるんだ。
具体的に、30歳から35年間、月3万円を積み立てた場合を見てみよう。
- 1毎月の積立額:3万円
- 2運用期間35年間(65歳まで)
- 3期待利回り:実質5%
この条件で計算すると、なんと約3,325万円になるんだクマ!
これは「老後2,000万円問題」を余裕でクリアして、さらに余裕がある金額だよね。
たった3万円のコツコツが、将来の安心を完全に作り出すことができるんだ。
でも、注意点があるんだ。
月3万円のペースだと、新NISAの1,800万円の枠を埋めるのに50年もかかってしまう。
つまり、枠を使い切る前に老後が来ちゃうってことなんだクマ。
だから、「枠を埋めること」を目標にする必要はないんだよ。
大切なのは、枠を埋めることじゃなくて、自分の目標金額に届くかどうかなんだ。
もし4,000万円必要なら月4万円に増やすし、2,000万円でいいなら2万円でもいい。
自分に合った「心地よい金額」で続けることこそが、投資で成功する唯一の道なんだクマ。
夢のFIREは可能なの?新NISA枠を埋めるだけでは足りない現実
最近流行りのFIRE(経済的自立と早期リタイア)について、憧れている人も多いよね。
「新NISAの1,800万円を最短で埋めれば、あとは遊んで暮らせるかな?」
そんな質問をよくもらうけど、正直に言うと、それだけでは少し厳しいかもしれないんだクマ。
例えば、月30万円という大金を5年間積み立てて、一気に1,800万円の枠を埋めたとしよう。
その後も運用を続けて、50歳や60歳で1億円近い資産になっていたとしても、「インフレ」の影響でその価値は目減りしてしまう。
見た目の数字が大きくても、その時の物価で生活できるかどうかは別問題なんだ。
本当の意味でFIREを目指すなら、新NISAだけじゃなく、特定口座なども使ってもっと多くの資産が必要になる。
それに、運用益だけで生活するのは、相場が悪い時に資産がゴリゴリ削られる精神的なリスクも伴うんだ。
だから「完全に仕事を辞める」よりも、「好きな仕事だけをゆるく続ける」スタイルの方が現実的だね。
つまり、FIREは「卒業」ではなく「選択肢を増やすこと」だと捉えるのが正解なんだクマ。
お金のために嫌な仕事を続ける必要がなくなる。
これこそが最高の贅沢だよね。
そのためには、新NISAを埋めることをゴールにせず、もっと広い視点で人生を設計する必要があるんだ。
お金は「安心」のための道具。今を楽しむ心も忘れちゃダメ!
最後に、まなびクマから一番伝えたい大切なメッセージを贈るよ。
投資を始めると、ついつい「1円でも多く増やしたい!」と、節約ばかりの毎日になりがちだよね。
でも、将来のために今を犠牲にしすぎるのは、本当にもったいないことなんだ。
実は、将来の不安を解消するために投資をしているのに、そのせいで今が不安で苦しくなるのは本末転倒なんだ。
シミュレーションをして「これだけ貯めれば大丈夫」という安心感が手に入ったら、残ったお金は今を楽しむために使っていいんだよ。
旅行に行ったり、美味しいものを食べたり、新しい体験をしたりね。
「過去の自分」が頑張って投資をしてくれたおかげで、今の自分が安心して暮らせる。
そして「今の自分」が少しだけ頑張ることで、「未来の自分」から感謝される。
投資っていうのは、そんな自分への最高のプレゼントなんだよ。
もし君が今40代で、老後まで時間が少ないと感じていても、諦める必要はないクマ。
月6万円の積立を25年続ければ、今の価値で3,500万円以上の資産が作れる。
「もう遅い」なんてことは絶対にないから、今日から一歩踏み出してみよう!
君の人生をコントロールできるのは、他の誰でもない、君自身なんだ。
お金の不安を味方に変えて、今も未来もワクワクする毎日を一緒に作っていこうね!
まなびクマは、これからも君の学びをずっと応援しているクマ!
