
こんにちは、まなびクマだよ。
今日もいっしょに、たいせつなことを楽しく学んでいこうね。
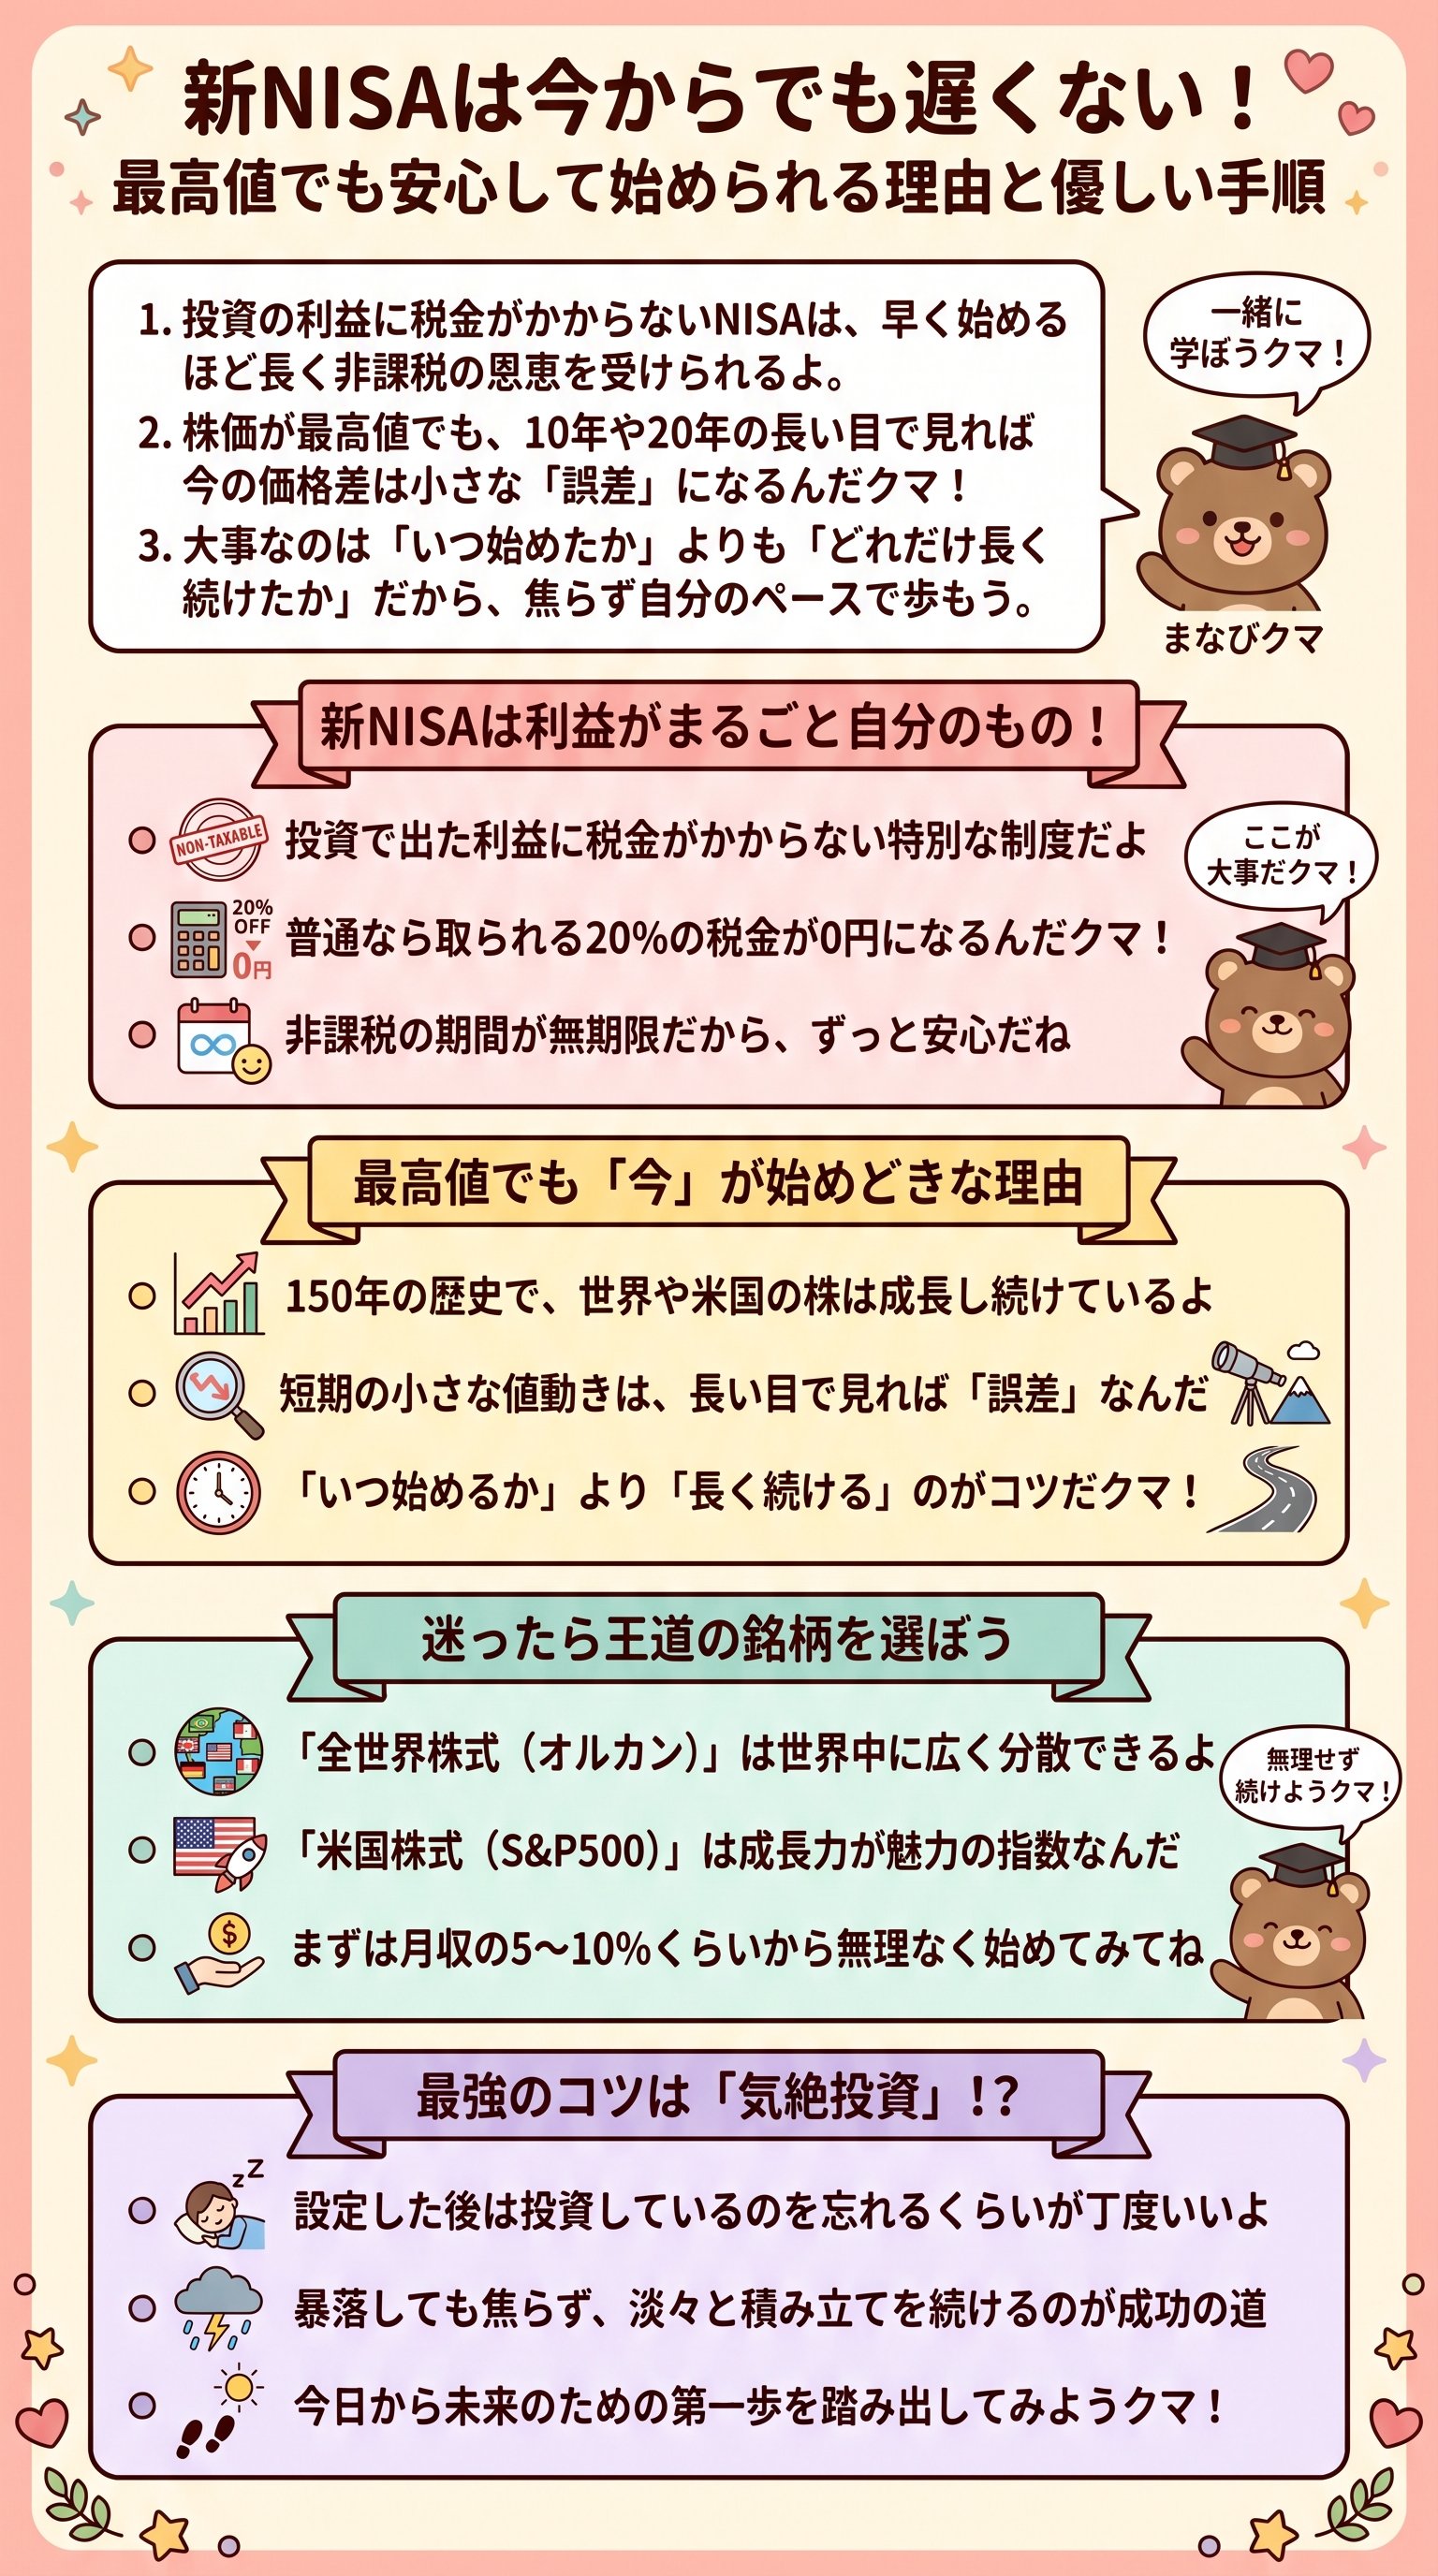
「もう遅い」なんて言わせない!最高値の今から新NISAを始めるべき理由
最近、ボクのところによく届く悩みがあるんだクマ。
それは「みんな新NISAで儲かっているみたいだけど、今から始めるのはもう遅すぎますか?」という不安の声なんだ。
実は今、ネット上では「出遅れNISA」なんて言葉まで生まれているんだよ。
日経平均やアメリカの株価が史上最高値を更新しているニュースを見て、怖くなってしまう気持ちはよく分かるんだクマ。
でも、結論からズバッと言うよ。
今から始めても全く問題はないんだ。むしろ、このまま「いつ始めようかな」と迷い続けて時間を無駄にする方が、ずっともったいないんだクマ!
投資の世界には「最高値」という言葉があるけれど、これは通過点に過ぎないんだよ。
山登りをしていて「今が一番高い場所だ!」と思っても、実はその先にもっと高い頂上が続いているようなものなんだクマ。
だから「安くなってから買おう」と待っている間に、どんどん山を登りきられてしまうのが一番のリスクなんだ。
「思い立ったが吉日」という言葉は、投資の世界でも最強の格言なんだよ。
今この瞬間が、これからの人生で一番若くて、一番長く運用できる日なんだ。
焦る必要はないけれど、一歩踏み出す勇気だけは持ってほしいんだクマ。
周りの「儲かった」という声に焦っていないか?
「損をしたくない」という気持ちでチャンスを逃していないか?
そもそも新NISAって何?税金がゼロになる魔法の仕組み
「新NISA」という名前はよく聞くけれど、中身をちゃんと説明できるかな?
簡単に言うと、これは国が用意してくれた「投資の利益にお金がかからないお財布」のことなんだクマ。
普通、株や投資信託でお金を増やすと、増えた分の約20%が税金として取られちゃうんだ。
例えば10万円の利益が出ても、手元に残るのは8万円くらいになっちゃう。
これってすごく悲しいことだよね。
でも、新NISA口座でお金を増やせば、その10万円をまるまる自分でもらうことができるんだ!
まさに最強のお得制度と言えるんだクマ。
| 項目 | 普通の投資口座 | 新NISA口座 |
|---|---|---|
| 利益への税金 | 約20%かかる | いつでも0円! |
| 10万円儲かったら | 約8万円残る | 10万円全部もらえる! |
| 期限の制限 | なし | 一生涯ずっと非課税! |
この「一生涯ずっと」というのが、新NISAのすごいところなんだ。
以前の古いNISAには期限があったけれど、今は無期限になったんだよ。
つまり、一度このお財布にお金を入れておけば、20年後でも30年後でも、増えた分には1円も税金がかからないんだ。
こんなに太っ腹なルール、使わない手はないよね!
実は、日本人の5人に1人はもうNISAを始めているというデータもあるんだ。
だから「自分だけ置いていかれる」と焦る気持ちも分かるけれど、まずは仕組みを正しく知ることが大切なんだクマ。
税金を払わなくて済むということは、それだけで「約20%の勝ち」が確定しているようなもの。
このメリットは、株価が高いとか低いとかに関係なく、誰にでも平等に与えられる最大の武器なんだよ。
「税金を払わなくていい」というルールこそが、資産を爆発的に増やすための唯一の近道なんだ。
これを味方につけるだけで、君の将来の貯金額は大きく変わってくるんだクマ。
1〜2年の差は「誤差」に過ぎない!長期投資の本当の力
「今が最高値だから、明日暴落したらどうしよう」と不安になるのは当たり前なんだクマ。
でも、ここで視点をグーンと広げてみてほしいんだ。
新NISAは、数ヶ月や1〜2年で結果を出すための道具じゃないんだよ。
10年、20年、あるいは30年という長い年月をかけて、ゆっくりと資産を育てるためのものなんだ。
過去150年のアメリカ株(S&P500)の歴史を見てみると、面白いことが分かるんだよ。
短い期間では大きく下がっている時もあるけれど、長い目で見るとずっと右肩上がりなんだ。
「投資とは、草が伸びるのを眺めたり、ペンキが乾くのを待ったりするようなものだ」
これは有名な経済学者の言葉だけど、まさにその通りなんだクマ。
毎日画面を見て一喜一憂するのではなく、「どっしり構えて待つ」のが成功の秘訣なんだよ。
実際に、2015年から始めた人と、2017年から始めた人を比べてみても、2025年時点ではどちらも資産が何倍にも増えているという結果が出ているんだ。
確かに、2024年や2025年の一括投資組は、円安の効果もあって大きな利益が出ているんだクマ。
それを見て「自分は損をした」と思うかもしれないけれど、それは「ただの通過点」なんだよ。
新NISAは非課税期間が無期限だからこそ、いつ始めたかよりも「どれだけ長く市場に居続けたか」が重要になるんだ。
1年や2年のスタートの遅れは、20年後のあなたから見れば、ただの「小さな誤差」に過ぎないんだクマ。
「いつ始めるのが正解か」を悩む時間は、あなたの将来の利益を削っているのと同じなんだ。
完璧なタイミングを狙うのをやめて、今すぐ「時間の力」を味方につける準備を始めよう!
- 投資は「早く始める」ほど複利の力が効く
- 短期的な暴落は「安く買えるチャンス」に変わる
- 過去の歴史では、長い目で見ると株価は右肩上がりだった
どっちを選ぶ?「S&P500」と「全世界株式」の徹底比較
いざ始めようと思っても、どの商品を買えばいいか迷っちゃうよね。
結論から言うと、王道は「アメリカ株」か、世界中に分散する「全世界株式(オール・カントリー)」の2択なんだクマ。
まず、アメリカ株が強い理由は、なんといってもその成長力なんだ。
GoogleやApple、Microsoftといった世界をリードする超巨大企業が集まっているし、先進国の中では珍しく、これからも人口が増え続けると予想されているんだよ。
でも、「アメリカ一択にするのはちょっと不安だな」と感じる人もいるよね。
そんな君には、全世界株式(通称:オルカン)がピッタリなんだクマ。
| 特徴 | S&P500(米国株) | オール・カントリー(全世界株) |
|---|---|---|
| 投資先 | アメリカの代表的な500社 | 日本を含む世界中の約3000社 |
| 期待リターン | 過去の実績では非常に高い | 安定感があり、分散が効いている |
| 安心感 | アメリカの成長に賭ける | 世界経済の成長にまるごと乗る |
実は、オルカンの中身も約6割はアメリカ株なんだ。
だから「アメリカの時代」が続く限り、どちらを選んでもしっかり増えてくれるんだクマ。
もし将来、アメリカに代わって別の国が覇権を握ったとしても、オルカンなら自動的に中身を入れ替えてくれるから、メンテナンス不要で楽ちんなんだよ。
「どっちが正解か」に正解はないんだ。
大事なのは、自分が納得して「これなら暴落しても持ち続けられる」と思える方を選ぶことなんだクマ。
ボクのオススメは、あまり悩みすぎないこと。
どちらも「超優良な商品」であることには変わりないんだ。
まずはどちらかを選んで、少額からでも「投資の世界」に足を踏み入れることが一番大切なんだクマ。
失敗しないための「新NISA」5ステップ!今すぐできる行動リスト
さて、ここからは具体的にどうやって始めたらいいかを教えるよ。
新NISAの始め方は、実はとってもシンプルで簡単なんだクマ。
難しい書類をたくさん書く必要はないし、今はスマホ一つで全部完結しちゃうんだよ。
まずはこの5つのステップを、順番に進めていけば大丈夫なんだ。
- 1ネット証券で口座を作る(楽天証券やSBI証券が手数料が安くてオススメ!)
- 2ポイントが貯まるクレジットカードを作る(三井住友カードや楽天カードを連携しよう)
- 3買う銘柄を決める(迷ったら「S&P500」か「オルカン」のどちらか1つ!)
- 4毎月の積み立て金額を決める(手取り収入の5〜10%くらいから無理なく始めよう)
- 5設定が終わったら「気絶」して放置する!
特に大事なのが5番目の「放置する」ことなんだ。
投資を始めたばかりの人は、毎日スマホで資産が増えたか減ったかチェックしたくなるけれど、それはあんまり良くないんだクマ。
投資を忘れて、趣味や仕事に没頭している人の方が、実は一番リターンが良かったなんていう有名な話もあるくらいなんだ。
無理に大きな金額をかける必要はないんだ。
月3,000円や5,000円からでもいい。
大事なのは、自分の生活を壊さない範囲で「長く続けること」なんだよ。
例えば、月3万円を30年間、年利5%で運用できれば、将来の利益は1,500万円を超える可能性だってあるんだクマ。
その1,500万円にかかるはずの税金300万円が、NISAなら全部タダになるんだよ。
これ、本当にすごいことだよね!
「完璧な準備」ができるのを待つのではなく、「走りながら考える」のが今の時代の勝ちパターンなんだ。
ボクと一緒に、今からゆっくりと、でも確実に将来への準備を始めていこう。
10年後の君が、今の君に「あの時始めてくれてありがとう」って言ってくれる日が、必ず来るはずなんだクマ!
