預金保険制度で守られる資産の範囲
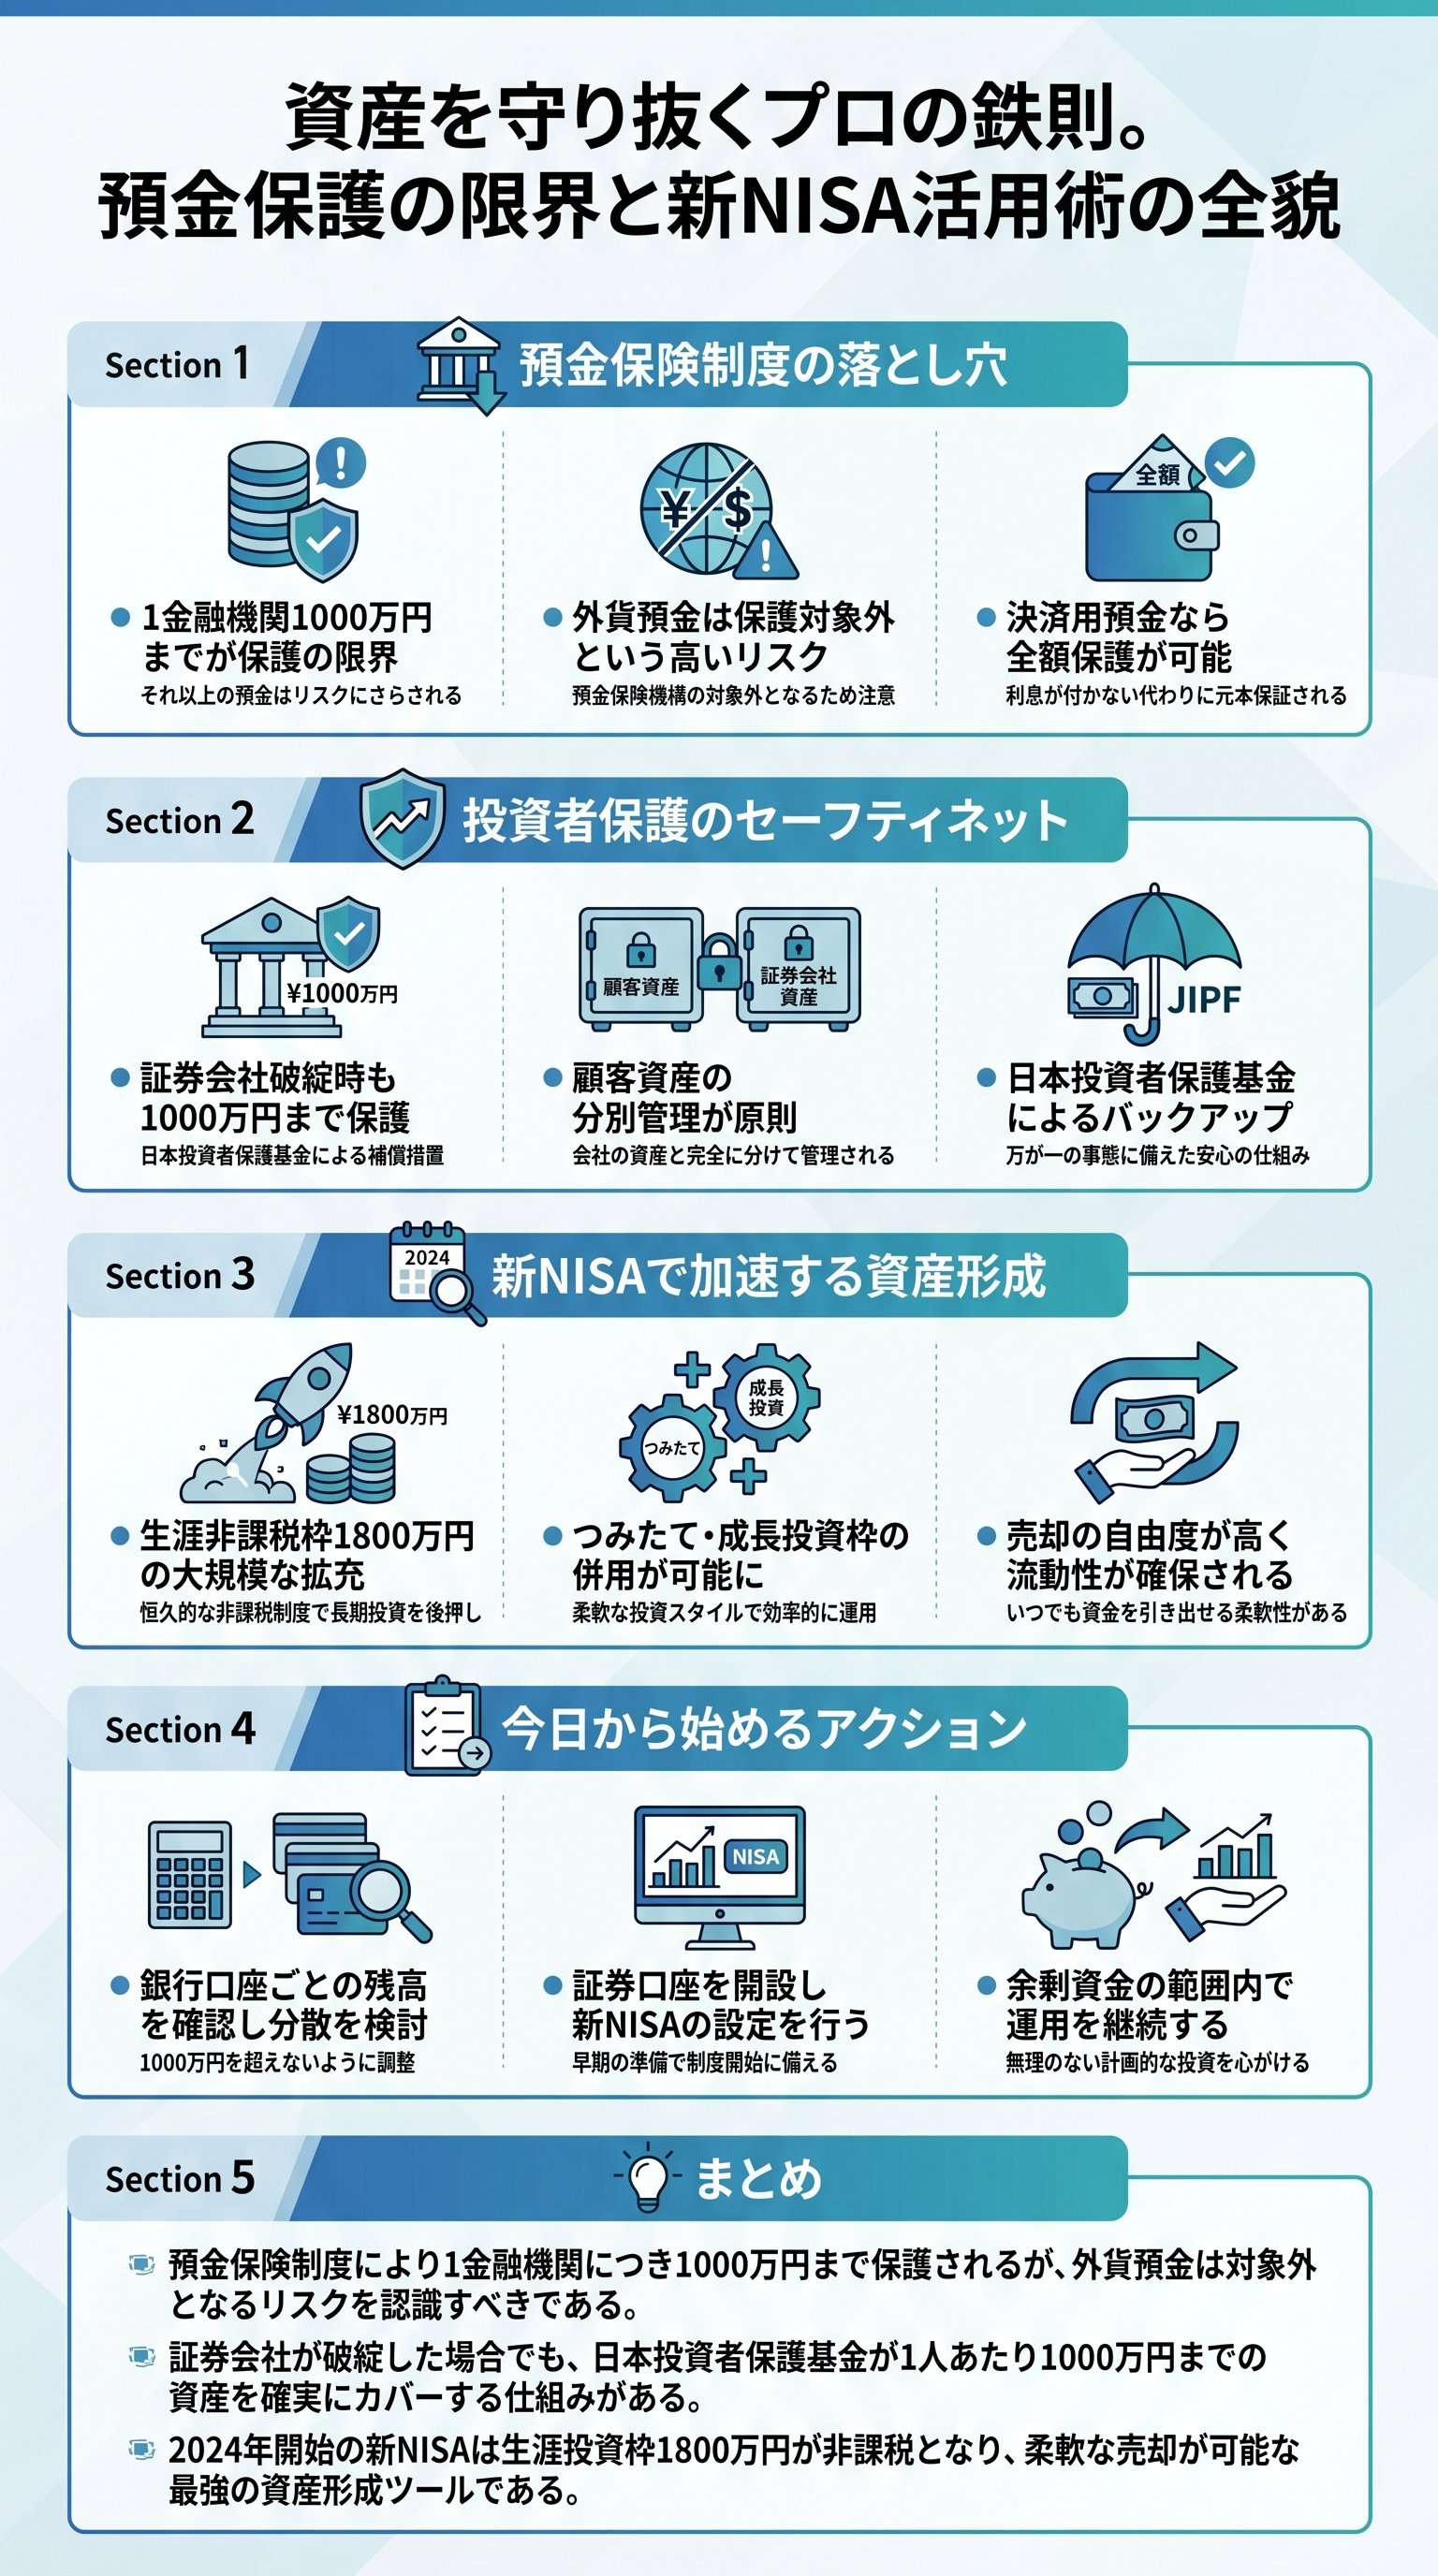
銀行などの金融機関が万が一破綻した際、預金者の資産を守るための仕組みが預金保険制度です。
この制度は、日本国内に本店を置く銀行や信用金庫、信用組合などが対象となります。
私たちが日常的に利用している普通預金や当座預金、定期預金などは、この制度によって一定の範囲まで保護される仕組みです。
ただし、すべての預金が無条件に全額守られるわけではないという点に注意が必要です。
決済用預金と一般預金の区分
預金保険制度では、預金の種類によって保護される金額が明確に分かれています。
- 1決済用預金利息がつかない、いつでも引き出せる、決済サービスを提供できるという3条件を満たす預金です。これは金額の多寡にかかわらず、全額が保護対象となります。
- 2一般預金利息がつく普通預金や定期預金が該当します。これらは1金融機関につき預金者1人あたり、元本1000万円までとその利息が保護されるルールです。
もし1つの銀行に2000万円を預けていた場合、破綻時に戻ってくるのは原則として1000万円までとなります。
そのため、大きな資産を持っている場合は複数の銀行へ分散して預け入れることが、リスク管理の基本となります。
外貨預金が抱える固有のリスク
高利回りが魅力の外貨預金ですが、預金保険制度の観点からは大きな注意点があります。
外貨預金は為替変動による利益を狙える反面、預け先の銀行が破綻した場合には、預けたお金が全く戻ってこない可能性があるのです。
これは円建ての預金にはない、外貨投資特有のリスクです。
外貨預金は自己責任の原則がより強く求められる商品だと言えるでしょう。
投資を行う際は、この制度上のデメリットを十分に理解した上で、余裕資金の範囲内で行うことが重要です。
金融機関の破綻は稀なケースではありますが、FP(ファイナンシャル・プランナー)の試験でも頻出のポイントであり、実生活における資産防衛の要となります。
預金保険制度は、預金の種類によって保護の範囲が異なります。
万が一の事態に備え、制度の対象や上限額を正しく把握しておくことが大切です。
証券会社が破綻した場合の投資者保護
株や債券を購入している証券会社が破綻した場合には、銀行とは異なる保護の仕組みが用意されています。
証券会社には、顧客から預かった資産と自社の資産を明確に分けて管理する「分別管理」の義務があります。
基本的には証券会社が破綻しても、顧客の株や投資信託はそのまま顧客のものとして保全される仕組みです。
しかし、万が一この分別管理が適切に行われず、顧客の資産が不足する事態に陥った場合に備えて、日本投資者保護基金という組織が存在します。
日本投資者保護基金による補償制度
この基金は、証券会社が破綻し、かつ顧客への資産返還が困難になった際に発動されます。
| 比較項目 | 預金保険制度 (銀行) | 日本投資者保護基金 (証券) |
|---|---|---|
| 保護上限額 | 1000万円と利息 | 1人あたり1000万円 |
| 主な対象 | 普通預金・定期預金 | 株式・投資信託・債券 |
| 対象外 | 外貨預金 | FX・暗号資産など |
このように、証券会社経由での投資も1人あたり1000万円までは、基金によって補償される仕組みが整っています。
銀行の一般預金と同じ1000万円という数字は、非常に覚えやすい基準です。
分別管理と補償の関係性
投資家にとって最も安心できるのは、制度としての二重の守りがある点です。
まずは分別管理によって、証券会社自身の経営状態にかかわらず顧客の資産が守られます。
その上で、事務的なミスや不正によって資産が守られなかった場合の最終手段として、基金による補償が用意されているのです。
この構造を理解しておくことで、証券投資に対する心理的なハードルを下げることができるでしょう。
投資を始める際には、利用する証券会社がこの基金に加入しているかを確認することも大切ですが、日本国内で営業する正規の証券会社であれば加入は義務付けられています。
制度を信頼しつつも、自らの目で確認する姿勢が大切です。
証券投資では分別管理が基本となりますが、日本投資者保護基金による補償も備わっています。
これらの二重の守りがあることを理解し、安心して資産運用に取り組みましょう。
利益を非課税にするNISAの基礎知識
資産を「守る」だけでなく、効率的に「増やす」ための強力なツールがNISA(少額投資非課税制度)です。
通常、株式や投資信託で得た売却益や配当金には、約20%の税金がかかります。
例えば100万円の利益が出たとしても、手元に残るのは約80万円になってしまうのが一般的です。
しかし、NISAという専用の口座内で投資を行えば、この利益に対する税金をゼロにすることができます。
18歳以上が対象の非課税口座
NISAを利用するための条件は非常にシンプルで、日本居住の18歳以上であれば誰でも利用可能です。
- 1人1口座複数の証券会社で同時にNISA口座を作ることはできません。自分に合った金融機関を1つ選ぶ必要があります。
- 対象商品の制限NISAはあくまで「投資」を促進する制度であるため、預金や債券そのものは対象外です。株式や投資信託が主役となります。
- 損益通算は不可NISAで損失が出た場合、他の課税口座の利益と相殺して税金を減らすことはできません。
この制度は、国が国民の自律的な資産形成を支援するために作られました。
少額からコツコツと積み立てる人にとって、利益がそのまま手元に残るメリットは長期的に見て非常に大きな差となります。
いつでも引き出し可能な流動性
NISAの大きな特徴の一つに、資金の引き出しやすさがあります。
確定拠出年金であるiDeCo(イデコ)などは原則として60歳まで引き出すことができませんが、NISAはいつでも売却して現金化することが可能です。
急な出費やライフイベントの変化にも柔軟に対応できるため、若い世代からシニア世代まで幅広く活用されています。
NISA口座内で購入した商品は、市場が開いている時間であればいつでも売却の注文が出せます。
もちろん、投資ですので元本割れのリスクはありますが、制度として資金が拘束されない点は、初心者にとって非常に大きな安心材料と言えるでしょう。
運用の自由度が高いからこそ、自分なりのルールを持って活用することが求められます。
制度を正しく理解し、節税メリットを最大限に享受することが、現代の資産形成におけるスタンダードとなっています。
2024年から始まった新NISAの活用
2024年1月から、これまでの制度を大幅に拡充した新しいNISAがスタートしました。
これまでのNISAは期間に制限がありましたが、新制度では非課税保有期間が無期限化されました。
これにより、一生涯にわたって非課税での運用を続けることが可能になり、老後資金の形成にも最適な制度へと進化しています。
また、年間投資枠も大幅に拡大され、より柔軟な運用ができるようになっています。
つみたて投資枠と成長投資枠の両輪
新NISAでは、性質の異なる2つの枠を併用できるのが最大の特徴です。
- 1つみたて投資枠年間120万円まで。国が指定した一定の投資信託への積立投資に限定されます。低コストで長期運用に適した商品が揃っています。
- 2成長投資枠年間240万円まで。投資信託に加えて、上場株式なども購入可能です。より積極的な運用や、配当金狙いの投資に向いています。
これら2つの枠を合計して、生涯で最大1800万円までの投資枠が与えられます。
年間では合計360万円まで非課税で投資できるという、非常に手厚い内容になっています。
自分のリスク許容度や目的に合わせて、これら2つの枠をどう配分するかが運用の鍵を握ります。
長期・積立・分散投資の重要性
新NISAという便利な箱を手に入れたとしても、投資の基本原則を忘れてはいけません。
特に「長期・積立・分散」という3つのキーワードは、資産運用を成功させるための鉄則です。
市場の短期的な変動に一喜一憂せず、毎月一定額を積み立て続けることで、購入価格を平準化し、リスクを抑えることができます。
また、特定の国や企業だけに投資するのではなく、全世界や全米など、広く分散された指数に連動する商品を選ぶことも有効な手段です。
投資は魔法ではなく、時間をかけて資産を育てていくプロセスです。
新NISAはそのプロセスにおける税金の負担を軽くしてくれる心強い味方ですが、最終的な判断は自分自身で行わなければなりません。
市場が暴落した時でも、当初の計画を維持できるような自分なりの「投資方針」を持つことが、長く続けるための秘訣です。
制度を味方につけ、無理のない範囲で一歩を踏み出すことが、将来の大きな資産へと繋がっていくはずです。
資産を守る預金保険制度と、攻める新NISA。
この両輪を理解することが、賢いマネーリテラシーの第一歩となります。
新NISAは非課税期間の無期限化や投資枠の拡大により、長期的な資産形成に最適な制度となりました。
基本原則を守りながら制度を賢く活用し、将来に向けた一歩を踏み出しましょう。
