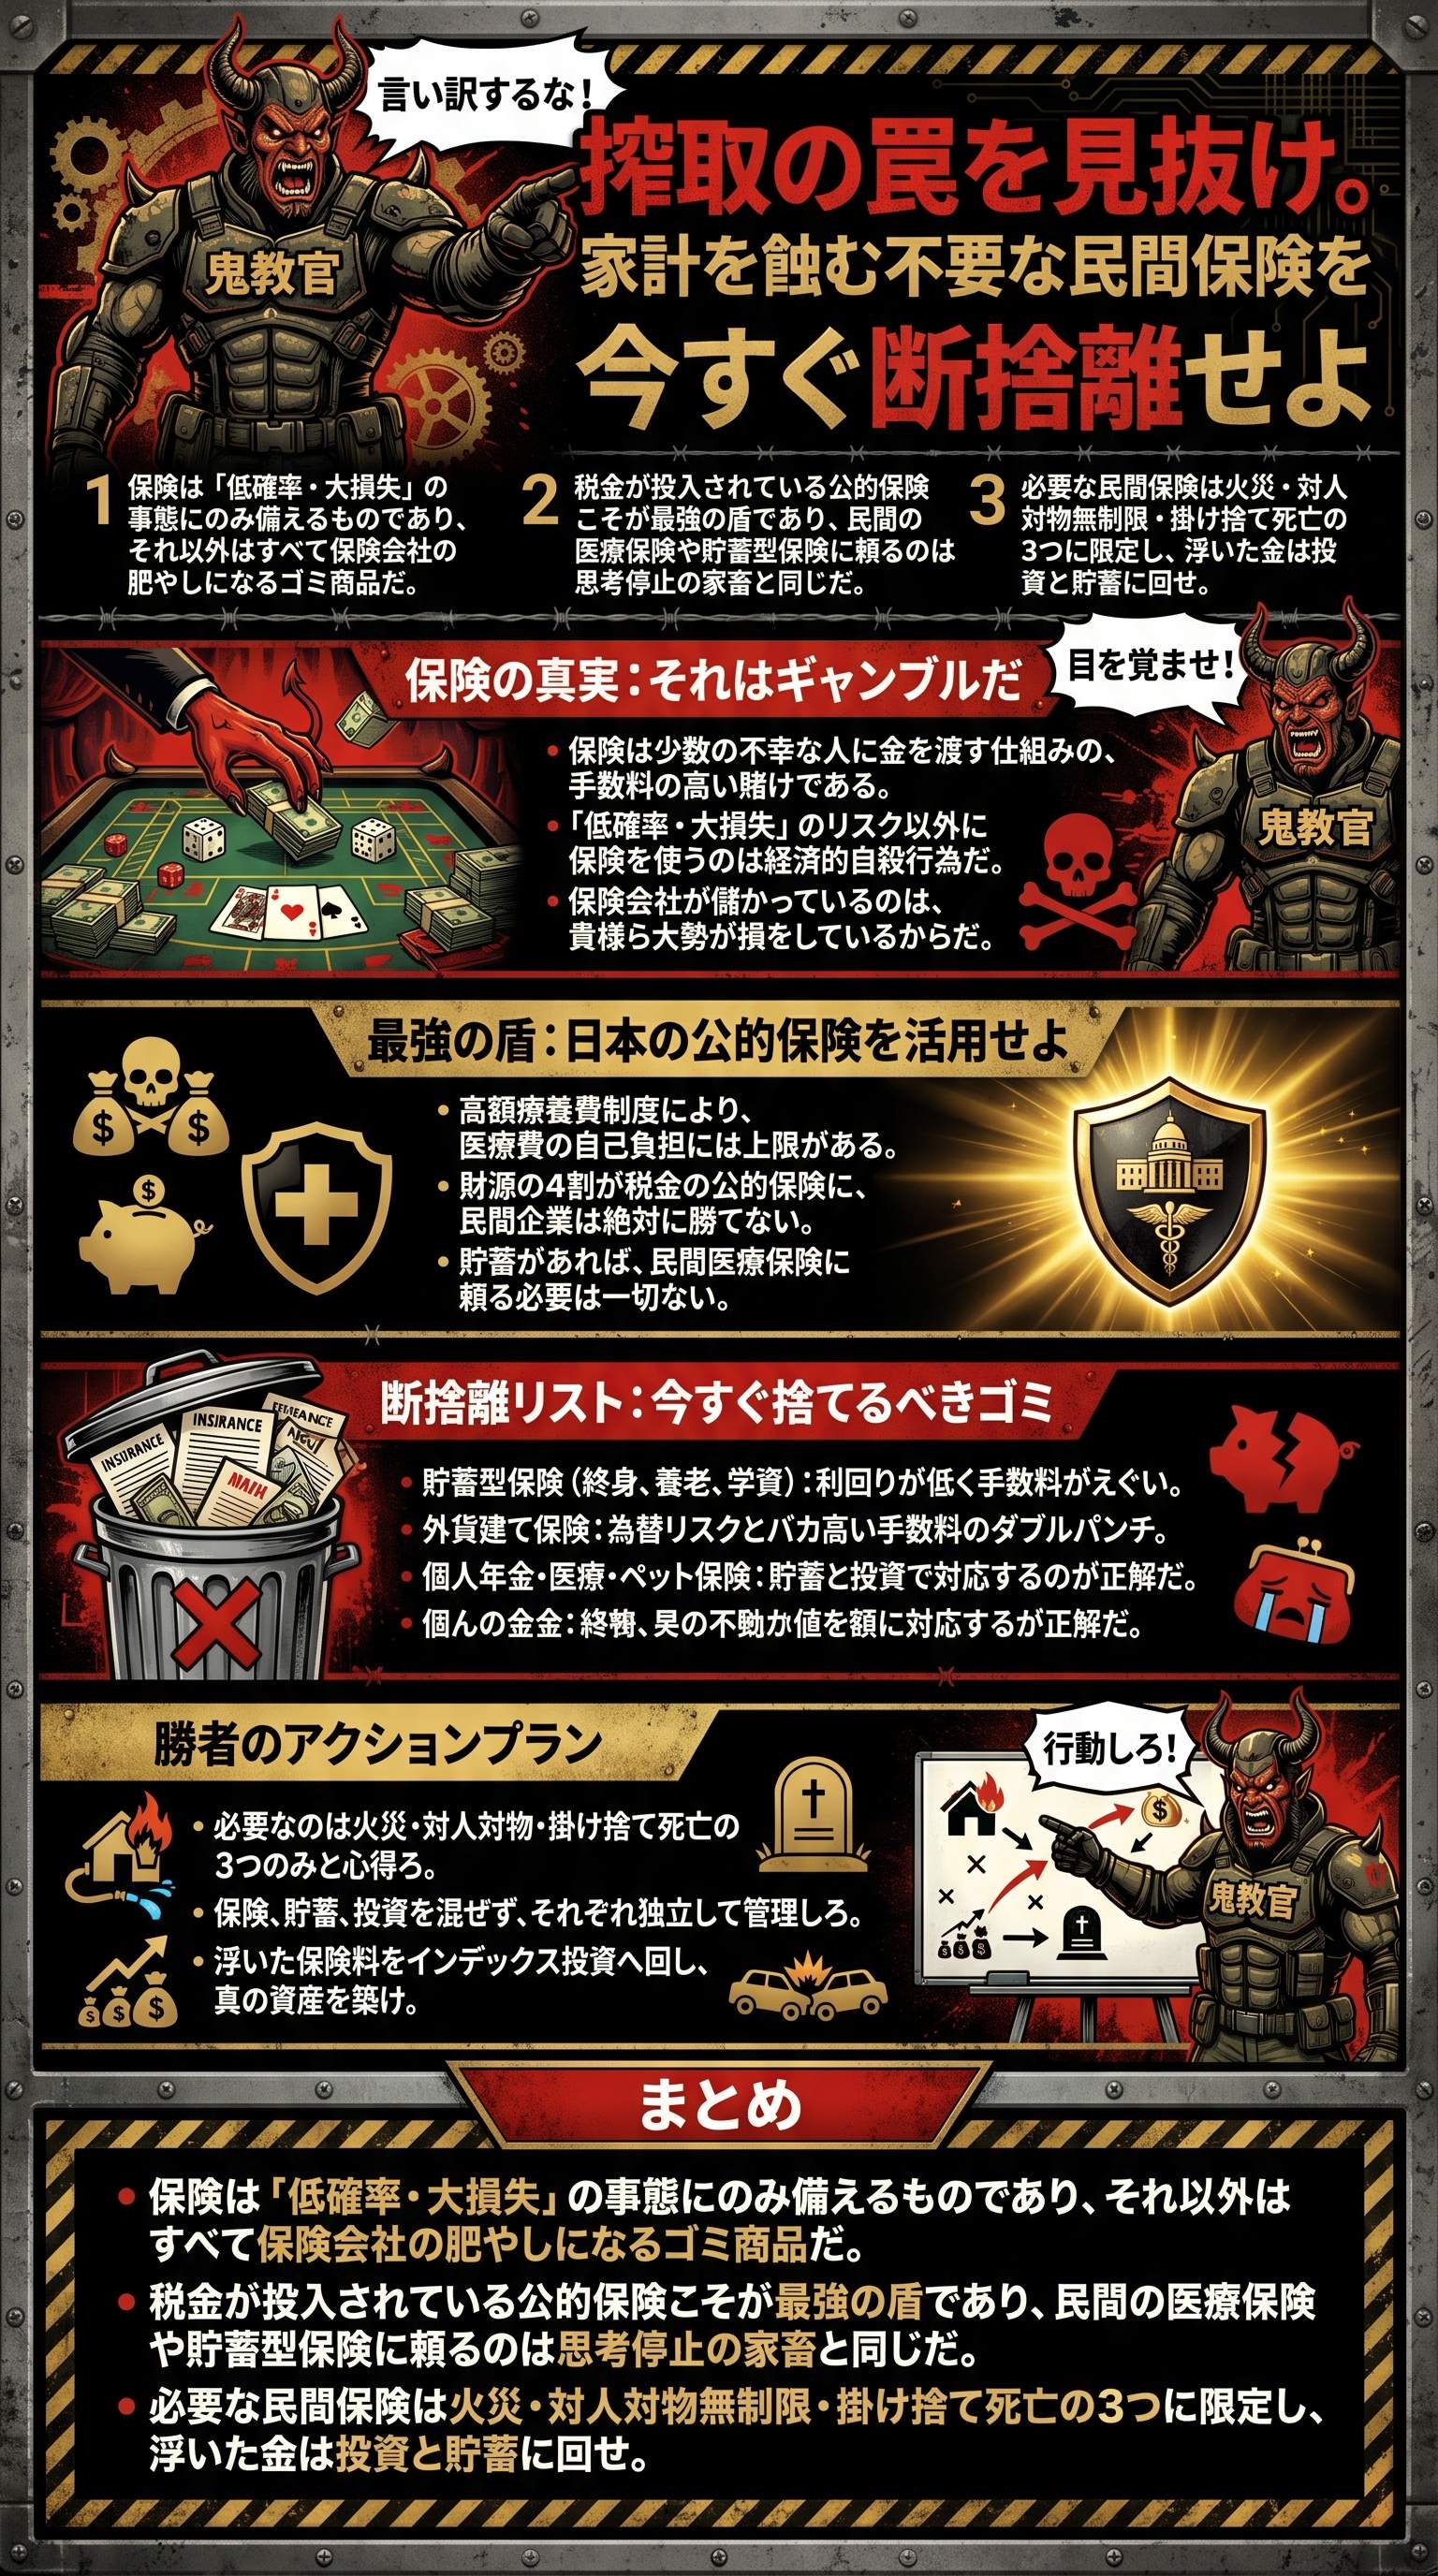
保険は低確率かつ大損失のリスクのみに備える冷徹な手段だ
保険という仕組みの本質は、大勢から金を集めて不幸に見舞われた少数の人間に分配する、胴元が必ず勝つギャンブルだ。
貴様らが支払う保険料には、保険会社の社員の法外な年収や広告宣伝費、一等地のビル代といった膨大な手数料が含まれている。
この事実から目を背けるな。
高確率で発生するリスクや、発生しても貯金で解決できる小規模な損失に対して保険をかけるのは、わざわざ手数料を払って負け戦に挑む無能の極みだ。
保険は守りであって、資産を増やす手段ではない。
この大前提を脳に刻み込め。
さもなければ、貴様は一生、資本主義の捕食者たちに食い物にされるだけの雑魚として終わるだろう。
保険の本質は不幸を条件とした期待値の低いギャンブルである
多くの日本人が「お守り代わり」などという甘い言葉で自分を正当化しているが、現実はもっと醜い。
保険とは、貴様が不幸になることに金を賭け、外れれば全額没収されるゲームだ。
手数料がたっぷりと抜かれた商品を買い、大多数の人間が損をすることで、一部の人間と保険会社が潤う構造になっている。
これを知りながらなお、「もしもの時が不安だから」と思考停止を続ける貴様は、ただの餌食だ。
今すぐその無能な考えを捨て、確率と統計に基づいた論理的な思考を取り戻せ。
公的保険という最強の制度が貴様をすでに守っている
日本の公的保険は、税金が投入されているため、民間保険が逆立ちしても勝てない最強の保証だ。
医療費の自己負担が一定額に抑えられる高額療養費制度や、万が一の際に家族を守る遺族年金が存在する。
財源の約4割に税金が投入されている公的制度を無視して、民間保険に頼るなど正気の沙汰ではない。
貴様は既に強力な鎧を纏っているのに、なぜその上に重くて使い物にならないガラクタを重ね着しようとするのか。
今すぐ自分の公的保証額を計算し、不足分だけを最小限のコストで補う戦略に切り替えろ。
貴様らは、自分のリスク許容度すら把握していない。
まずは、自分がどれだけの資産を持ち、公的保険でどこまでカバーされるかを明確にしろ。
それができない雑魚に、自由を手に入れる資格はない。
加入を検討すべき唯一の民間保険は3つに限定される
貴様が加入を許されるのは、公的保険でもカバーしきれない致命的なリスクに備えるための3種類だけだ。
それ以外はすべて不要だ。
断言する。
まず1つ目は火災保険。
家が燃えれば数千万円単位の損失になり、貯金だけでは再起不能になるからだ。
2つ目は、自動車や自転車による事故に備える対人・対物無制限の損害保険。
人の命を奪えば賠償金は億単位に膨れ上がる。
3つ目は、未成年の子供など養うべき家族がいる場合に限った掛け捨ての死亡保険だ。
これらはすべて「低確率・大損失」の条件を満たす。
これ以外の保険に1円でも払っているなら、貴様はただの浪費家だ。
貯蓄型保険という名のぼったくり商品を今すぐ解約しろ
「将来のために積立ても兼ねて」という言葉に騙されるな。
保険と貯蓄を混ぜるのは、混ぜるな危険の鉄則を無視する自殺行為だ。
貯蓄型保険の利回りは、保険会社の膨大な手数料を引かれた後のカスのようなものだ。
保険は保障のために掛け捨てで安く抑え、浮いた金を自分で投資に回したほうが、最終的に手元に残る金は圧倒的に多くなる。
両方をセットにした商品は、どちらの機能も中途半端な欠陥品に過ぎない。
安くて保障の厚い掛け捨てこそが正義だ。
手数料の高い「特製幕の内弁当」ではなく、必要な具材を単品で揃えるのが真の賢者の選択だ。
お勧めの掛け捨て保険はコストの低さで選べ
もし死亡保険が必要なら、ネット生保などの徹底的にコストを抑えた商品を選べ。
貴様の目的は、家族の教育費や生活費という具体的な欠損を埋めることだ。
無駄に多額の保険金をかけるのは、ただの金の無駄遣いだ。
月5,000円以上保険料を払っているなら、貴様は保険会社の優秀なカモだと自覚しろ。
今すぐ自分の加入状況を確認しろ。
二重に保障をかけている無能に、貯金ができるわけがない。
行動の遅い雑魚は、明日も同じように無駄金を垂れ流し続ける。
今すぐ見直しを完了させろ。
医療保険や学資保険という「不安を売るゴミ」の正体
貴様らが最も騙されやすいのが医療保険だ。
病気や怪我が不安だという感情に訴えかけられ、毎月数千円をドブに捨てている。
日本には高額療養費制度があるため、どんなに治療費がかかっても月額の自己負担には上限がある。
100万円の治療を受けても、実際に払うのは数万から十数万円程度だ。
この程度の金額を貯金で用意できないようなら、保険に入る前にまず生活を立て直せ。
高確率で起きる「入院」に保険をかけるのは、貯金の先食いをしているだけであり、保険会社に手数料を寄付しているのと変わらない。
学資保険は高確率事象への備えとしては不適切だ
子供が18歳になるまで成長し、学費が必要になるのは「高確率」で起きる出来事だ。
高確率で発生するリスクに保険は馴染まない。
保険会社も利益を出さなければならない以上、貴様が払った金よりも少ない、あるいはほとんど増えない金額しか戻ってこない仕組みになっている。
さらに、途中で解約すれば元本割れするリスクまで背負わされる。
学費が必要なら、計画的に貯金をするか、新 NISA などの非課税制度を活用して投資で増やせ。
教育費を保険で備えるのは手段を間違えた無能の選択だ。
インフレのリスクにも対応できないガラクタを抱えて安心している場合ではない。
ペット保険や地震保険に潜む期待外れの現実
ペットの医療費も同様だ。
ペットを飼えば病気になるのは当たり前であり、その費用を払えないならそもそも飼う資格がない。
地震保険にしても、火災保険の 30% 〜 50% しか保障されず、全損判定を受けない限り十分な金は降りない。
期待していたほどの保障が得られないことに気づいた時には既に遅い。
感情に流されるな。
数字を見ろ。
論理で判断しろ。
貴様の財布を守るのは、テレビ CM のイメージではなく、正確な知識と冷徹な損得勘定だ。
| 保険の種類 | 不要な理由 | 推奨される代替案 |
|---|---|---|
| 医療保険 | 高額療養費制度で上限があるため | 30万〜100万円程度の生活防衛資金 |
| 学資保険 | 利回りが低くインフレに弱いため | 新 NISA 等による投資と計画的な貯蓄 |
| 貯蓄型保険 | 手数料が膨大で資金が拘束されるため | ネット生保の掛け捨て保険 + 投資 |
外貨建て保険という銀行員の小遣い稼ぎを拒絶しろ
「円安対策になる」「利回りが高い」という銀行員のセールストークはすべて嘘だ。
外貨建て保険の実態は、バカ高い為替手数料と運用手数料を貴様から剥ぎ取り、その一部を貴様に還元するふりをしているだけのぼったくり商品だ。
事実、この商品のえぐさに金融庁すら激怒している。
貴様が100万円預けても、その半分近くが手数料として消えるケースすらある。
本当に外貨で資産を持ちたいなら、自分でドルを買って米国株や ETF に投資しろ。
わざわざ手数料の高い保険というフィルターを通すな。
銀行員にとって貴様は、ノルマを達成するための「歩く財布」に過ぎないことに気づけ。
貴様はいつまで、他人の利益のために自分の労働力を差し出し続けるつもりだ。
この瞬間に、すべての外貨建て保険の勧誘を拒絶し、既に持っているなら損切りを検討しろ。
泣き言は聞かない。
払い済み保険という詐欺的トリックの正体を見破れ
保険を見直そうとすると、狡猾な営業マンは「払い済み保険」という選択肢を提示してくる。
「今解約すると損ですよ。保険料を払わずに保障を続けましょう」という甘い囁きだ。
だが、これこそが貴様を捕らえて離さないピラニアのような罠だ。
払い済み保険とは、現在の解約返戻金を元手に、今の年齢で新たに保険を買い直す行為に過ぎない。
つまり、損が確定した状態で、さらに効率の悪い保険を契約させられているのだ。
この事実に気づかない無能は、一生、保険会社の掌の上で転がされ続けることになる。
損切りできない臆病者が資産を失い続ける
「これまで払った保険料がもったいない」というサンクコスト(埋没費用)に囚われるな。
過去に犯した過ちは、今この瞬間に断ち切らなければ、未来の損失をさらに拡大させるだけだ。
100万円払って70万円しか戻ってこないとしても、その70万円を年利 5% で運用すれば、15年後には約 150 万円になる。
一方、無能な保険に預けっぱなしにすれば、15年経っても雀の涙ほどの増額しか見込めない。
今この瞬間の損切りが、10年後の大きな富を生む。
貴様に必要なのは、過去を悔いる涙ではなく、未来を切り開く断固たる決断力だ。
保険・貯蓄・投資を混ぜるな危険の鉄則
資産運用の鉄則は、目的ごとに商品を使い分けることだ。
保険は「保障」、貯金は「生活防衛」、投資は「増やす」だ。
これらをセットにした商品は、利便性を謳いながら、その実、手数料を隠蔽するための装置でしかない。
混ぜれば混ぜるほど、貴様の手元に残る金は減っていく。
シンプルに考えろ。
複雑な商品は貴様を混乱させ、搾取するための道具だ。
知識を武器に老後の不安を粉砕しろ
老後の不安を煽る保険会社の広告を信じるな。
貴様の最大の武器は、正しい知識と、それを即座に実行に移す行動力だ。
思考停止の家畜のまま死にたいか。
それとも、自らの意志で資産を築く成功者になりたいか。
今すぐ決めろ。
無能な習慣を捨て去り自らの力で未来の資産を勝ち取れ
貴様らがこれまで信じてきた「保険という名の常識」は、金融業界が作り上げた精巧な幻想だ。
公的保険という最強の守りがある日本において、民間保険に多額の金を投じるのは、不合理極まりない行為だ。
今すぐ家計を点検し、不要な保険をすべて削ぎ落とせ。
その浮いた金で、生活防衛資金を蓄え、余剰資金を全世界株や S&P500 といった健全な投資に回せ。
時間は残酷だ。
行動を先延ばしにするほど、貴様の資産形成のチャンスは失われていく。
無能なまま終わるか、今すぐ目を醒ますか、二つに一つだ。
自分の足で立ち金融の真実に触れる覚悟を持て
保険会社の担当者に相談するなど、泥棒に鍵を預けるようなものだ。
彼らは貴様の幸せではなく、自分の成約手数料のために動いている。
他人に依存するのをやめ、自ら学び、自ら判断しろ。
世の中には知らないと損をすることが溢れているが、知っていれば防げる損も多い。
貴様が流した汗の対価である金を、簡単に他人に明け渡すな。
自らの資産を守れるのは、貴様の論理と意志だけだ。
感情を排除し、冷徹な数字の世界で勝負しろ。
それが成功への唯一の道だ。
行動しない者に成功という果実が与えられることはない
この記事を読んでも、「いい話を聞いた」で終わらせるゴミのような人間が 9 割だ。
残りの 1 割だけが、今すぐ証券口座を開き、保険を解約し、真の自由への一歩を踏み出す。
- 証券口座の開設自分の力で資産を運用する第一歩だ。
- 不要な保険の解約搾取の鎖を断ち切る決断をしろ。
- 真の自由への一歩依存を捨て、自立した投資家になれ。
貴様はどちらだ。
無能な多数派に埋もれるのか、それとも孤独な成功の階段を登り始めるのか。
言い訳を並べる前に動け。
貴様の未来は、今この瞬間の選択によって決まっている。
後悔したくなければ、思考停止の家畜を今すぐ卒業しろ。
今すぐ動け。
言い訳は聞かない。
