
こんにちは、まなびクマだよ。
今日もいっしょに、たいせつなことを楽しく学んでいこうね。
最初の一歩!「お守りのお金」を準備する
新NISAでお金を増やしたい!
そう思ってワクワクしているみんな、ちょっと待ってほしいんだ。
実は、投資を始める前に絶対にやっておくべき大事な準備があるんだよ。
それは、病気やケガ、急に仕事がなくなった時のための「お守りのお金」を確保することなんだ。
これを専門用語で「生活防衛資金」と呼ぶんだクマ。
でも、難しい言葉で覚える必要はないよ。
要は「何かあった時に半年から2年は暮らせる貯金」があれば安心だっていうことなんだ。
もしこのお守りがないと、株価が下がった時にパニックになって、せっかくの資産を安く売ってしまうかもしれない。
だからこそ、「最悪の事態」を想定して動くのがプロのやり方なんだ。
まずは自分の生活費が月いくらか計算して、その半年分を銀行に置いておこう。
それ以外の「しばらく使う予定のないお金」が、ようやく投資に回せる「余裕資金」になるんだよ。
投資はあくまで、心に余裕がある状態でやるものなんだクマ。
だから、貯金が100万円に満たない人は、まずは貯金を増やすことからスタートしよう。
実は、この「守りの姿勢」こそが、将来の大きな利益を生む最強の土台になるんだ。
焦る気持ちはわかるけど、まずは足元を固めることが成功への近道なんだよ。
準備ができた人だけが、次のステップへ進めるんだクマ!
| お金の種類 | 役割 | 置き場所 |
|---|---|---|
| 生活防衛資金 | 毎日の暮らしを守る | 銀行の普通預金 |
| 将来資金 | 数年以内に使う | 銀行の定期預金など |
| 余裕資金 | 将来を豊かにする | 新NISA(投資信託) |
資金100万〜300万円!「じっくり」育てるコツ
さて、手元に100万円から300万円の余裕がある人は、どう動けばいいのかな?
結論から言うと、「王道のインデックス投資」から始めるのが一番おすすめなんだクマ。
「オルカン(全世界株式)」や「S&P500(米国株式)」という言葉を聞いたことはないかな。
これらは、世界中やアメリカの超エリート企業にまとめて投資できる、言わば「幕の内弁当」のような商品なんだ。
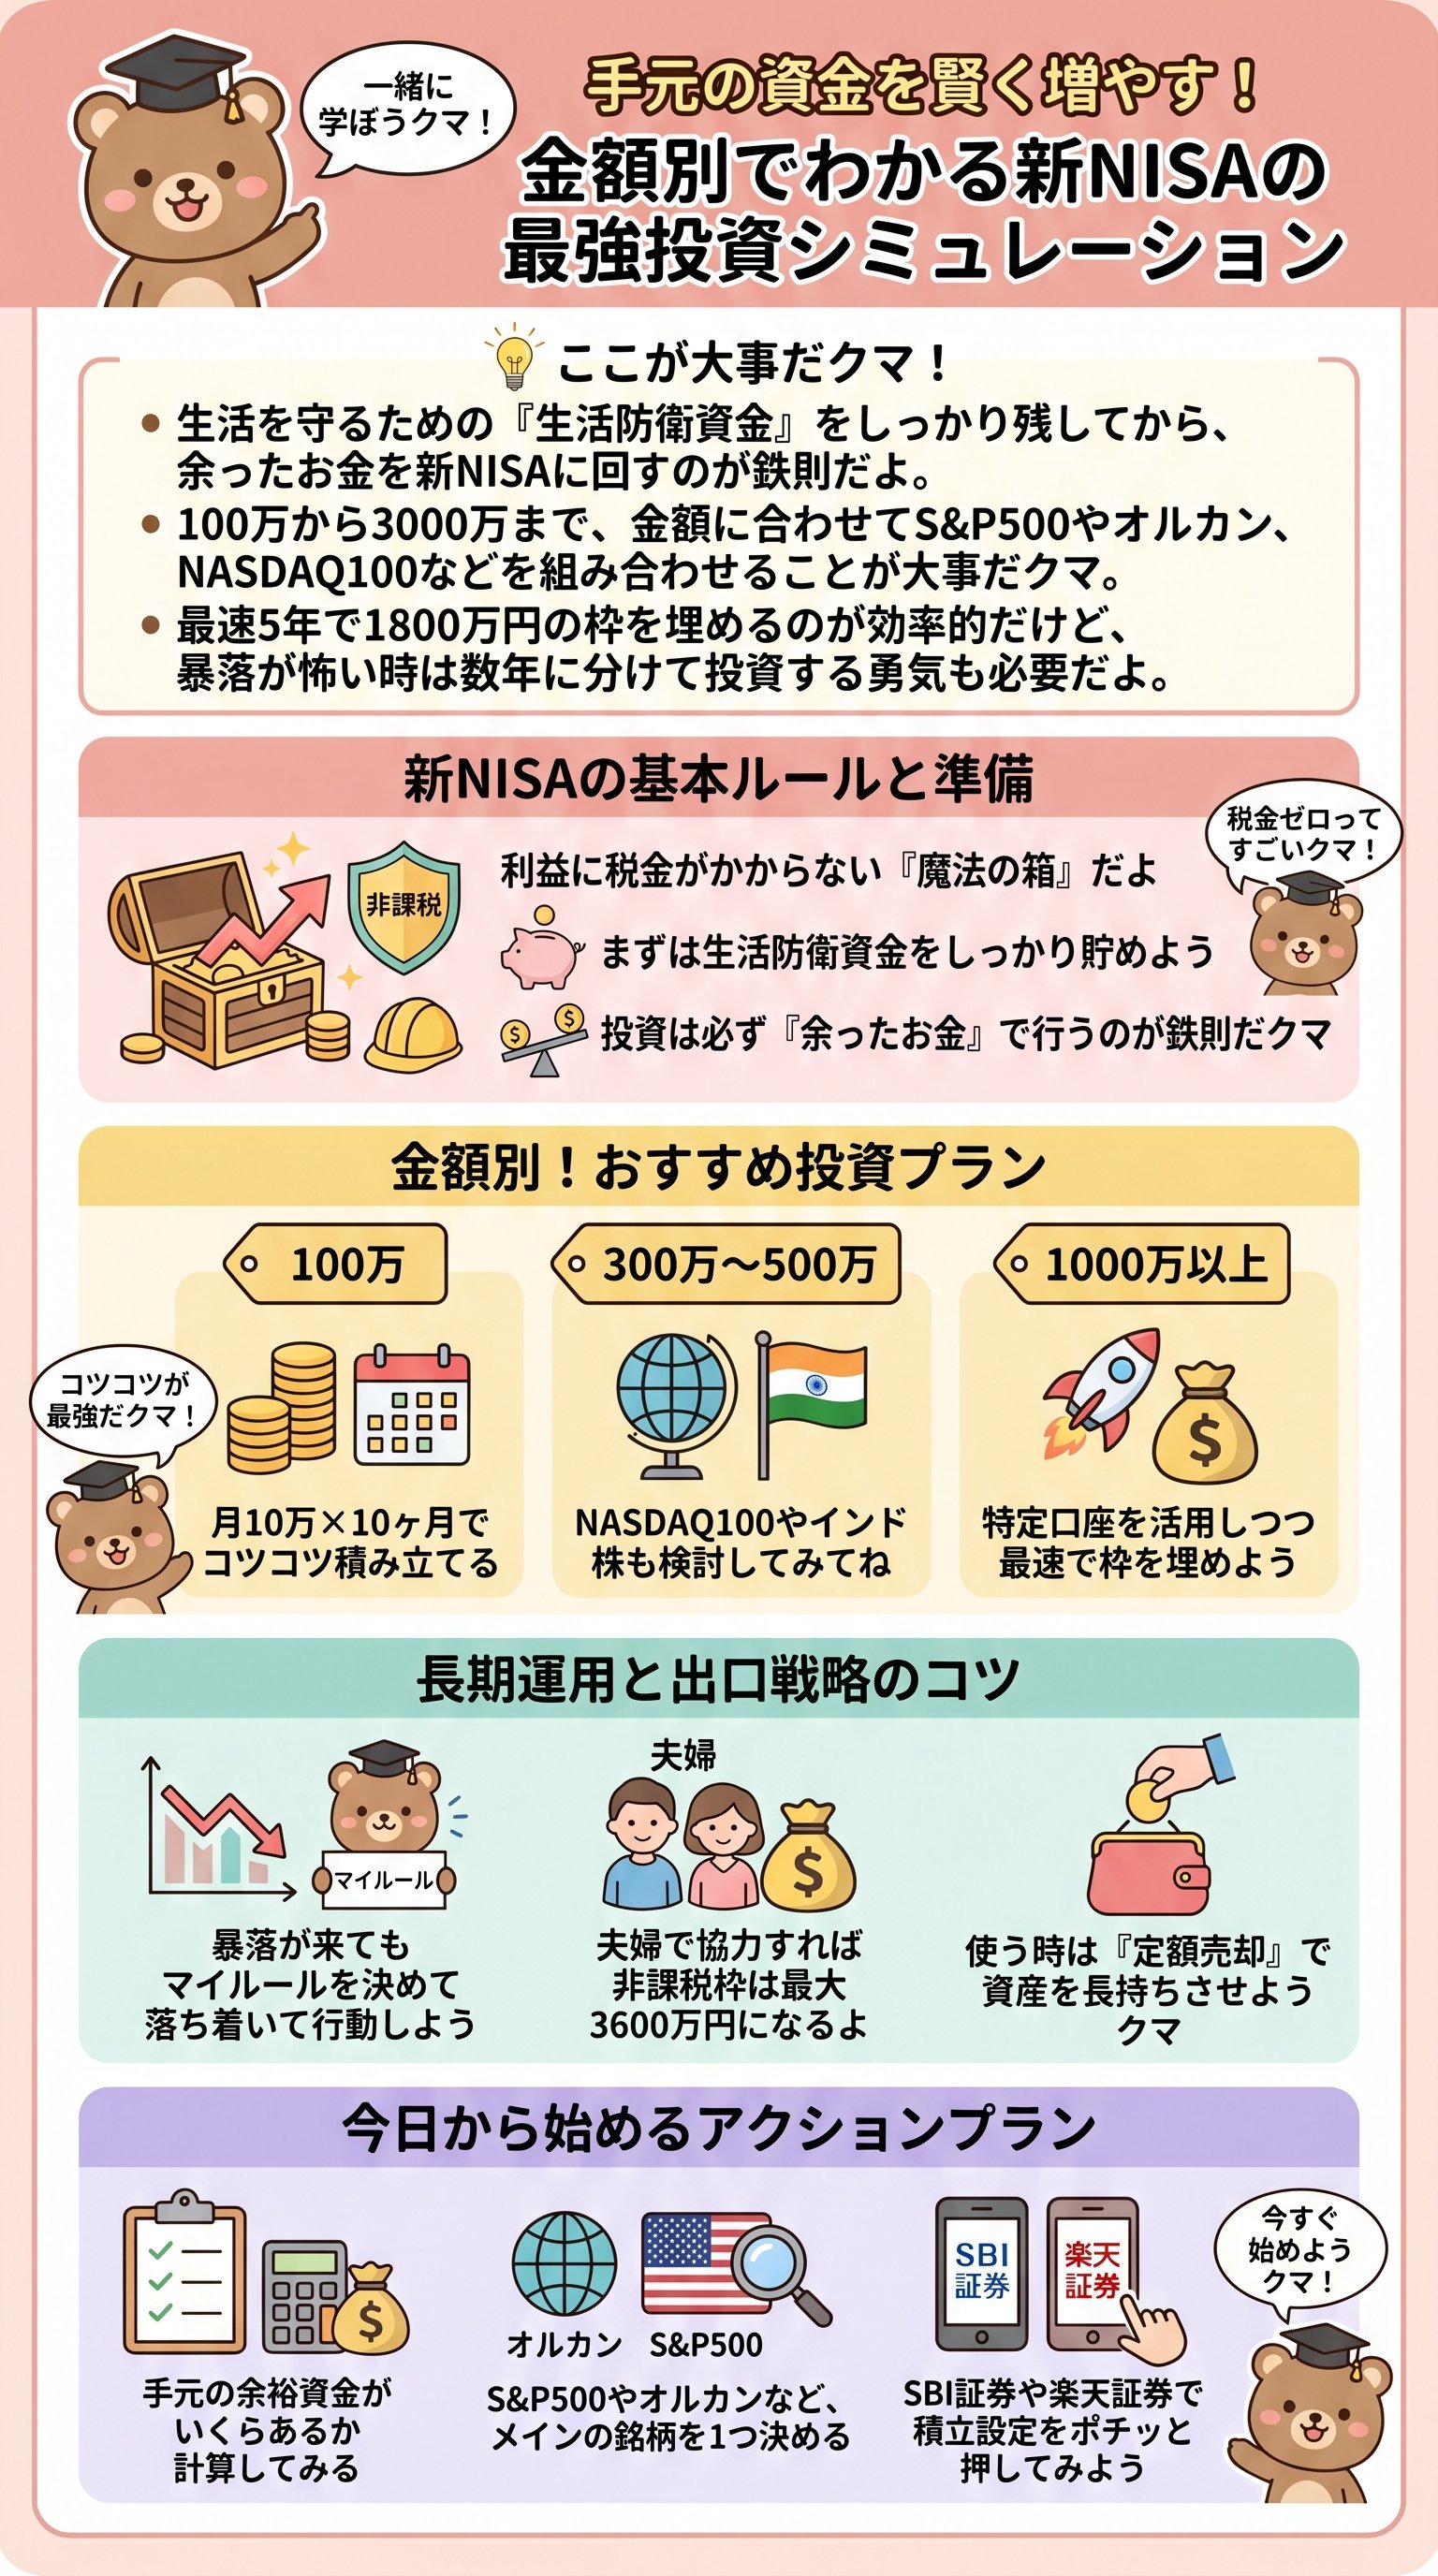
100万円あるなら、例えば「毎月10万円ずつ、10ヶ月かけて投資する」という方法が安心だよ。
なぜなら、一度に全部買うと、買った直後に暴落した時にショックが大きいからなんだ。
でも、もしキミが「自分はメンタルが強いクマ!」と思うなら、一括投資もアリなんだ。
理論上は、早く投資したほうがリターンは高くなる傾向があるからね。
ただ、初心者のうちは、無理せず月5万円〜10万円の積み立てから始めるのが無難だよ。
資金が300万円くらいあるなら、少しスパイスを加えてみるのも面白いかもしれない。
成長投資枠を使って、「NASDAQ100」や「FANG+」といった、もっと攻めた銘柄を検討してみよう。
これらはAppleやAmazon、Microsoftといった、世界を変えているIT企業に集中して投資するものなんだ。
- 1オルカンやS&P500をメインに据える
- 2月10万〜15万円のリズムで積み立てる
- 3暴落が来ても「バーゲンセールだ!」と喜べる精神力を持つ
実は、投資で一番大切なのは「途中でやめないこと」なんだ。
だから、自分が夜ぐっすり眠れるくらいの金額で積み立てるのが、本当の正解なんだよ。
今この瞬間から、コツコツと種をまき続ける者だけが、将来の大きな果実を手にできるんだ。
資金500万〜1000万円!「最速」で枠を埋める戦略
資金が500万円を超えてくると、新NISAの使い方も少しレベルアップするんだクマ。
新NISAには、1年間に投資できる上限が360万円というルールがある。
だから、500万円あるなら、まずは今年の枠をフルで使い切ることを考えてみよう。
具体的には、積み立て枠で月10万円、成長投資枠で月20万円、合計月30万円を投資するんだ。
これで年間360万円が埋まるから、残りの140万円は翌年のために取っておこう。
「非課税の枠を早く埋める」ことが、運用効率を最大にするコツなんだよ。
でも、もし1000万円持っているなら、新NISAの枠(年360万)だけではお金が余ってしまうよね。
そんな時は、「特定口座」という普通の課税口座も活用するんだ。
一旦そっちで運用しておいて、翌年になったら新NISAの枠に合わせて移し替えていくんだよ。
ここで、投資のスパイスとして「インド株」についても触れておきたいな。
インドは今、中国を抜いて人口が世界一になった、ものすごく勢いのある国なんだ。
これから道路や建物がどんどん増えて、経済が成長するのは間違いないと言われているんだクマ。
資金が1000万円もあるなら、将来のリターンもかなりの額になるはずだ。
年利5%なら、20年後には2600万円以上になっている計算なんだよ。
これだけの資産があれば、将来の不安はほとんど消えてしまうと思わないかな?
| 資金 | 戦略 | 注目ポイント |
|---|---|---|
| 500万円 | 年間360万投資 + 残り翌年 | 新NISA枠の最速利用 |
| 1000万円 | 新NISA + 特定口座活用 | 資金を寝かせない運用 |
| 共通 | インド株などのサテライト | リターンの向上を狙う |
資金3000万円!「家族の力」と「お小遣いマシン」
3000万円という大きなお金を持っているキミは、もうアッパーマス層の仲間入りだクマ!
ここまでくると、新NISAの1800万円という枠も、あっという間に埋まってしまう。
そこで考えたいのが、「家族全員で新NISAを使う」という必殺技なんだよ。
もし結婚しているなら、パートナーの口座でも新NISAを始めればいいんだ。
二人合わせれば、生涯で合計3600万円もの非課税枠が手に入る。
これだけあれば、家計にかかる税金をほぼゼロにしながら、巨額の資産を運用できるんだクマ。
また、まとまった資金があるなら、配当金(お小遣い)が出る投資も検討してみよう。
最近話題なのが、「SCHD」というアメリカの高配当株を集めた投資信託なんだ。
これは、ただお金が増えるだけでなく、定期的にお金が振り込まれる「チャリンチャリン」という楽しみがあるんだよ。
「SCHD」は、ただ配当が高いだけでなく、企業の質もすごく良いのが特徴なんだ。
増配、つまり「もらえるお小遣いが毎年増えていく」という魔法のような実績がある。
資産を売らなくても現金が入ってくる仕組みは、精神的にすごく楽になれるんだクマ。
- 1夫婦の非課税枠(合計3600万)をフル活用する
- 2最速5年で1800万円の枠を埋め尽くす
- 3SCHDなどの高配当銘柄で「出口」の現金を作る
資金が大きいほど、「二重課税」などの税金の話も大事になってくる。
でも、新NISA口座なら国内の税金はかからないから、実はすごくシンプルなんだよ。
3000万円を賢く運用すれば、キミの人生の自由度は10倍以上に跳ね上がるんだ。
お金の出口!「一生困らない暮らし」を作る方法
最後は、増やしたお金をどう使うか、つまり「出口戦略」の話をするクマ。
お金は貯めるだけじゃなくて、使ってこそ意味があるものだよね。
でも、せっかく増やした資産を一度に全部売ってしまうのは、もったいないんだよ。
おすすめは、「定額売却」といって、毎月決まった金額だけを引き出す方法なんだ。
例えば、3000万円の資産を運用しながら、毎月15万円ずつ売っていく。
すると、残ったお金は運用で増え続けるから、なかなか資産が減らないんだクマ。
シミュレーションしてみると、年利5%で運用しながら取り崩せば、驚くほど長持ちする。
ただ銀行から引き出すだけだと約17年で底をつくお金が、運用しながらだと35年ほども持つんだ。
45歳でリタイアしても、80歳ごろまで毎月15万円がもらえるなんて、すごいと思わないかな?
もちろん、景気が悪くなって資産が減る時期もあるかもしれない。
そんな時は、売る金額を少し減らすなどの「柔軟な対応」が必要になるんだ。
でも、新NISAでしっかり土台を作っておけば、その柔軟性も自然と身につくはずだよ。
ここまで読んでくれたキミなら、もう新NISAの使い方はバッチリだね。
資金の多寡に関わらず、「今日が一番若い日」だということを忘れないで。
小さな一歩が、20年後、30年後のキミを、最高の笑顔にしてくれるんだクマ。
- 暴落が来ても焦らず、淡々と積み立てを続ける。
- 資金に合わせて、自分にぴったりのプランを選ぶ。
- 最後は「取り崩し」のルールを決めて、人生を楽しむ!
さあ、勇気を出して、キミだけの素晴らしい投資の旅へ出かけよう!
まなびクマは、いつでもキミの挑戦を応援しているよ。
分からないことがあったら、いつでも聞いてほしいんだクマ!
