
こんにちは、まなびクマだよ。
今日もいっしょに、たいせつなことを楽しく学んでいこうね。
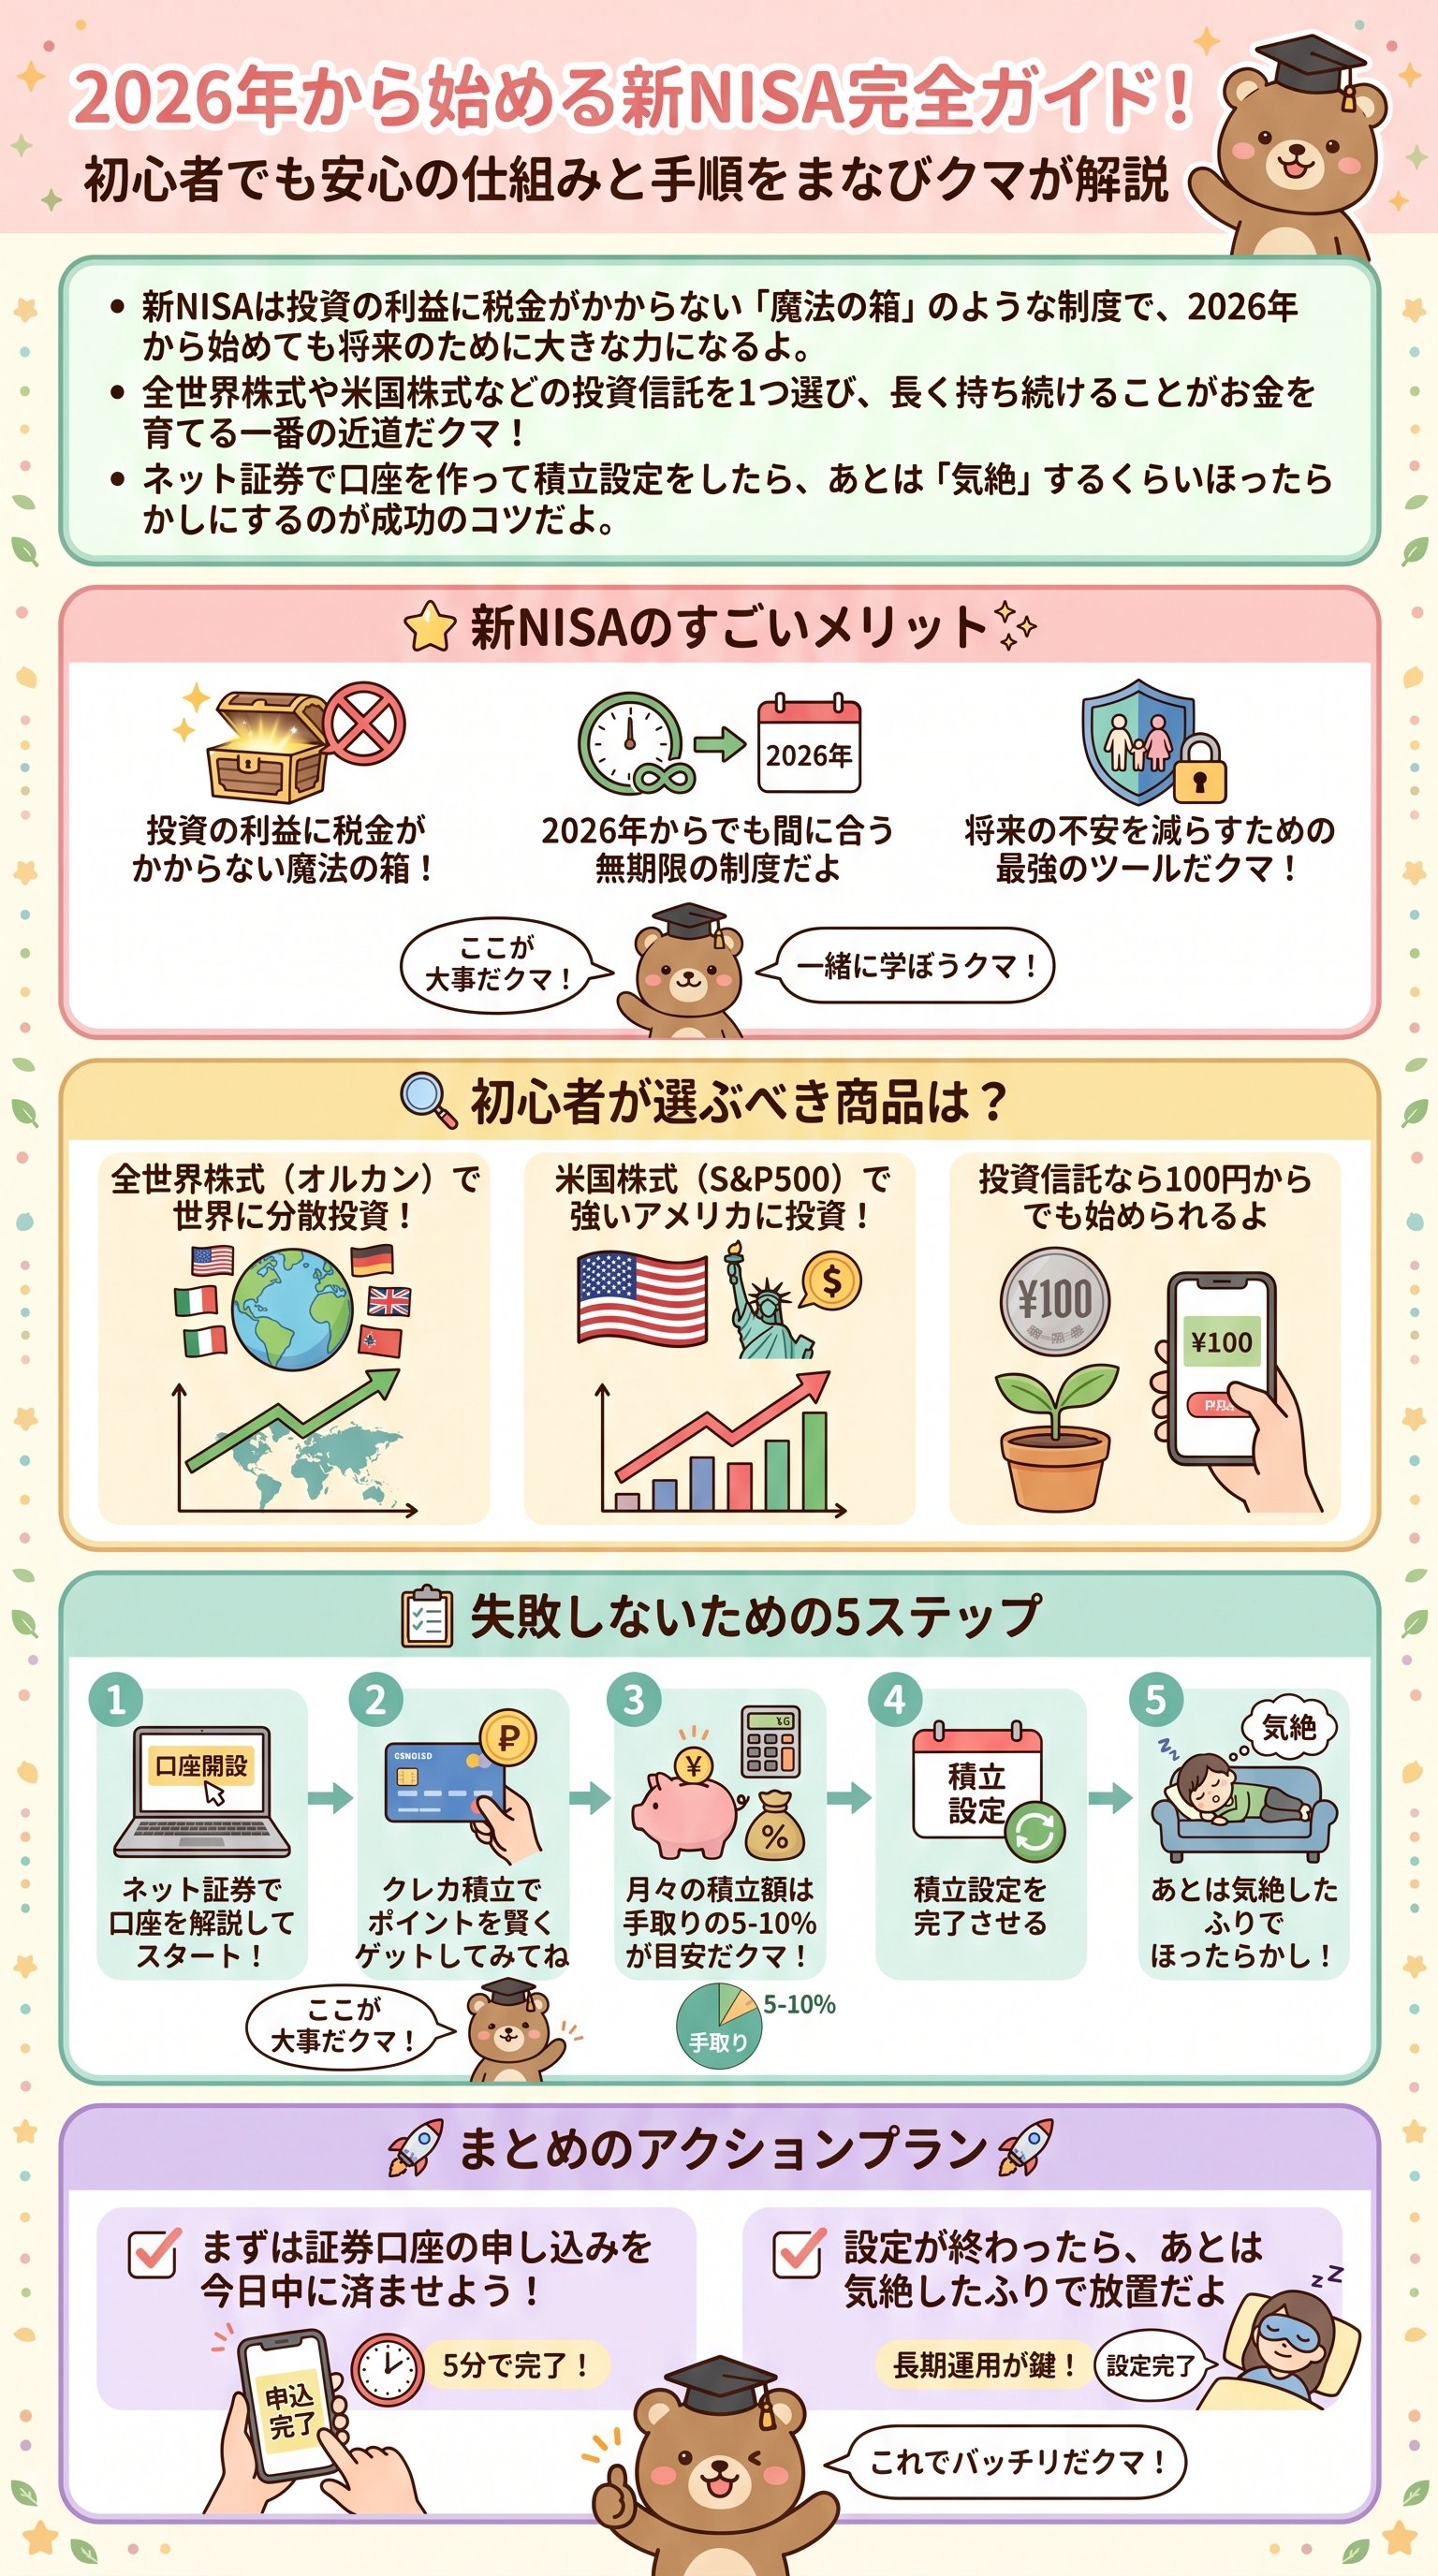
2026年からでも遅くない!新NISAは「魔法の貯金箱」
「新NISAに興味はあるけど、もう2026年だし遅すぎるかな?」なんて思っていないかな?
結論から言うと、まったく遅くないし、今から始めるのが最高のタイミングなんだクマ!
実は、新NISAは以前の制度よりもパワーアップして、僕たちの味方になってくれる「魔法の箱」に進化したんだよ。
普通、株などで10万円の利益が出ると、約2万円(20%)も税金で持っていかれちゃうんだ。
でも、新NISAという「魔法の箱」の中で運用すれば、利益はまるまる10万円もらえるんだよ!
これって、ドラえもんのポケットくらいすごいことだと思わないかな?
新NISAがどれほどおトクになったのか、昔の制度と比べてみたクマ。
| 項目 | 旧つみたてNISA | 新NISA(つみたて投資枠) |
|---|---|---|
| 年間に投資できる額 | 40万円まで | 120万円まで(成長枠合わせ360万) |
| 非課税で持てる期間 | 20年間だけ | 一生ずっと(無期限) |
| 合計で投資できる枠 | 800万円まで | 1800万円まで |
つまり、「もっとたくさん」「もっと長く」お金を非課税で守れるようになったんだね。
だからこそ、2026年からスタートしても、一生使える強力な武器になるんだクマ!
今この瞬間が、君のこれからの人生で一番若い日なんだよ。
「でも、1800万円なんて大金、一生かかっても貯められないよ」と不安になるかもしれない。
でも大丈夫、新NISAは「自分のペースで、コツコツ」埋めていけばいい制度なんだ。
無理に満額を目指さなくても、月1万円や3000円から始めるだけでも、将来の自分への大きなプレゼントになるんだ。
だから、「結婚資金が必要になったから少し引き出そう」という時も、柔軟に使い直せるんだ。
この「使い勝手の良さ」こそが、新NISAが神制度と呼ばれる理由なんだクマ!
まずは、「自分にはまだ早い」という心のブレーキを外すことから始めてみよう。
お金を育てる最強のタネ!「オルカン」と「S&P500」の秘密
「新NISAの口座は作ったけど、何を買えばいいの?」という質問が一番多いクマ。
ズバリ、初心者さんは「投資信託(とうししんたく)」という、詰め合わせパックを選ぼう!
これは、プロが世界中のいい会社をまとめて袋詰めにしてくれた、便利なセットなんだ。
特におすすめなのが、次の2つの「王道」と呼ばれる銘柄なんだ。
- eMAXIS Slim全世界株式(オール・カントリー)通称「オルカン」。これ1つで地球全体の経済に乗っかれる。
- eMAXIS Slim米国株式(S&P500)アップルやグーグルなど、アメリカの最強500社に投資できる。
「どっちがいいの?」と悩むかもしれないけど、実はどっちを選んでも正解なんだクマ!
オルカンは、もしアメリカの元気がなくなっても、他の国がカバーしてくれるから安心感がある。
米国株式は、今をときめくAI企業などの成長力がすごいから、もっとお金を増やせる可能性があるんだ。
もし1つの会社だけに投資して、その会社が倒産したら、お金はゼロになっちゃうよね。
でも、投資信託なら数千社に分けているから、どこか1社がダメになっても全体では守られるんだ。
これが、僕たち一般人が大ケガをせずに資産を増やすための「絶対ルール」なんだクマ!
過去のデータでは、どちらも長く持ち続ければ年平均5%〜10%くらいで増えているんだ。
「5%」と聞くと少なく感じるかもしれないけど、これが30年続くと、とんでもない魔法が起きる。
実は、「複利(ふくり)」という、増えたお金がさらにお金を生む仕組みが働くからなんだクマ。
| 運用期間 | 元本(月3万円の場合) | 運用結果(年利5%の場合) |
|---|---|---|
| 10年後 | 360万円 | 約465万円 |
| 20年後 | 720万円 | 約1,230万円 |
| 30年後 | 1,080万円 | 約2,500万円 |
見てみて!
30年後には、預けたお金の2倍以上になっている計算なんだクマ!
「お金にお仕事をしてもらう」というのは、こういうことなんだね。
だから、難しく考えすぎず、まずはこの「王道」のタネをまくことから始めてみよう。
今日からできる!失敗しないための「5つのステップ」
よし、新NISAを始める覚悟が決まったかな?
最短でスタートするための「黄金の5ステップ」を教えるよ。
この通りに進めれば、誰でも今日から投資家の仲間入りができるんだクマ!
- 1ネット証券で口座を作る楽天証券かSBI証券のどちらかを選べば間違いないよ。
- 2クレジットカードを用意するカード払いで積み立てると、ポイントがザクザク貯まるんだ。
- 3買う銘柄を決めるさっき教えた「オルカン」か「S&P500」を1つ選ぼう。
- 4毎月の金額を決める手取りの5%〜10%くらいから、無理なく始めるのがコツだよ。
- 5積立設定をポチる一度設定したら、あとは寝て待つだけ。これが一番大事なんだ。
ネット証券なら、スマホ1つでいつでも手続きできて、手数料も世界で一番安いくらいなんだ。
特に、「eMAXIS Slim」シリーズのような手数料が安い商品を選ぶのが、成功への近道。
わずかな手数料の差が、20年後には数十万円の差になって返ってくるから要注意だよ。
投資のお金は「先取り」で確保するのが鉄則なんだ!
「余ったお金で投資しよう」と思っても、ついつい使っちゃうのが人間だよね。
だから、お給料が入ったら真っ先にNISAに回るように設定しちゃうのが、賢い方法なんだ。
これを専門用語で「ドル・コスト平均法」と言って、実はプロも推奨する最強の買い方なんだよ。
一度設定してしまえば、あとは毎月勝手にお金が「魔法の箱」に積み上がっていく。
君が遊んでいる間も、寝ている間も、世界中のエリートたちが君のために働いてくれるんだ。
「自動でお金が貯まる仕組み」を一度作っちゃえば、もうこっちのものだクマ!
もし1000万円くらいまとまった貯金がある人は、一気に全額入れるのはちょっと待って。
半分は現金で残しておいて、残りの半分を数年かけて少しずつ投資に回すのが安心だよ。
「心に余裕を持てる金額」で始めることこそが、長く続けるための極意なんだ。
暴落が来ても大丈夫?「気絶」して待つのが成功の近道
投資を始めると、必ずいつか「株価がドカーンと下がる日」がやってくるクマ。
ニュースで「歴史的な大暴落!」なんて言われると、怖くなって全部売りたくなるかもしれない。
でも、ここが運命の分かれ道なんだ。
実は、暴落時こそ「バーゲンセール」だと思って、淡々と買い続ける人が最後に勝つんだ。
なぜなら、同じ1万円でも、株価が安いときの方が「たくさんの量」を買えるから。
将来、株価が戻ったときに、その安く仕込んだ分が爆発的な利益を生んでくれるんだクマ!
「投資で一番成績が良かった人は、投資しているのを忘れた人と、亡くなった人だった」
これは有名なジョークだけど、本質を突いているんだ。
毎日スマホの画面を見て一喜一憂するより、「気絶して放置」している方がお金は増える。
人間は感情があるから、どうしても「怖い」「欲張りたい」と思って失敗しちゃうんだね。
暴落は、いわば「春を待つための冬」のようなものなんだ。
過去100年の歴史を見ても、リーマンショックやコロナショックなど、何度も大暴落はあった。
でも、そのたびに世界経済は立ち直り、過去最高値を更新し続けてきたんだよ。
だから、嵐が来ても「あ、今はバーゲン中なんだクマ」と思って、スルーするのが正解!
もし不安で夜も眠れないなら、それは投資の金額が大きすぎるサインかもしれない。
そんなときは少し金額を減らして、自分が笑顔でいられる範囲に調整すればいいんだ。
新NISAの本当の目的は、お金を増やすことだけじゃなく、「将来の安心」を手に入れることだからね。
とにかく、途中でやめないこと。
これがたった一つの成功法則なんだ。
10年後、20年後に「あのとき始めておいて良かった」と笑っている君が、僕には見えるよ。
「継続は力なり」は、投資の世界でも最強の真理なんだクマ!
出口はどうする?増えたお金を「賢く使う」ためのルール
最後にお話しするのは、一番楽しい「お金を使うとき」のこと、つまり出口戦略(でぐちせんりゃく)だクマ!
せっかく増えたお金も、使わなきゃただの数字。
でも、「いつ、どうやって売ればいいの?」って迷っちゃうよね。
新NISAのメリットは、持っている間ずっと非課税だということ。
だから、一気に売ってお金にしちゃうと、その後の「増えるチャンス」を逃しちゃうんだ。
子供の学費が必要なときに100万円だけ売る、といった感じで「必要な分だけ取り出す」のがスマート!
特におすすめなのが、老後に年金の足しにするための「4%ルール」という考え方なんだ。
- 持っている資産の「4%」ずつを毎年売っていく。
- 残りの96%はそのまま運用し続ける。
- すると、資産がほとんど減らずに、お金を受け取り続けられる可能性が高いんだ!
| 売却の方法 | 特徴 | メリット |
|---|---|---|
| 一括売却 | 全額を現金にする | すぐにお金が手に入るが、増えるチャンスが消える |
| 定期売却 | 毎月決まった額を売る | 資産が長持ちして、精神的にも安定する |
「売った瞬間に暴落したらどうしよう?」と心配なら、売るタイミングも分ければいいんだ。
例えば、学費が必要になる数年前から、少しずつ現金化しておく。
これなら、直前で暴落が来ても「あらかじめ売っておいたから大丈夫」と安心できるよね。
新NISAは、君の人生を豊かにするための便利な道具箱なんだ。
「老後のため」だけじゃなく、「子供の夢のため」「家族との思い出のため」に使っていい。
「稼ぐ・増やす」の次は「賢く使う」を意識することで、人生の満足度はグンと上がるよ。
新NISAを始めるのに、遅すぎるなんてことは絶対にないんだクマ。
難しいことは僕たち「まなびクマ」がサポートするから、一緒に一歩ずつ進んでいこう!
「今日が人生で一番若い日」。
さあ、最高な未来のために、今すぐ始めようクマ!
