
こんにちは、まなびクマだよ。
今日もいっしょに、たいせつなことを楽しく学んでいこうね。
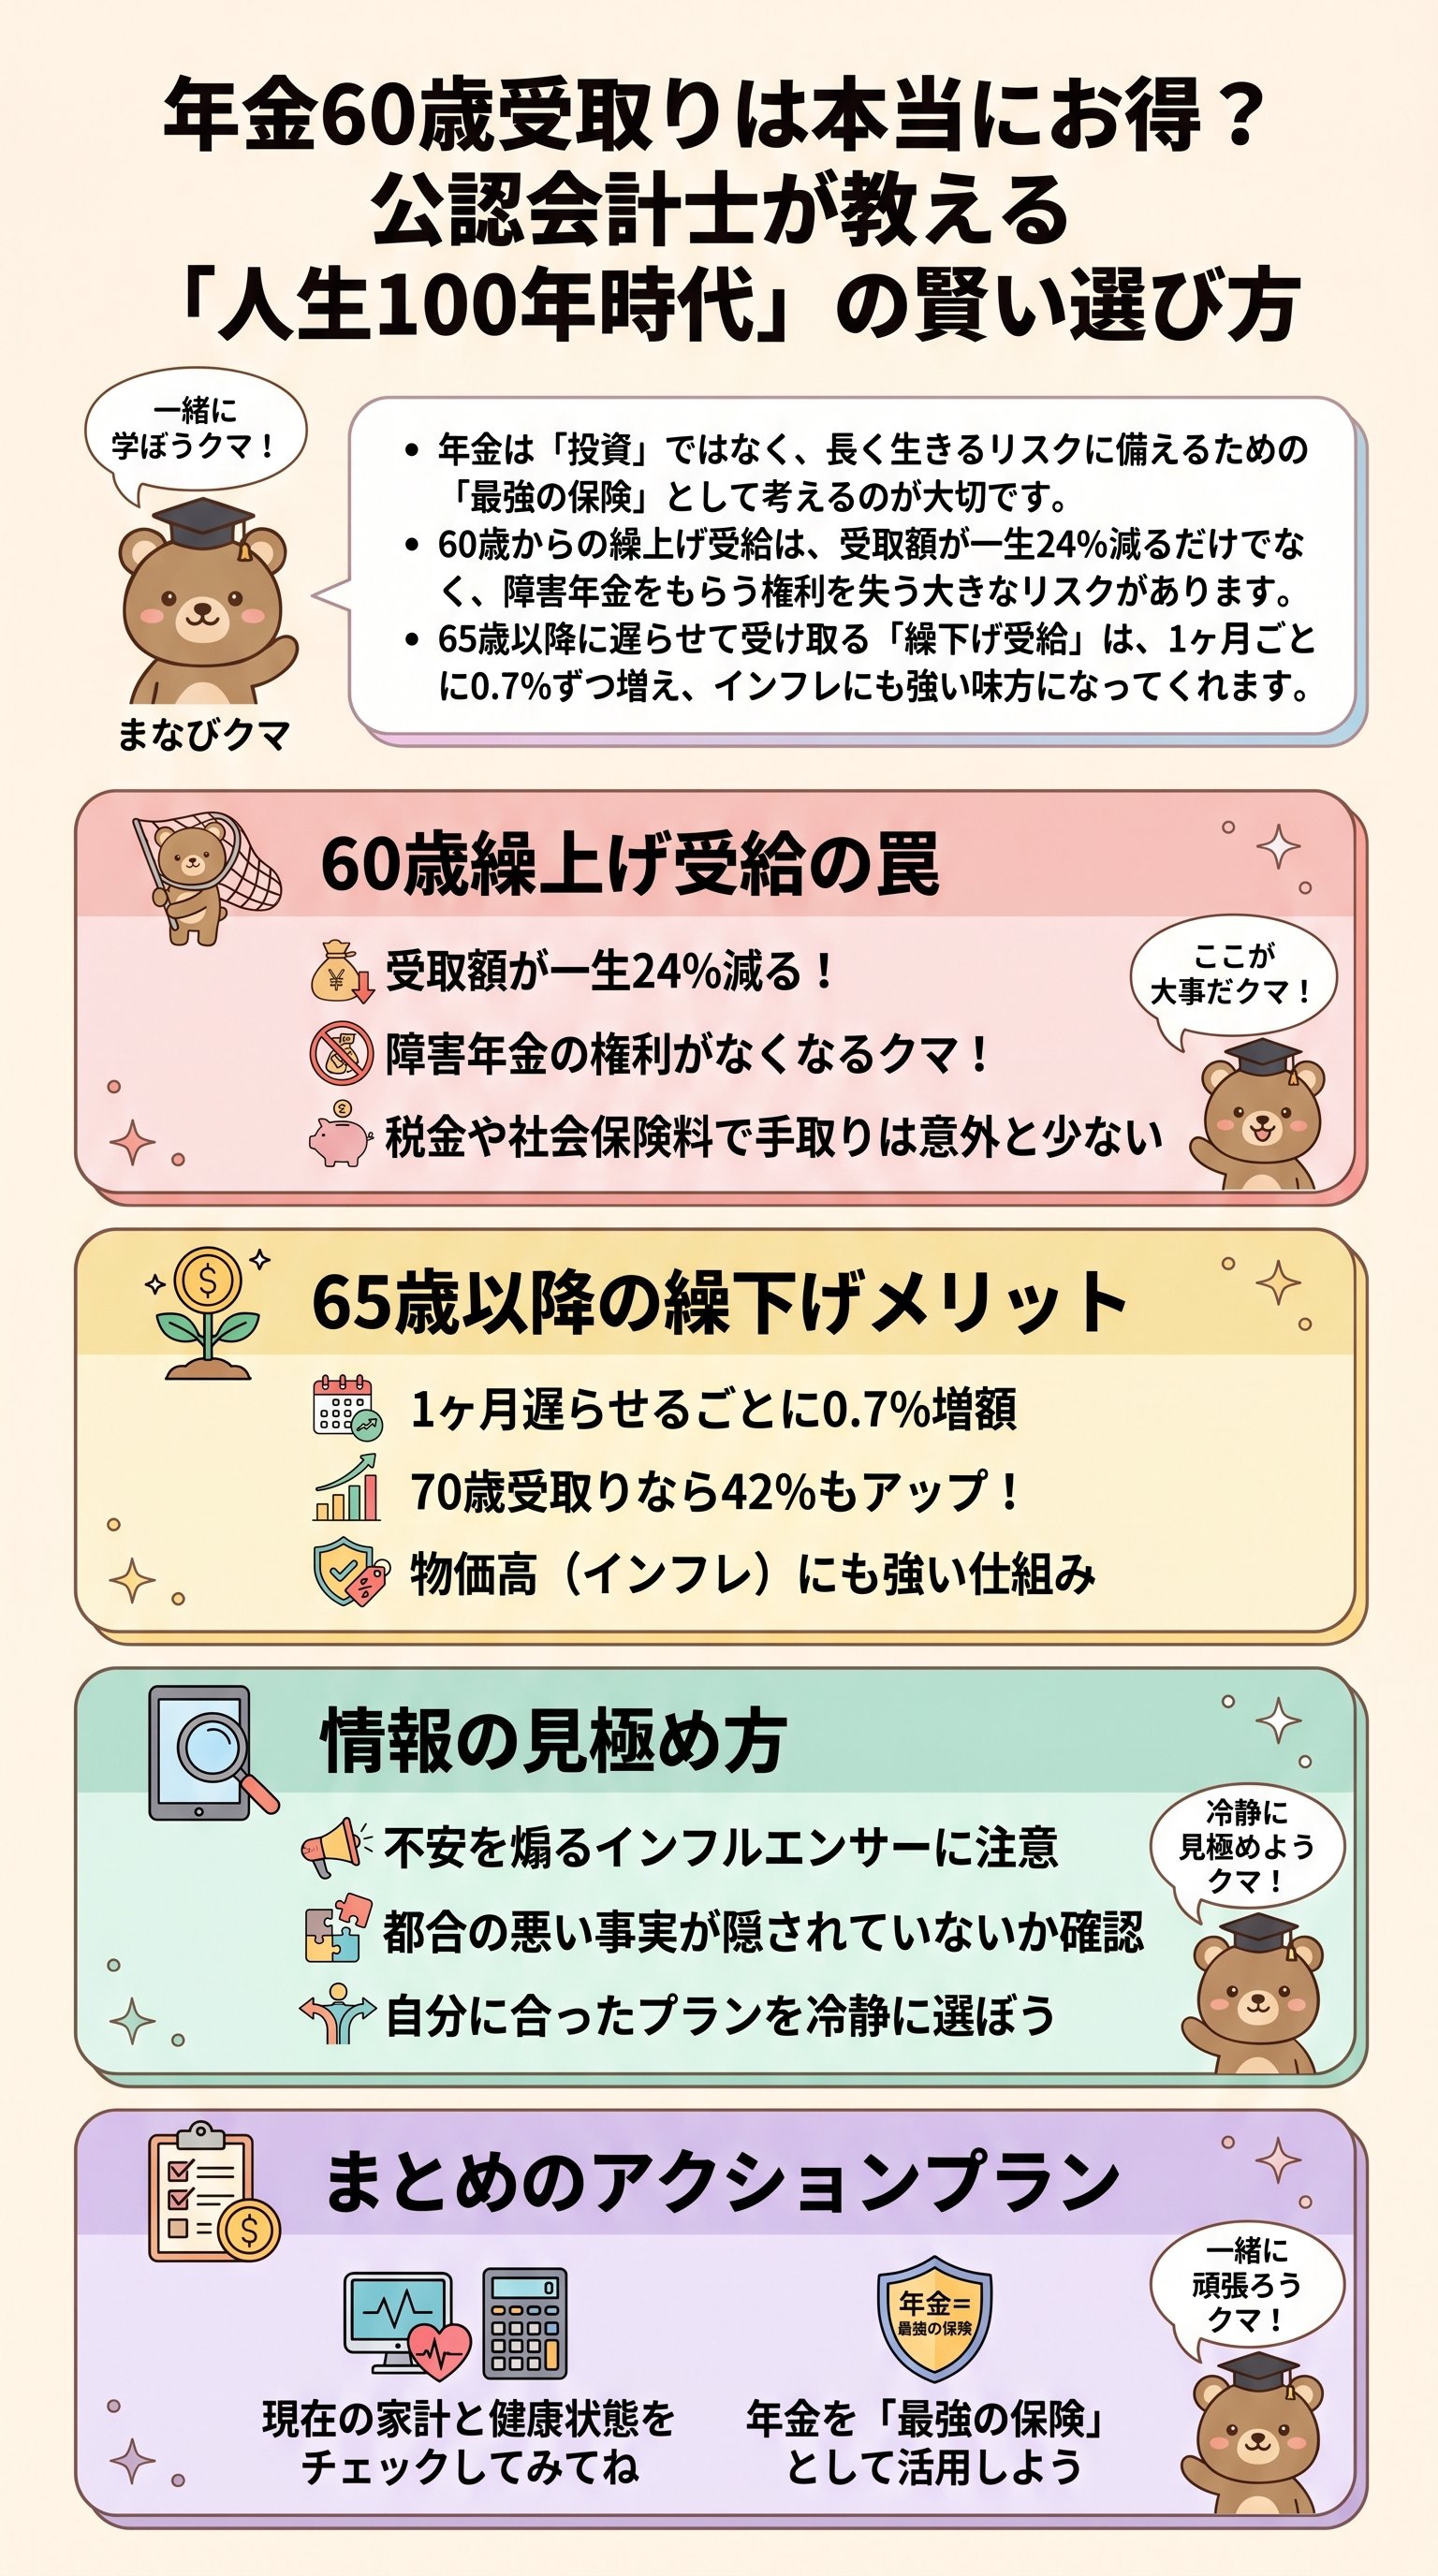
60歳で年金をもらうのは「最強」って本当?
最近、YouTubeやSNSで「年金は60歳からもらうのが一番トク!」という話をよく耳にするよね。
でも、これって本当に信じていいのかな?
みんなの将来に関わる大事なことだから、「まなびクマ」と一緒に深掘りしていこう。
実は、多くのインフルエンサーがこの「繰上げ受給」をすすめているんだ。
その理由はとってもシンプルで、「81歳までに死ぬなら早くもらった方がトク」という計算があるからなんだ。
早く現金を手に入れて、それを投資に回せばもっと増やせるという考え方だね。
でも、ちょっと待って。
この話には、実は語られていない大きな落とし穴がたくさん隠されているんだ。
「損をしたくない」という気持ちは誰にでもあるけれど、その心理を突かれている可能性もあるんだよ。
まずは、なぜみんなが「60歳最強説」に惹かれるのか、その背景を整理してみるクマ。
つまり、多くの人が「国に預けておくより、自分で持っていた方が安心」と考えているわけだね。
確かに一理あるように聞こえるけれど、これはあくまで「順調にいった場合」のお話なんだ。
人生には予想外のことがたくさん起きるから、慎重に判断しないといけないんだよ。
でも、世の中の「お金のプロ」たちが自信満々に言うから、つい信じちゃうよね。
実はこれ、情報を発信する側の「ポジショントーク」という側面もあるんだ。
「60歳からもらわないと大損するぞ!」と不安を煽るほうが、動画の再生数が伸びやすいからなんだクマ。
「損をする」という言葉は、人間の冷静な判断を狂わせる魔法の言葉なんだ。
だからこそ、ボクたちは一度立ち止まって、その裏側にあるデメリットもしっかり見る必要があるんだよ。
これから、誰も教えてくれない「繰上げ受給の本当のリスク」について詳しく解説していくね。
「早くもらう」と一生ついて回る3つの大きなリスク
60歳から年金をもらうことを「繰上げ受給」と呼ぶけれど、これはタダじゃないんだ。
まず、もらえる金額が一生24%も減らされてしまうんだよ。
これは「今月だけ」じゃなくて、あなたが100歳まで生きても、ずっと24%引きのままなんだ。
「たった24%でしょ?」と思うかもしれないけれど、これは致命的なダメージになりかねない。
しかも、減るのは「額面」だけじゃないんだクマ。
実は、税金や社会保険料の仕組みを考えると、手元に残るお金はもっと少なくなってしまうんだ。
さらに、ボクが一番怖いと思っているのは、「障害年金」がもらえなくなるリスクなんだ。
もし60歳から65歳までの間に、事故や病気で大きな障害を負ってしまったらどうなるかな?
本来なら、もっと手厚い「障害基礎年金」がもらえるはずなのに、先に老齢年金をもらい始めると、その権利を失ってしまうんだ。
つまり、「目先のお金」と引き換えに「最強の盾」を捨てていることになるんだよ。
他にも、夫を亡くした時にもらえる「寡婦年金」がもらえなくなったり、iDeCo(イデコ)の加入権を失ったりもする。
これらを全部合わせると、24%以上の大損になる可能性がとっても高いんだクマ。
| 項目 | 60歳からもらう(繰上げ) | 65歳からもらう(標準) |
|---|---|---|
| 受給額 | 一生24%マイナス | 100%(基準) |
| 障害年金 | 受給権を失うリスクあり | 65歳まで権利あり |
| 税金・保険料 | 収入増で負担が重くなる | 65歳からの方が優遇あり |
でも、インフルエンサーたちはこういう「地味で怖い話」はあまりしてくれない。
「投資で増やせばいいじゃん!」というキラキラした解決策の方が、みんな喜ぶからなんだ。
でも、現実の人生はシミュレーション通りにはいかないということを、絶対に忘れないでほしいクマ。
だから、ボクは声を大にして言いたいんだ。
年金をお金儲けの「道具」としてだけ見るのは、とっても危険なことなんだよ。
じゃあ、年金の本当の役割って何なのか、次の章で一緒に考えてみよう。
年金は「投資」じゃない!人生を守る「最強の保険」
ここで、一番大切な考え方の転換をしよう。
年金は、英語で言うと「Pension」だけど、日本の制度の正式名称は「年金保険」なんだ。
そう、これは投資じゃなくて、立派な「保険」なんだよ。
保険って、何のためにあるか知ってるかな?
それは、「めったに起きないけれど、起きたら人生が終わるような大ピンチ」に備えるためだよね。
年金における最大の大ピンチ、それは何かというと……。
実は、「長生きしすぎて貯金が底をついてしまうこと」なんだクマ!
もしあなたが100歳まで生きたとして、90歳の時に貯金がゼロになったらどうなるかな?
その時、あなたを最期まで支えてくれるのは、一生涯定額でもらえる公的年金だけなんだ。
つまり、年金は「死ぬまで絶対にお金が振り込まれ続けるという魔法の杖」なんだよ。
でも、多くのYouTuberは「早く死んだらもらい損ねる」と不安を煽るよね。
確かに、早く死んでしまったら、払った保険料より少なくなるかもしれない。
でも、それって「損」なのかな?
火事にならなかったからといって、火災保険料を「損した」とは言わないよね。
逆に、本当に怖いのは「お金がないのに長生きしてしまうこと」なんだ。
長生きは本来おめでたいことなのに、お金のせいで「リスク」になってしまうのは悲しいよね。
だから、そのリスクを最小限にするために、年金という盾を分厚くしておくことが大切なんだクマ。
結局のところ、年金は「自分への仕送り」みたいなものなんだ。
若い頃の自分が、未来の(動けなくなった時の)自分のために、仕送りを用意してあげている。
その仕送りを、わざわざ自分から24%もカットしてしまうのは、未来の自分に対してちょっと冷たいと思わないかな?
逆に「遅らせる」とどうなる?繰下げ受給の驚くべきパワー
さて、これまでは「早くもらう」話をしてきたけれど、逆に「遅らせる」という選択肢もあるんだ。
これを「繰下げ受給」と言うんだけど、これが実はめちゃくちゃ強力なパワーを持っているんだクマ。
なんと、1ヶ月遅らせるごとに、もらえる額が0.7%ずつアップしていくんだよ!
もし、70歳まで5年間我慢して受給を遅らせたとしよう。
すると、もらえる年金額はなんと42%もアップするんだ。
銀行の利子がほとんどつかない今の時代に、これだけの利率で増える金融商品なんて他にないよ。
「でも、そんなに長生きできるかわからないよ」って思うよね。
実は、最近のルールでは、もし70歳になって「やっぱり今すぐまとまったお金が必要だ」と思ったら、過去5年分をさかのぼって一括でもらうこともできるようになったんだ。
一気に1000万円以上受け取ることだって夢じゃないんだクマ!
さらに、年金には物価や賃金に合わせて額を改定する仕組みがあるんだ。
元々の年金額が大きければ大きいほど、物価が上がった時に増える金額も大きくなる。
つまり、繰下げて年金額を増やしておくことは、最高のインフレ対策にもなるんだよ。
ボクは思うんだけど、65歳を過ぎても元気で働けるなら、無理に年金をもらう必要はないよね。
給料があるうちは年金を「貯金(運用)」しておいて、本当に働けなくなった時のためにパワーアップさせておく。
これが、最強の防御をさらに最強にする方法なんだクマ。
もちろん、無理をしてまで遅らせる必要はないよ。
でも、「早くもらうのがトク」という極端な意見に流される前に、この「増やす選択肢」があることも知っておいてほしいんだ。
「長く生きれば生きるほどトクをする」という設定にしておく方が、人生ポジティブに過ごせると思わない?
迷った時の判断基準!あなたにとっての「正解」の見つけ方
ここまで色んな話をしてきたけれど、結局「自分はどうすればいいの?」って迷っちゃうよね。
答えは、みんなの「今の状況」と「人生観」によって変わるんだ。
誰か一人の意見を鵜呑みにせず、ボクと一緒に自分の立ち位置を整理してみよう。
まず、「60歳からもらった方がいい人」はどんな人かな?
それは、今まさに生活が苦しくて、明日のお金にも困っているような状況の人だね。
あるいは、お医者さんから余命について厳しい告知を受けていて、80代まで生きる可能性が極めて低い場合。
こういう時は、迷わず早くもらって、今を大切にするべきなんだクマ。
逆に、「65歳以降でもいい人(あるいは遅らせるべき人)」はこんな人だよ。
60歳を過ぎても働く場所があって、ある程度の収入がある人。
そして、今のところ大きな病気もなく、自分の親戚に長生きな人が多いような健康な人だね。
こういう人は、年金を「最後の砦」として温存しておくのが正解なんだ。
SNSやYouTubeでは、極端な意見ほど「正解」っぽく聞こえることがあるんだ。
「これをしないと負け組!」みたいな言葉に、ボクたちはついついビクッとしちゃうよね。
でも、それは発信者の都合(再生数稼ぎ)であることが多いから、「情報のトリミング」に騙されないように気をつけてクマ。
「誰が言っているか」ではなく、「自分の人生に合っているか」を一番の基準にしよう。
お金の不安は、正しく知ることで少しずつ消していくことができるんだ。
年金制度は複雑で難しいけれど、それは国が「色んな事情の人を助けよう」としてくれている証拠でもあるんだよ。
もし周りに「60歳でもらわないと損だよ!」って言ってくる人がいたら、この話を教えてあげてね。
「ボクは最強の盾を育ててるんだクマ!」って笑顔で言えたら、もう立派なお金の達人だよ。
未来の自分が「あの時、しっかり考えてくれてありがとう」って言ってくれるような選択をしていこうね!
