こんにちは、まなびクマだよ。
NISAがもっと使いやすくなるかもしれないってニュースが入ってきたんだ。
今の改正案の内容を知って、自分に役立つかどうか一緒に見ていこうね。
税制改正の仕組みとお金持ちが注目するスケジュール
毎年行われる税制改正のスケジュールを知ることは、賢い資産形成の第一歩になるんだ。
「税制改正」って聞くと、なんだか難しそうに感じるかもしれないけれど、これは「税金のルールが変わること」だと思っていいよ。
実は、日本の税金の仕組みは毎年少しずつアップデートされているんだね。
お金に詳しい人たちは、このルールが変わるタイミングを逃さずにチェックして、来年の計画を立てているんだ。
この改正には決まった流れがあるから、まずはそのカレンダーを把握しておこう。
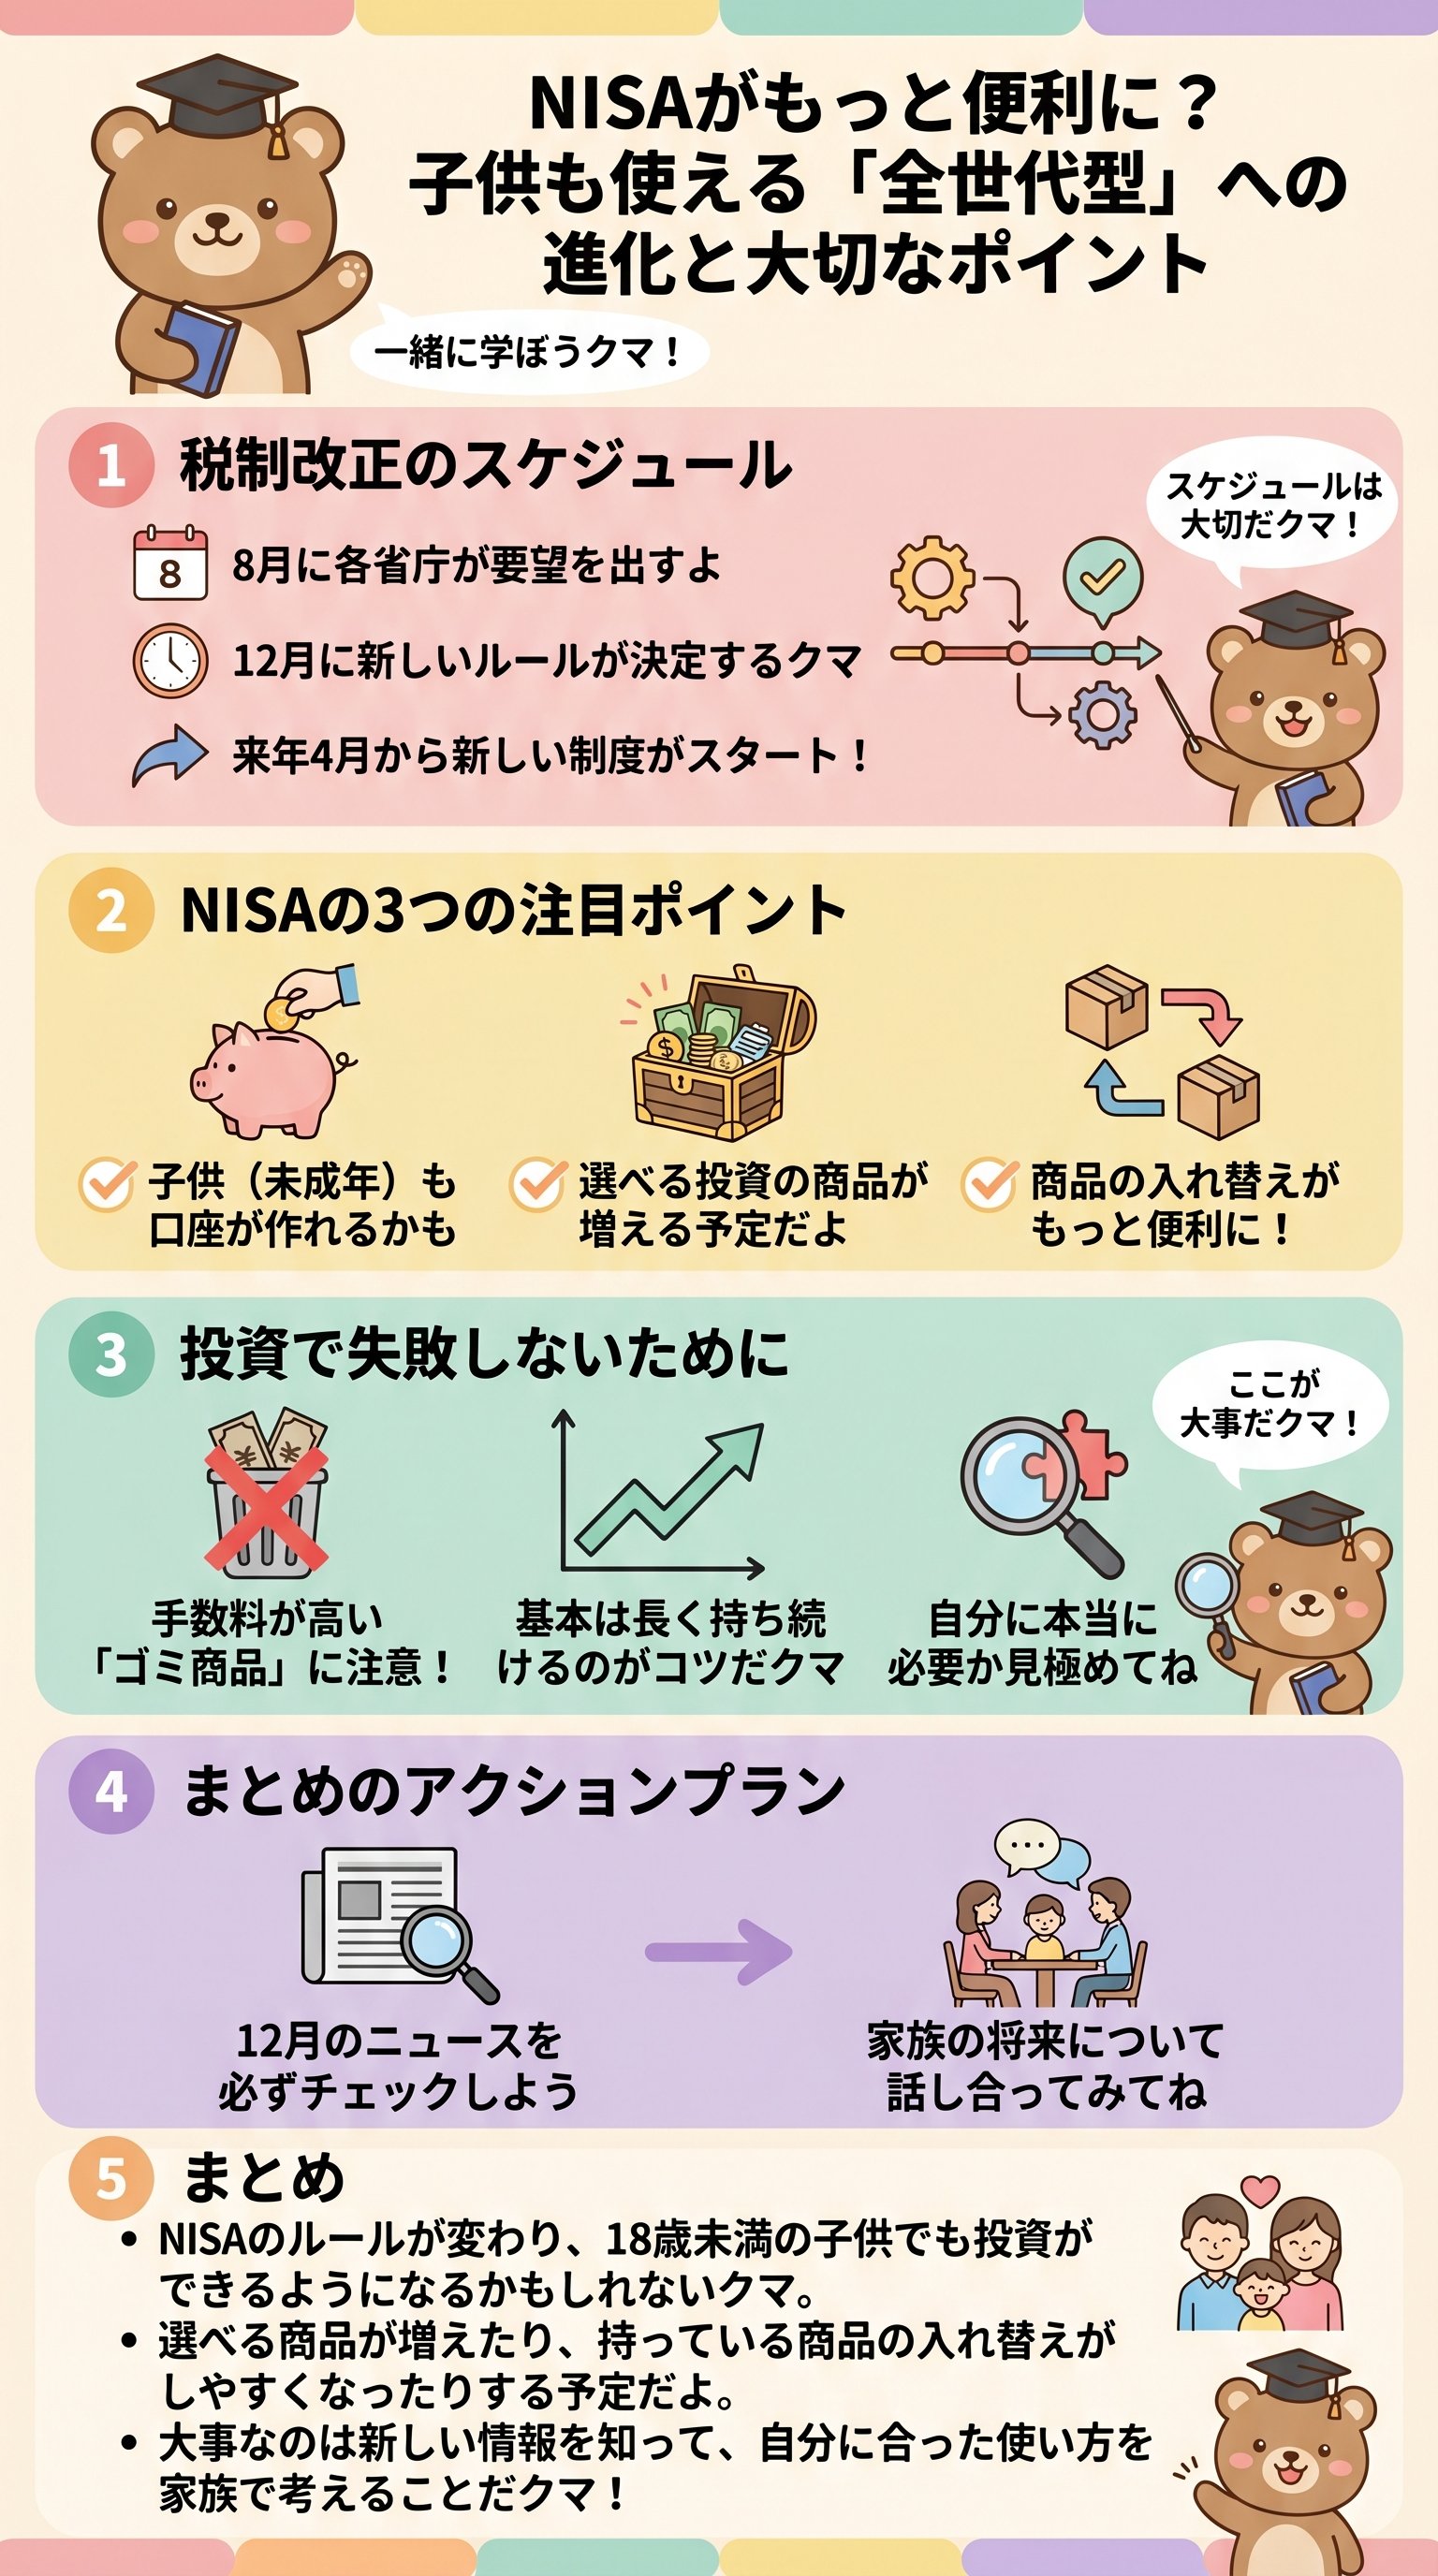
- 8月各省庁が「こんなふうに変えてほしい」という要望を財務省に出す
- 9月〜12月内容を精査して、利害関係の調整を行う
- 12月中旬与党が「税制改正大綱」として案を公表する
- 1月〜3月国会で新しい法案が審議され、成立する
- 4月新しいルールがスタートする
情報を先取りするメリット
今はちょうど要望が出された時期だから、これからどんなふうに変わる可能性があるのかを知っておくのにぴったりのタイミングなんだ。
あらかじめ知っておけば、いざルールが変わったときに「えっ、知らなかった!」と慌てずに済むし、自分にとって一番得な方法をゆっくり考えることができるよね。
「お金持ち」と呼ばれる人たちは、この12月の公表を待たずに、今の時期からアンテナを張っているんだ。
情報を早く掴むことは、それだけで大きな武器になるんだよ。
こうした情報の積み重ねが、将来の大きな資産の差に繋がっていくんだね。
NISAがパワーアップする背景と現在の普及状況
国が国民の自助努力を支援するために、NISAの利便性をさらに高めようとしているよ。
そもそもNISA(少額投資非課税制度)は、投資で得た利益に税金がかからないという、とても太っ腹な制度なんだ。
通常なら利益の約20パーセントを税金として納めなきゃいけないけれど、それがゼロになるんだから使わない手はないよね。
でも、どうして国はこんなにお得な制度を作っているんだろう?
それは、国が「みんなの老後の面倒を100パーセントみるのは難しくなってきたから、自分たちでも備えてね」というメッセージを出しているからなんだ。
少し寂しい理由かもしれないけれど、だからこそ国はこの素晴らしい「道具」をみんなに提供してくれているんだね。
NISAの現状と政府の目標
現在、どれくらいの人がNISAを使っているか知っているかな?
| 項目 | 現状(2025年3月末見込み) | 政府の目標 |
|---|---|---|
| 口座開設数 | 約2650万口座 | 3400万口座 |
まだ目標には届いていないけれど、着実に利用者は増えているんだ。
今回の改正要望は、この目標を達成するため、そしてより多くの人が使いやすいように「全世代型」へと進化させようという狙いがあるんだよ。
今のNISAでも十分すごいけれど、さらに磨きがかかるかもしれないなんて、わくわくしちゃうね。
政府としては、現役世代だけでなく、子供や高齢者まで幅広い層にこの制度を使ってほしいと考えているんだ。
それだけ、日本全体で「投資」を当たり前のことにしようとしている流れが強まっているんだね。
まずは仕組みを正しく理解して、自分に必要かどうかを判断できるようになろう。
改正ポイント1:未成年者の積み立て枠利用と複利の効果
未成年でもNISA口座が持てるようになると、子供の将来に向けた資産形成の幅がぐんと広がるんだ。
今回の大きな目玉の一つが、18歳未満でもNISA口座を作れるようにしようという提案だよ。
今の制度では18歳以上にならないと口座を持てないけれど、これを「つみたて投資枠」に限って子供にも開放しようという話なんだ。
これが実現すると、子供が生まれた瞬間から非課税で資産を育てていくことができるようになるんだね。
もし、子供のために少額ずつ積み立てを始めたらどうなるか、ちょっと想像してみてね。
時間は投資にとって最大の味方なんだ。
- 1長期運用のパワー15年や20年という長い時間をかけると、複利の力が大きく働くよ
- 2教育資金の準備学資保険の代わりにNISAを活用するという選択肢が生まれるんだ
- 3金融教育のきっかけお小遣いの一部を運用することで、子供自身がお金の仕組みを学べるよ
複利が生み出す驚きの数字
仮に、3歳から18歳までの15年間、贈与税がかからない範囲でしっかり積み立てをしたとしよう。
年利5パーセントで運用できたとすると、18歳になったときには驚くような金額になっている可能性があるんだ。
もちろん、これは極端な例だし、投資にはリスクも伴うよ。
でも、「早く始める」ということが、どれほど有利に働くかを知っておくのはとても大切なんだ。
自分自身の老後資金で手一杯という場合も多いだろうけれど、選択肢が増えること自体は素晴らしいことだよね。
家族で将来について話し合うきっかけになれば、それだけで素敵なことだね。
未成年でもNISAで長期運用ができるようになれば、複利の効果を最大限に活かせるようになるんだよ。
改正ポイント2・3:商品拡充とスイッチング緩和の裏側
対象商品の拡大や入れ替えの緩和は便利に見えるけれど、慎重に見極める目が必要だよ。
二つ目のポイントは「対象商品の拡充」だね。
今は対象外になっている「毎月分配型」などの投資信託もNISAで買えるようにしようという動きがあるんだ。
でも、これには注意が必要だよ。
両学長は、世の中にある投資信託のほとんどは手数料が高くて質が低い、いわゆる「ゴミ商品」だと言っているんだ。
NISAで買えるものが増えたからといって、それが必ずしも私たちにとって良いこととは限らないんだね。
そして三つ目が「スイッチング(商品の入れ替え)の規制緩和」なんだ。
これは、持っている商品を売って別の商品を買うときに、その年のうちに非課税枠が再利用できるようにしようという提案だよ。
スイッチング緩和のメリットと注意点
今のルールでは、一度売ってしまうと非課税枠が復活するのは翌年になっちゃうんだ。
これが年内に復活するようになれば、確かに便利ではあるんだね。
- リスク調整がしやすい年齢に合わせて、リスクの高い商品から低い商品へすぐ乗り換えられるよ
- 相場への対応不便さを感じずにポートフォリオを組み直せるんだ
でもね、便利な反面、落とし穴もあるんだよ。
スイッチングが簡単になると、金融機関から「新しいこっちの商品がいいですよ」って営業をかけられやすくなるかもしれないんだ。
せっかく長期で持とうと思っていたのに、目先の情報に惑わされて手数料の高い商品に乗り換えてしまったら、それは本末転倒だよね。
「大半の投資信託は投資に値しない。ゴミを対象に入れたところで損する人が増えるだけだ」
この言葉通り、選択肢が増えるときほど、自分の軸をしっかり持つことが求められるんだよ。
基本は「全世界株式」や「S&P 500」といった優良なインデックスファンドをずっと持ち続けること。
このシンプルな戦略を忘れないようにしようね。
商品の選択肢が増えたり入れ替えがしやすくなったりしても、優良な商品を長く持ち続けるという基本を忘れないことが大切だよ。
自分に合った制度活用で見極めるマネーリテラシー
制度が変わるからといって飛びつくのではなく、自分のライフプランに合わせて取捨選択するのが大切だね。
今回の改正案は、未成年者にとっては大きなメリットがあるけれど、商品拡充やスイッチング緩和については、すべての人に必要とは限らないんだ。
大切なのは「お得そうな話」をそのまま鵜呑みにするのではなく、「これは自分にとって本当に役立つ道具かな?」と立ち止まって考えてみることだよ。
お金に関する正しい知識、つまり「マネーリテラシー」を身につけることは、人生という航海を支える羅針盤を持つようなものなんだ。
- 1情報を正しく選ぶ最新のニュースを知りつつ、自分に不要なものは華麗にスルーしよう
- 2本質を見失わない投資の基本は「長期・分散・低コスト」であることを忘れないでね
- 3自分軸で決める周りがやっているからではなく、自分の目標に合わせて制度を活用しよう
豊かな人生のための道具箱
NISAはあくまで、あなたが豊かな人生を送るための道具箱の中の一つに過ぎないんだ。
道具が増えるのは嬉しいことだけれど、使いこなせなければ意味がないよね。
今回の改正案が12月にどう決着するか、楽しみに待っていようね。
こうして最新の情報に触れ続けること自体が、あなたの資産形成の筋肉を鍛えてくれているんだ。
自分や家族の未来のために、少しずつでも学びを深めていこう。
これからも一緒に、楽しみながらお金の勉強を続けていこうね!
豊かな未来のために、今できることから始めてみようクマ!
