こんにちは、まなびクマだよ。
FP2級の試験範囲はとっても広いけれど、要点を絞って整理すれば合格への道がパッと明るくなるんだ!
これから一緒に、試験で狙われやすい大事なポイントを復習していこうね。
ライフプランニングと資金計画の基本
1.FPの職業倫理と関連法規
FPとして顧客の相談に乗る際は、独占業務に抵触しない範囲で適切な助言を行うことが信頼の第一歩になるんだ。
特別な資格を持っていなくても、将来の年金額を試算したり、必要保障額のシミュレーションをしたりすることはできるよ。
ただし、社会保険労務士などの国家資格が必要な具体的な代行業務はできないから注意しようね。
これは、読者の「何ができるのか」という不安を解消するためにとても大切な知識なんだ。
2.資金計画の立て方とキャッシュフロー
資金計画を立てる時に使うライフイベント表は、現在の物価で考える現在価値で記入するよ。
!
一方で、将来の現金の流れを予測するキャッシュフロー表は、将来の物価上昇などを考慮した将来価値で書いていくんだ。
この二つの違いは、試験でも本当によく出るから「今は現在、先は将来」とリズムで覚えてしまおう。
!
バランスシートについても、資産の価値は時価で評価するのが基本だよ。
3.社会保険と公的年金の仕組み
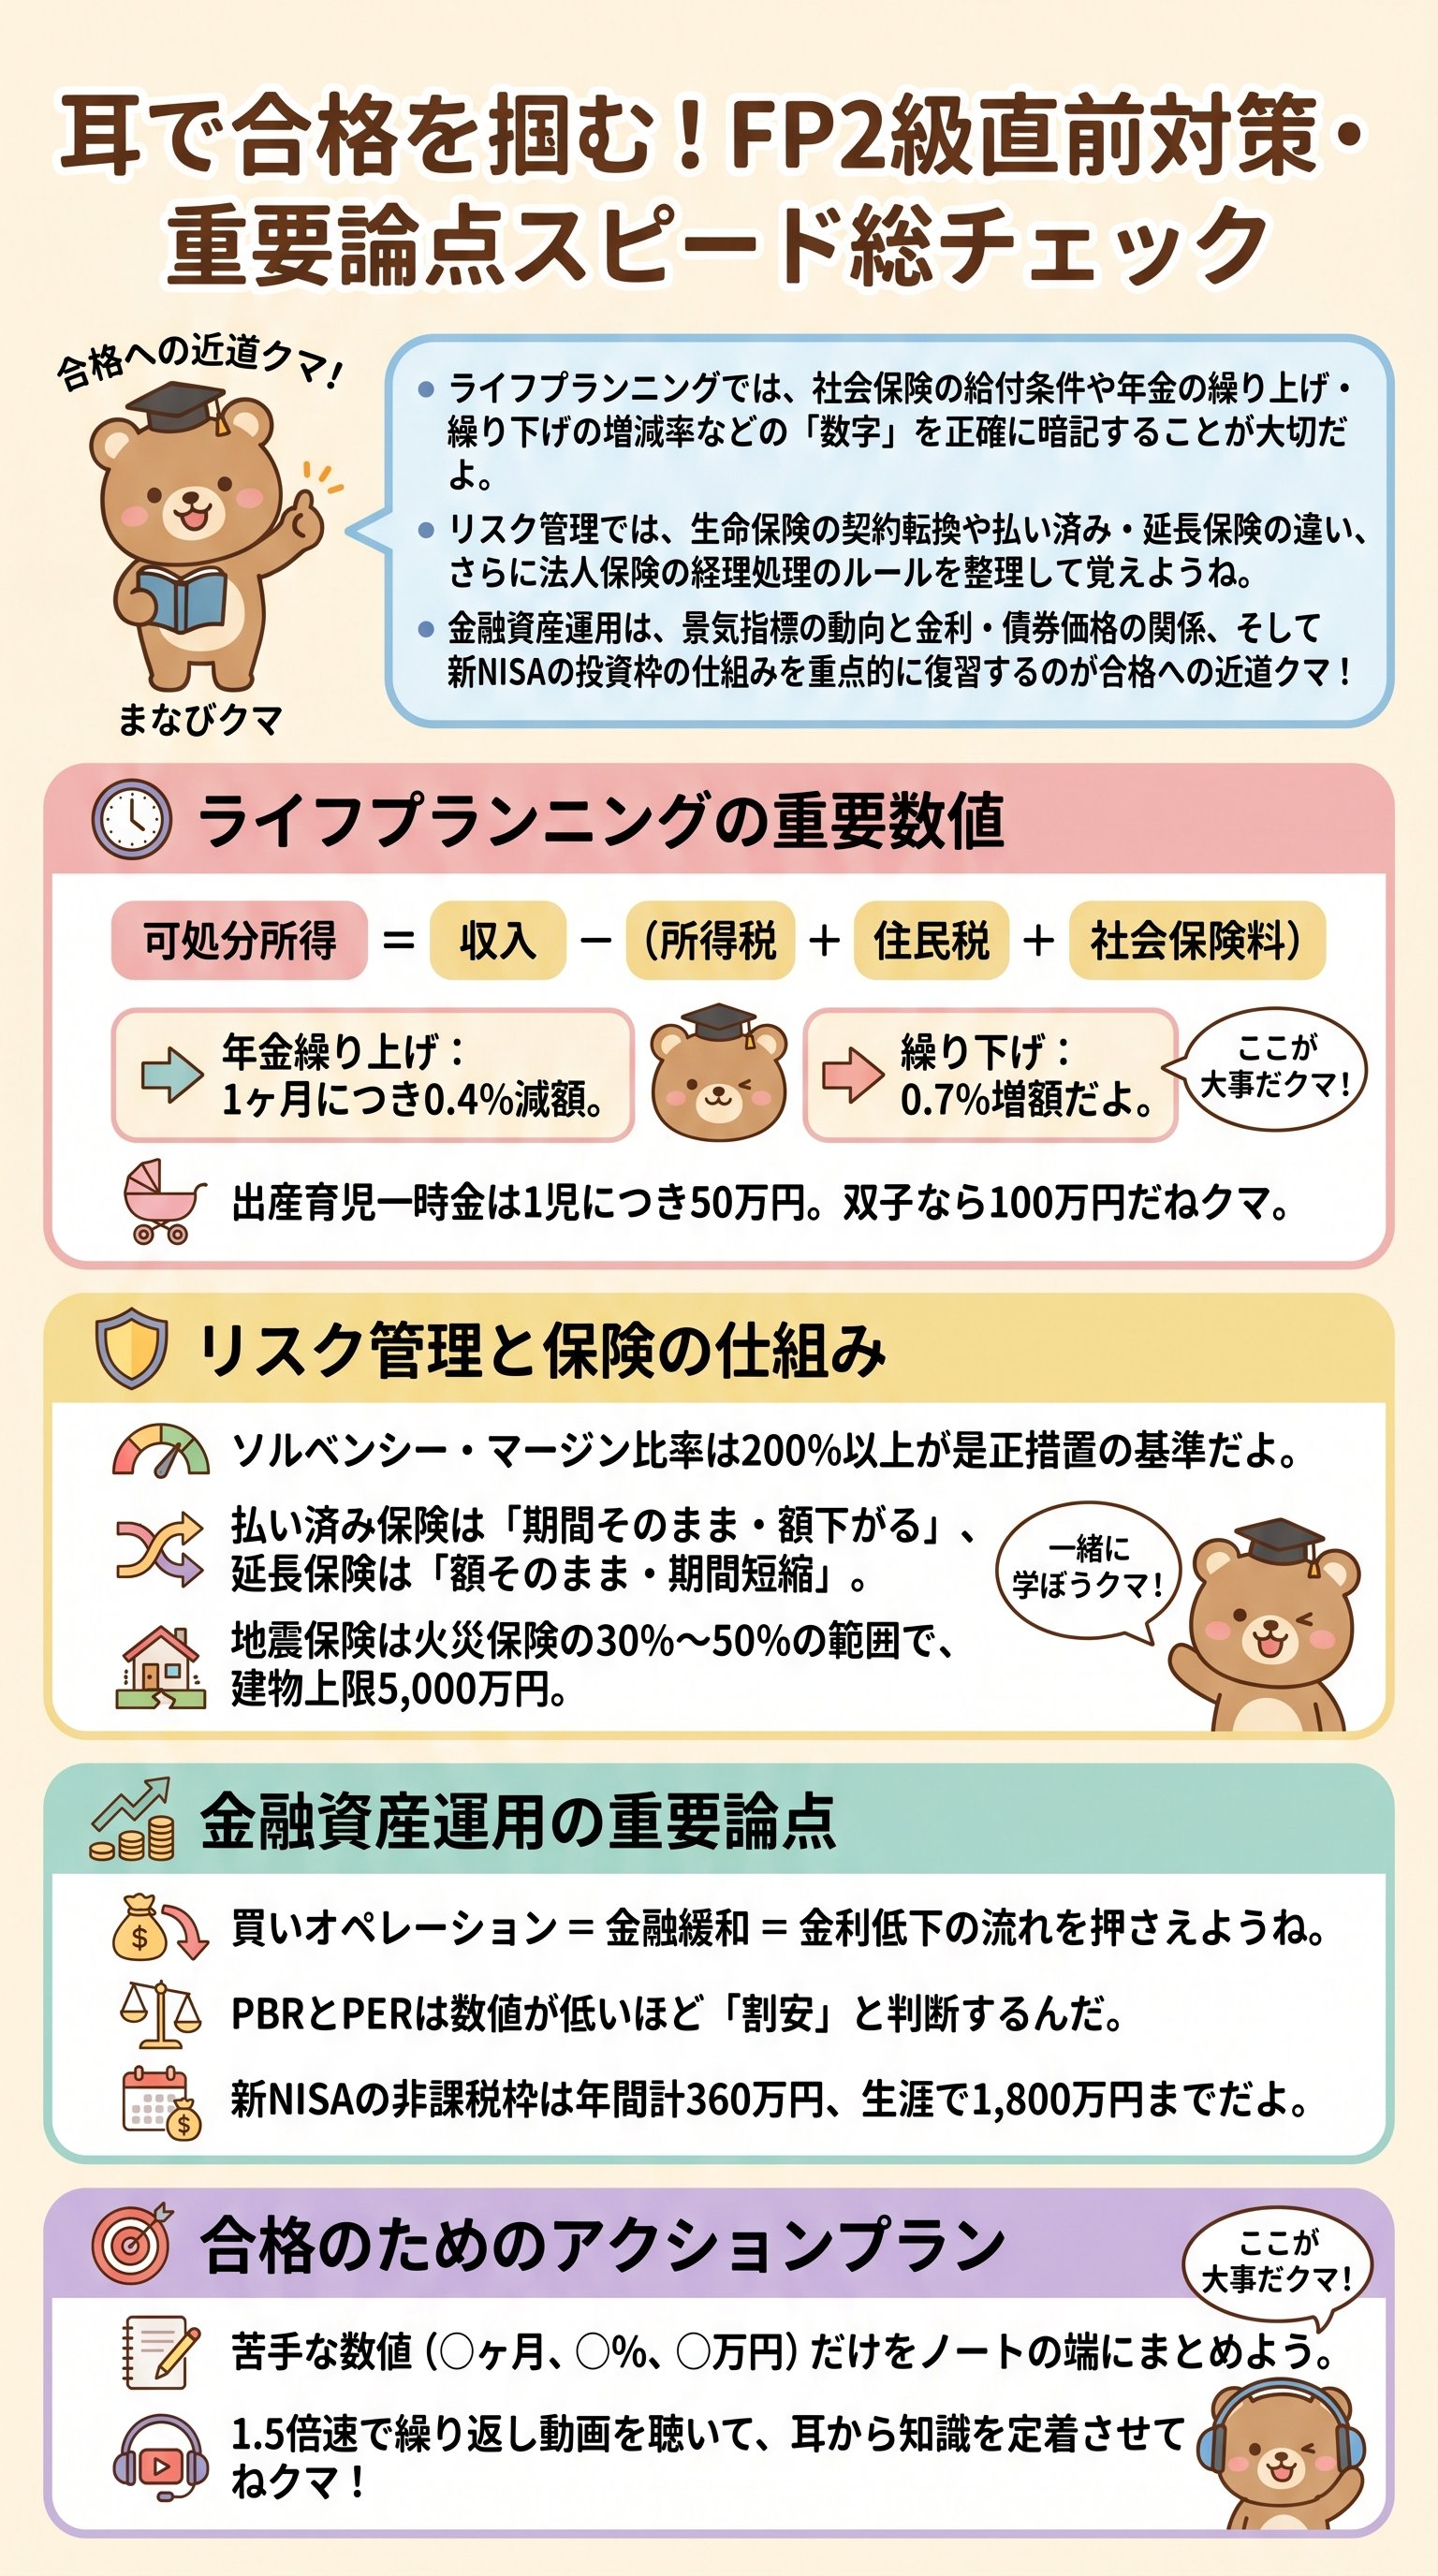
個人の家計で自由に使えるお金、つまり可処分所得の計算も忘れないでね。
年収から所得税、住民税、社会保険料の三つだけを引いたものが、本当の意味で使えるお金なんだ。
生命保険料やその他の経費は引かないから、しっかり区別して計算しよう。
!
社会保険についても、健康保険の仕組みを整理しておこうね。
!
中小企業の社員が加入する協会けんぽの保険料率は、都道府県ごとに決められているんだ。
でも、介護保険料については全国一律で決まっているから、ここが間違いやすい落とし穴だね。
傷病手当金や出産育児一時金といった給付の種類と、それぞれの受給期間もセットで覚えておこう。
- 協会けんぽの保険料率:都道府県ごとに異なる
- 介護保険料率:全国一律で設定
- 任意継続被保険者:2ヶ月以上の加入期間が必要で、20日以内に申請
- 傷病手当金:連続3日の待機期間の後、4日目から支給される
年金の仕組みは、まるで積み木のように一階部分と二階部分が重なっているよ。
!
国民年金の第3号被保険者は、20歳以上60歳未満の配偶者に扶養されている人が対象だね。
年金を早くもらう繰上げは、月あたり0.4パーセント減額されるけれど、一生その金額が続くから慎重に選ぶ必要があるんだ。
逆に遅くもらう繰下げは、月あたり0.7パーセント増額されて、最大で75歳まで遅らせることができるよ。
付加年金というお得な制度もチェックしておこう。
!
毎月400円を余分に払うだけで、将来もらえる年金が「200円かける納付月数」分だけ増えるんだ。
たった2年でもらえれば元が取れるという、とても効率の良い仕組みなんだよ。
国民年金基金と併用はできないけれど、確定拠出年金とは合算して利用できるから、賢く使い分けたいね。
住宅ローンや教育ローンの返済方法についても、仕組みを理解すれば怖くないんだ。
!
元利均等返済は毎月の支払額がずっと同じで計画が立てやすいけれど、最初は利息の割合が多いから、返済総額は大きくなりがちだね。
逆に元金均等返済は、最初に元金をガツンと返すから、だんだんと支払額が減っていくのが特徴なんだ。
当初の負担に耐えられるなら、総支払額を抑えられる元金均等の方がお財布には優しいと言えるね。
最後に、教育ローンの日本政策金融公庫が扱う制度も重要だね。
!
学生一人につき350万円まで借りられて、返済期間は最長18年、金利は固定金利が基本なんだ。
奨学金との併用も可能だから、進路に合わせて柔軟に考えられるね。
こうしたお金の基礎を固めることが、FP2級合格への一番の近道になるんだよ。
リスク管理と保険制度の重要ポイント
1.保険会社の健全性と保護の仕組み
保険は万が一の備えとして、現在の契約内容を正確に把握し、必要に応じて見直す仕組みを理解することが大切だね。
保険会社の経営の健全性を測る指標に、ソルベンシー・マージン比率というものがあるんだ。
!
この数字が200パーセントを下回ると、行政から改善命令などの是正措置が出される可能性があるよ。
もし保険会社が破綻してしまっても、生命保険契約者保護機構が責任準備金の90パーセントまでを補償してくれるから、一定の安心感はあるね。
ただし、少額短期保険業者や共済は保護の対象外になることがあるから、ここは注意が必要なんだ。
2.生命保険の契約と見直しのルール
終身保険は一生涯の保障が続く安心の保険だけれど、男女で保険料に差があるんだ。
!
一般的に、女性の方が平均寿命が長いため、死亡保険である終身保険の保険料は男性より安くなる傾向があるよ。
逆に、生きている間ずっともらえる終身年金は、長く支払う可能性が高い女性の方が保険料が高くなるんだ。
この「長く生きるリスク」と「亡くなるリスク」の考え方の違いを、しっかり頭に入れておこうね。
契約を途中で見直す時の方法も、試験では頻繁に問われるよ。
!
新しく契約し直す契約転換は、その時の年齢で保険料が再計算されるから、以前より高くなることが多いんだ。
払い込みを中止して、これまでの解約返戻金をもとに保障を続ける「払済保険」や「延長保険」の違いも整理しておこう。
- 払済保険:保険期間は変えず、保険金額を減らす方法
- 延長保険:保険金額は変えず、保険期間を短くする方法
- 共通点:どちらに変更しても、多くの特約は消滅してしまう
がん保険特有のルールも、命に関わる大切な知識だね。
!
がん保険には通常90日間、または3ヶ月間の免責期間、つまり「待ち時間」があるんだ。
この期間中にがんと診断されても、給付金はもらえないし、契約自体が無効になってしまうこともあるよ。
また、先進医療特約は「療養を受けた時点」で厚生労働省が認めているものが対象になるのも、よく出るポイントだね。
3.損害保険と法人保険の基礎
法人の保険経理についても、基本的なパターンを覚えてしまおう。
!
ハーフタックスプランは、満期保険金の受取人を法人、死亡保険金の受取人を遺族にすることで、保険料の半分を損金にできるんだ。
マンホールのような語呂合わせで「満期・法人、死亡・遺族」と覚えると忘れにくいよ。
!
解約返戻金の割合によって損金に算入できる範囲が変わるルールも、少しずつ整理していけば大丈夫だね。
損害保険では、地震保険の仕組みが最も重要と言っても過言ではないんだ。
!
地震保険は単独では加入できず、火災保険とセットにする必要があるけれど、中途付帯は可能だよ。
主契約の火災保険の保険金額の30パーセントから50パーセントの範囲で契約し、建物は5,000万円、家財は1,000万円が上限なんだ。
割引制度は4種類あるけれど、重複して使うことはできないから、一番有利なものを一つ選ぶことになるね。
自動車保険についても、自賠責保険と任意保険の違いを確認しておこうね。
!
自賠責保険は「他人」の怪我や死亡に対する最低限の補償で、自分自身の怪我や自分の車は補償されないんだ。
任意保険の人身傷害補償保険なら、自分の過失割合に関係なく、実際の損害額を支払ってもらえるから安心だね。
こうした保険の細かいルールを一つずつクリアしていくことで、リスク管理の得点源にしていこう。
!
保険制度や損害保険の仕組みを正しく理解して、リスクに備える力をつけていこうね。
金融資産運用の基礎知識と判断基準
1.経済指標と債券投資の基本
経済の動きと金利の関係を理解することで、債券や株式といった金融商品の価値がどう変わるかを論理的に予測できるんだ。
市場の金利が上がると、すでに発行されている債券の価格は下がるという「シーソーの関係」があるんだよ。
!
なぜなら、新しく高い金利で発行される債券の方が魅力的だから、古い債券は人気がなくなって安くなるんだね。
格付けについても、トリプルB(BBB)以上が投資適格債、それ未満は投機的格付けとして区別されているよ。
利回りと価格、そして格付けの関係性は、金融資産運用の基本中の基本だね。
経済指標についても、どれが「先行」でどれが「遅行」なのかを整理しておこう。
!
株価指数(TOPIX)は景気に先駆けて動く先行系列だけれど、完全失業率は景気が悪くなってから最後に反応する遅行系列なんだ。
物価指数についても、企業物価指数の方が先に動き、消費者物価指数は少し遅れて動くのが一般的なんだよ。
景気の山や谷を判断するためのCIやDIという指数も、現在の中心はCIであると覚えておこう。
| 指標名 | 景気に対する動き | 分類 |
|---|---|---|
| 有効求人倍率 | ほぼ同時 | 一致系列 |
| 東証株価指数 | 先回りして動く | 先行系列 |
| 完全失業率 | 後から動く | 遅行系列 |
2.株式投資の指標と取引ルール
株式投資の判断材料になる指標、PERやPBRについても、初心者さんには少し難しく感じるかもしれないね。
!
でも、これらは「株価が会社の利益や資産に対して高いか安いか」を測るモノサシなんだ。
基本的には、これらの数値が低いほど「割安」であると判断されることが多いよ。
!
ROEは自己資本をどれだけ効率よく使って利益を出したかを示す指標だから、こちらは高い方が「効率的」だね。
株式の売買ルールでは、約定日から起算して3営業日目に決済が行われることも重要だね。
!
信用取引では、最低でも30万円以上の委託保証金が必要で、これには現金の代わりに有価証券を担保に入れることもできるんだ。
投資信託についても、ブル型やベア型といった特殊な商品の仕組みを理解しておこう。
!
ブルは「牛の角」が上を向くから上昇相場で儲かる、ベアは「クマの爪」が下を向くから下降相場で儲かると覚えると楽しいよ。
3.外貨建て商品とデリバティブ取引
外貨建ての商品を扱う時は、為替手数料についても知っておく必要があるんだ。
!
円を外貨に換えて買う時はTTS、逆に外貨を円に戻す時はTTBというレートが使われるよ。
「SはSell(銀行が売る)、BはBuy(銀行が買う)」と、銀行側の立場に立って考えると分かりやすいね。
!
為替の変動は、円安になると海外からの輸入品が高くなるから、国内の物価を押し上げる要因にもなるんだ。
デリバティブ取引という、少し専門的な分野も基本を押さえれば得点できるよ。
!
買う権利をコールオプション、売る権利をプットオプションと呼ぶんだ。
買い手は、もし損が出そうなら権利を放棄できるから、損失は最初に払ったプレミアム(オプション料)に限定されるよ。
逆に売り手は、利益がプレミアムに限定される一方で、損失は無限大になる可能性があるというリスクの高い立場なんだね。
リスク管理の基礎として、分散投資の考え方も大切だよ。
!
相関係数がマイナス1に近いほど、二つの資産は全く逆の動きをするから、リスク分散の効果は最大になるんだ。
逆にプラス1に近いと、同じように動いてしまうから分散の効果は期待できないんだね。
!
市場全体のリスクであるシステマティックリスクは分散しても消せないけれど、個別のリスクは分散で減らせることを覚えておこう。
経済指標や投資指標を使いこなして、効率的な資産運用の考え方を身につけていこうね。
NISA制度とこれからの資産形成
1.新しいNISAの仕組み
新しいNISA制度は生涯にわたる非課税枠が設定されており、長期的な視点で資産を育てるための強力なツールになるんだ。
2024年から始まった新しい制度では、年間投資枠が大幅に広がって、最大で360万円まで非課税で投資できるようになったよ。
!
内訳は、つみたて投資枠が120万円、成長投資枠が240万円という構成だね。
これらを併用して、合計で一生涯に1,800万円までの非課税保有限度額を持つことができるんだ。
この大きな枠をどう使うかが、将来の豊かな生活を送るための鍵になるんだね。
2.非課税枠の活用と注意点
非課税期間が無期限になったことも、長期投資家にとってはとても嬉しいニュースなんだ。
!
以前のようにロールオーバーの手続きを気にする必要がなく、自分のペースでじっくりと資産を保有し続けられるよ。
成長投資枠は1,200万円までという制限があるけれど、つみたて投資枠だけで1,800万円を使い切ることもできるんだ。
投資できる商品は、つみたて投資枠なら金融庁が認めた特定の投資信託に限られるけれど、成長投資枠なら上場株式など幅広く選べるよ。
3.長期・分散投資の重要性
資産運用は、一度に大金を投じるのではなく、時間と資産を分散させることが安定への近道なんだ。
複利の効果を最大限に活かすためには、若いうちから、あるいは気づいた時からすぐに始めるのが一番だよ。
FP2級の知識は、試験のためだけじゃなく、自分自身の人生を守るための知恵にもなるんだね。
!
一問一答で曖昧な部分を削ぎ落としていけば、本番でも自信を持って回答できるようになるよ。
ここまで一緒に学んできたけれど、試験直前で一番大切なのは「自分はできる」と信じることなんだ。
!
おーちゃん先生の言う通り、最後まで諦めずに、耳と目を使って知識を定着させていこう。
わからないことがあっても、基本的な原理原則に立ち返れば、きっと答えは導き出せるはずだよ。
読者のこれまでの努力が、合格という最高の結果に結びつくことを心から応援しているよ。
!
試験会場では緊張するかもしれないけれど、深呼吸をして、このクマとの時間を思い出してみてね。
ライフプラン、リスク、金融の三科目をしっかりクリアして、後半の科目へ勢いをつけていこう。
直前の総チェックを終えた今の読者なら、きっと本番でも素晴らしい力を発揮できるはずなんだ。
合格を掴み取って、新しい世界への一歩を踏み出していこうクマ!
