こんにちは、まなびクマだよ。
これから私たちの生活に大きく関わってくる、社会保険の制度改正について一緒に学んでいこう。
特にお仕事をしている方にとっては、手取りがどうなるのか一番気になるところだよね。
社会保険の106万円の壁が消滅する仕組み
106万円の壁がなくなる理由
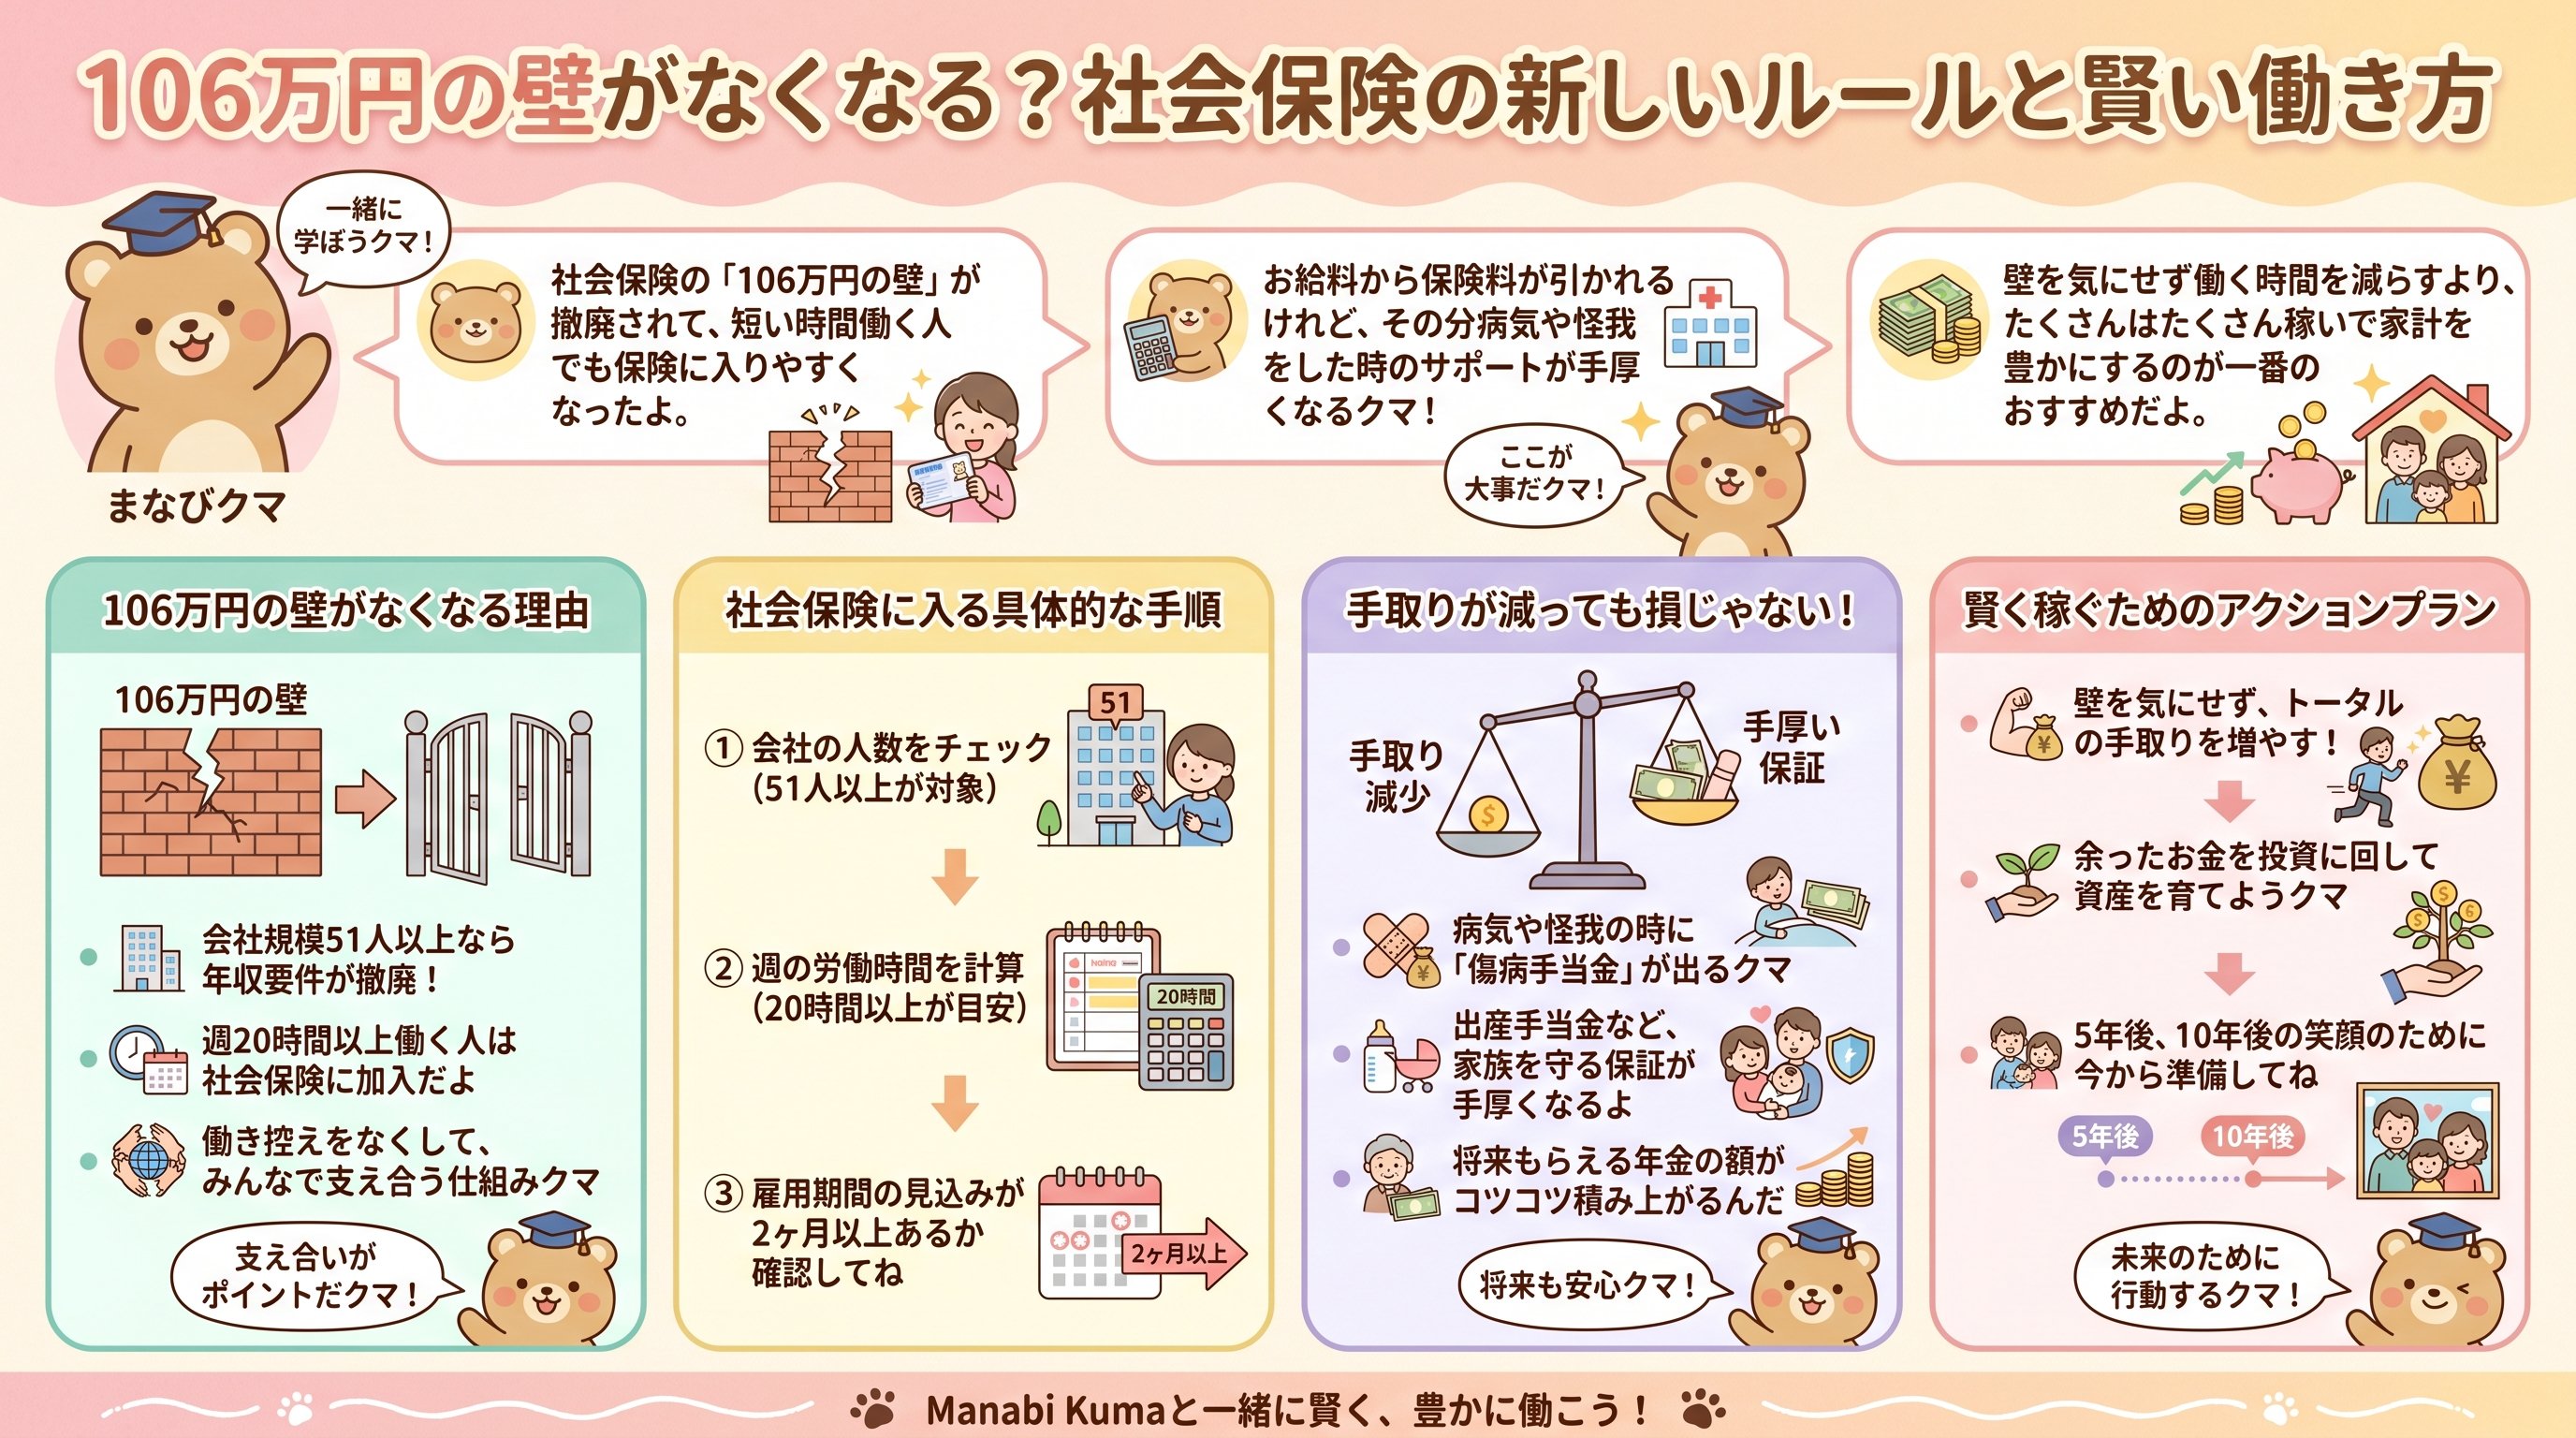
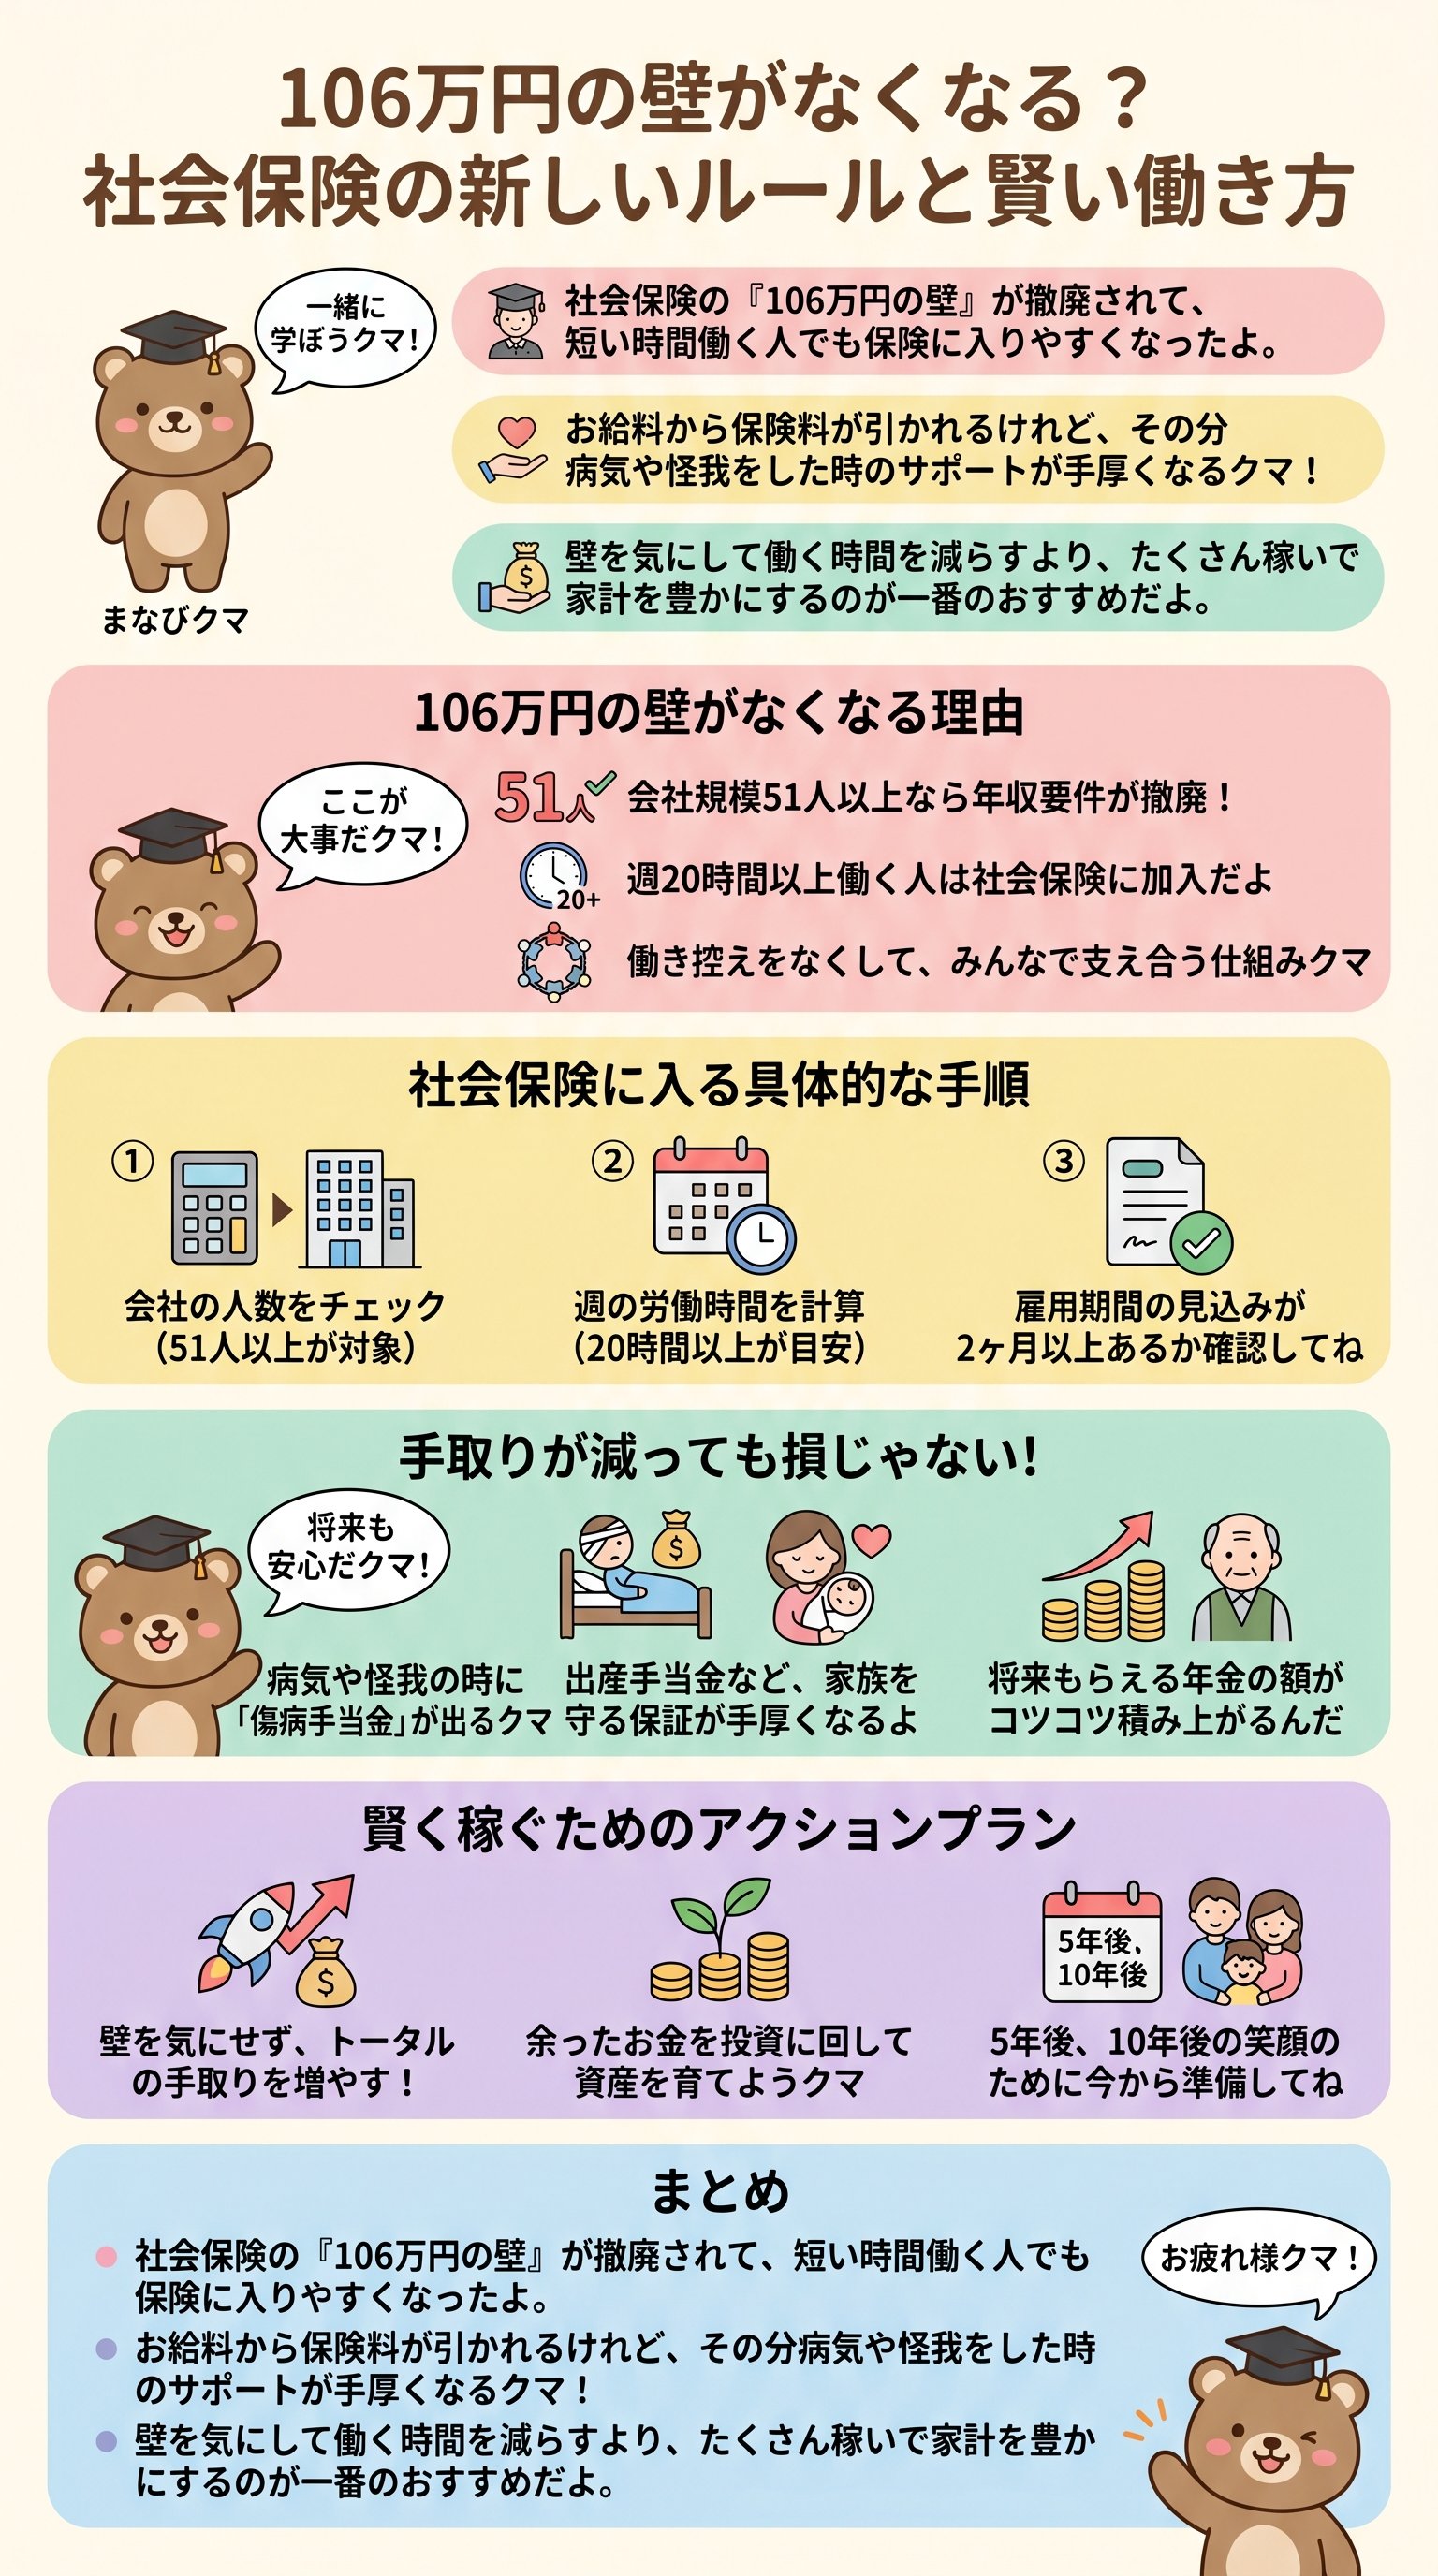
今回の法改正によって、これまで多くの人を悩ませてきた106万円という年収の基準が事実上なくなることが決まったよ。
これまでは、お勤め先の会社規模が51人以上の場合、年収が106万円を超えると社会保険に入らなければならなかったんだ。
でもこれからは、年収がいくらであっても特定の条件を満たせば全員が社会保険に加入するというルールに変わるんだよ。
これが「106万円の壁の撤廃」の正体なんだね。
新しい加入条件のポイント
具体的に加入の対象となるのは、次の条件をすべて満たす場合だよ。
- 週の所定労働時間が20時間以上であること
- 雇用期間の見込みが2ヶ月以上であること
- 学生ではないこと
- 会社規模が51人以上の企業であること
これを見ると分かる通り、「週に何時間働くか」が最も重要なポイントになってくるんだ。
これまでは年収を106万円未満に抑えることで社会保険料を払わずに済んでいたけれど、これからは働く時間そのものが基準になるから、調整が難しくなるかもしれないね。
整理しておきたい年収の壁
そもそも、世の中にはたくさんの「年収の壁」が存在しているんだ。
混乱しやすいから、ここで一度整理しておこうか。
| 壁の種類 | 金額の目安 | 内容 |
|---|---|---|
| 住民税の壁 | 約100万円 | これを超えると住民税が発生するよ |
| 所得税の壁 | 160万円 | 令和7年度以降はこの金額まで非課税になるんだ |
| 社会保険の壁 | 撤廃 | 週20時間以上なら年収不問で加入になるよ |
所得税については、以前は103万円が壁と言われていたけれど、法律が変わって160万円まで引き上げられることになったんだ。
これは家計にとっては嬉しいニュースだよね。
でもその一方で、社会保険の壁がなくなることで、手取りが減ってしまう人が増えるという複雑な状況になっているんだよ。
このように、ルールが大きく変わる時期は不安になることもあるけれど、まずは正しい情報を知ることが第一歩だよ。
自分の働き方が新しいルールにどう当てはまるか、一度ゆっくり確認してみてね。
制度が変わる背景には、より多くの人が安定した保障を受けられるようにするという国の狙いもあるんだよ。
これからは年収の数字だけでなく、働く時間と制度の関係を正しく理解することが大切だね。
社会保険加入による手取りへの具体的な影響
保険料負担と将来の年金額
社会保険に加入すると、お給料から保険料が差し引かれるから、どうしても手取りの金額は減ってしまうんだ。
例えば、年収106万円で新しく社会保険に入ることになった場合、月に支払う保険料はだいたい1万2,500円くらいになる計算だよ。
これを20年間続けたとすると、支払う合計額は約300万円にもなるんだ。
これだけ聞くと「せっかく働いたのにもったいない」と感じてしまうのも無理はないよね。
さらにシビアな現実として、支払った保険料に対して将来もらえる年金がどれくらい増えるかという点があるんだ。
実は、これだけ払っても老後の年金は月に8,800円ほど増えるだけというのが今の見通しなんだよ。
損得勘定の厳しい現実
支払った元を取るためには、93歳くらいまで長生きしなければならない計算になるんだね。
- 保険料の負担月額約1.2万円が手取りから消える
- 年金の増額月額約0.9万円のプラスにとどまる
- 回収期間受給開始から約28年かかる計算になる
日本人の平均寿命を考えると、男性は約81歳、女性は約87歳だと言われているよ。
つまり、平均的な寿命まで生きても「支払った保険料の方が多かった」という結果になる可能性が高いんだ。
負担増に対する世間の声
これが、多くの人が今回の改正に批判的な声を上げている大きな理由なんだね。
せっかく頑張って働いているのに、手取りを増やすための努力が保険料で消えてしまうのは悲しいことだよね。
特に、これまでは家族の扶養に入って、自分で保険料を払わずに済んでいた人にとっては、急な出費増のように感じられるはずだよ。
月々のお給料から1万円以上が引かれるというのは、家計にとって決して小さなことではないからね。
ネット上でも「国民からもっと絞り取るつもりか」といった厳しい意見が飛び交っているけれど、それはみんなが自分たちの生活を必死に守ろうとしている証拠でもあるんだね。
でも、ただ不安がるだけではなく、この変化をどう乗り越えていくかを前向きに考えていこう。
大切なのは、減った分をどう補うか、あるいはその分をどう活かすかという視点なんだよ。
手取りが減るという現実は厳しいけれど、その分どのような変化が起きるのかを冷静に見極めていこうね。
損得勘定だけで測れない社会保険加入のメリット
万が一のときの休業補償
社会保険料を払うことはデメリットばかりではなく、万が一のときの保障が劇的に手厚くなるという大きな魅力があるんだよ。
例えば、病気や怪我でどうしてもお仕事ができなくなってしまったとき、会社で社会保険に入っていれば「傷病手当金」というお金を受け取ることができるんだ。
これは、お給料の約3分の2が最長で1年6ヶ月も支給される制度だよ。
扶養内で働いているときや、国民健康保険にはこうした手厚い休業補償はほとんどないから、大きな安心に繋がるんだね。
社会保険で得られる4つの安心
具体的には、次のような手当が受けられるようになる可能性があるんだよ。
- 1傷病手当金病気や怪我で休んだときに生活を支えてくれるよ
- 2出産手当金出産のために仕事を休む期間、お給料を補填してくれるんだ
- 3障害年金万が一、障害を負ってしまったときに受け取れる年金額が増えるよ
- 4遺族年金自分に万が一のことがあった際、家族に残せるお金が手厚くなるんだ
これらの保障は、民間の保険に入ろうとすると結構な保険料がかかるものばかりなんだ。
それが、毎月の社会保険料に含まれていると考えると、一種の「究極の安心パック」に入っているようなものだね。
特に、これから出産を考えている方や、家計を支える責任がある方にとっては、これ以上ない心強い味方になってくれるはずだよ。
将来の備えと自立した権利
また、厚生年金に加入することで、将来もらえる年金の「2階建て部分」を作ることができるのもポイントだよ。
国民年金だけのときよりも、もらえる金額のベースが底上げされるから、老後の生活の安定感はぐっと増すんだ。
今の時代、公的な保障を最大限に活用しておくことは、将来のリスクを最小限に抑える賢い選択とも言えるんだよ。
もちろん、手取りが減るのは痛いけれど、こうした「見えない守り」が手に入ることを忘れないでほしいな。
万が一のときに国が助けてくれる仕組みがあると思えば、少しは心が軽くなるかもしれないね。
まずは、今の自分にどんな保障が必要かを整理してみるのがおすすめだよ。
社会保険への加入は、目先の支出だけでなく、自分を守るための強力な盾を手に入れることでもあるんだね。
壁を気にせず稼ぐ力を育てるためのマインドセット
働き控えを卒業する考え方
これからの時代を生き抜くためには、壁を意識して働きを抑えるよりも、壁を超えてトータルの手取りを増やす方がずっと効率的だよ。
以前から両学長が伝えているように、税金や社会保険料がかかったとしても、最終的に手元に残るお金が増えるならその方がいいよね。
例えば、年収100万円で税金がゼロの「手残り100万円」よりも、年収200万円稼いで社会保険料などを40万円払った「手残り160万円」の方が、自由に使えるお金は圧倒的に多いんだからね。
意識すべき2つの力
これからは「働き控え」という言葉を忘れて、「稼げるだけ稼ぐ」というスタンスに切り替えるのが一番の近道だよ。
そのためには、次の2つの力を意識してみてね。
- 稼ぐ力本業での昇給や副業、あるいは転職で収入のベースを底上げしていこう
- 増やす力増やした手取りを投資に回して、お金にも働いてもらう仕組みを作ろう
増税や社会保険料の引き上げ、物価の高騰など、私たちの家計を取り巻く環境は確かに厳しいものがあるね。
でも、そんな逆風の中でも、自分の力で収入をコントロールできる強さを身につければ、何も恐れることはないんだ。
未来を切り拓くアクション
5年後、10年後の自分が笑っていられるように、今から少しずつ準備を始めていこうクマ。
最初は大変かもしれないけれど、一歩ずつ進んでいけば必ず景色は変わるよ。
社会保険の壁がなくなったことを「自由に働けるチャンス」と捉えて、自分の可能性を広げていってほしいな。
まなびクマも、君の挑戦をいつも応援しているよ。
これから先、どんな制度変更があったとしても、学んだ知識は君を助ける大きな武器になるんだ。
周りの声に流されすぎず、自分の人生の舵をしっかりと握って進んでいこう。
今日という日が、君にとって新しい第一歩になりますように。
稼ぐ力を高めることで、社会保険料の負担なんて気にならないくらい豊かな生活を目指していこう!
一歩ずつ積み重ねていくことで、必ず未来は明るくなっていくんだクマ。
