こんにちは、まなびクマだよ。
今日もいっしょに、たいせつなことを楽しく学んでいこうね。
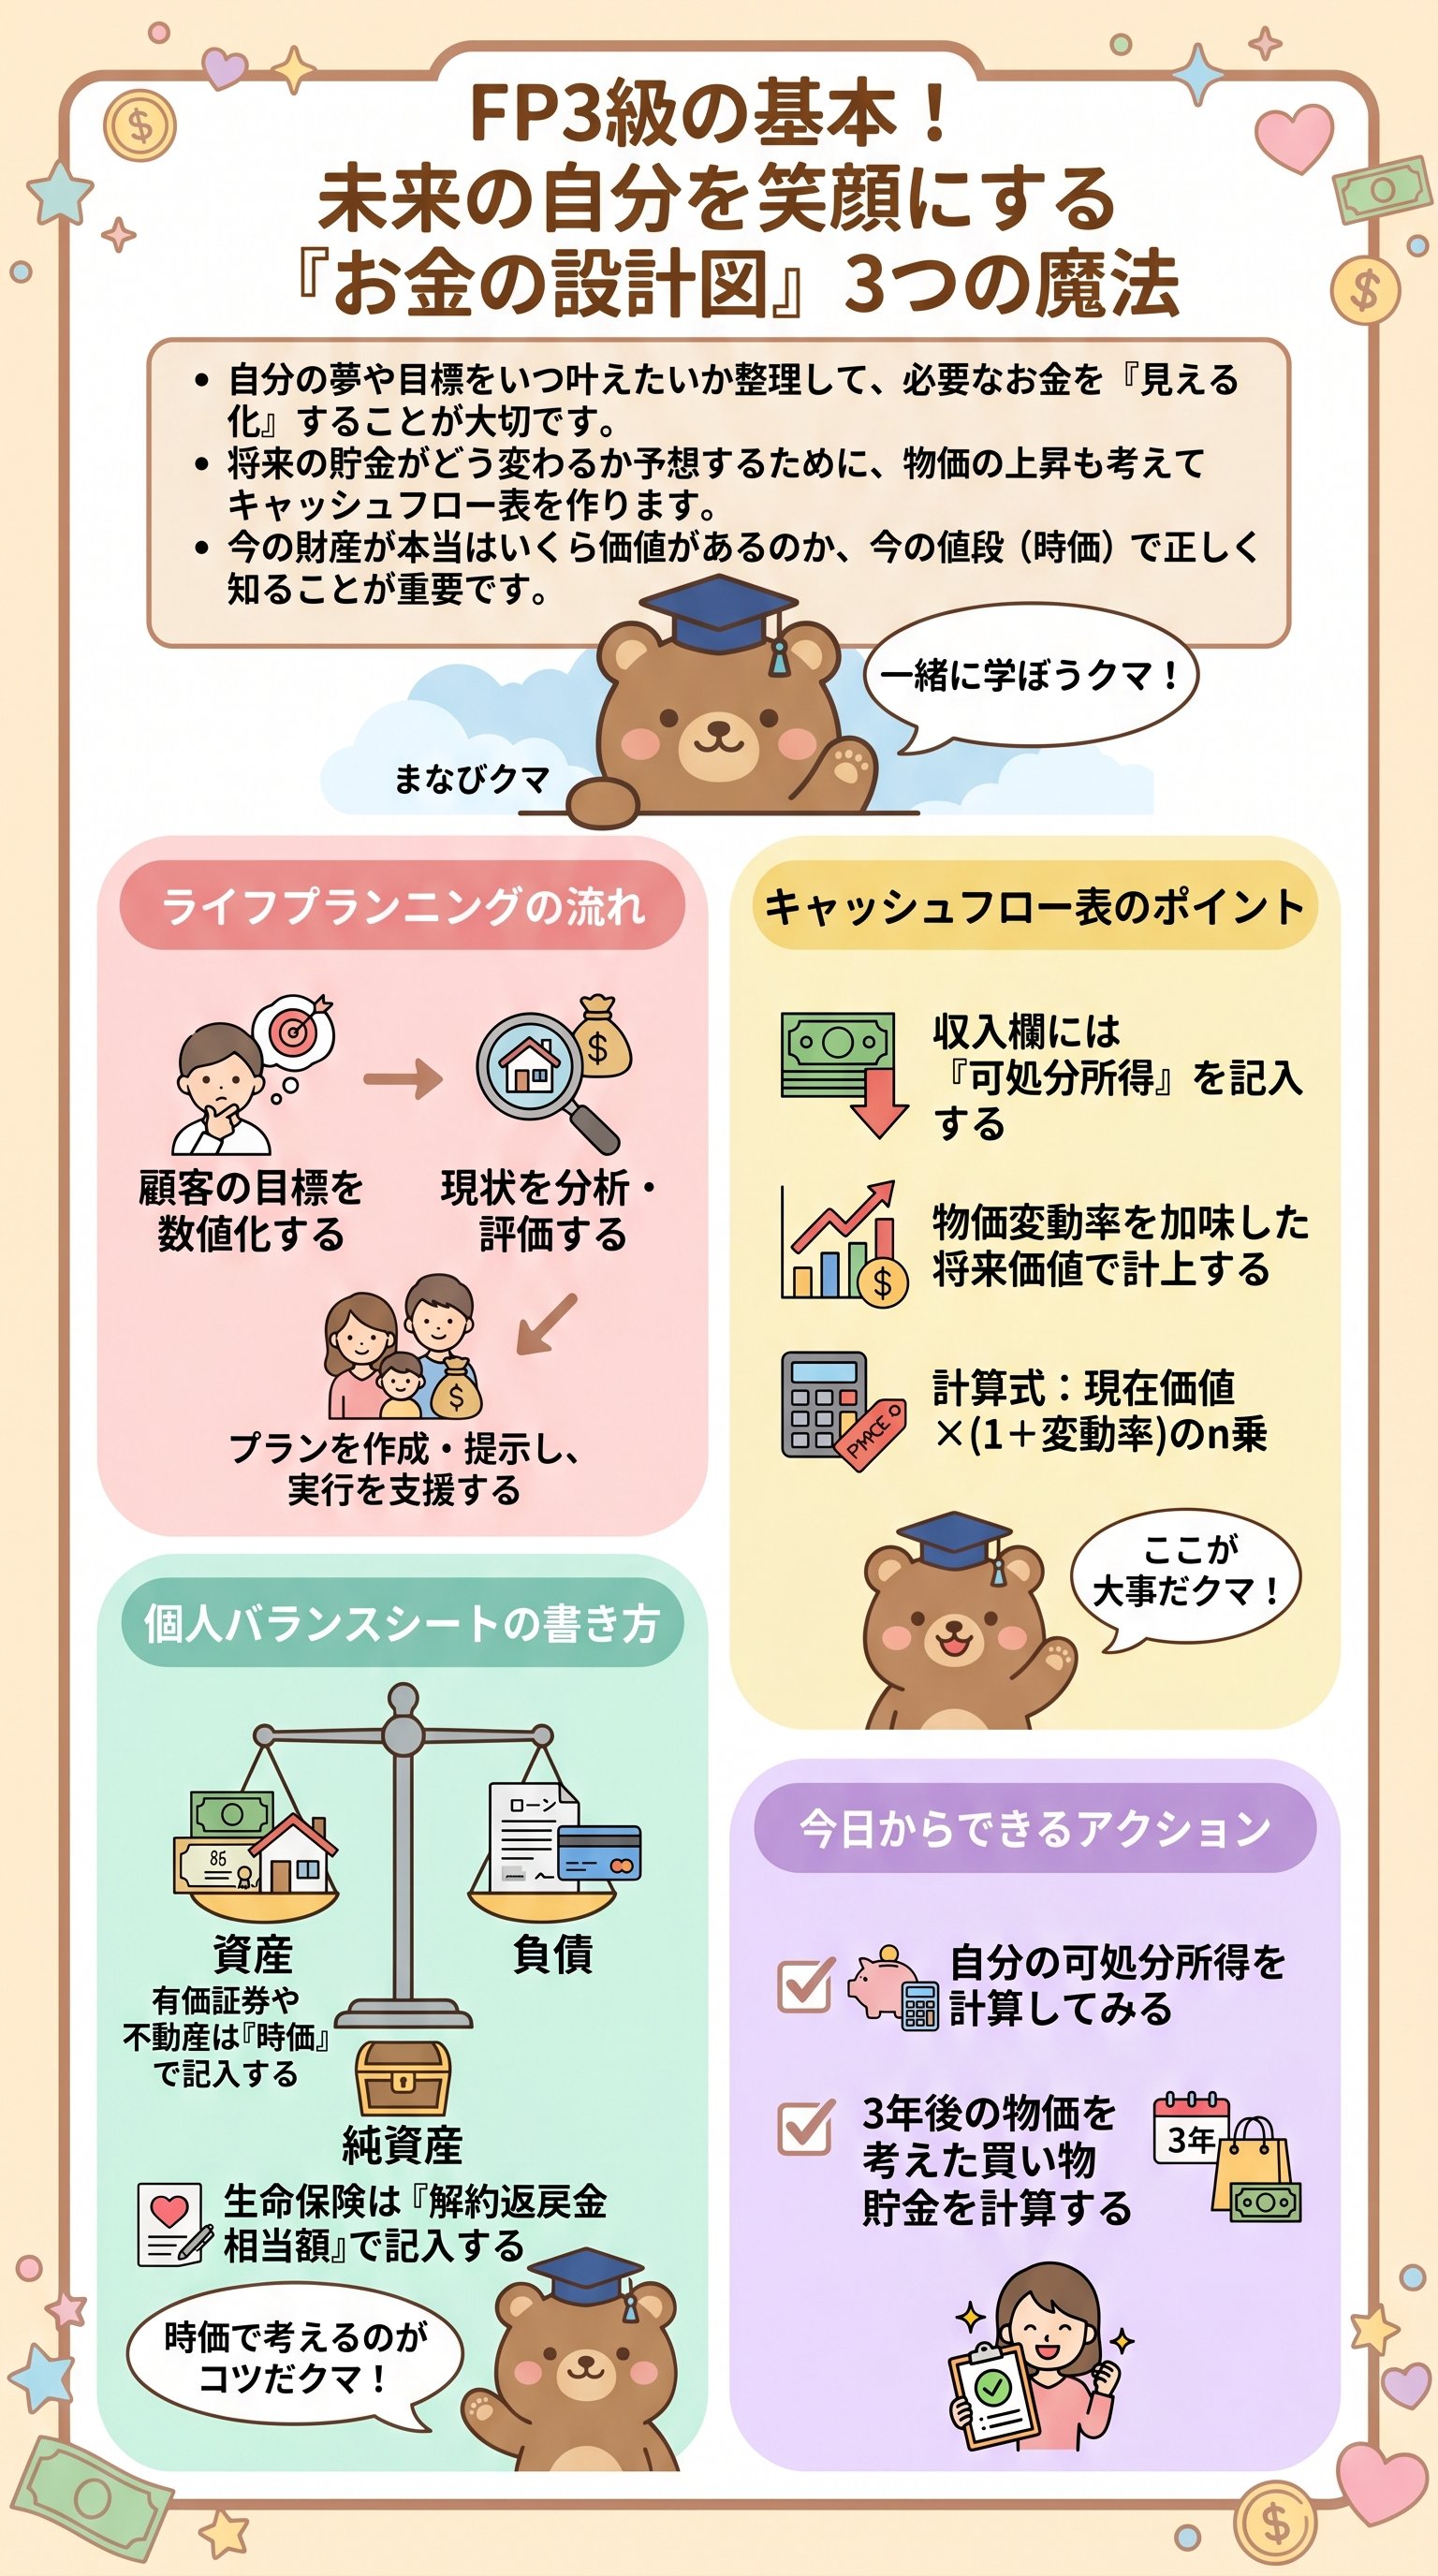
夢を叶える魔法のレシピ!ライフプランニングの基本手順
みんなは、将来の夢ってあるかな?
「かっこいい車に乗りたい!」とか「素敵なお家に住みたい!」とか、ワクワクするよね。
でも、その夢を叶えるためには、作戦会議が必要なんだ。
それが「ライフプランニング」っていう、人生の設計図を作る作業なんだクマ!
プロの相談員さんは、まずみんなの「やりたいこと」を聞き出すよ。
何歳で家を買いたいのか、いつ独立したいのか、まずは目標をはっきりさせるんだ。
でも、ただ「家が欲しい」と言うだけじゃ足りないんだ。
「いくら必要なのか」というお金の数字に変えるのが、一番大事なステップなんだよ。
「目標を具体的な数字に置き換える。これが夢を現実にするための、最初にして最大のポイントである」
実は、お金のプラン作りには決まった順番があるんだ。
まずは今の自分たちが、どれくらいお金を持っていて、どれくらい稼いでいるかを分析するよ。
そのデータをもとに、将来の計画を練って、みんなに「こうすれば大丈夫だよ!」って提案するんだ。
もちろん、作って終わりじゃない。
定期的なメンテナンスも欠かせないんだクマ。
プランを実行するのを手伝ってもらったり、状況が変わったら見直したり。
プロと一緒に走ることで、夢の実現率がグンと上がるんだよ。
難しいことのように聞こえるかもしれない。
でも、まずは「いつまでに何をしたいか」を考えるだけで、もう一歩踏み出しているんだ。
- 1夢や目標をはっきりさせて、具体的な数字(お金)にする
- 2今の自分の状況を詳しく調べて、問題がないかチェックする
- 3理想の未来を叶えるための、具体的なプランを作成する
- 4決めたプランを実際にスタートさせ、定期的に中身を更新する
だから、まずは自分の心を整理することから始めよう。
お金はあくまで、みんなの夢をサポートする道具に過ぎないんだ。
道具を上手に使うための手順を知っておけば、もう何も怖くない。
これから、もっと詳しい「夢を形にするツール」を紹介していくから、楽しみにしててね!
人生のイベントを見える化!ライフイベント表の秘密
次に紹介するのは、人生の「時間割」を作る方法だよ。
学校の予定表みたいに、いつ何があるかをまとめるのがライフイベント表なんだ。
結婚したり、子供が生まれたり、大きな買い物をしたり。
人生にはビッグイベントがたくさん待っているんだクマ!
これを作ると、いつ、誰に、どれくらいのお金が必要かが一目でわかるようになる。
例えば、子供が大学に入る時期と、パパの車の買い替えが重なったら大変だよね。
あらかじめ分かっていれば、前から準備しておくことができる。
つまり、お金のピンチを事前に回避できる、最強の武器なんだ。
人生には、特にお金がかかる「3つの大きな山」があると言われているんだ。
これを3大必要資金と呼んでいるよ。
この3つさえしっかり押さえておけば、人生の荒波も乗り越えられる。
それは、いったい何だと思うかな?
- 教育資金子供が学校に通うための大切なお金
- 住宅取得資金家族が安心して暮らすマイホームのためのお金
- 老後資金お仕事を引退した後に、楽しく暮らすためのお金
この3大資金を、いつ、いくら準備するかをライフイベント表に書き込むんだ。
「なんとなく不安」という気持ちが、「これだけあれば安心」という確信に変わる。
表を作る作業は、まるで未来を冒険するみたいで楽しいんだよ。
家族みんなで話し合いながら作れば、絆も深まること間違いなしだクマ。
未来のスケジュールを把握することで、漠然とした不安を消し去ることができる。
でも、ただ予定を書くだけでは、お金が足りるかどうかは分からない。
そこで登場するのが、次のステップで紹介する「お金の動き」の表なんだ。
イベント表は「いつ何をするか」を決めるもの。
次の表は「その時にお金がどう動くか」を計算するものなんだよ。
未来の通帳を大予想!キャッシュフロー表の作り方
ライフイベント表ができたら、次はキャッシュフロー表の出番だクマ!
これは、将来のお金がどう増えたり減ったりするかを予想する表だよ。
今の収入や支出をもとに、「10年後の貯金残高」まで計算しちゃうんだ。
まるで未来予知をしているみたいで、ワクワクするよね。
キャッシュフロー表で特に大事なのが、変動率という考え方なんだ。
実は、モノの値段はいつも同じじゃない。
お菓子や電車の運賃が、昔より高くなっていることがあるよね。
これを物価の上昇と言って、表を作るときはこの影響もしっかり計算に入れるんだ。
| 項目 | キャッシュフロー表での扱い |
|---|---|
| 収入 | 年収ではなく「可処分所得」を記入する |
| 支出 | 基本生活費や、イベントごとの一時的な費用を書く |
| 変動率 | 給料の昇給率や、物価の上昇率を反映させる |
例えば、300万円の車を3年後に買いたいとする。
でも、もし物価が毎年1%ずつ上がるとしたら、3年後にはもっと高くなっているはず。
だから、将来の価値に合わせて計算し直す必要があるんだ。
これを計算するのは大変そうに見えるけど、電卓を使えばあっという間なんだよ!
ここで、プロが使う電卓の裏ワザを教えちゃうね。
複利計算といって、どんどん増えていく計算をするときに便利なんだ。
例えば、1%ずつ増える計算を3回繰り返すときは、特殊な叩き方がある。
これをマスターすれば、君もお金の計算マスターになれるクマ!
- 1「1 + 0.01」と入力する(1%増えるという意味だよ)
- 2「×」ボタンを2回押す(機種によっては使い方が違うけどね)
- 3「=」を何回か押すだけで、2年後、3年後の数字が出てくる!
- 4最後に元の金額(300万円など)を掛ければ完了だクマ
変動率を加味した計算ができるようになれば、君の立てるプランの精度は格段に上がる。
「今の生活で精一杯なのに、未来のことなんて……」と思うかもしれない。
でも、キャッシュフロー表を作れば、どこを削ってどこに回すべきかが見えてくる。
年間収支が赤字にならないように工夫することで、貯金は着実に増えていくんだ。
未来の自分から「あの時表を作ってくれてありがとう!」って感謝されるはずだよ。
手元に残る本物のお金!可処分所得の正体を知ろう
キャッシュフロー表を書くとき、年収をそのまま書いちゃダメなんだクマ!
えっ、どうしてかって?
それは、お給料の全部がみんなの自由になるわけじゃないから。
そこから税金や社会保険料が引かれた、「本当の自由なお金」を計算しないといけないんだ。
「年収はただの数字に過ぎない。君が本当に自由に使えるのは、そこから引かれるべきものを引いた『可処分所得』だけだ」
これを可処分所得(かしょぶんしょとく)と呼ぶよ。
ちょっと難しい言葉だけど、「処分することが許可された所得」、つまり自由に使えるお金ってこと。
計算式はとってもシンプルなんだ。
年収から、どうしても払わなきゃいけない「3つの項目」を引くだけでいいんだよ。
- 社会保険料病気や怪我のときに助けてもらうためのお金
- 所得税国を豊かにするために払う税金
- 住民税自分が住んでいる街のために払う税金
間違えやすいポイントは、「生命保険料」や「住宅ローン」は引かないということ。
これらは自分が選んで払っている「支出」だから、計算には入れないんだ。
あくまで、法律で決まっていて勝手に引かれちゃうものだけを引くんだよ。
ここを間違うと、計算が狂っちゃうから要注意だクマ!
例えば、年収が900万円の人がいるとするね。
税金や保険料で合わせて185万円引かれるとしたら、可処分所得は715万円になる。
この715万円の中で、どうやって楽しく暮らしていくかを考えるのがプランニングの醍醐味なんだ。
額面の金額に惑わされず、手元に残る実弾(現金)を把握すること。
これが鉄則だよ。
お金を貯めるのが上手な人は、みんなこの数字を把握しているんだ。
「いくら稼いでいるか」よりも「いくら使えるか」を知ることが大事。
そうすれば、無理な贅沢をして後で困ることもなくなるよね。
自分の「本当の力」を知ることで、より賢くお金と付き合えるようになるんだクマ!
今の「価値」を正確に測る!個人バランスシートの魔法
最後にお話しするのは、今の君の「財産の状態」をパッと確認する方法だよ。
これを個人バランスシート(貸借対照表)と言うんだクマ。
左側に「持っているプラスの財産」、右側に「借金などのマイナスの財産」を書くんだ。
そして、その差額が君の本当の持ち物、純資産になるんだよ。
「資産から負債を引いた残りが、君の本当の価値である。見かけの資産に騙されてはいけない」
この表を作るときに、一番大事なルールがあるんだ。
それは、買ったときの値段ではなく、「今の値段(時価)」で書くこと!
例えば、300万円で買った車でも、1年経って中古車屋さんに売ったら100万円かもしれないよね。
その場合は、今の価値である「100万円」として表に書くのが正しいんだ。
| 資産の種類 | バランスシートへの記入ルール |
|---|---|
| 預貯金 | 今現在の通帳の残高を書く |
| 有価証券(株など) | 作成した瞬間の「時価(今の相場)」で書く |
| 自動車・不動産 | 今売ったらいくらになるかという「時価」で書く |
| 生命保険 | 今すぐ解約したときに戻ってくる「解約返戻金」で書く |
どうして時価で書くのかって?
それは、もし今すぐお金が必要になったとき、実際にいくら手に入るかを知るためなんだ。
300万円の価値があると思い込んでプランを立てていたら、実は100万円にしかならなかった。
そんなことになったら、夢の計画が台無しになっちゃうよね。
だから、「今この瞬間の本当の姿」を映し出すことが大切なんだクマ。
生命保険も同じだよ。
「死んだらいくらもらえるか」ではなく、「今やめたらいくら戻るか」で計算する。
ちょっと厳しい現実に感じるかもしれないけど、これがプロのやり方なんだ。
自分の実力を正しく知ることで、初めて次に何をすべきかが見えてくる。
筋肉を鍛える前に、まず自分の体重を測るのと同じことだね!
ここまで学んだツールを全部使いこなせば、君の未来はキラキラに輝くはず。
夢を夢で終わらせないために、まずはペンと電卓を持って、作戦会議を始めよう。
まなびクマも、ずっと君の応援をしているよ!
さあ、輝かしい未来への第一歩を、今すぐ踏み出してみようクマ!
