資産形成の王道「コア・サテライト運用」の仕組み
新NISAを活用して月5万円の積立投資を始める際、最も重要なのは「守り」と「攻め」のバランスを定義することです。
元銀行員でファイナンシャルプランナーの視点から推奨するのは、コア・サテライト運用という考え方です。
これは、資産全体の土台となる「コア(核)」と、その周囲でリターンを補完する「サテライト(衛星)」に役割を分ける手法です。
コアの部分には、長期的に安定した成長が見込めるインデックスファンドを配置します。
一方でサテライトには、特定の国やセクターに特化した、より高いリスクを取ってリターンを狙う商品を組み込みます。
この役割分担を明確にすることで、精神的な安定を保ちながら効率的な資産形成が可能になります。
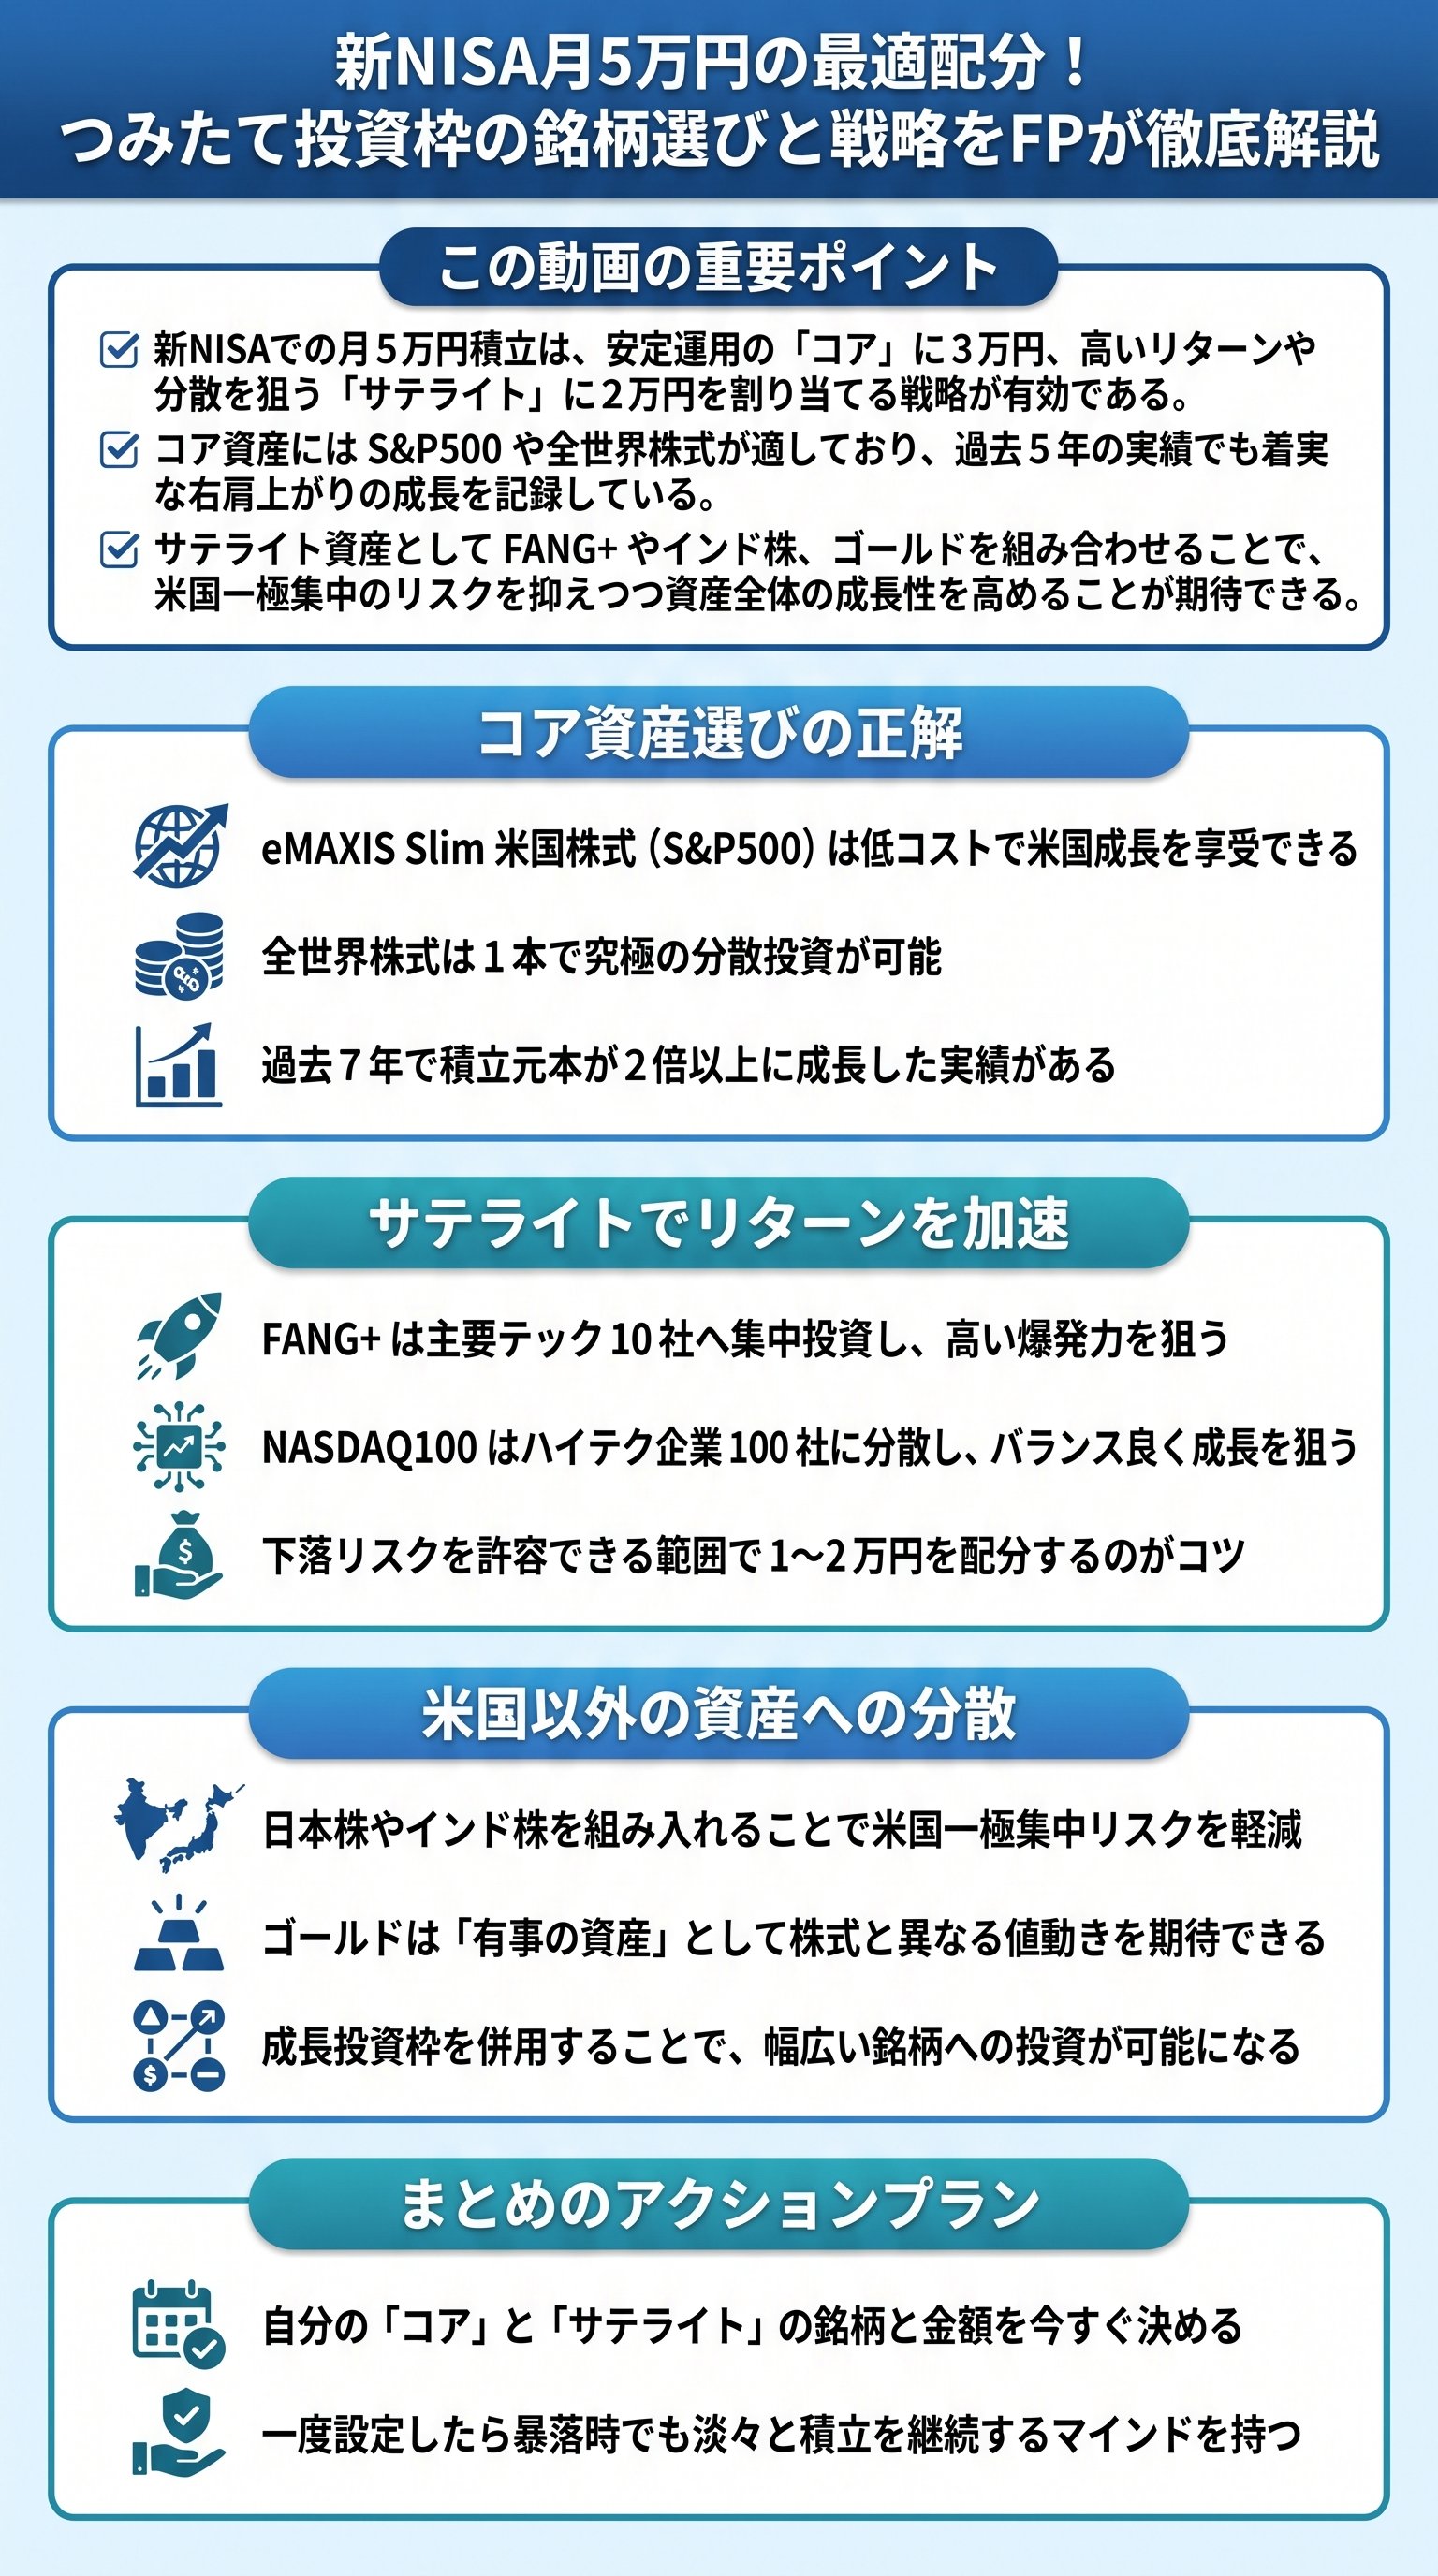
具体的には、月5万円のうち「3万円をコア」に、「2万円をサテライト」に割り振る構成が初心者には理想的です。
この比率を維持することで、市場の変動に左右されすぎないポートフォリオを構築できます。
現在の家計状況や将来の目標金額に合わせて、この金額配分は柔軟に調整することが可能です。
投資の基本は「何を買うか」よりも「どう配分するか」にあります。
戦略なしに人気銘柄を買い漁るのではなく、自分の資産における役割を一つひとつの銘柄に与えることが、失敗しないための第一歩となります。
- コア(3万円):守りの資産。全世界や米国全体の成長を享受する。
- サテライト(2万円):攻めの資産。特定指数やゴールドで利益の上乗せを狙う。
軸となるコア資産にeMAXIS Slimを選ぶ理由
コア資産として選ぶべき代表的な商品は、やはりS&P500や全世界株式です。
これらは時価総額加重平均型という手法で銘柄が入れ替えられており、常に世界や米国の経済成長を牽引する企業に自動で投資し続ける仕組みになっています。
特に、業界最低水準の運用コストを目指し続けるeMAXIS Slim(イーマクシス・スリム)シリーズは、長期投資において非常に有利です。
信託報酬という「隠れたコスト」を抑えることは、10年、20年というスパンで見たときに数十万円、数百万円の差となって現れるからです。
過去5年の実績を振り返ると、S&P500やオルカンはコンスタントに右肩上がりの推移を見せています。
例えば2019年からの約7年間で、月3万円の積立を継続した場合、投資元本255万円に対して、S&P500は約561万円(2倍強)にまで成長しています。
これは、多少の暴落を挟んでも長期的なトレンドが強力であることを示しています。
また、為替の影響も無視できません。
日本は輸入品が多い構造上、物価高が起こる際には円安が伴いやすい傾向にあります。
ドル建て資産である米国株や全世界株を持つことは、円安対策・物価高対策としての側面も持っているのです。
資産を日本円だけで持つリスクを、コア資産によってヘッジする考え方が重要です。
| 銘柄 | 特徴 | 適した人 |
|---|---|---|
| S&P500 | 米国主要500社に集中投資 | より高い成長性を求める方 |
| 全世界株式 | 世界約50カ国へ分散投資 | 究極の分散と安心を求める方 |
- 1運用コストが最低水準の商品を選ぶ
- 2市場全体に投資できるインデックスを選ぶ
- 3短期の値動きに惑わされず定額積立を徹底する
リターンを加速させるサテライト戦略の銘柄選定
コア資産で土台を固めたら、残りの2万円でリターンを追求するサテライト戦略を練ります。
ここで注目したいのが、ファングプラス(FANG+)やナスダック100(NASDAQ100)です。
これらはテクノロジー企業を中心とした成長株に集中投資する指数であり、市場平均を大きく上回るパフォーマンスを出すことがあります。
特にiFreeNextシリーズなどで提供されるファングプラス(FANG+)は、メタ(Meta)やエヌビディア(NVIDIA)といった主要10社に厳選投資を行います。
過去7年のシミュレーションでは、月1万円の積立で元本85万円が283万円(3倍強)になるという驚異的な結果を残しています。
高いリターンには必ず高いリスクが伴うことを理解した上で、資産の一部に組み入れるのが賢明です。
すべてをファングプラス(FANG+)にするのではなく、あくまでサテライトの枠内(月2万円のうちの1万円など)に留めることで、ポートフォリオ全体の爆発力を高めつつ、致命傷を避けることが可能になります。
また、投資初心者であれば、10社に集中するファングプラス(FANG+)よりも、100社に分散されるナスダック100(NASDAQ100)の方が、値動きが比較的マイルドであり、導入しやすいかもしれません。
自分の「リスク許容度」に合わせて、攻めの度合いを調整しましょう。
米国一極集中を避けるための分散投資とゴールドの活用
現在の投資環境は米国株が非常に強力ですが、未来永劫それが続く保証はありません。
ポートフォリオの柔軟性を高めるために、米国以外の資産に分散することも検討すべきです。
具体的には、日本株、新興国株(特にインド株)、そして「有事の金」と呼ばれるゴールドです。
日本株については、東証の改革や企業の稼ぐ力の向上を背景に、見直し買いが進んでいます。
高市早苗(たかいち・さなえ)氏などの政治動向や経済政策によって市場が活性化する側面もあり、国内資産を持つことで為替リスクを排除したリターンを期待できます。
トピックス(TOPIX)や日経平均株価に連動する低コストな投信が選択肢となります。
また、新NISAの成長投資枠を活用してゴールド(金)を組み入れるのも一つの手です。
ゴールドは株式と異なる値動きをする傾向があり、インフレ時や地政学リスクが高まった際に強みを発揮します。
最近ではゴールドの価格上昇は著しく、月1万円の積立でも数年で大きな含み益をもたらす結果となっています。
- 1日本株国内経済の成長と円建て資産の確保
- 2インド株将来の爆発的な人口成長への期待
- 3ゴールド株式との相関が低い「守りの資産」としての補完
月5万円で資産はいくら増えるか?7年間の実績検証
最後に、具体的なシミュレーションで将来のイメージを固めましょう。
もし、2019年から2026年までの約7年間、以下の構成で月5万円の積立を行っていたら、資産はどうなっていたでしょうか。
この期間には新型コロナウイルスによるショックや、ロシア・ウクライナ情勢による混乱、ドナルド・トランプ(Donald Trump)大統領による関税問題など、多くの暴落局面がありました。
| 積立先 | 月額 | 7年後の評価額(約) |
|---|---|---|
| eMAXIS Slim S&P500 | 3万円 | 561万円 |
| iFreeNext FANG+ | 1万円 | 283万円 |
| eMAXIS Slim国内株式 | 1万円 | 161万円 |
| 合計 | 5万円 | 1,005万円 |
結果として、投資元本425万円に対して、最終的な評価額は1,005万円という驚異的な数字になります。
月5万円の積立でも、適切な配分と継続があれば、7年で資産を2倍以上に増やすことは可能だったという事実が、このシミュレーションから分かります。
もちろん、これは過去の好調な相場を前提としたデータであり、今後も同じ結果が約束されるわけではありません。
しかし、積立投資の最大のメリットは「安い時に多く買い、高い時に少なく買う」というドル・コスト平均法が自動で機能する点にあります。
暴落時こそ、将来の利益を仕込む「バーゲンセール」だと捉えるマインドセットが不可欠です。
資産運用は、早く始めた人ほど「複利の力」を味方につけることができます。
新NISAという非課税制度を最大限に活用し、今日から一歩を踏み出すことが、数年後のあなたを助けることにつながるはずです。
将来の自分へのプレゼントを、今から積み立てていきましょう。
