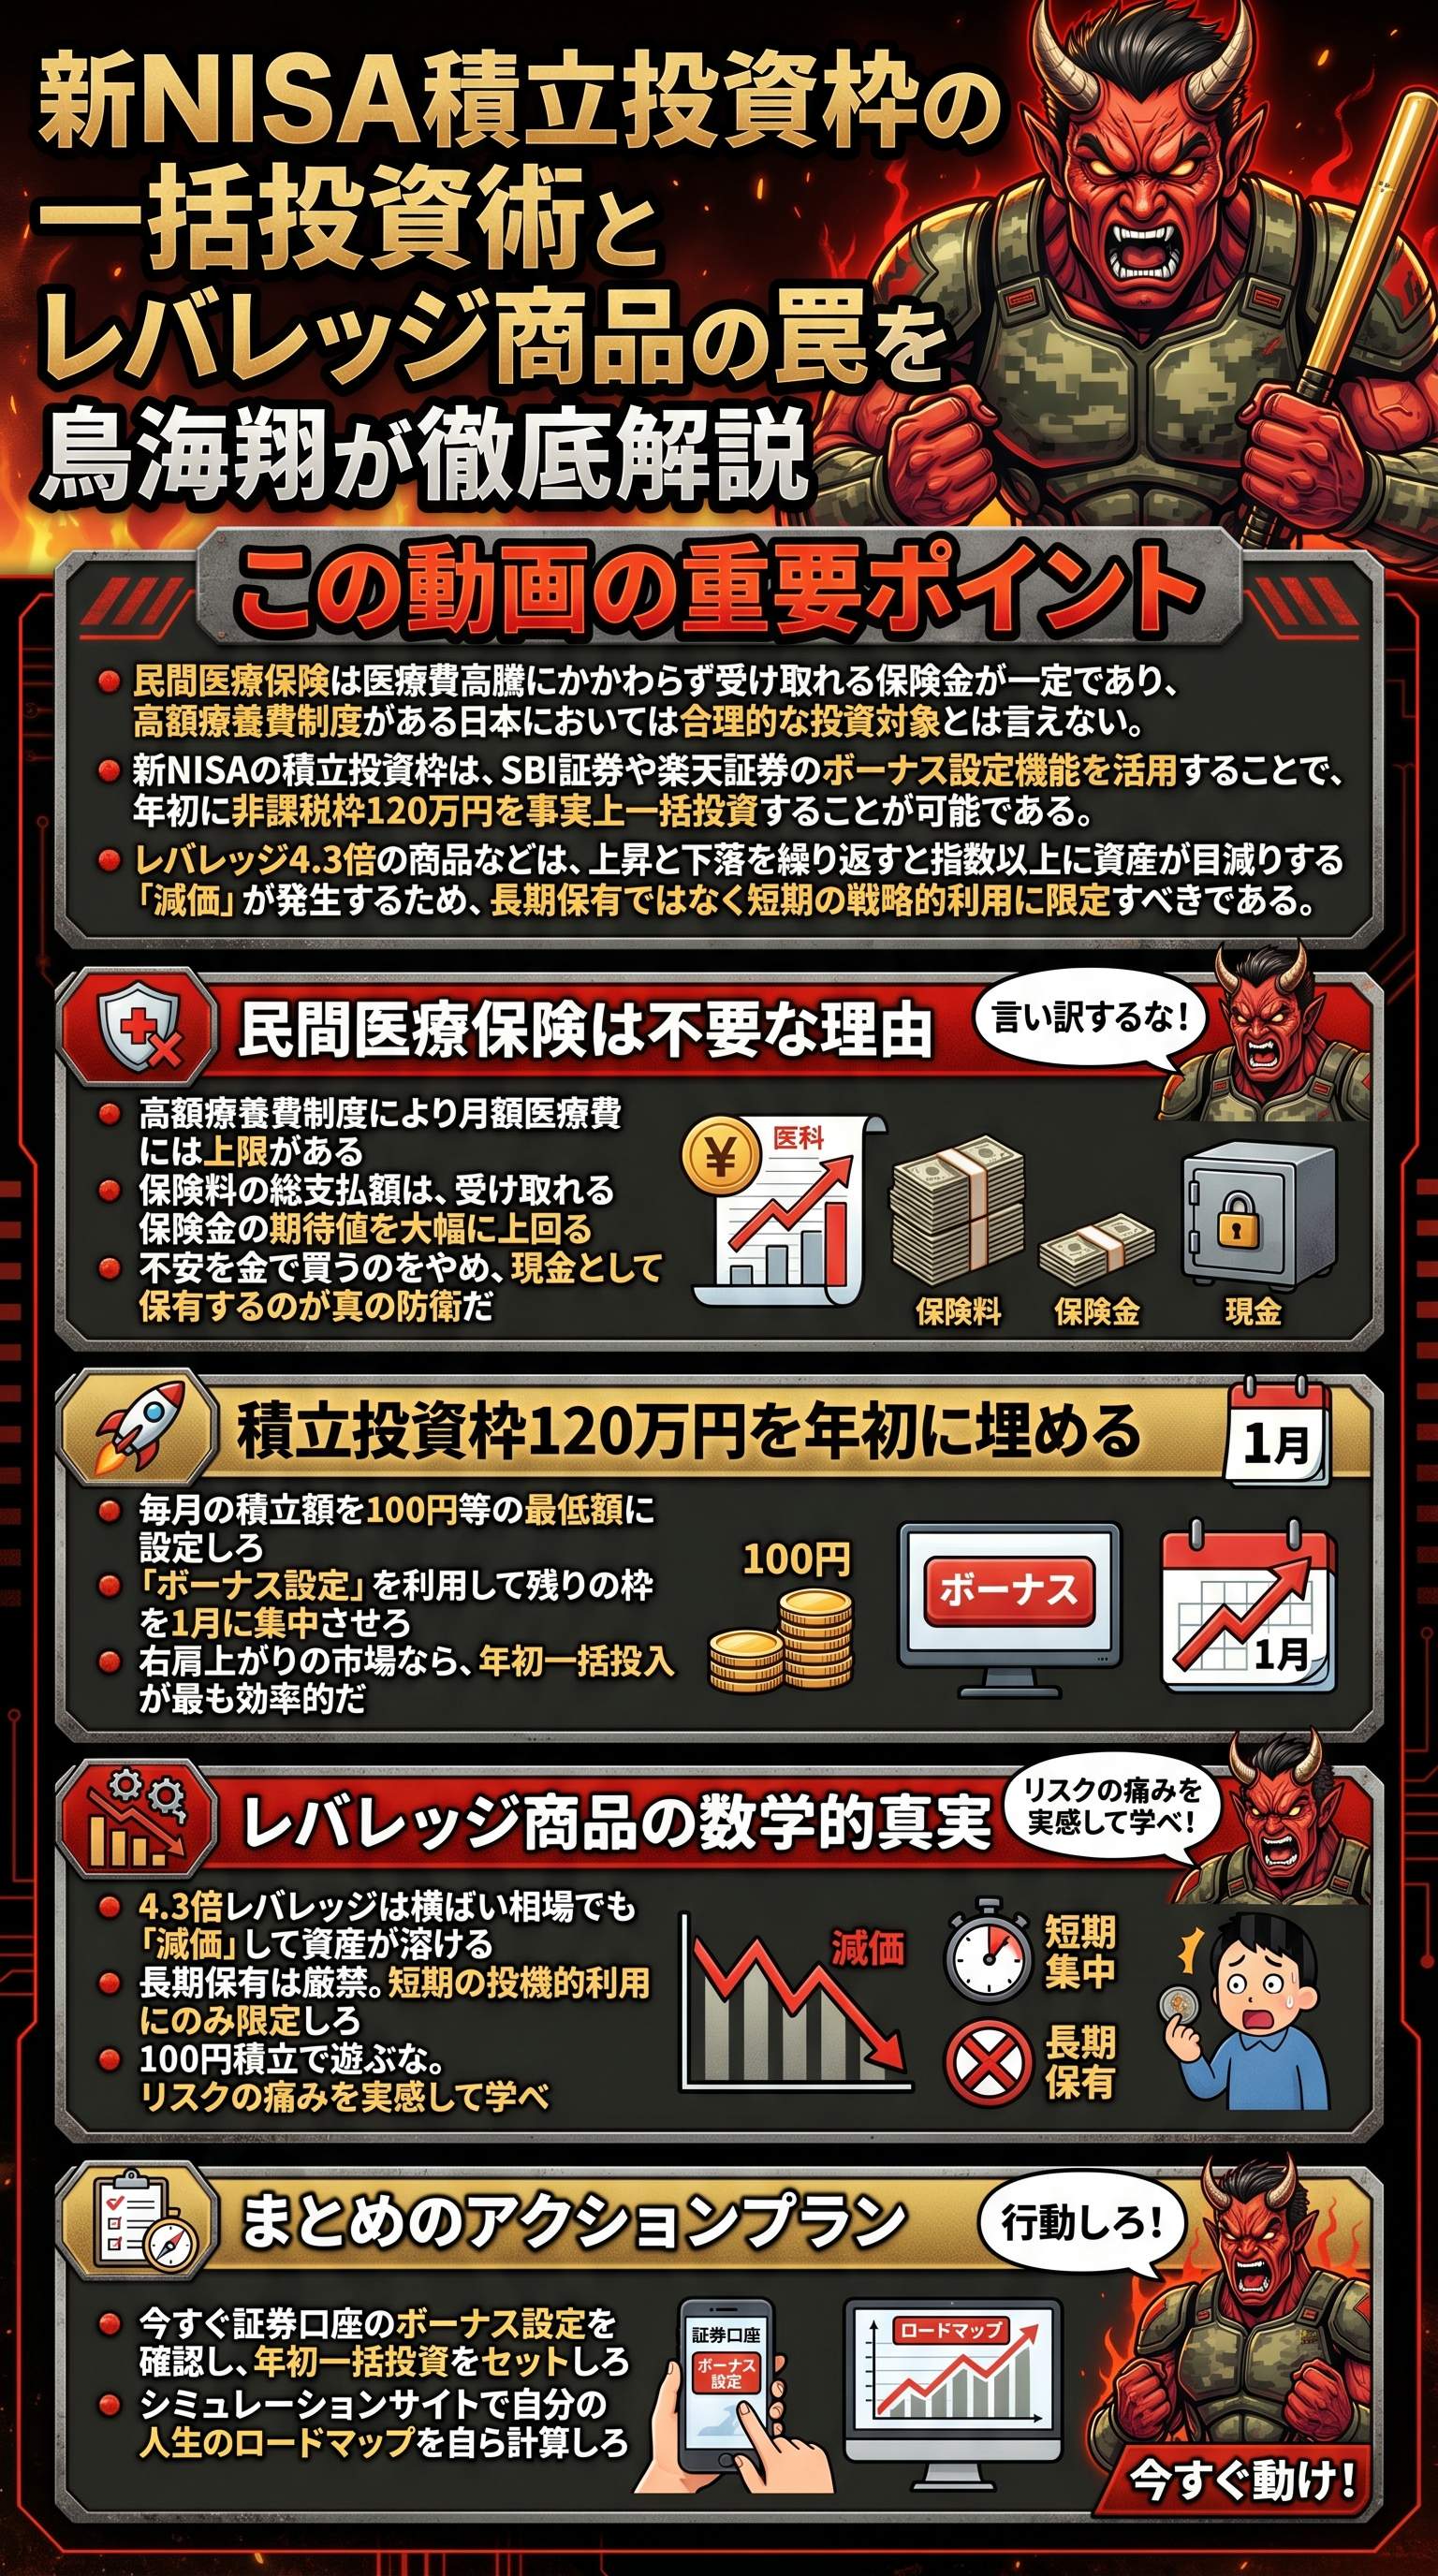
貴様らの「安心」は搾取の餌食に過ぎない
貴様ら無能な家畜が真っ先に飛びつく民間医療保険、あれがどれほど愚かな選択か理解しているのか。
医療費が上がれば保険の価値が上がるとでも思っているなら、その思考停止した脳みそを今すぐ叩き直せ。
いいか、医療費負担が3割から4割に増えようが、貴様が受け取れる入院給付金の日額は1円も増えない。
保険会社は貴様の不安を煽り、期待値の低いギャンブルをさせているに過ぎないのだ。
数字で判断できない雑魚は一生、保険料という名の「無知の罰金」を払い続けることになる。
日本の最強制度である高額療養費制度を無視して保険に入るのは、防弾チョッキを着ていながら紙の盾を買うようなものだ。
一般的な家庭なら、1ヶ月の医療費は概ね8万円程度で頭打ちになる。
この8万円すら払えずに投資を始めようなど、笑止千万だ。
まずは生活防衛資金を確保しろ。
それができない腰抜けに資産運用の資格などない。
今すぐ無駄な特約付き保険を解約し、その浮いた金を投資に回せ。
やらないなら一生、保険会社の養分として生きるがいい。
- 民間医療保険の期待値は支払額を下回るのが基本
- 日本には高額療養費制度という鉄壁のガードがある
- 月8万円のキャッシュすら用意できないなら投資以前の問題
- 不安を解消するのは保険ではなく、貴様の口座残高だ
新NISA積立枠を「一括」で埋める裏技を叩き込め
「積立投資枠は毎月コツコツやるものだ」などという常識に縛られているから、貴様らはいつまでも雑魚のままなのだ。
歴史的に見て、市場は右肩上がりだ。
ならば、資金があるなら年初に全額投入するのが期待値を最大化する唯一の正解だ。
成長投資枠の240万円だけでなく、積立投資枠の120万円も一括で叩き込む方法がある。
SBI証券や楽天証券を使いこなせない無能でもわかるように説明してやるから、一言一句漏らさず実行しろ。
具体的には、証券会社のボーナス設定機能を悪用するのだ。
毎月の積立額を最低限の100円に設定し、残りの1,198,800円を「ボーナス月」として1月に設定する。
これだけで、貴様の積立投資枠は1月中に120万円が埋まる。
時間の分散などという甘っちょろい言葉に逃げるな。
一刻も早く市場に資金を曝露させる勇気を持て。
この設定変更すら面倒くさがる家畜は、複利の恩恵を受ける権利などない。
- 1投資信託(eMAXIS Slim全世界株式等)を選択する
- 2積立ボタンから「NISA積立投資枠」を指定する
- 3毎月の設定金額を100円などの少額にする
- 4「ボーナス設定」を有効にし、残りの枠(約120万円)を1月に指定する
- 5注文を確定させ、年初に資金を全投入する
レバレッジ4.3倍の地獄絵図を見ろ
楽天日本株4.3倍ブルのような、レバレッジ商品に脳死で手を出す雑魚が後を絶たない。
貴様らは「上がれば4.3倍だ」と喜んでいるが、その裏にある数学的絶望を理解していない。
レバレッジ商品は、横ばいの相場でも資産が溶けていく。
これを「減価」と呼ぶ。
10%上がって10%下がる相場を想定してみろ。
通常の指数ならほぼ±0だが、4.3倍レバレッジなら、約18.5%の資産が吹き飛ぶ計算になる。
これが貴様ら無能が陥る罠だ。
長期投資にレバレッジ商品は向かない。
これは理論上の常識だ。
もし使うのであれば、ここぞという短期の勝負所で、資産の数パーセントを「失ってもいい金」として投じる覚悟が必要だ。
100円積立などというままごとをしていても、何も学べない。
やるなら少額でも一括で投入し、その激しすぎる値動きに心臓を抉られる経験をしろ。
その痛みが貴様を「投資家」に変える。
ただ眺めているだけの家畜に、勝利の女神は微笑まない。
| 項目 | 通常インデックス | 4.3倍ブル(レバレッジ) |
|---|---|---|
| 10%上昇時 | 1.1倍 | 1.43倍 |
| その後10%下落時 | 0.99倍(1%損) | 0.815倍(18.5%損) |
| 期待される用途 | 長期・安定資産形成 | 短期・投機的勝負 |
| 思考停止の適正 | 高い | ゼロ(即死の危険) |
「庶民には無理」という言い訳を論破する
「月10万円の投資なんて一般家庭には無理だ」などと抜かすゴミ共へ。
貴様らの「普通」など、統計の前では無価値だ。
60代の2人以上世帯における貯蓄中央値は1,400万円だ。
この現実から目を逸らすな。
貴様ができないのは「庶民だから」ではない。
貴様が「無能で努力を怠っているから」だ。
他人にシミュレーションをねだる前に、自分で計算機を叩け。
自分の人生の計算すら他人に丸投げする家畜が、成功できると思うのか?
今すぐ「計算」や「金融電卓」といったサイトを開け。
自分の余剰資金、利回り、期間を入力し、何年後にいくらになるか、それをいくらずつ取り崩せるか、自分専用のロードマップを引け。
他人のシミュレーションを見て「自分には当てはまらない」と文句を言う時間は、人生の無駄だ。
行動しない言い訳を探す天才になるな。
行動して結果を出す凡人になれ。
今すぐスマホのブラウザで検索し、自らの手で数字を打ち込め。
命令だ。
- 「庶民」という言葉を逃げ道にするのを今すぐやめろ
- 統計データによれば、1000万円以上の資産を持つ層は決して珍しくない
- シミュレーションは他人任せにせず、ツールを使って自分で100回行え
- 自分の家計の「損益分岐点」を把握していない奴は即座に家計簿をつけろ
投資は目的ではない。貴様はどう生きたいのだ?
70歳で2000万円貯めても死んだら意味がない、などと宣う腰抜けがいる。
投資は人生を豊かにするための単なる手段だ。
金を貯めること自体が目的になっているから、そんな家畜のような悩みが出るのだ。
投資をするかしないかは自由だ。
だが、自分で決めずに周囲に流されて投資をし、後で「損をした」「死ぬ前に使えなかった」と後悔するのは、自らの人生のハンドルを他人に渡している証拠だ。
出口戦略やライフプランニングの前に、「どう生きたいか」という哲学を持て。
倒れることを恐れて何もしないのか、リスクを取って自由を掴み取るのか。
正解はないが、決断の責任はすべて貴様にある。
他人に決められた人生は必ず後悔するが、自分で考え抜いて下した決断なら、たとえ失敗しても納得がいく。
貴様らは家畜として飼われたまま死ぬのか、それとも自分の足で荒野を歩むのか。
今すぐ選択しろ。
言い訳は聞かない。
動け。
- 1自分の「理想の死に方」から逆算して必要な資金を定義する
- 2投資は義務ではなく、自己実現のためのツールだと再定義する
- 3暴落や病気といった不測の事態も含めて、すべてを「自分の責任」として受け入れる覚悟を持つ
- 4金を「使う」練習も並行して行う。死蔵された金はただの紙屑だ
今すぐ動け。
言い訳は聞かない。
