
こんにちは、まなびクマだよ。
今日もいっしょに、たいせつなことを楽しく学んでいこうね。
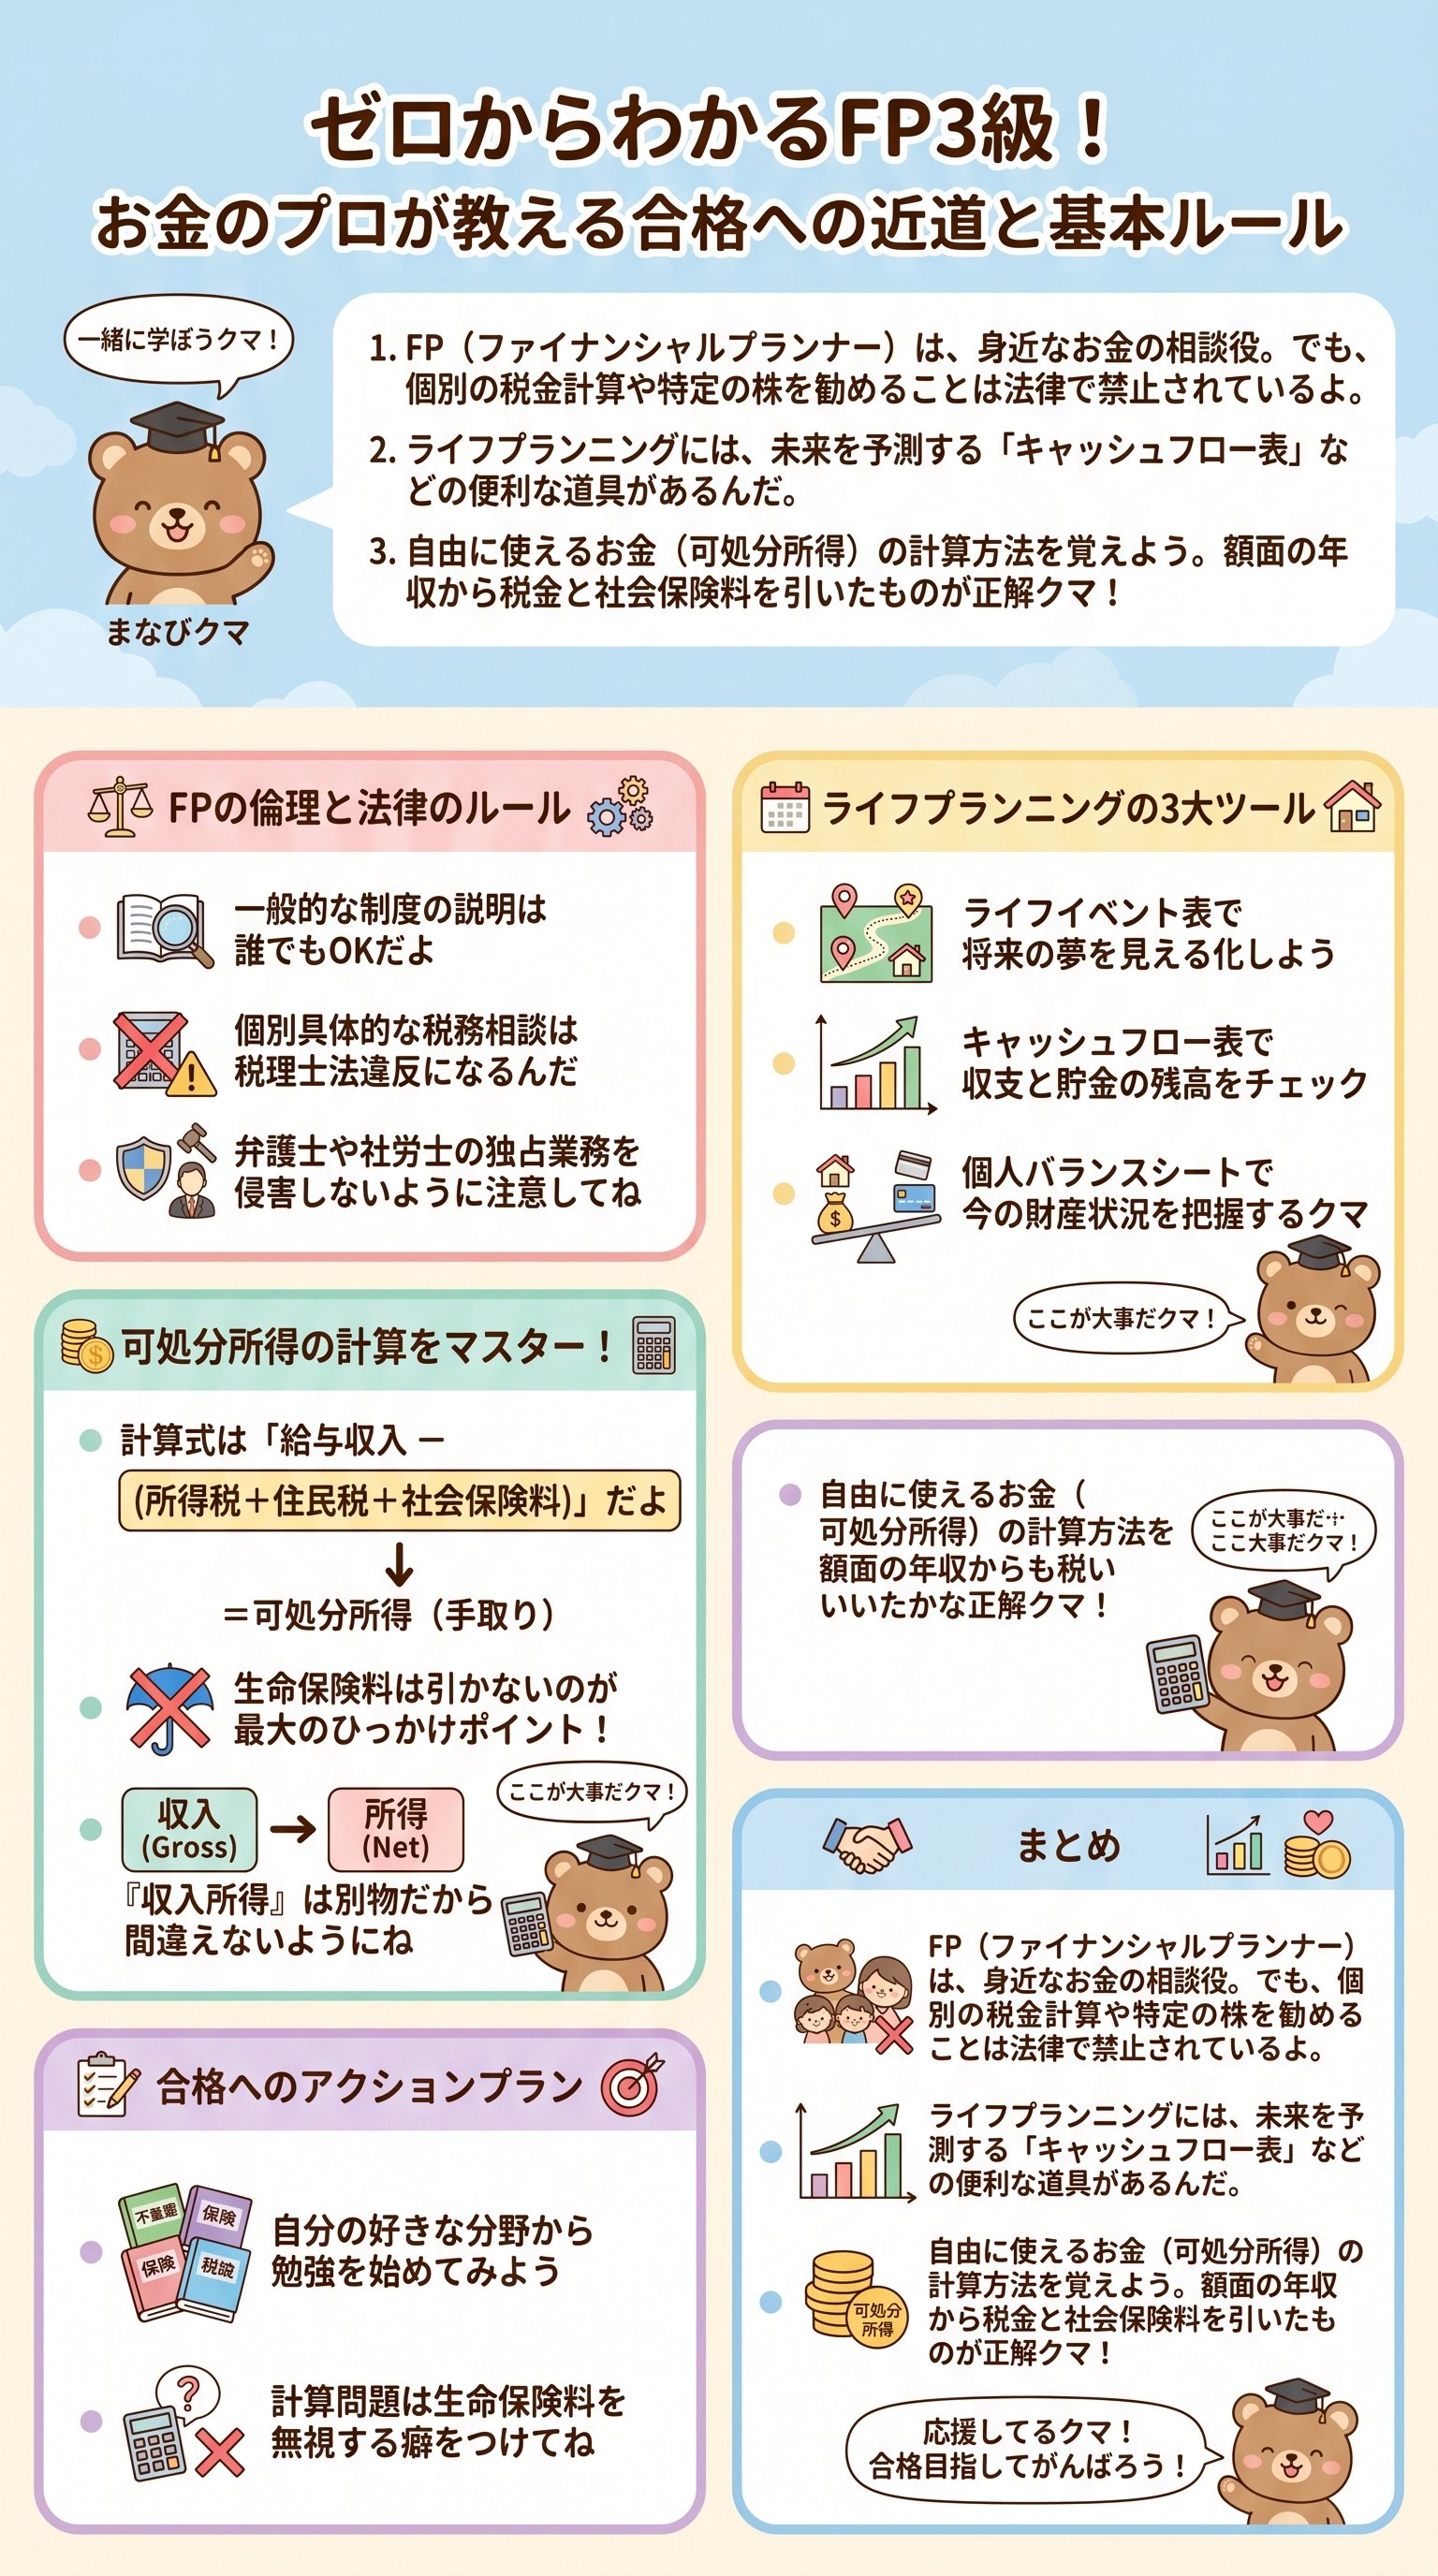
お金の相談員「FP」ってどんなお仕事なの?
みんなは「ファイナンシャル・プランナー」、略してFP(エフピー)という言葉を聞いたことがあるかな?
一言でいうと、みんなの「お金」に関する悩みを聞いて、一緒に解決策を考えるお金の相談役なんだ。
お金は生きていくためにとっても大切だけど、貯め方や使い方は学校ではなかなか習わないよね。
だからこそ、FPという専門家がいて、みんなの夢を叶えるお手伝いをしているんだクマ!
でも、FPはただお金に詳しいだけの人じゃないんだよ。
実は、FP試験にはライフプランニングと資金計画という大事な分野があって、これが全ての基本になるんだ。
まずは、FPというお仕事の基本的な役割をしっかり理解しておこうね。
相談に来る人は、「将来マイホームが欲しい」とか「子供を大学に行かせたい」といった夢を持っているんだ。
FPはその夢を叶えるために、今の貯金やこれからの収入を計算して、最高の作戦会議を開くんだよ。
でも、FPは魔法使いじゃないから、何でも勝手に決めていいわけじゃないんだ。
実は、FPができることには法律で決まったルールが厳しく設定されているんだクマ。
これを守らないと、どんなに知識があっても立派なFPとは呼べないんだよ。
例えば、新しい制度の「NISA(ニーサ)」について、どんな仕組みなのかを説明するのはOKなんだ。
でも、「この株を買いなさい!」と命令するのは法律違反になっちゃうこともあるんだよ。
この「一線を越えないこと」が信頼される秘訣なんだクマ!
つまり、FPは「一般的なお話」のプロである必要があるんだね。
特定の誰かだけに特別なアドバイスをするのではなく、誰にでも当てはまる「制度の仕組み」を教えるのが仕事なんだ。
この違いを理解することが、FPへの第一歩になるんだよ。
FPはみんなの人生という航海を支える、羅針盤のような存在なんだね。
まずはこのイメージを大切にしながら、具体的なルールを学んでいこうクマ!
法律の壁に注意!FPが「絶対にやってはいけないこと」
FPのお仕事はとっても楽しいけれど、「士業」と呼ばれる他の専門家の仕事を取り込んじゃダメなんだ。
例えば、弁護士さんや税理士さんといった、特別な資格が必要な仕事が日本にはたくさんあるよ。
FPは、これらの専門家の領域を荒らさないように気をつけなきゃいけないんだ。
まず一番狙われやすいのが、「税理士法」に関するルールなんだクマ。
FPは税金の仕組みを説明するのはいいけれど、個別の計算をしたり、確定申告書を代わりに作ったりしてはいけないんだ。
たとえ無料でやってあげたとしても、それはルール違反になっちゃうから注意してね!
| 分野 | FPがやっていいこと(OK) | FPがやっちゃダメなこと(NG) |
|---|---|---|
| 税金 | 「年収500万なら税金はこのくらい」という仮の話 | その人専用の税金を計算し、書類を作る |
| 法律 | 遺言書の書き方をアドバイスする | 報酬をもらって裁判の代理人になる |
| 投資 | 投資信託の仕組みをセミナーで話す | 「この株は絶対上がるから買い」と勧める |
次は「弁護士法」についてお話しするよ。
弁護士さんは、トラブルを解決したり、法律の書類を代わりに作ったりするプロなんだ。
FPが「私が代わりに裁判に行ってあげるよ!」なんて言うのは、絶対にアウトなんだクマ!
個別具体的な相談に踏み込みすぎないことが、FPとしての身を守る術なんだ。
例えば、誰が相続人になるのかを一般的に教えるのはいいけれど、具体的な遺産争いの解決案を出すのは弁護士さんの仕事だよ。
この境界線をしっかり見極めるのが、プロのFPに求められるスキルなんだ。
さらに、保険や投資についても厳しいルールがあるんだクマ。
保険を売るには「保険募集人」の資格が必要だし、株のアドバイスをするには「投資助言」の登録が必要なんだ。
FP資格を持っているからといって、勝手にお金を受け取って運用してはいけないんだよ。
だから、試験では「〇〇について一般的な説明を行った」という文章が出てきたら、それはだいたい「マル」なんだ。
逆に「具体的な税額を計算した」とか「特定の銘柄を勧めた」とあったら、それは「バツ」だと判断してね。
この「一般的か、具体的か」という視点が、合格への大きな鍵になるんだクマ!
未来の設計図を描こう!ライフプランニングの魔法のツール
さて、ここからはFPの腕の見せどころ、ライフプランニングのお話だよ。
ライフプランニングとは、簡単にいうと「人生の設計図」を作ることなんだ。
みんなも「10年後は何をしていたいかな?」と想像することがあるよね。
FPは、その想像をただの夢で終わらせないために、3つの魔法の道具を使うんだクマ!
この道具を使えば、いつ、どれくらいのお金が必要になるのかが丸分かりになっちゃうんだよ。
ブログで言えば「記事の構成案」を作るような、とってもワクワクする作業なんだ。
- ライフイベント表将来の夢や予定を年表にしたもの。
- キャッシュフロー表将来のお金の出入りを予想した表。
- 個人バランスシート今持っている資産と、借金のバランスをチェックする表。
まずは「ライフイベント表」について詳しく見ていこう。
これは、家族の年齢に合わせて「小学校入学」「マイホーム購入」「世界一周旅行」などの予定を書き込むんだ。
夢を文字にすることで、「いつまでに、いくら必要か」がはっきり見えてくるんだクマ。
次に大事なのが、試験でもよく出る「キャッシュフロー表」だよ。
これは、今の収入や支出が、将来どう変わっていくかをシミュレーションするものなんだ。
例えば、今の生活を続けていると「20年後には貯金が底をついちゃうかも!」なんてことも分かっちゃうんだクマ。
そして3つ目が「個人バランスシート」だね。
これは、今現在の「持ち物(資産)」と「借り物(負債)」を整理するための表なんだよ。
現金や家、車などがいくらあるのか、ローンはあといくら残っているのかを一目でチェックするんだ。
これら3つの道具を使いこなせれば、将来への不安は「希望」に変わるんだクマ!
FP3級の試験では、特にキャッシュフロー表の計算問題がよく出るから、数字に慣れておくことが大切だよ。
でも難しく考えなくて大丈夫。
一つひとつの数字には、ちゃんと生活の物語が詰まっているんだから。
自由に使えるお金を計算!「可処分所得」のひみつ
最後に、ライフプランニングで一番大事な言葉、「可処分所得(かしょぶんしょとく)」について教えるよ。
なんだか漢字ばかりで難しそうだけど、実はとってもシンプルな意味なんだ。
一言でいうと、「自分が自由に使える、本当のお小遣い」のことなんだクマ!
サラリーマンの人は、会社から「額面(がくめん)」の給料をもらっているよね。
でも、その金額が全部自分の財布に入るわけじゃないんだ。
実際には、お給料の中から「税金」や「社会保険料」が自動的に引かれているんだよ。
この計算式は、FP試験で超・重要なポイントだから絶対に覚えてね!
ここで、みんなを困らせる「ひっかけ問題」がよく出るんだクマ。
それは、「生命保険料」を引くか引かないか、という問題なんだよ。
なぜ生命保険料を引かないのか、不思議に思うかもしれないね。
実は、税金や社会保険料は「法律で決まっていて、絶対に払わなきゃいけないもの」なんだ。
でも、生命保険は「自分で決めて、自由に入るもの」だよね。
だから、生命保険料は「自由に使えるお金(可処分所得)」の中から支払うもの、という扱いになるんだ。
ここが試験の合否を分ける大きな分かれ道なんだ。
「強制的に取られるものだけを引く」と覚えておけば、もう迷うことはないクマ!
「生命保険料は引かない」というルールさえ知っていれば、計算問題はもう怖くないんだ。
それでは、実際に簡単なクイズで確認してみようか!
例えば、年収が700万円で、税金が60万円、社会保険料が100万円、生命保険料が20万円だったとするよ。
この場合の可処分所得は、いくらになるかな?
- 1まず、年収の700万円をベースにするクマ。
- 2そこから、税金の60万円と社会保険料の100万円を引くんだ。
- 3生命保険料の20万円は、無視するのが正解だよ!
- 4計算すると、700 - 60 - 100 = 540万円になるね。
これで、FPの基本の「き」はバッチリだクマ!
FPは、ただの暗記じゃなくて、「自分たちの生活を豊かにするための知恵」なんだ。
このブログを読んだみんななら、きっと楽しく勉強を続けられるはずだよ。
合格を目指して、これからも一緒に頑張ろうクマ!
