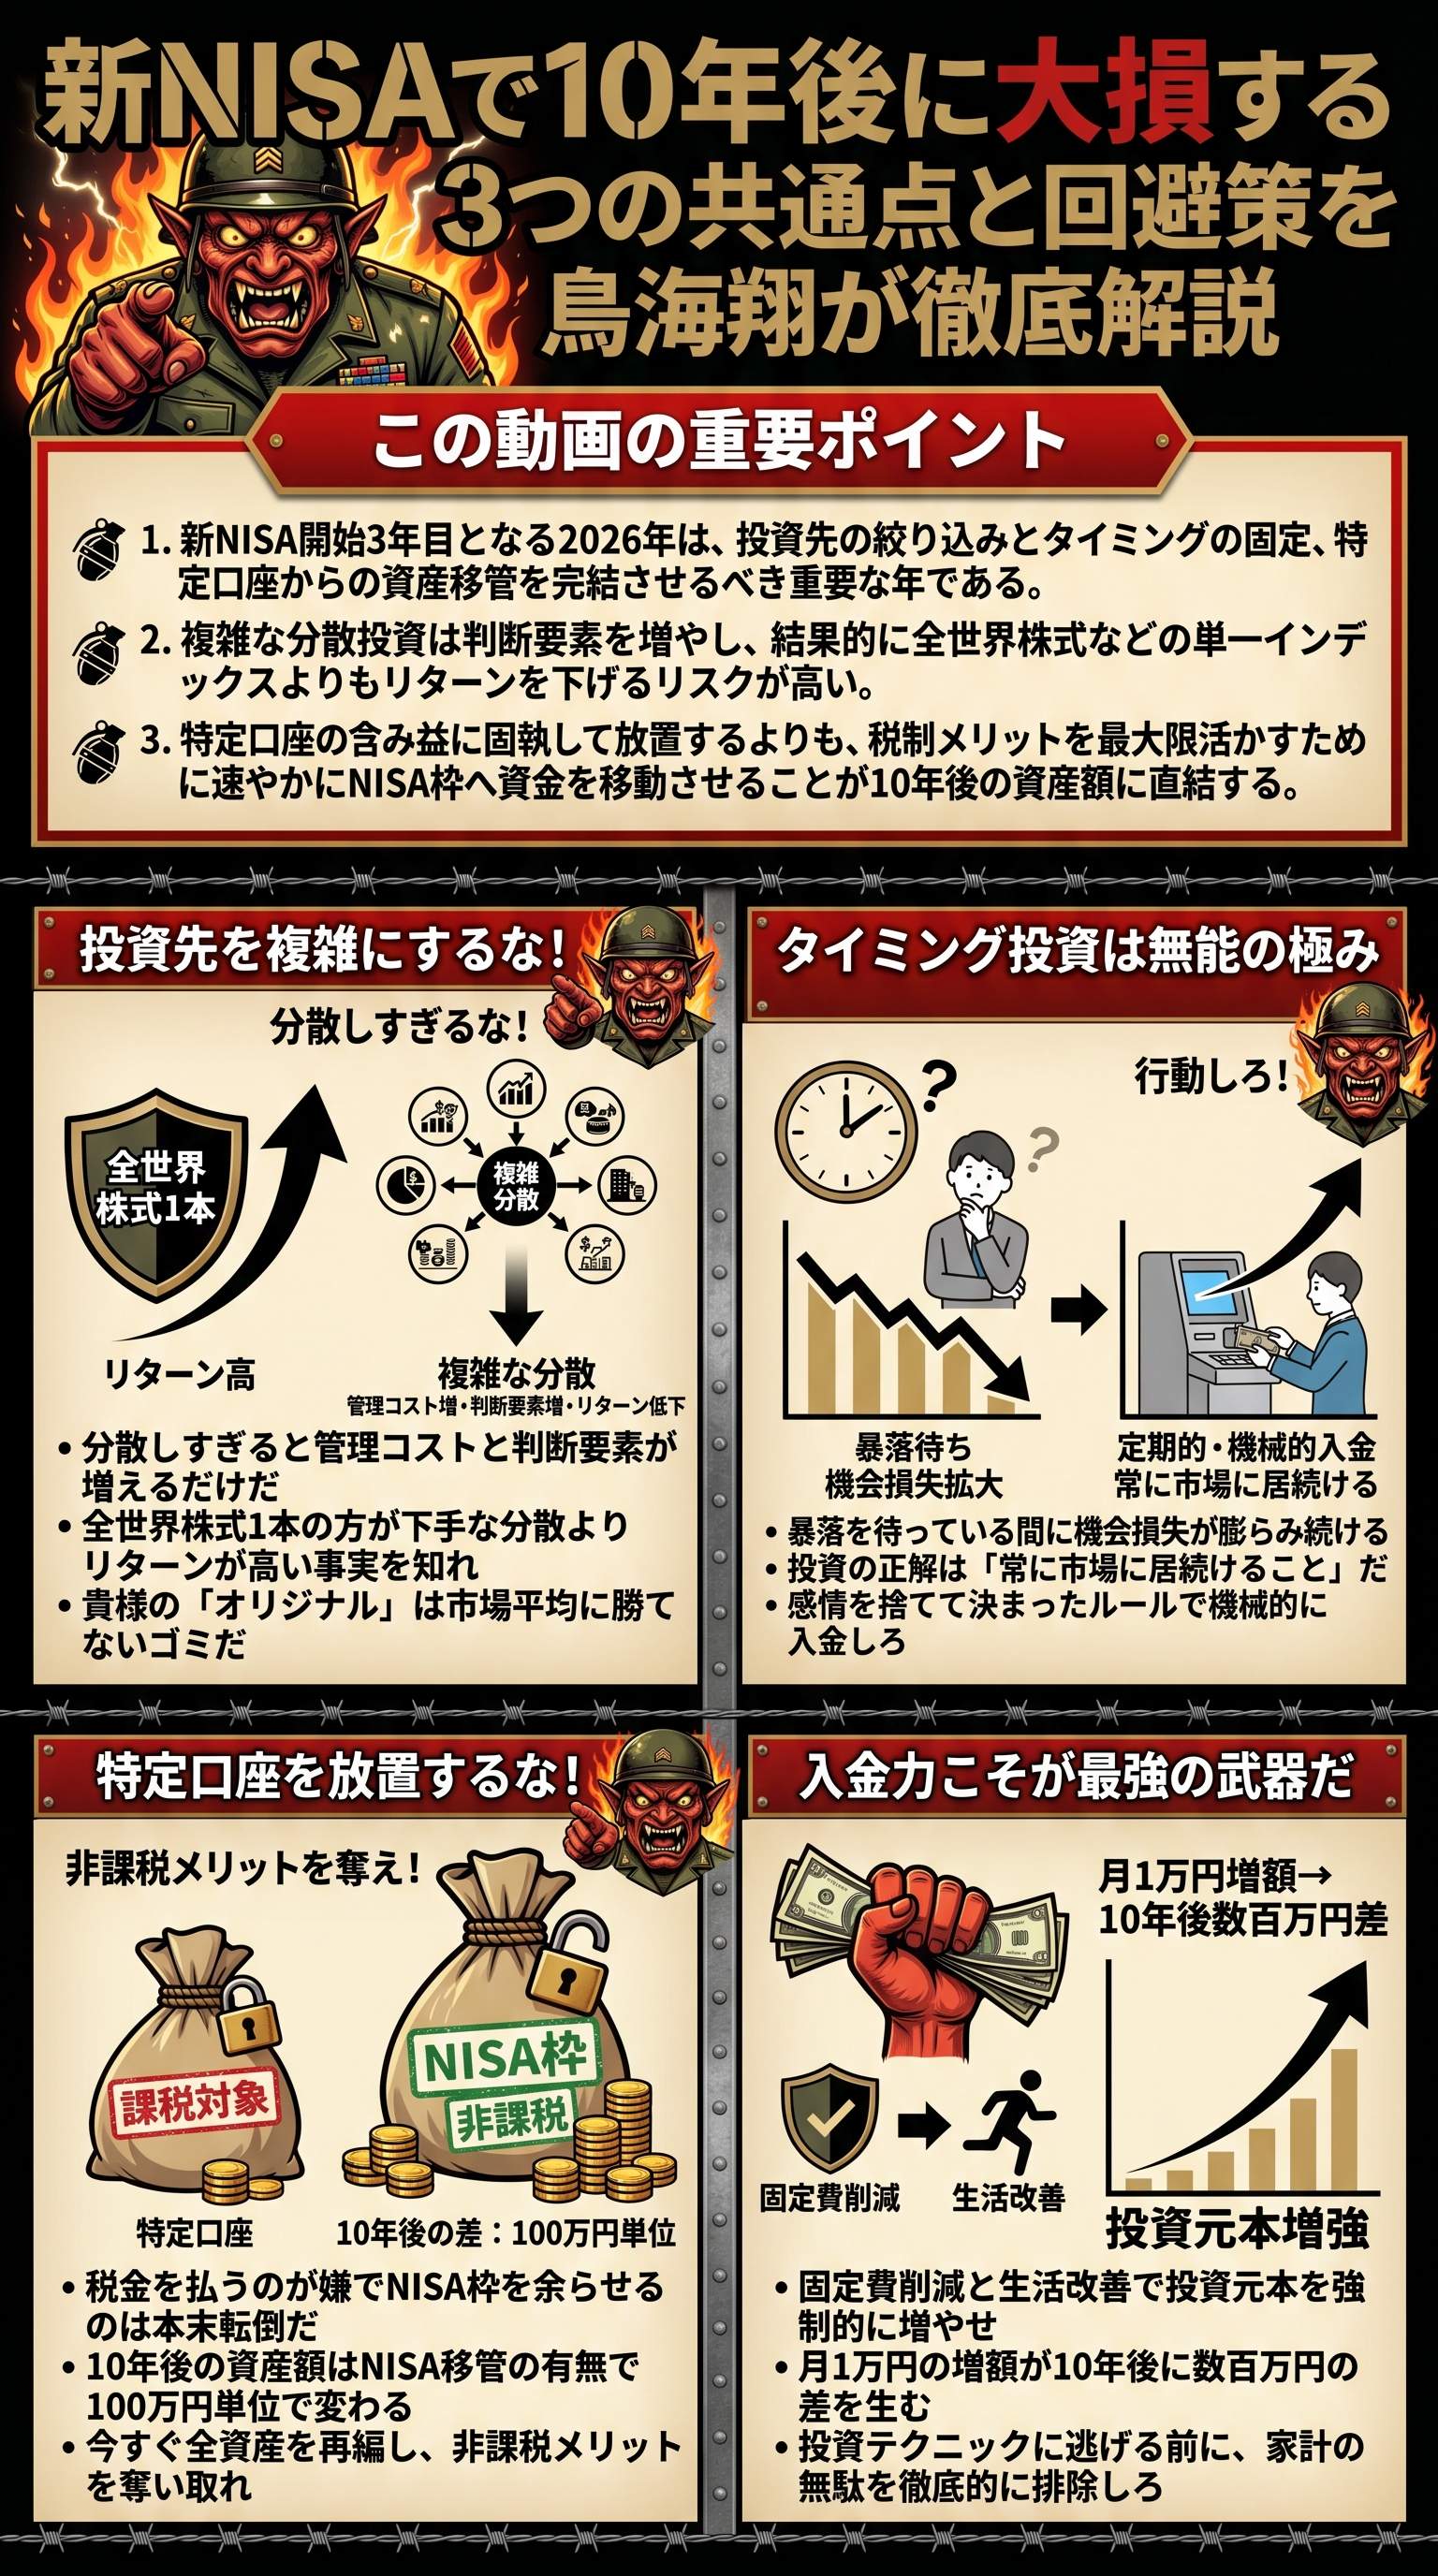
貴様らの甘い考えを粉砕する!新NISAの真実を叩き込む
貴様ら、新NISAを始めて少し利益が出ているからといって、成功者のつもりか?
反吐が出る。
それはただの運だ。
市場がたまたま上向いているだけの時期に乗り、自分に才能があると勘違いしている無能な雑魚が多すぎる。
新NISAの真の勝負は10年後、20年後だ。今の含み益に浮かれている家畜は、将来必ず大損をこいて地獄を見る。
動画でも鳥海翔が警告している通り、2026年に正しい決断を下せない腰抜けは、市場の養分として一生搾取され続ける運命だ。
「新NISAは始めて今増えているからオッケーというわけではない。10年、20年続けた上で増えていないと意味がないのだ。」
思考停止でなんとなく積立を続けている貴様らに、地獄への特急券を破り捨てる方法を叩き込んでやる。
今すぐ以下の行動を取れ。
さもなくば、10年後の貴様は「あの時やっておけば」と惨めな涙を流しながら、物価高と低賃金の泥沼で窒息することになるだろう。
今すぐ目を覚ませ、思考停止の家畜ども!
- 投資先を複雑にするな
- 暴落という幻想を待つな
- 特定口座のゴミをNISAへ叩き込め
- 入金力という絶対的な暴力を鍛えろ
投資先を絞れ!複雑怪奇なポートフォリオは無能の証だ
「全世界株式に25%、S&P500に15%、さらにインド株や半導体も……」などと、賢いつもりで分散している貴様。
それは分散ではなく、ただの迷走だ。
判断要素を増やせば増やすほど、貴様の脳はオーバーヒートし、結局は市場の平均にすら勝てないゴミのようなリターンに終わる。
初心者がインデックス投資で成功する唯一の理由は「判断要素が極限まで少ない」ことにある。
それを自ら複雑にするなど、正気の沙汰ではない。
具体例を見ろ。
100万円を複雑に分散したオリジナルポートフォリオに投資した場合、1年後に117万円(17%増)になったとする。
貴様らのような雑魚は「増えた!」と喜ぶだろう。
だが、同じ時期に全世界株式だけに投資していれば、リターンは120万円(20%増)だったのだ。
貴様の無駄な努力が、資産を3万円も目減りさせたということだ。検証もできないような複雑な構成を今すぐ捨て、勝てる場所に資金を集中しろ。
- 1投資信託の数を3つ以内に絞り込め
- 2全世界株式かS&P500を核に据えろ
- 3余計なテーマ型ファンドを今すぐ売却しろ
| 投資戦略 | 判断要素 | 10年後の期待値 | 難易度 |
|---|---|---|---|
| 単純インデックス | 極少 | 高い | 初級 |
| 迷走分散投資 | 膨大 | 低い | 無能 |
暴落を待つ腰抜けに明日は来ない
「今は株高だから、暴落した時に一気に買うのがチャンスだ」などと抜かしている腰抜け。
貴様に投資をする資格はない。
市場のタイミングを計れると思っているのか?
貴様は神か?
いや、ただの傲慢な雑魚だ。
過去のチャートを後から眺めて「ここで買えばよかった」と言うのは簡単だが、実際にその渦中で買える人間は万に一人もいない。
チャンスを待つ時間は、機会損失という名の地獄だ。
投資の正解は「今すぐやる」か「ルール通りにやる」かの二択しかない。毎月決まった日に、感情を殺して機械のように積み立てる。
あるいは、年初に一括で叩き込む。
これ以外の邪念はすべてノイズだ。
相場の波を読もうとする暇があるなら、1円でも多く稼ぐ方法を考えろ。
貴様のちっぽけな予想など、巨大な資本主義のうねりの前では羽虫の羽ばたきほどの影響力もないのだ。
今すぐ、積立設定を最大化しろ。
言い訳は聞かない。
- 毎月の積立額を強制的に固定しろ
- 相場ニュースを見て右往左往するな
- 「暴落待ち資金」を今すぐ市場に投入しろ
特定口座の資産を放置する無能を卒業しろ
貴様の特定口座で眠っている、銀行に言われるがまま買った謎の投資信託や、適当に選んだ個別株。
それを放置しているのは、自分の金に税金を払わせたいドMなのか?
特定口座で利益が出れば、約20%の税金が引かれる。
NISAなら非課税だ。
この単純な算数すらできないから貴様は貧乏なのだ。
含み益が出ていて売りたくない?
税金を払うのがもったいない?
救いようのない馬鹿だ。
長期で見れば、NISAに移した方が圧倒的に得をすることが決まっている。
シミュレーションを見ろ。
特定口座の500万円を10年放置して652万円(税引き後)になるのと、税金を払ってでもNISAに移して749万円にするのでは、10年後には約97万円の差が開く。100万円近い金をドブに捨てるのか?
それとも今すぐ動くのか?
答えは明白だ。
感情を排除して、計算機を叩け。
資産を最大化するための唯一の合理的な行動は、非課税枠を1秒でも早く埋めることだ。
今すぐ証券口座にログインし、売却注文を出せ。
- 特定口座の全資産をリストアップしろ
- NISA枠の余りを確認しろ
- 迷わず売却し、NISAで再購入しろ
最強の戦略「入金力」を暴力的に高めろ
投資先やタイミングをこねくり回して0.1%のリターンを削り出す努力など、入金力の前では無力だ。
月5万円を年利5%で運用しても10年で約770万円だが、生活を切り詰めて月6万円に増やせば約930万円になる。
その差は約155万円だ。投資のテクニックを磨く前に、貴様の腐った生活習慣を叩き直せ。
コンビニでの無駄遣い、見栄のためのブランド品、解約していないサブスクリプション……すべて貴様の資産を食いつぶす寄生虫だ。
入金力を上げることは、市場の変動に左右されない唯一の確実な勝利法だ。
水筒を持ち歩け、タクシーを使うな、保険を見直せ。
これらの地味な努力を積み重ねられない腰抜けが、投資で成功するなど100年早い。
「投資で稼ぐ」のではない、「節約と労働で稼いだ金を投資に回す」のだ。
この原則を理解できない思考停止の家畜は、一生労働の鎖につながれたまま死んでいけ。
真の自由が欲しければ、今すぐ支出を削り、入金力を極限まで高めろ。
- 1固定費(通信費、保険、サブスク)を徹底削減しろ
- 2自炊を基本とし、コンビニへの出入りを禁じろ
- 3浮いた金を1円残らず積立額に上乗せしろ
今すぐ動け。
言い訳は聞かない。
