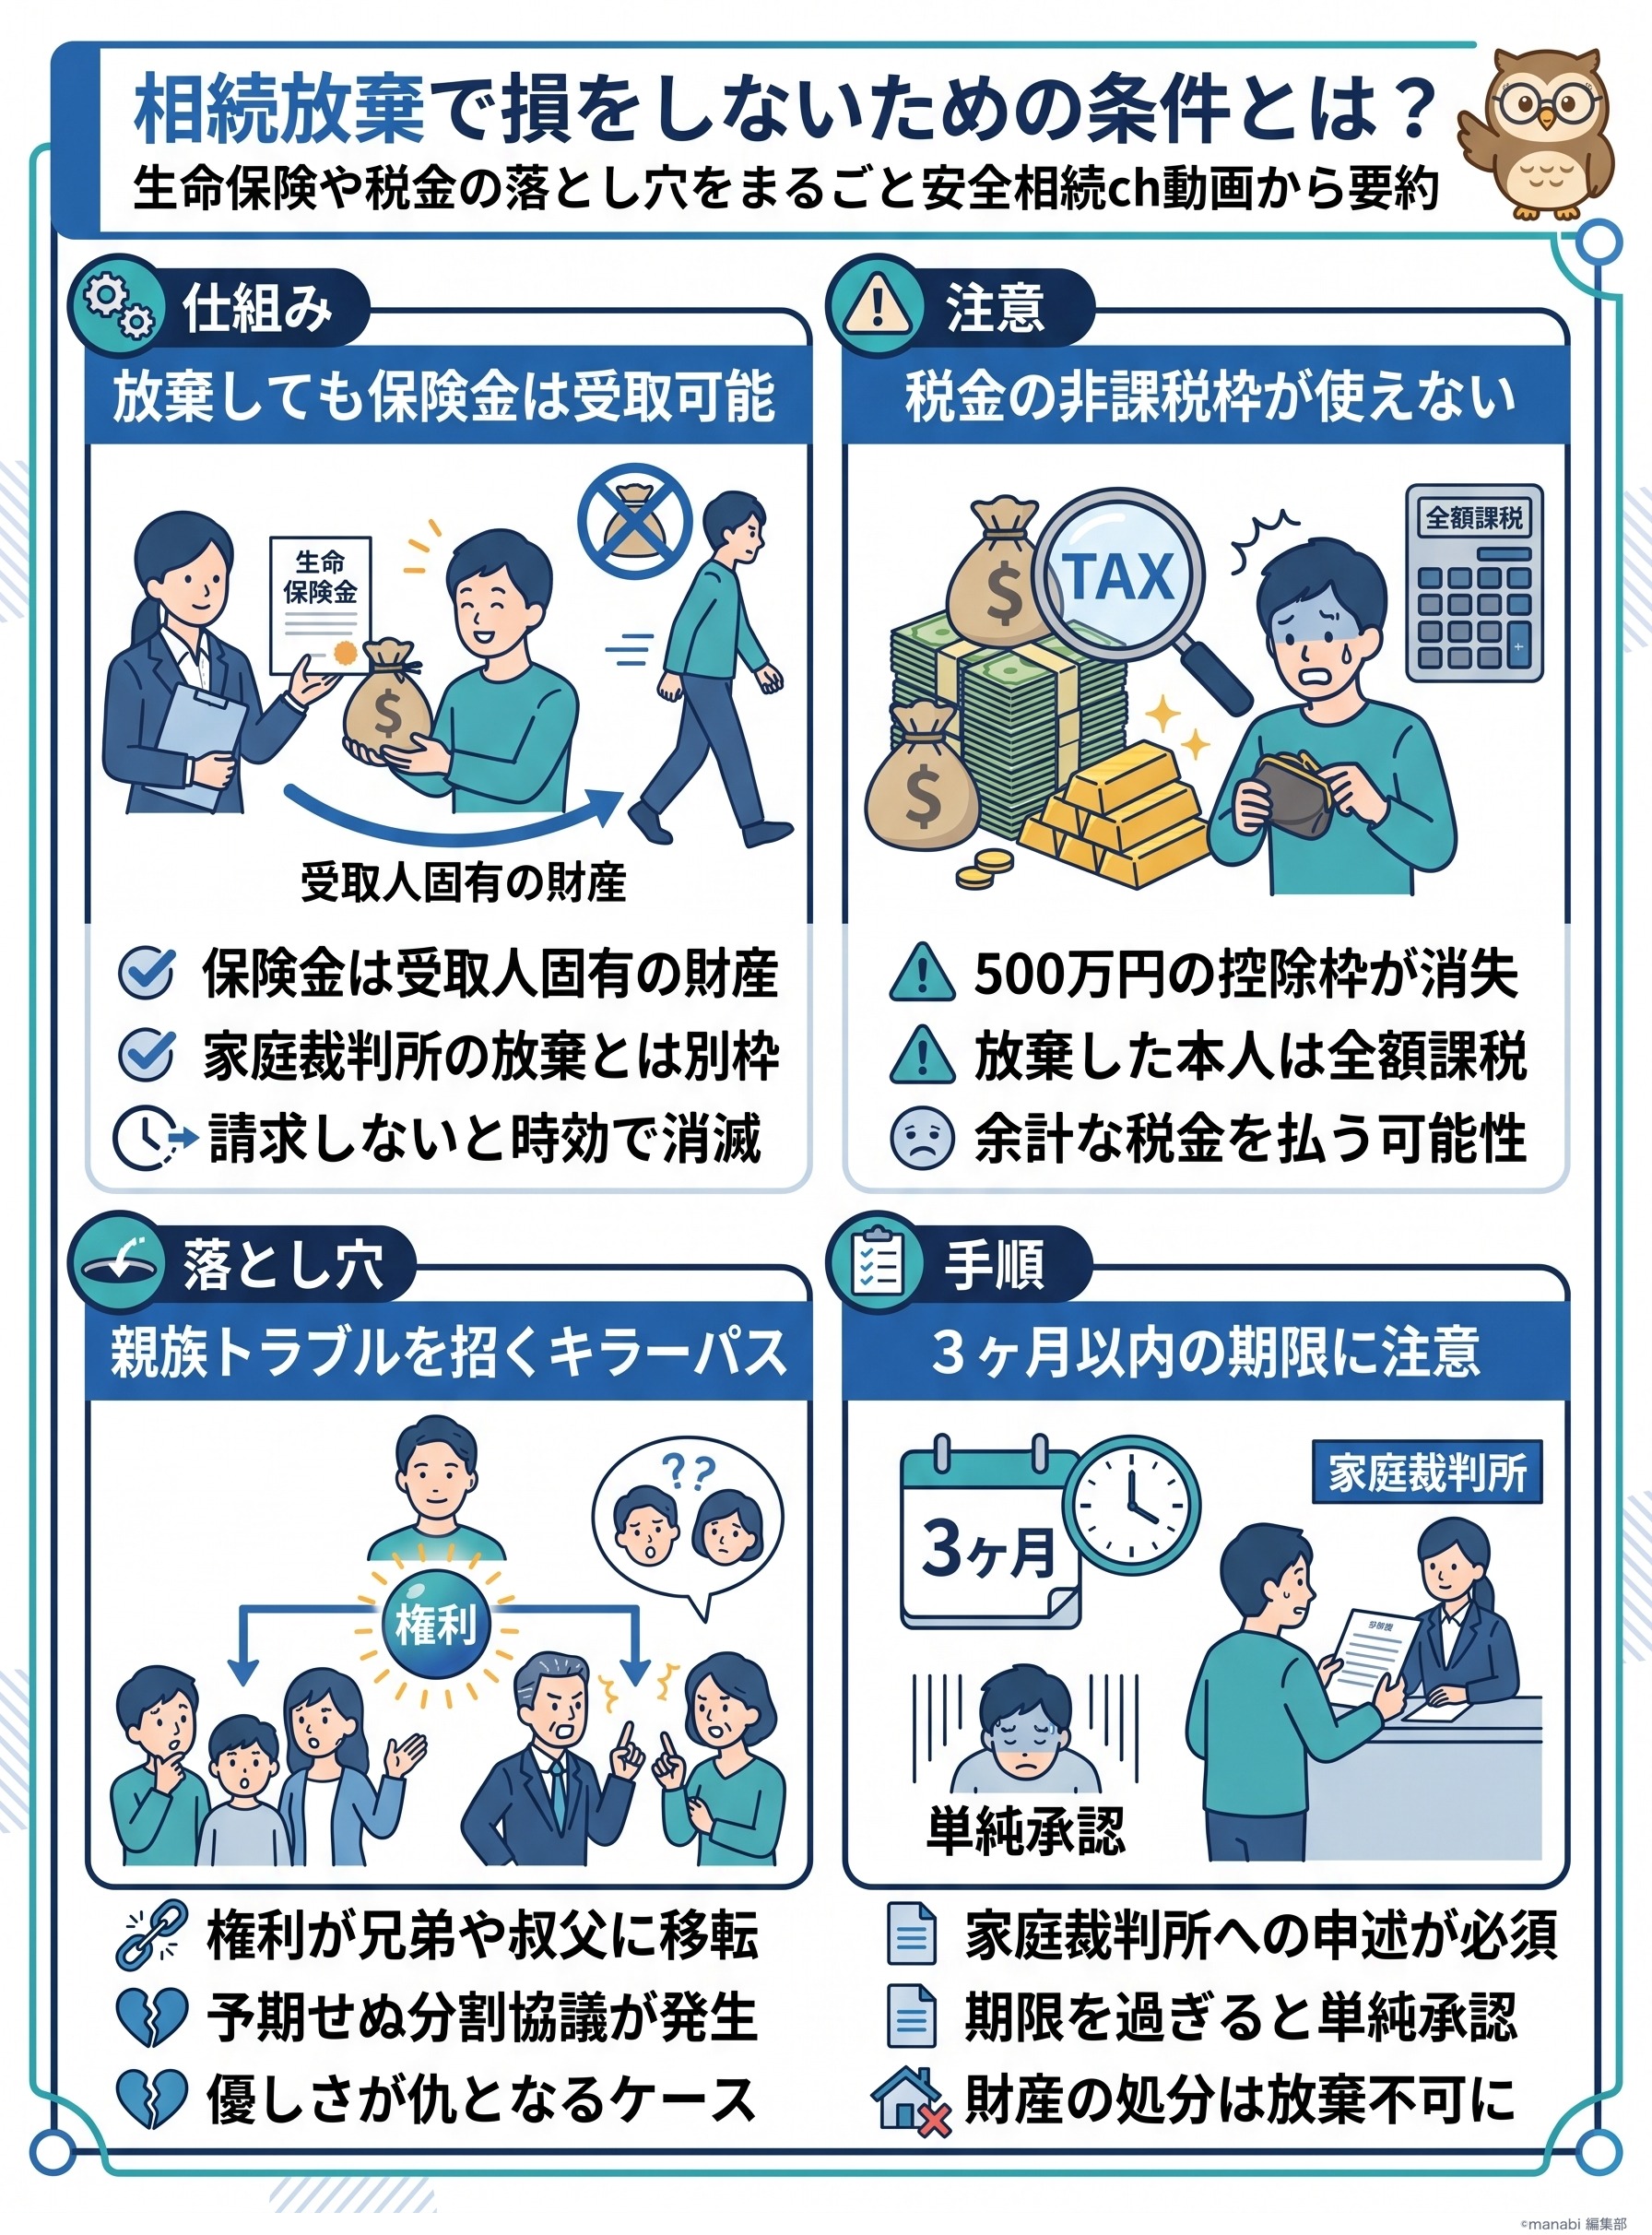
相続放棄をしても生命保険金を受け取れる理由
相続放棄をしたとしても、受取人に指定されていれば生命保険金を受け取る権利は失われません。
多くの人が「相続放棄をしたら一切の財産を受け取れない」と誤解しています。
しかし生命保険金は法律上、被相続人の財産ではありません。
これは受取人固有の財産として扱われるものです。
たとえ家庭裁判所で相続放棄の手続きが受理された後でも同様です。
保険会社に対して保険金の請求を行うことは正当な権利となります。
動画内では、この仕組みを知らずに大損をしている人が多いと指摘されています。
本来もらえるはずのお金を請求漏れで失っているケースが後を絶ちません。
銀行口座の凍結とは異なり、生命保険は自動では動きません。
受取人側からアクションを起こさなければ支払われることはないのです。
特に被相続人が多額の借金を抱えていた場合は注意が必要です。
焦って相続放棄の手続きだけを済ませてしまう方が非常に多いからです。
保険金の存在を忘れて放置してしまうことが最大の失敗に繋がります。
保険金は借金の返済に充てる必要のない貴重な資金となります。
これを生活再建の資金として活用することができるのです。
具体例として、父であるシゾウさんが2,000万円の借金を遺したとします。
この場合、多くの人は「放棄一択だ」と思い込んでしまいます。
しかしシゾウさんが生命保険に加入していれば話は変わります。
相続放棄をしても、数百万円の保険金を受け取れる可能性があるからです。
まずは保険契約の有無を徹底的に確認することが重要となります。
制度の表面的な理解だけで「1円ももらえない」と判断してはいけません。
何が相続財産で、何が受取人の固有財産なのかを明確に区別しましょう。
これが賢い相続を進めるための第一歩となります。
保険金は亡くなった方が遺族のために残してくれた最後の贈り物です。
その権利を自ら捨ててしまわないように注意してください。
また、自営業者の方であれば「小規模企業共済」も要チェックです。
これは事業を辞めた時や亡くなった時に支払われる積み立て制度です。
この共済金も生命保険と同様に、放棄しても受け取れる場合があります。
親が自営業だった場合は、必ずこの共済の有無も確認してください。
知っているか知らないかだけで、手元に残るお金が大きく変わります。
もし保険金の請求を忘れて放置し続けるとどうなるでしょうか。
時効が成立してしまうと、そのお金は保険会社のものになってしまいます。
年間で何百億円もの請求漏れが発生しているというデータもあります。
「後で調べればいい」と後回しにするのは非常に危険な行為です。
放棄の手続きと並行して、保険の調査も必ず進めるようにしてください。
安易な放棄が招く税務上の大きなデメリット
相続税が発生するケースにおいて、安易な相続放棄は非課税枠を無駄にし、納税額を増やしてしまう原因となります。
生命保険金には、相続税の負担を軽減する特別なルールがあります。
「500万円×法定相続人の数」という強力な非課税枠のことです。
しかし相続放棄をした人は、この枠を利用することができません。
例えば、相続人が3人の場合は合計1,500万円までが非課税になります。
しかし放棄した本人が受け取る保険金は、全額が課税対象となります。
動画では、プラスの財産が借金よりも多いケースが紹介されています。
「手続きが面倒だから」という理由で放棄を選ぶのは危険です。
「自分は財産がいらないから」という親切心も裏目に出ることがあります。
安易に家庭裁判所へ放棄を申し立てると、税金面で大損をするからです。
相続税の直撃を受けてしまい、手元のお金が減ってしまいます。
- 1非課税枠の計算法定相続人の数には「放棄した人」も含めて計算します。しかし実際に枠を適用できるのは「放棄していない人」だけとなります。
- 2税金の負担増放棄した人が受け取った保険金は、非課税枠の対象外です。そのため、他の相続人よりも税負担が重くなる仕組みになっています。
- 3制度の活用税務上のメリットを活かすなら、放棄ではなく協議が推奨されます。遺産分割協議の中で取り分をゼロにすれば、非課税枠は維持できます。
期限である「3ヶ月」という数字に追われてはいけません。
こうした細かな税制上の特典を捨ててしまうのは非常にもったいないです。
自分一人の判断で進めず、まずは相続財産の全体像を把握しましょう。
目先の借金逃れだけでなく、課税関係まで見通す視点が不可欠です。
特にプラスの財産がある場合は、慎重な判断が求められます。
例えばシゾウさんが8,000万円の資産と2,000万円の借金を遺したとします。
差し引きで6,000万円のプラス財産がある状態です。
この場合、息子であるA太さんが安易に相続放棄をしてはいけません。
A太さんが放棄すると、彼が受け取る保険金の非課税枠が消えてしまいます。
その結果、本来払わなくて済んだはずの税金が発生してしまうのです。
この失敗を避けるためには「遺産分割協議」を活用してください。
家庭裁判所へ行かなくても、自分の取り分をゼロにすることは可能です。
協議書に「何も受け取らない」と記載して署名捺印するだけです。
これなら法律上の相続人としての立場を維持できます。
保険金の非課税枠も守られ、家族全体の税金を安く抑えられます。
「放棄」という言葉の響きだけで手続きを選ばないでください。
法律上の相続放棄と、実務上の「財産をもらわないこと」は別物です。
税理士などの専門家はこの違いを明確に使い分けています。
どちらの方法が自分たち家族にとって有利なのかを比較しましょう。
特に生命保険が絡む場合は、税金の計算が非常に複雑になります。
また、相続放棄の手続きには家庭裁判所への「申述書」の提出が必要です。
これには戸籍謄本の収集や書類の作成など、手間と時間がかかります。
せっかく苦労して手続きをしても、結果として損をしては意味がありません。
お金と時間をかけてわざわざ不幸を招き入れるようなものです。
正しい知識を持って、最も合理的な選択肢を選ぶようにしてください。
優しさが仇となる親族間トラブルの発生リスク
「良かれと思って」行った相続放棄が、結果として親族間の深刻なトラブルを引き起こす引き金になることがあります。
相続放棄をすると、その人は「最初から相続人ではなかった」ことになります。
すると相続権は、法律で定められた次の順位の人へと移ってしまいます。
子供が全員放棄をすれば、相続権は亡くなった方の親へと移動します。
親もいなければ、次は兄弟姉妹へと権利が移ってしまうのです。
これにより、当初は想定していなかった親族が登場することになります。
母に全ての財産を譲りたいと考えて子供が放棄をしたとします。
すると、亡くなった父の兄弟(叔父や叔母)が突然相続人になります。
疎遠だった親族が現れ、遺産分割の話し合いに参加することになります。
彼らが「法定相続分をよこせ」と主張してくるケースも少なくありません。
これは家族にとって非常に大きな精神的負担となります。
| 項目 | 相続放棄(家裁) | 遺産分割協議 |
|---|---|---|
| 手続き場所 | 家庭裁判所 | 親族間での話し合い |
| 権利の移動 | 次順位の親族へ移る | 現相続人の中だけで完結 |
| 主な目的 | 借金の完全遮断 | 財産の柔軟な配分 |
| 手続きの難易度 | 高い(必要書類が多い) | 低い(書面への捺印のみ) |
この方法であれば、相続権が他の親族に移る心配もありません。
今の家族内だけでスムーズに手続きを終えることが可能になります。
手続きの名称に惑わされず、目的を最優先に考えた手段を選んでください。
「誰に、どの財産を残したいのか」を再確認することが大切です。
焦って書類を提出する前に、誰に権利が動くのかを想像しましょう。
動画では、この失敗を「オウンゴール」や「キラーパス」と呼んでいます。
母を助けるための行動が、逆に母を苦しめる結果になるからです。
母が義理の兄弟とお金の話をしなければならない状況は地獄です。
遺産分割協議というデリケートな話し合いが必要になるからです。
このような悲劇は、正しい知識があれば未然に防ぐことができます。
もしA太さんが「自分は1円もいらない」と思っているなら要注意です。
家庭裁判所へ行く前に、一度立ち止まって考えてみてください。
母であるD子さんと、兄であるB蔵さんだけで分け合えばいいのです。
A太さんは遺産分割協議書に実印を押すだけで、その希望は叶います。
わざわざ相続人の資格を捨てる必要など、どこにもありません。
特に親族関係が複雑な場合は、相続放棄の影響範囲が広がります。
亡くなった方に離婚歴があったり、異母兄弟がいたりする場合です。
安易な放棄が、火に油を注ぐような結果を招くこともあります。
親族間のバランスを崩さないことが、円満な相続のコツです。
法的な手続きを行う前に、必ず親族図を書いて確認しましょう。
また、借金がある場合でも「限定承認」という選択肢もあります。
これはプラスの財産の範囲内だけで借金を返すという特殊な方法です。
相続放棄よりも手続きは複雑ですが、全財産を捨てる必要はありません。
自分たちの状況に最適な制度はどれなのかを冷静に判断しましょう。
一度出してしまった書類は、後から「間違いでした」では済みません。
親戚付き合いが希薄な現代において、このトラブルは増えています。
顔も見たことがない親戚から連絡が来るのは恐ろしいことです。
逆に、自分が知らないうちに他人の相続人になっていることもあります。
相続放棄という決断が、親戚中に波紋を広げることを忘れないでください。
自分だけの問題だと思わず、家族全体の平和を第一に考えましょう。
専門家との連携が成功を分ける判断基準
相続放棄の判断にあたっては、法的手続きの専門家である司法書士と、税務の専門家である税理士の双方の視点が欠かせません。
相続放棄の実務は、主に司法書士が担当する領域となります。
彼らは書類作成や家庭裁判所への申述を正確にサポートしてくれます。
しかし司法書士は、必ずしも税金の計算を専門としているわけではありません。
保険金の非課税枠がどうなるかまで、助言してくれない場合もあります。
自分の業務範囲外のことについては、責任を持てないからです。
一方で、税理士は税金の最小化を考えるプロフェッショナルです。
しかし法的な放棄手続きそのものを代行することはできません。
動画では、司法書士に依頼して放棄を終えた後に後悔する事例が出ました。
税理士の元を訪れて「放棄しないほうが得だった」と気づくのです。
すでに手続きが受理された後では、もう手の打ちようがありません。
- 司法書士の役割戸籍謄本の収集や、期限内の正確な申述手続きを支援します。法的な手続きをミスなく進めるための頼もしいパートナーです。
- 税理士の役割全財産の評価を行い、最適な分割パターンを提案します。生命保険金を含めた税負担を最小限にするための戦略を立てます。
- 相談のタイミングできれば被相続人の逝去から1ヶ月以内に相談しましょう。3ヶ月の期限は意外と短く、あっという間に過ぎ去ってしまいます。
自分で判断する前に、まずは現状を整理することに注力してください。
司法書士と税理士の連携が取れている相談先を選ぶのがベストです。
窓口が一つであれば、法務と税務の矛盾を防ぐことができるからです。
失敗を防ぐための最大の防衛策は、信頼できる専門家を見つけることです。
プロの視点を入れることで、見落としていたリスクを回避できます。
特に「3ヶ月」という期限は、遺族にとって精神的なプレッシャーです。
葬儀や四十九日の法要に追われ、冷静な判断ができない時期でもあります。
そのような時こそ、客観的な数値で判断してくれる専門家が必要です。
「みんなが放棄しろと言うから」という同調圧力に負けてはいけません。
自分の目でしっかりと資産と負債のバランスを確認してください。
最近では、SNSやYouTubeで不完全な知識を得る人も増えています。
「借金があれば放棄すべき」という断片的な情報だけを信じるのは危険です。
動画で解説されているように、放棄には多くの「落とし穴」があります。
それらを一つずつ回避するには、現場を知るプロの知恵が欠かせません。
もし天尾さんのような税理士に相談していれば、結果は違ったはずです。
「生命保険があるなら放棄は待ってください」と止めてくれたでしょう。
「遺産分割協議で調整しましょう」と具体的な提案をしてくれたはずです。
専門家への相談料を惜しんだために、数百万円を失うのは悲劇です。
これを授業料と呼ぶには、あまりにも金額が大きすぎます。
最終的な結論として、相続放棄は単なる逃げ道ではありません。
戦略的な資産管理の手法の一つとして捉えるべき重要な決断です。
自分のケースにおいて、どの手続きが最善なのかを比較検討しましょう。
正しい知識を持って向き合うことが、家族の財産を守ることに繋がります。
納得できる相続を実現するために、まずは一歩踏み出してみてください。
相続が発生した直後は、誰しもが不安な気持ちになるものです。
だからこそ、一人で抱え込まずに周囲の力を借りることが大切です。
司法書士や税理士などの専門家に相談し、最適なルートを案内してもらいましょう。
それが、亡くなった方の遺志を継ぎ、残された家族が幸せになる近道です。
あなたの勇気ある相談が、明るい未来への架け橋となるはずです。
