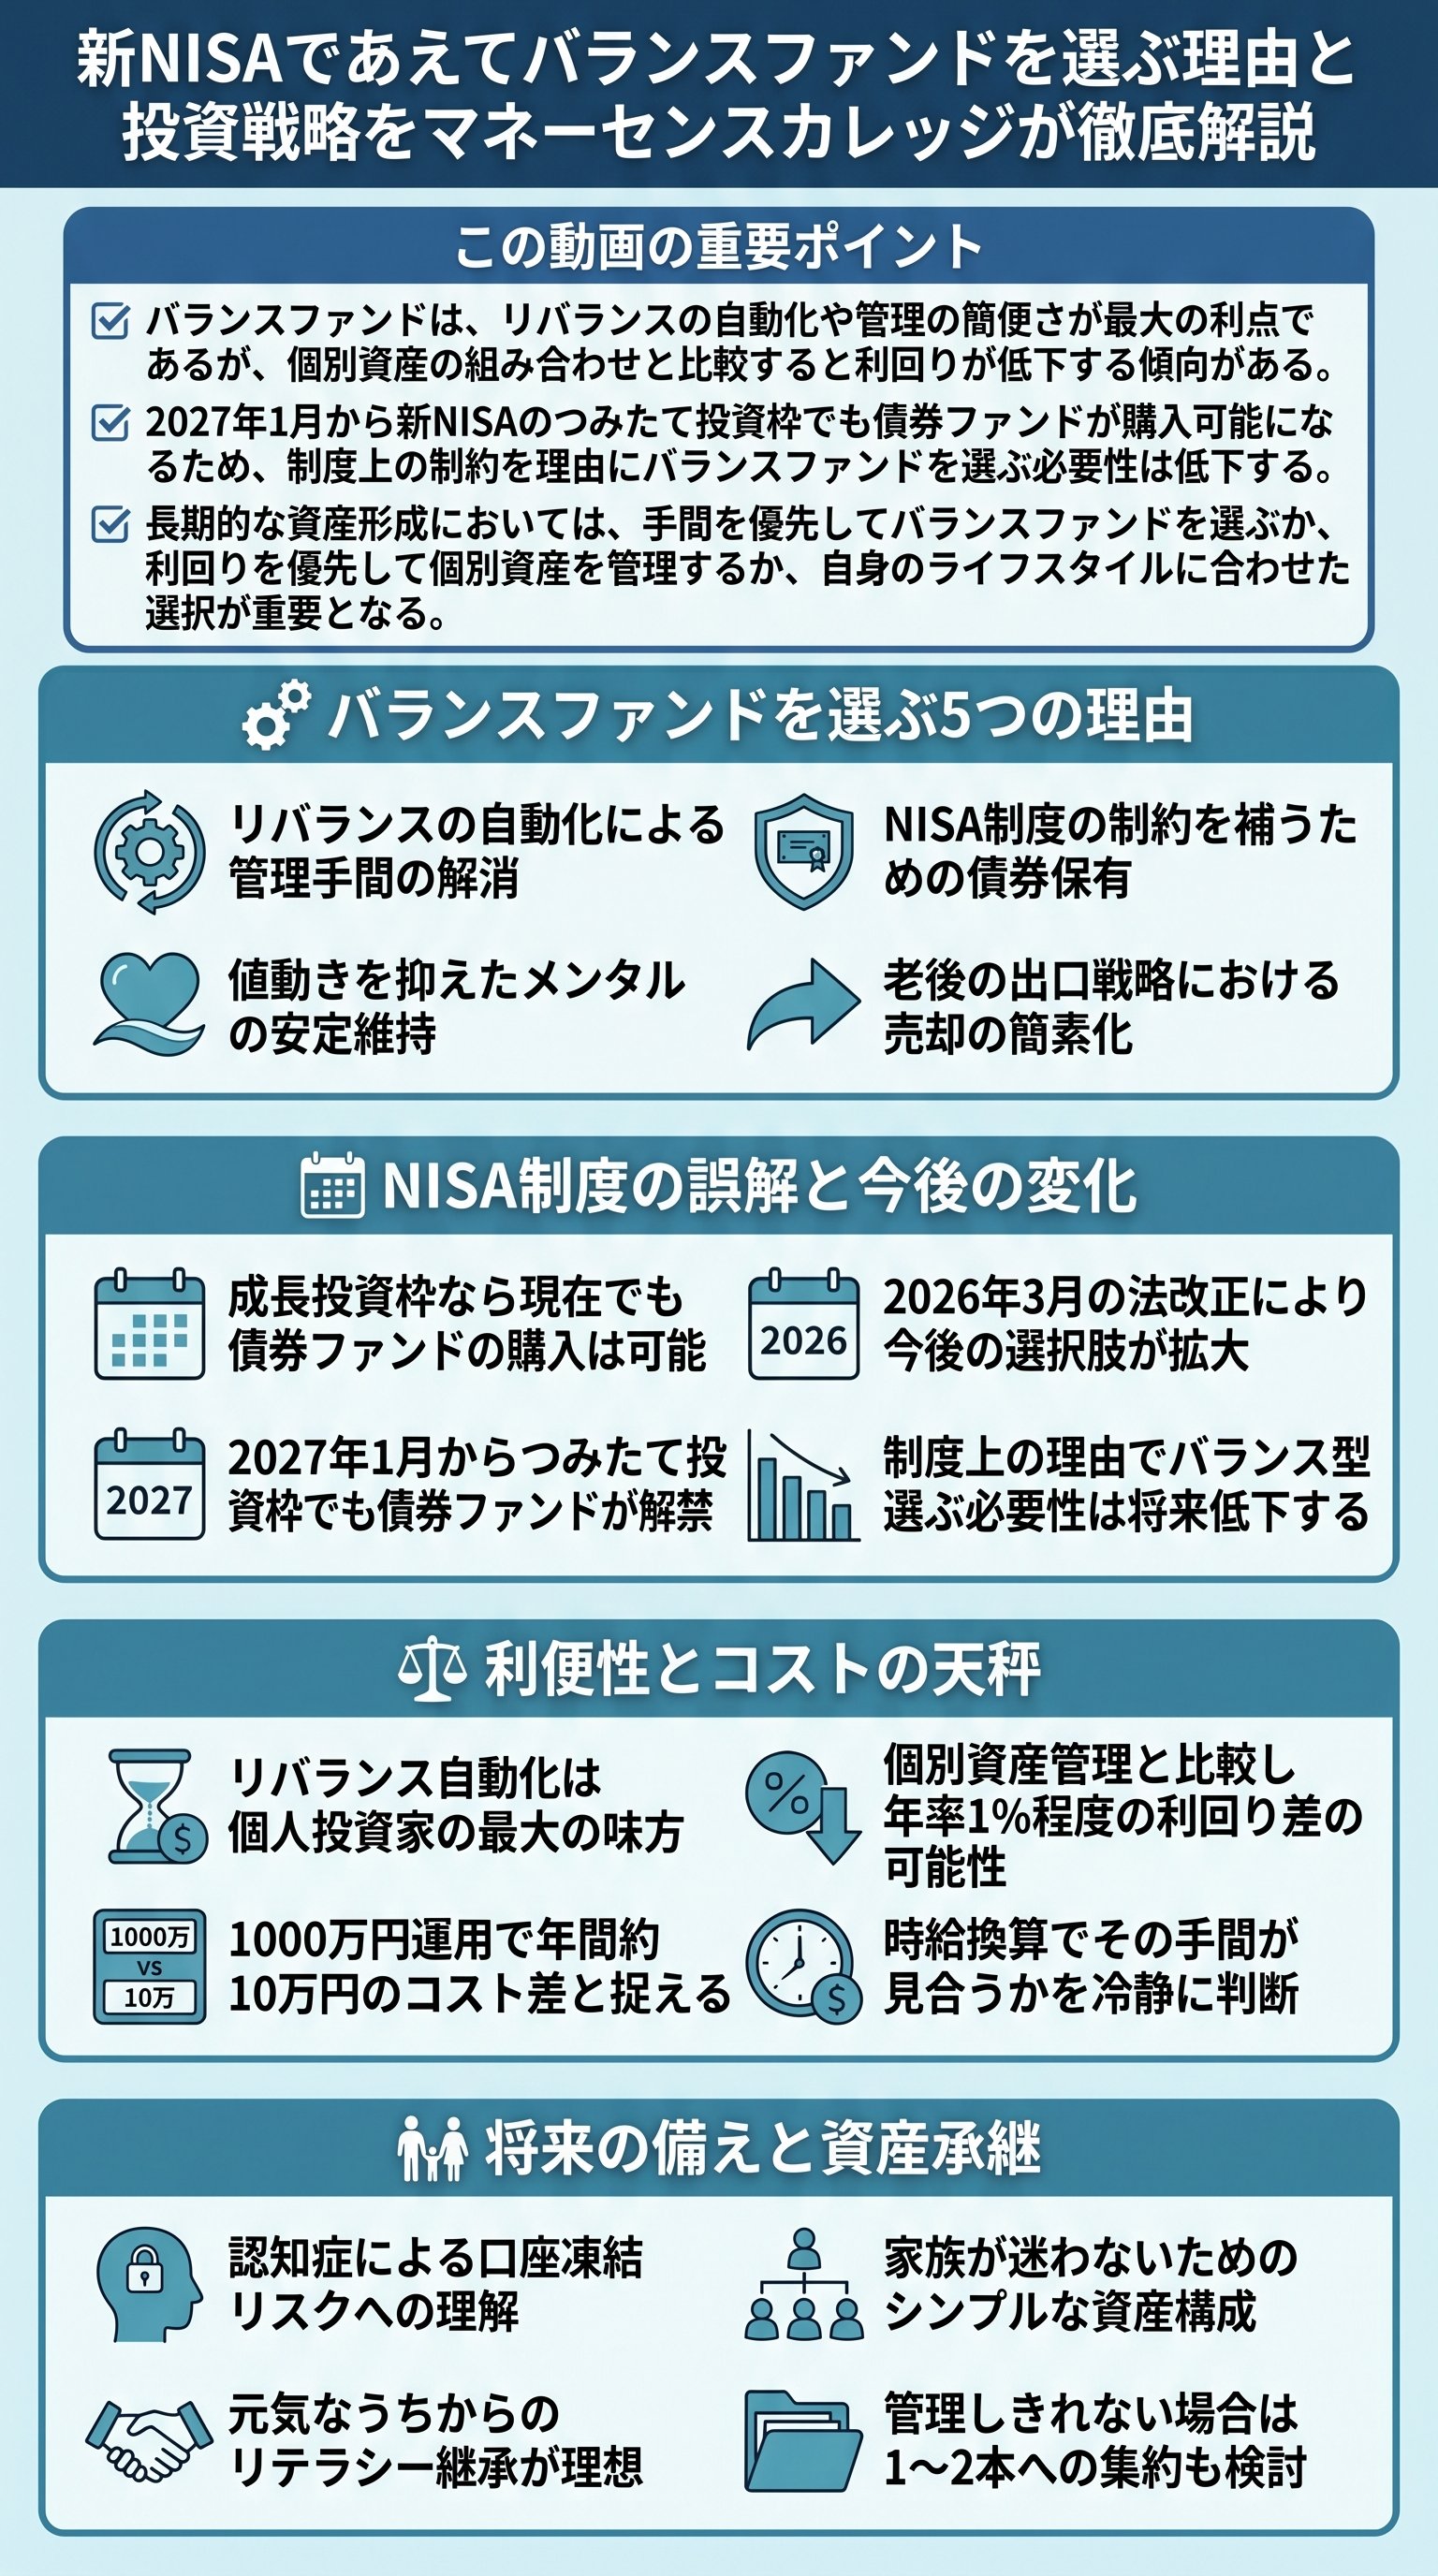
投資戦略の簡素化とバランスファンドの役割
投資における理想的な戦略とは、シンプルかつ合理的であることです。
多くの投資家は、年齢や市場の状況に合わせて頻繁にポートフォリオを変更しようとしますが、長期的な視点では全世界の経済成長に寄り添う一貫した姿勢が求められます。
マネーセンスカレッジでは、基本的には個別資産を組み合わせるアセットアロケーション運用を推奨していますが、あえてバランスファンドを選択する投資家のニーズも無視できません。
バランスファンドは、一つの商品で複数の資産に分散投資ができるため、初心者にとってもハードルが低いのが特徴です。
投資をやらないことよりも、バランスファンドであっても継続することに大きな価値があります。
市場には多くのバランスファンドが存在し、純資産総額が積み上がっているものも少なくありません。
これは、運用の手間を省きたいという現代人の強い需要を反映していると言えるでしょう。
- 投資対象の分散(国内・海外、株式・債券)
- 運用の継続性(手間がかからない仕組み)
- 心理的障壁の払拭(一つの商品で完結)
アセットバランスへの自信不足と出口戦略の簡略化
バランスファンドが選ばれる理由の第5位は、アセットバランスの正解がわからないという不安です。
GPIFの運用モデルを参考にした4資産均等配分や8資産均等配分は、歴史的な実績もあり、自分一人で資産配分を決定できない方にとっては強力な指針となります。
マネーセンスカレッジの全投資モデルも、こうした公的年金の運用思想をベースに構築されています。
第4位に挙がったのは、老後の出口戦略を見据えた判断です。
70代前後で資産を取り崩す段階に入った際、複数の投資信託を個別に管理・売却するのは煩雑です。
バランスファンド1本にまとめておけば、定額または定率での売却設定もシンプルになり、管理コストを大幅に削減できます。
| 項目 | 個別資産管理 | バランスファンド |
|---|---|---|
| 手間の少なさ | △(自身で調整) | ◎(自動調整) |
| 利回りの期待値 | ◎(最適化可能) | ○(平均的) |
| 管理の透明性 | ◎(詳細がわかる) | △(中身は固定) |
メンタルの安定と新NISA制度の法改正に伴う変化
第3位の理由はメンタルの安定です。
バランスファンドは債券を含むことが多く、株式100%のファンドに比べて値動きがマイルドになります。
暴落時の下落幅を抑えられることが精神的な安心感に繋がり、結果として長期投資を成功させる要因となります。
これはアセットアロケーション本来のメリットを、ファンド内で完結させている形です。
興味深いのは第2位のNISA制度への対応です。
「つみたて投資枠で債券を買いたいが、単体では買えないのでバランスファンドを選んでいる」という声が多く聞かれます。
しかし、これは現在の制度上の制約による一時的な判断と言えます。
実際には成長投資枠を活用すれば債券ファンドの購入は可能です。
- 1現在は成長投資枠で債券ファンドやリートの購入が可能
- 2個別債券(生債券)はNISAの対象外
- 32027年1月からの制度変更で、つみたて投資枠の選択肢が拡大
リバランス自動化の価値と長期的な利回りの差
第1位に輝いたのは、圧倒的な支持を集めるリバランスの自動化です。
個人投資家にとって、資産配分が崩れた際に元の比率に戻す作業は非常に手間がかかります。
バランスファンドは、ファンド内部でこの調整を自動で行ってくれるため、投資家は文字通り「ほったらかし」で運用を続けることができます。
しかし、この利便性と引き換えに、年率1%程度の利回り差が生じる可能性には注意が必要です。
1,000万円を運用している場合、年間10万円の差になります。
30年、40年という長期スパンで見れば、この差は数百万円から一千万円以上の資産残高の差となって現れます。
リバランスの手間をアウトソーシングするコストとして、この金額が見合っているかを検討すべきです。
- リバランスの手間の解消(最大のメリット)
- コスト(信託報酬や利回り低下)の把握
- 運用の透明性と納得感の維持
資産運用の承継と認知症リスクへの現実的な備え
投資を継続する上で避けて通れないのが、加齢に伴う認知症リスクや資産の承継です。
自身が判断能力を失った際、複雑なポートフォリオをご家族が管理するのは困難です。
そのため、将来を見越して資産をバランスファンド1本に集約し、管理を極限までシンプルにするという戦略には一定の合理性があります。
ただし、認知症が表面化してからでは口座が凍結されるリスクがあるため、早めの対策が重要です。
資産管理の権限をご家族に移転させたり、リテラシーを継承したりすることが理想ですが、現実には難しい場合も多いでしょう。
その際、ウォーレン・バフェットが推奨したように「シンプルな指数に投資する」という考え方は、万人に共通する安全策となります。
最後に、投資は「やっているだけで合格点」です。
