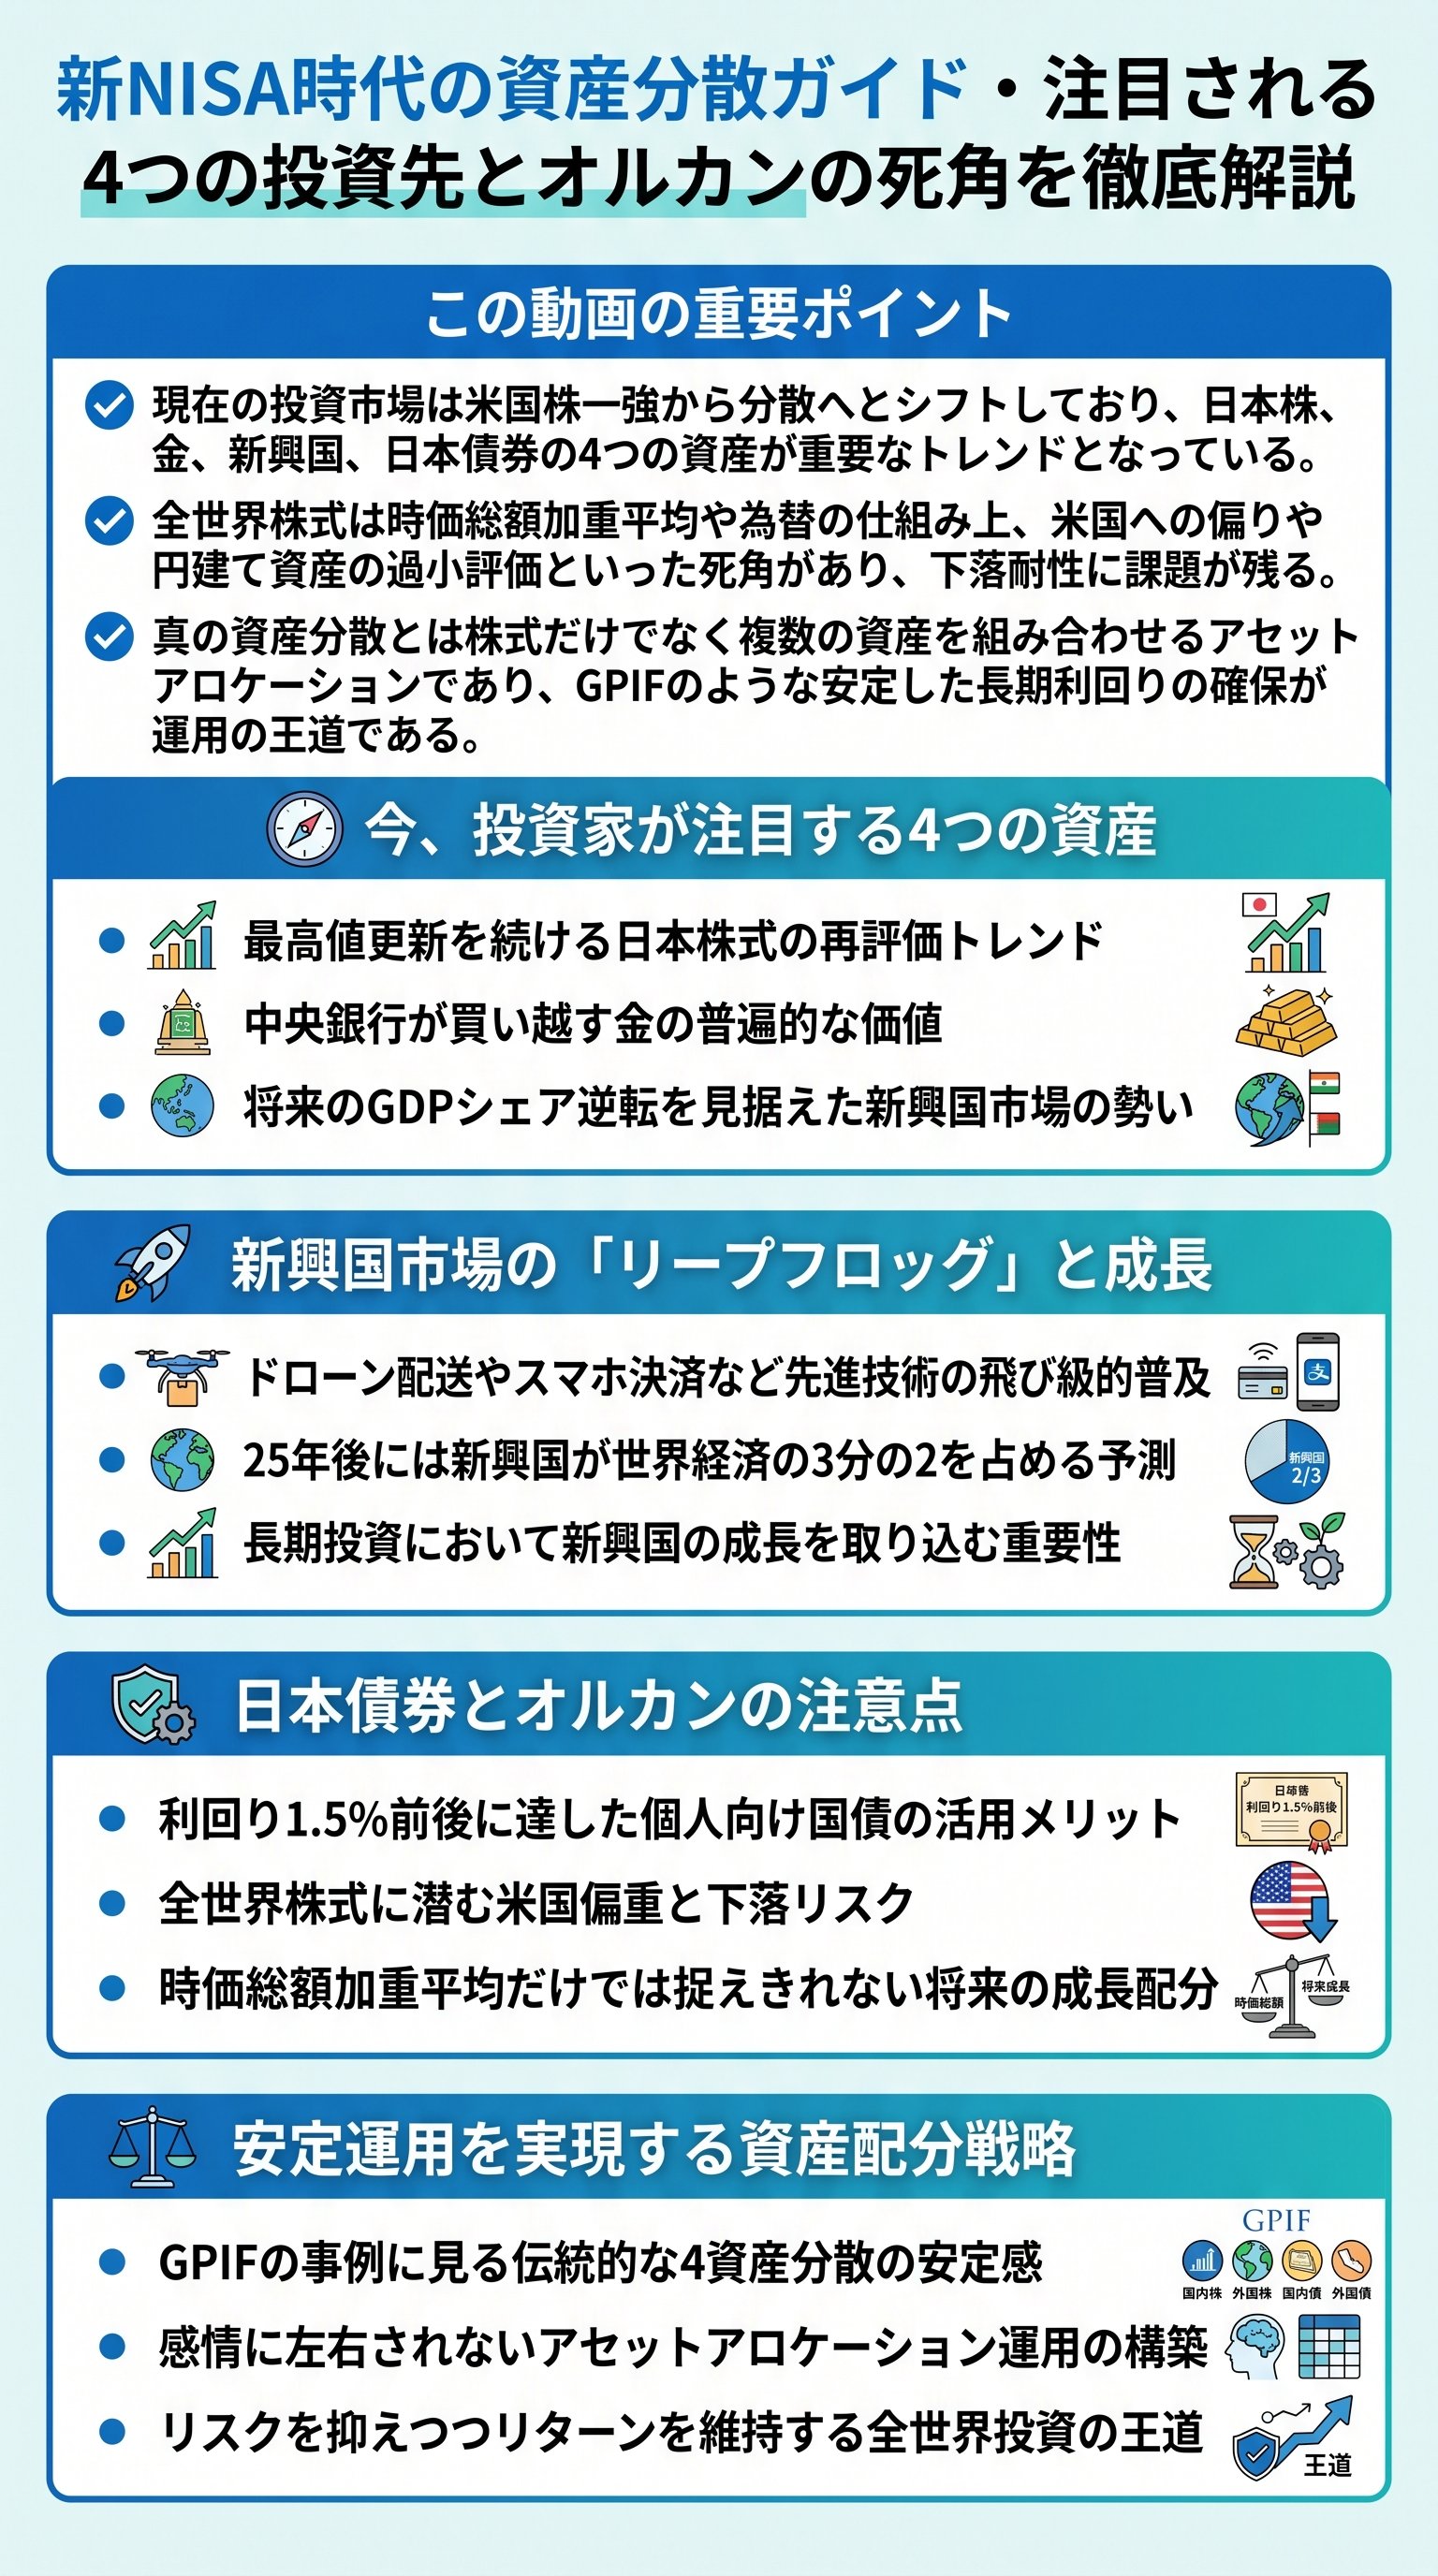
投資環境の変化と押し寄せる4つのトレンド
現在の投資市場は、投資家が積極的にリスクを取るリスクオンの状態にあります。
市場には資金が溢れ、多くの人々が新たな投資先を模索している状況です。
これまで投資の世界では、米国株を中心としたインデックス投資、特にS&P500や全世界株式を対象としたオルカンへの集中が目立っていました。
しかし、ここにきて投資マネーの流れに明確な変化が生じています。
その変化の象徴が、今回紹介する「4つのトレンド」です。
具体的には、日本株、金、新興国、そして日本債券です。
これらの資産クラスが改めて注目されている背景には、世界経済の構造的な地殻変動があります。
特定の国や資産に依存しすぎることの危うさを、多くの投資家が認識し始めているのです。
- 日本株:日経平均の最高値更新に象徴される再評価
- 金:普遍的な価値を持つ実物資産への回帰
- 新興国:将来の経済成長の主役としての期待
- 日本債券:金利上昇に伴う利回りの復活
「投資のトレンドは時代とともに移り変わる。今、どのセクターに資金が流れているかを把握することが、資産を守り増やす第一歩となる」
特に日本市場においては、2025年後半から継続的な上昇が見られ、アフターコロナの経済活動の本格化が株価を押し上げています。
マネーセンスカレッジの分析によれば、この動きは単なる一時的なブームではなく、国際的な投資マネーが日本の割安感や成長性に改めて着目した結果であると考えられます。
eMAXIS Slim日本株式などの基準価額の推移を見ても、その堅調さは明らかです。
| 資産クラス | 現状のトレンド | 主な要因 |
|---|---|---|
| 日本株 | 最高値圏での推移 | 企業業績の改善、割安感の是正 |
| 金 | 歴史的な高値圏 | 中央銀行の買い増し、通貨不安への備え |
| 新興国 | 高い成長率の維持 | 人口ボーナス、技術革新 |
| 日本債券 | 利回りの改善 | 金利上昇によるインカムゲインの魅力 |
中央銀行が買い越す金投資の構造的変化
次に注目すべきは、価格が高騰している金です。
金価格は1gあたり3万円の大台を視野に入れる場面もあり、非常に強い上昇トレンドを維持しています。
この背景にあるのは、個人投資家の投機的な動きだけではありません。
実は、各国の中央銀行が金の購入量を劇的に増やしているという事実があります。
特に新興国の中央銀行は、米ドルへの過度な依存を避けるために、外貨準備として金を組み入れる動きを強めています。
中国やインドといった経済規模の大きい国々が、自国の資産を守るための「普遍的な価値」として金を高く評価しているのです。
これは、世界の通貨システムに対する不信感や、地政学的なリスクヘッジの側面も持っています。
- 1外貨準備の多様化米ドル以外の資産として金を保有
- 2インフレヘッジ物価上昇局面での価値維持機能
- 3普遍的価値特定の国に依存しない信頼性
かつての金需要は、ジュエリーなどの「宝飾需要」が中心でした。
しかし、1975年頃と比較すると、現在は「投資需要」や「中央銀行需要」が圧倒的な割合を占めるようになっています。
金はもはや飾るものではなく、国家や機関投資家が資産を守るための戦略的資産へと変貌を遂げたのです。
ただし、金は利息を生まない資産であることに加え、短期的な投機資金の流入による急激な価格変動のリスクも孕んでいます。
レバレッジをかけた取引も多いため、急落の可能性には常に注意を払う必要があります。
長期投資の一部として組み入れる際には、その特性を十分に理解した上で、適切な配分を維持することが求められます。
25年後の世界経済を牽引する新興国の爆発力
3つ目のトレンドは新興国です。
eMAXIS Slim新興国株式インデックスなどのデータを見ると、純資産総額の増加とともに力強い動きを見せています。
新興国の最大の魅力は、先進国を凌駕するGDPの成長スピードにあります。
現在は先進国が世界経済の約50%を占めていますが、25年後にはその比率は逆転し、新興国が世界の約3分の2を占めると予測されています。
新興国では「リープフロッグ現象」と呼ばれる技術的な飛び級が頻繁に起こります。
例えば、アフリカの一部地域では、固定電話やトラックによる物流網が未発達な状態から、一気にスマートフォン決済やドローン配送が普及しています。
古い規制や既存インフラがないからこそ、最新技術を最速で導入できるという強みがあるのです。
- 人口動態:豊富な若年労働力による経済活性化
- 資源:エネルギーやレアメタルの保有による優位性
- 技術革新:先進国の技術を低コストで輸入・改良
現在の日本経済が世界のGDPに占める割合は約4%に過ぎず、将来的に2%程度まで低下すると見られている中で、成長の果実を享受するためには新興国への投資は避けて通れません。
先進国は既に成長しきっている側面がある一方で、新興国はこれからの発展が期待される「伸び代」に溢れています。
利回り1.5%に迫る日本債券の戦略的価値
4つ目の、そして多くの投資家が見落としがちなトレンドが日本債券です。
長らくゼロ金利政策が続いていた日本では、債券投資の魅力は皆無に近い状態でした。
しかし、近年の金利上昇に伴い、日本債券の利回りは着実に向上しています。
特に個人投資家にとって身近な個人向け国債は、運用の安定性を高める上で非常に有力な選択肢となっています。
令和8年2月の募集分を例に取ると、変動10年国債の利率は1.48%に達し、1.5%の大台に迫っています。
固定5年でも1.66%という数字が出ており、銀行の普通預金とは比較にならないほどの利回りを確保できる時代が到来したのです。
これは、預金から投資へという流れを加速させる大きな要因となります。
- 1変動10年金利上昇に合わせて受け取り利息が増える特性
- 2元本保証国が発行するため、極めて高い安全性
- 3換金性発行から1年経過すれば、直近2回分の利子を支払うことで中途換金可能
マネーセンスカレッジでは、特に「変動10年」の利便性を高く評価しています。
今後も緩やかに金利が上昇していくシナリオを想定すれば、その上昇分をダイレクトに享受できるからです。
一方で、金利上昇のスピードが鈍化すると考える層は「5年固定」で利回りを確定させる動きも見せています。
自分自身の金利見通しに合わせて使い分けができるほど、日本債券市場は活性化しています。
オルカンの死角と真の資産分散を導く技術

最後に、多くの投資家が盲信しがちなオルカン(全世界株式)の死角について触れます。
オルカンは非常に優れた投資信託ですが、「これ一択で万全」と考えるのは危険です。
まず、オルカンは株式100%のポートフォリオであるため、過去の暴落局面では30%から50%以上の下落を経験しています。
この激しいボラティリティに、全ての投資家が耐えられるわけではありません。
また、オルカンは時価総額加重平均という手法で投資配分を決めています。
これは現在の市場価値を反映する点では合理的ですが、米国株に約6割から7割も集中してしまうという偏りを生みます。
将来、新興国のプレゼンスが高まることが分かっていても、現在の時価総額が小さければオルカン内の配分は増えません。
つまり、オルカンは「現在の覇者」に投資する手法であり、「未来の勝者」を先取りするものではないのです。
- 為替リスク:ドル建て資産が中心のため、円安・円高の影響を強く受ける
- 資産クラスの偏り:債券、金、不動産といった他資産が含まれない
- 日本株比率の低下:世界における日本の地位低下により、自動的に日本株の割合が減っていく
真の資産分散を実現するためには、株式だけでなく債券や金なども含めたアセットアロケーション(資産配分)の構築が必須です。
日本の年金を運用しているGPIFが良い例です。
彼らは日本株、外国株、日本債券、外国債券を25%ずつ保有し、過去平均で4.51%という極めて安定した利回りを叩き出しています。
これは「特定の何かが当たること」を期待するのではなく、「何が起きても対応できる」状態を作っているからです。
