新NISA枠1800万円という「聖域」への挑戦状
新NISAの普及により、日本人の投資に対する意識は劇的に変化しました。
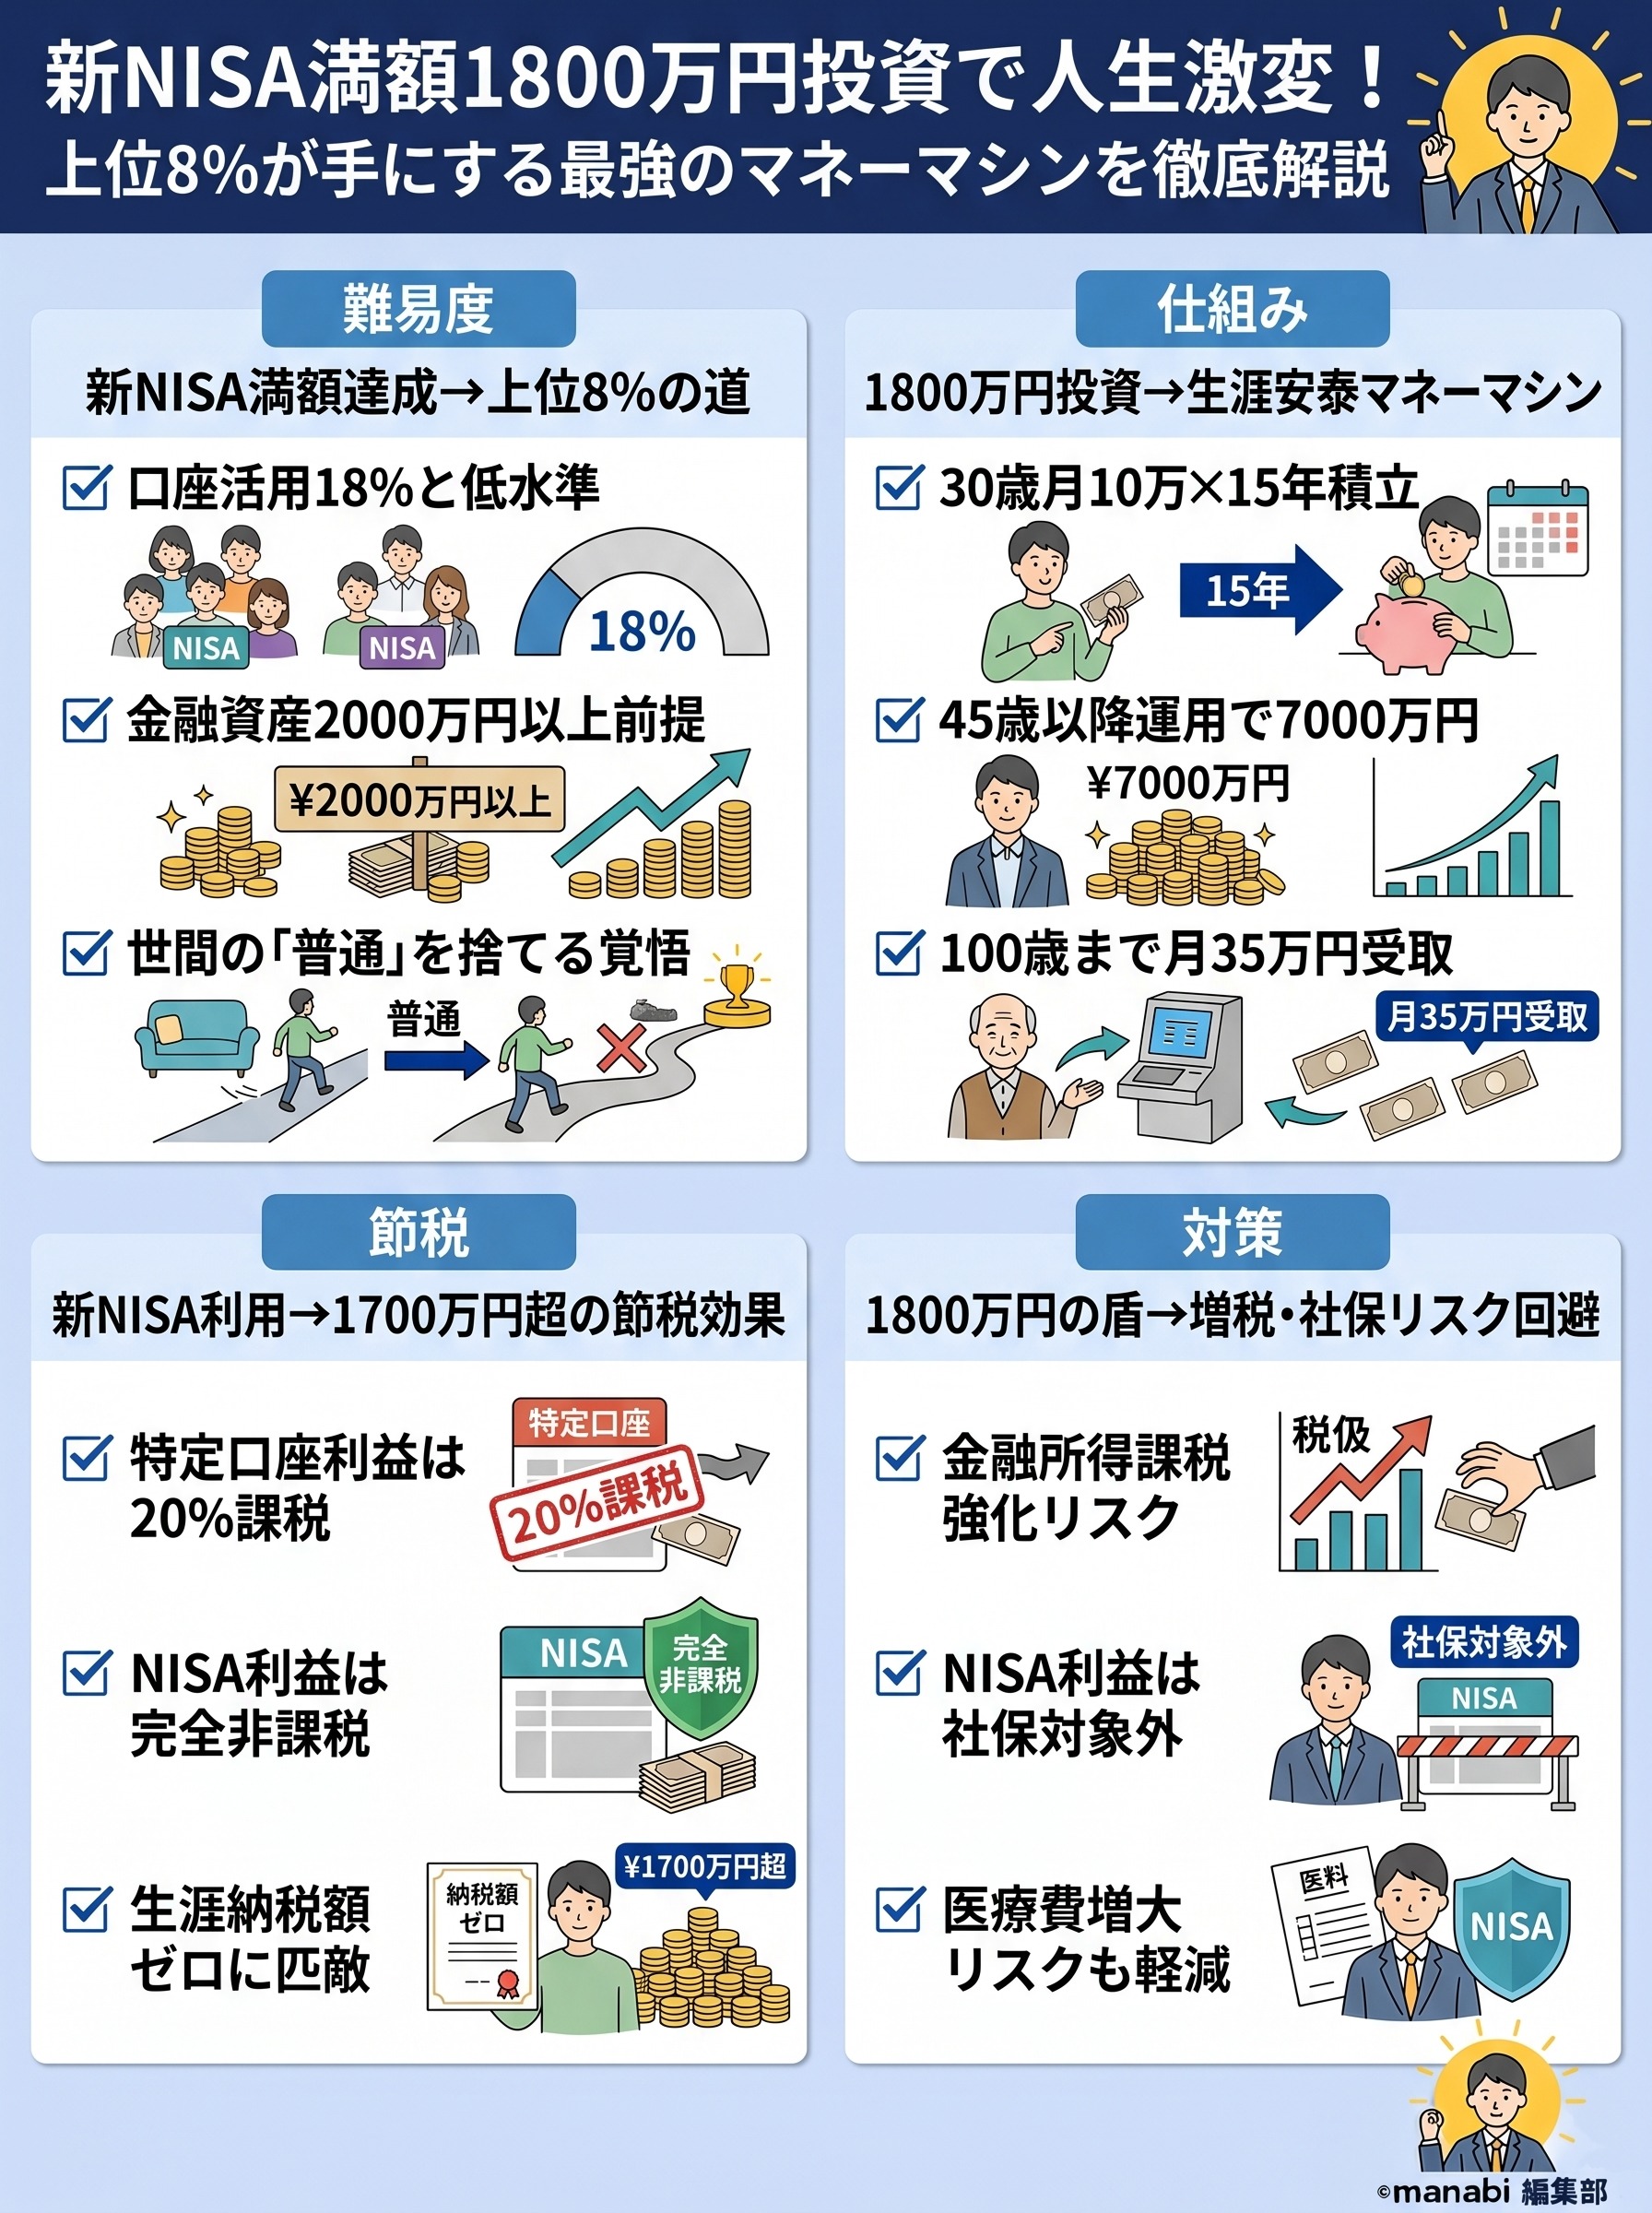
しかし、実際に口座を開設した人のうち、有効に活用できているのは全体の約18%に過ぎないという厳しい現実があります。
多くの口座がいわゆる「ゾンビ口座」と化している中で、非課税枠の最大値である1800万円を使い切るという目標は、非常に高い壁として立ちはだかっています。
この1800万円という数字は、単なる投資額ではありません。
生活防衛資金を含めれば、少なくとも2000万円以上の金融資産を保有していることが前提となります。
統計によれば、単身世帯の現役世代でこの水準に達しているのはわずか上位8%程度。
これを学力に換算すれば偏差値64を超え、筑波大学やお茶の水女子大学といった名門国立大学に合格するほどの努力と継続力が必要なレベルです。
平凡なサラリーマンが大衆と同じような消費行動を取っていては、この山頂に辿り着くことはできません。
SNSで話題の服を買い、流行のスイーツに並び、週末をショッピングモールで過ごす。
そうした典型的な大衆ムーブを捨て、周囲から「投資に熱中しすぎて生活がカツカツではないか」と揶揄されるほどの覚悟を持って初めて、鎖を引きちぎった先にある資産形成が実現するのです。
生涯安泰を実現する「最強のマネーマシン」の破壊力
1800万円という枠を埋め切った新NISA口座は、もはや単なる貯蓄ではなく、あなたに莫大な利益をもたらし続ける最強のマネーマシンへと進化します。
老後2000万円問題などという言葉が可愛く見えるほどの破壊力を秘めているのです。
具体的なシミュレーションを例に、その威力を紐解いていきましょう。
たとえば、30歳から月10万円を15年間、新NISAで積み立てたとします。
年利5%で運用できた場合、45歳時点で投資元本1800万円は評価額2600万円を超えます。
ここから追加投資を一切行わずに65歳まで運用を続けると、その資産は7000万円という巨額に成長します。
この資産を運用しながら切り崩せば、100歳まで毎月35万円を受け取り続けることが可能です。
- 投資元本:1800万円
- 運用期間:15年の積立 + 20年の放置
- 到達資産:約7000万円
- 受取総額:100歳までで1億1400万円以上
このマネーマシンが完成すれば、老後の不安は大きく減ります。
それどころか、万が一自分が認知症や寝たきりになった際にも、家族に一切の金銭的・肉体的負担を強いることなく、自らの資産でプロの介護サービスを受けることができます。
「自分のケツは自分の金で拭く」という親としてのプライドを最期まで貫くための盾となるのです。
特定口座では不可能な「1700万円超」の圧倒的節税効果
新NISAが「庶民救済の神制度」と呼ばれる最大の理由は、そのえぐいほどの節税効果にあります。
通常、投資で得た利益には約20%の税金がかかりますが、新NISAではこれが完全に免除されます。
運用期間が長くなればなるほど、この差は致命的なものになります。
たとえば、元本1800万円を30年かけて運用し、5300万円まで育てたとしましょう。
これを特定口座(課税口座)で保有していた場合、利益3500万円に対して約710万円もの税金が発生します。
老後の貴重な時期に、高級車1台分以上の金額を国に納めなければならないのです。
しかし、新NISAであればこの710万円はまるまる自分の手元に残ります。
さらに驚くべきは、運用しながら切り崩す際の節税額です。
資産を運用し続けると、評価額に占める「利益」の割合が年々上昇していきます。
最終的に資産が尽きるまで切り崩し続けた場合、特定口座と比較して節税できる総額は1700万円を超えるケースも珍しくありません。
| 比較項目 | 特定口座 | 新NISA |
|---|---|---|
| 運用利益への課税 | 20.315% | 0% |
| 30年後の手取り額 | 約4590万円 | 5300万円 |
| 生涯の節税期待額 | 0円 | 1700万円超 |
社会保険料対策と増税リスクから身を守る「1800万円の盾」
なぜ、1800万円という枠を最優先で埋めるべきなのか。
それは、今後の日本で予想される金融所得課税の強化と社会保険料負担の増大から逃れる唯一の現実的な手段だからです。
現在、特定口座での税率は20%ですが、これが25%や30%に引き上げられる議論は常に行われています。
資産格差を是正するために、富裕層や特定口座利用者への課税強化は政府にとって合理的な選択肢です。
しかし、一度制度化された新NISAの非課税枠が、特定口座よりも先に改悪される可能性は極めて低いと言えます。
なぜなら、国民の大多数がまだ枠を埋められていない現状において、新NISAへの課税はあまりに反発が強すぎるからです。
まずは特定口座を利用している層から先に「ボコボコに課税」されるのが資本主義の論理です。
- 1特定口座の利益は将来的に健康保険料の上昇を招く可能性がある
- 2新NISAの利益は「所得」と見なされないため、保険料負担に影響しない
- 3医療費の窓口負担増大のリスクも回避できる可能性が高い
このように、新NISA枠を埋めることは単なる投資効率の追求ではなく、将来の不確定なコスト増から自分を守る「盾」を完成させる行為なのです。
1800万円の盾を完成させた後は、定年まで働くモチベーションがある限り、それ以上の無理な資産形成は不要とすら言えるでしょう。
家族の未来を守るために今私たちがすべきこと
資産形成の究極の目的は、自分自身の贅沢ではありません。
それは「大切な家族に迷惑をかけないこと」に集約されます。
介護が必要になった際、お金がないために子供が仕事を辞めて自宅介護を強いられる「介護離職」という悲劇を、私たちは何としても避けなければなりません。
プロの介護サービスを外注できる経済的余裕があれば、配偶者や子供はそれぞれの人生を謳歌しながら、良好な関係を保ったまま面会に訪れることができます。
これは在宅介護で疲弊し、愛する家族に対して怒鳴ったり泣いたりしてしまうような悲劇を未然に防ぐ唯一の道です。
資産形成は、一族の負の連鎖を断ち切るための愛の形なのです。
1800万円という山は険しく、酸素も薄いかもしれません。
しかし、一歩一歩コツコツと歩みを進めれば、平均的な年収であっても必ず到達できる場所です。
その頂に立った時、あなたを待っているのは「一生お金に困らない」という究極の絶景。
そして、大切な家族を最後まで守り抜けるという確固たる自信です。
今、この瞬間から、あなたの新NISAクライミングを再開しましょう。
