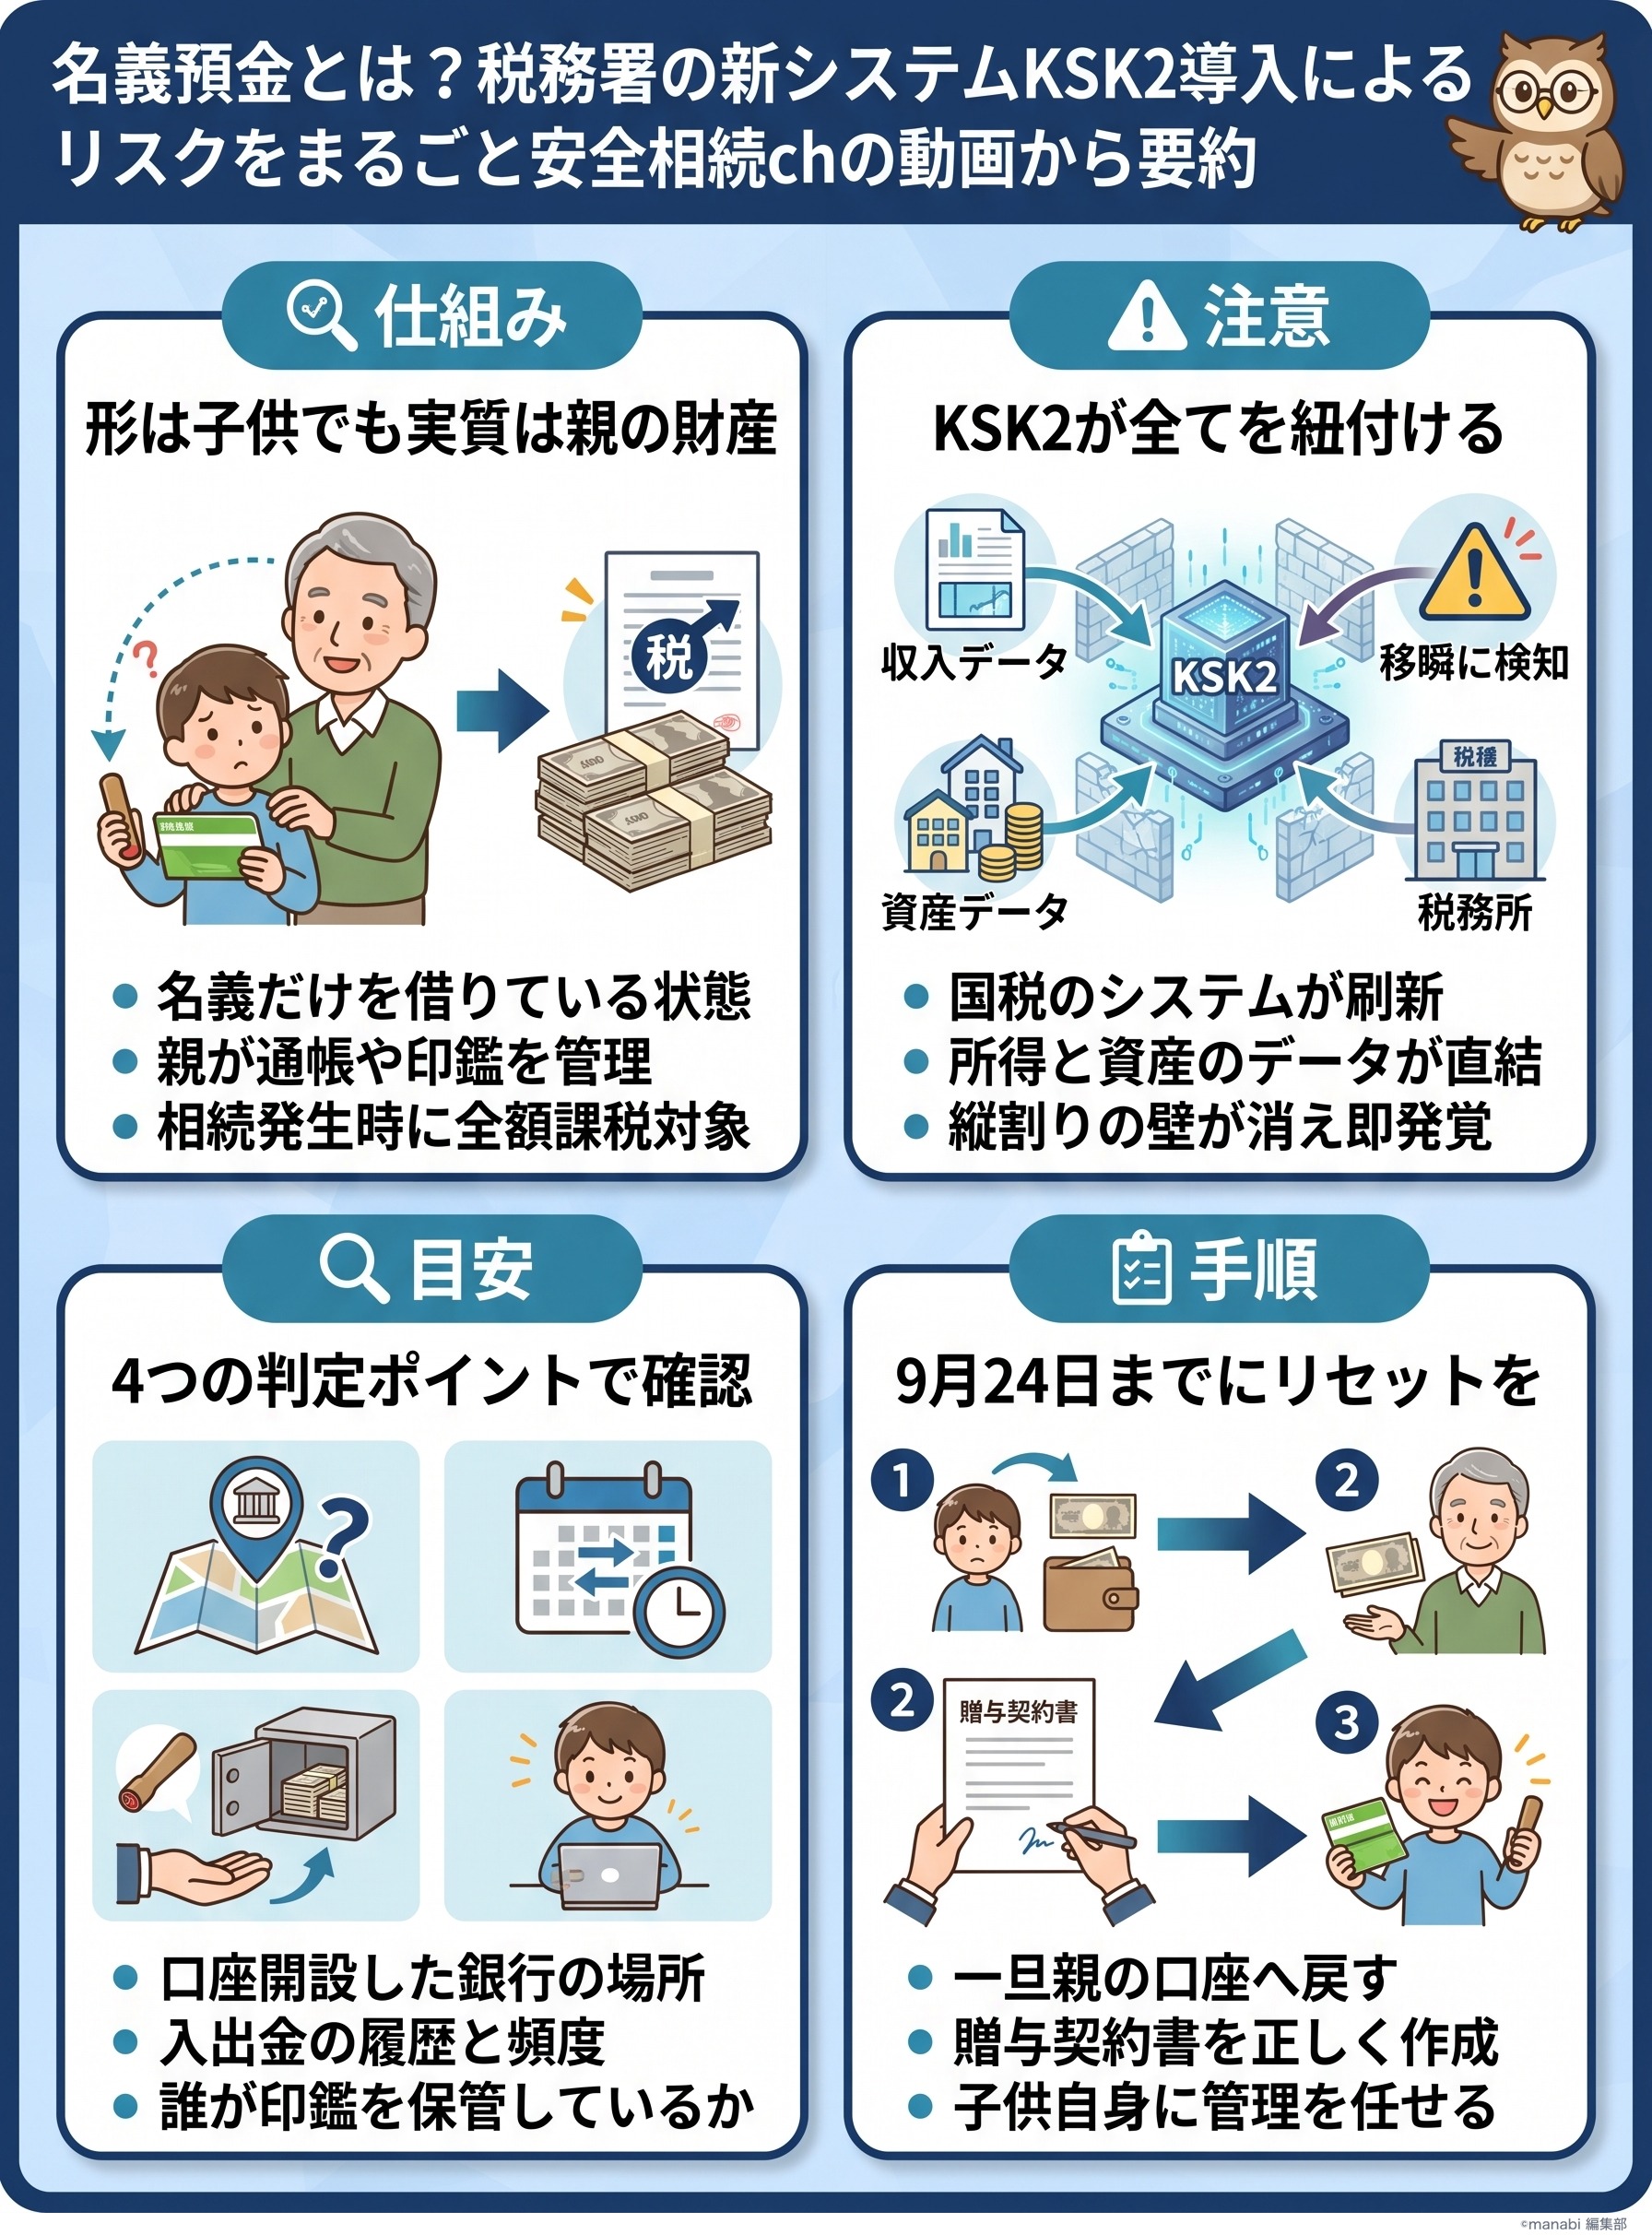
2026年9月24日に本格稼働する新システムKSK2の脅威
国税庁が導入する次世代の国税総合管理システムであるKSK2の稼働により、個人の資産状況はかつてないほど透明化されます。
このシステム変更は単なるソフトウェアの更新ではなく、税務当局の調査能力を根底から変える革命的な出来事です。
これまで税務署の内部は所得税や法人税、資産税といった部門ごとに情報が分断されている縦割りの組織構造でした。
しかし、KSK2の導入によってこれらのデータが横断的に統合され、個人の収入と蓄財のバランスが瞬時に突き合わされるようになります。
たとえば、一定の所得がある人物の家族名義の口座に不自然な資金移動があれば、システムが自動的にアラートを出す仕組みが構築されているのです。
2026年9月24日の稼働直前には、e-Taxを含む国税システム全体が一時停止するほどの大規模な移行が行われます。
これは、過去の膨大なデータが一斉に新しいアルゴリズムで解析されることを意味しており、これまでの「バレないだろう」という安易な予測は通用しなくなります。
特に、名義預金を通じた不適切な相続税対策は真っ先にターゲットとなる可能性が高いでしょう。
AI(人工知能)を活用した分析により、人間の調査官では見落としていたような細かい資金の動きも、KSK2は見逃しません。
資産を守るためには、システムが稼働する前に自らの財産管理に不備がないかを確認し、必要であれば実態に即した形へ修正することが急務です。
この変化を正しく理解し、透明性の高い資産管理へ移行することが、将来的なリスクを回避する唯一の道となります。
相続税の対象となる名義預金の定義と判断基準
名義預金とは、口座の名前こそ子供や孫のものですが、実質的には親や祖父母の財産であるとみなされる預金のことを指します。
多くの人が「子供の将来のために」と積み立てていますが、これが正しい贈与の手続きを経ていない場合、相続税の申告漏れとして重いペナルティを課される原因となります。
名義預金かどうかの判断は、形式的な名前ではなく「実質的に誰の支配下にあるか」という基準で行われます。
具体的には、以下の4つのポイントが税務署のチェック対象となります。
- 1資金の源泉と管理実態預け入れられているお金が誰の収入から出ているか、そしてその通帳や印鑑を誰が保管しているかが重要です。親が子供に内緒で口座を作り、印鑑も親の金庫に眠っている状態であれば、それは100%親の財産とみなされます。
- 2贈与の認識の有無贈与は「あげます」「もらいます」という双方の合意があって初めて成立する契約です。子供が自分の口座にお金が入っていることを知らなければ、贈与は成立していないと判断されます。
- 3口座開設の場所例えば、福岡に住んでいる子供の名義なのに、親が住んでいる東京の銀行支店で口座が作られている場合、不自然な資金移動として疑いの目が向けられます。
- 4印鑑の共通性子供名義の口座で使用している印鑑が、親のメインバンクの印鑑と同じである場合、親が管理している強力な証拠となります。
実際に、ある60歳の父親が2人の子供のために年間110万円の非課税枠を利用して10年間積み立てを行った事例を考えてみましょう。
合計1,100万円が子供名義の口座に貯まりましたが、子供たちがその存在を知らず、通帳を父親が管理していた場合、父親が亡くなった際の相続財産にこの1,100万円を足して税金が再計算されます。
形式上は子供の口座でも実質は親の財布の一部と判断されるからです。
このように、良かれと思って始めた貯金が、結果として家族を苦しめる火種になることが少なくありません。
ネットバンク利用時の落とし穴と偽装贈与の危険性

近年普及しているネットバンクやスマートフォンによる送金は、印鑑が不要なため一見すると税務署にバレにくいと思われがちですが、実際にはアナログな通帳よりも証拠が残りやすい側面があります。
デジタルデータにはIPアドレスやログイン端末の情報が紐付いており、誰が操作したかが明確に記録されるからです。
例えば、子供名義のネットバンク口座を親が勝手に作成し、親のスマートフォンから子供の口座へ送金操作を行っている場合、税務署はその通信記録から「実質的な管理者は親である」と容易に特定できます。
2段階認証の通知先が親のメールアドレスや電話番号になっているケースも同様です。
これらは、現代における「デジタル名義預金」とも言える新たなリスクとなっています。
また、最近では相続税を逃れるために、子供が親の口座を操作して自分や孫に送金する「偽装贈与」の相談も増えています。
契約書を偽造したり、親の名前で勝手に署名したりしても、筆跡鑑定や通信ログの解析によりその不正は暴かれます。
デジタル時代だからこそ隠し事は不可能であると認識すべきです。
| 項目 | 従来の通帳管理 | ネットバンク管理 |
|---|---|---|
| 証拠となるもの | 通帳、印鑑、窓口記録 | IPアドレス、ログインログ、認証通知先 |
| 管理の特定 | 印影や筆跡による推測 | 端末情報による確実な特定 |
| 隠蔽の難易度 | 中(紛失などで不明確になる) | 高(データがサーバーに残る) |
このように、技術の進歩は納税者にとって便利になる一方で、税務当局にとっても強力な武器となります。
特に子供が親の資産を勝手に動かす行為は、贈与税だけでなく横領などの法的なトラブルに発展する可能性も孕んでいるため、極めて危険な行為と言わざるを得ません。
税務調査を回避するための正しい生前贈与の手続き

名義預金の疑いを晴らし、正当な節税対策として認められるためには、客観的な証拠を積み上げることが不可欠です。
ただお金を移動させるだけでなく、法的に非の打ち所がない贈与の形を整えなければなりません。
そのためには、以下のステップを確実に踏むことが推奨されます。
- 贈与契約書の作成
毎年、贈与のたびに契約書を作成してください。
署名と捺印は必ず「あげた人」と「もらった人」がそれぞれの自筆で行う必要があります。
- 受贈者による通帳・印鑑の管理
お金を受け取った人(子供や孫)が自分で通帳を持ち、印鑑も自分専用のものを用意して管理してください。
- 自由な出金の許可
贈与されたお金は、もらった人が自由に使える状態でなければなりません。
一度も引き出されたことがない口座は「預けているだけ」とみなされやすいため、生活費や趣味などで適度に使用されている実績があることが望ましいです。
- あえて110万円を少し超える贈与を行う
年間111万円など、あえて非課税枠をわずかに超える金額を贈与し、贈与税の申告を行うことで「贈与があった事実」を税務署に公認させるという手法も有効です。
特に、将来の相続を意識した長期的な対策においては、「いつ、誰が、誰に、いくら贈与したか」を第三者が証明できる状態にしておくことが重要です。
口約束や家族間の暗黙の了解は、税務調査の現場では一切通用しません。
証拠が不十分であれば、どんなに熱心に説明しても名義預金として一蹴されてしまいます。
正しい知識に基づいた手続きこそが、家族の資産を法的に守る唯一の盾となるのです。
資産を守るために今すぐ実践すべきリセットと再構築
もし現在、家族名義の口座に自分が管理しているお金がある場合は、KSK2が本格稼働する前に「リセット」を行うことを強くお勧めします。
そのまま放置しておくことが、将来の大きなリスクに直結するからです。
まずは、名義預金の状態になっている口座の資金を、一度本来の所有者である自分の口座に戻しましょう。
これを「リセット」と呼びます。
リセット自体に税金はかかりません。
なぜなら、もともと自分の財産を他人の名前で置いていただけなので、自分の場所に戻す行為は贈与には当たらないからです。
その後、改めて正しい手順で贈与を開始してください。
契約書を交わし、子供自身が管理する新しい口座にお金を移すことで、そこから初めて「真正な贈与」のカウントが始まります。
- 1現状の把握家族名義で作った全ての口座を洗い出し、誰が管理しているかを再確認します。
- 2名義預金口座の解約・移動実質的に自分の資産であるものは、速やかに自分のメイン口座へ集約します。
- 3贈与計画の再設計今後の生活資金を考慮した上で、無理のない範囲で適切な贈与計画を立て直します。
相続税対策は、時間を味方につけることで最大の効果を発揮します。
9月24日という期限を一つのきっかけとして、不透明な管理から透明性の高い管理へ舵を切る絶好の機会と捉えましょう。
正しい対策を行えば、税務署からの連絡を恐れる必要はなくなります。
専門家のアドバイスを仰ぎながら、家族全員が納得できる健全な資産承継の形を整えていくことが、親としての最後の大きな役割と言えるでしょう。
これからの時代、隠すことはリスクでしかありません。
堂々と説明できる管理体制を築くことこそが、真の安心を手に入れるための最短距離なのです。
