
こんにちは、まなびクマだよ!
今日は、みんなが気になっている「NISAをどう使えば一番効率よくお金を増やせるか」というテーマについて、元銀行員でファイナンシャルプランナーのあき姉さんの教えをもとに、優しく解説していくね。
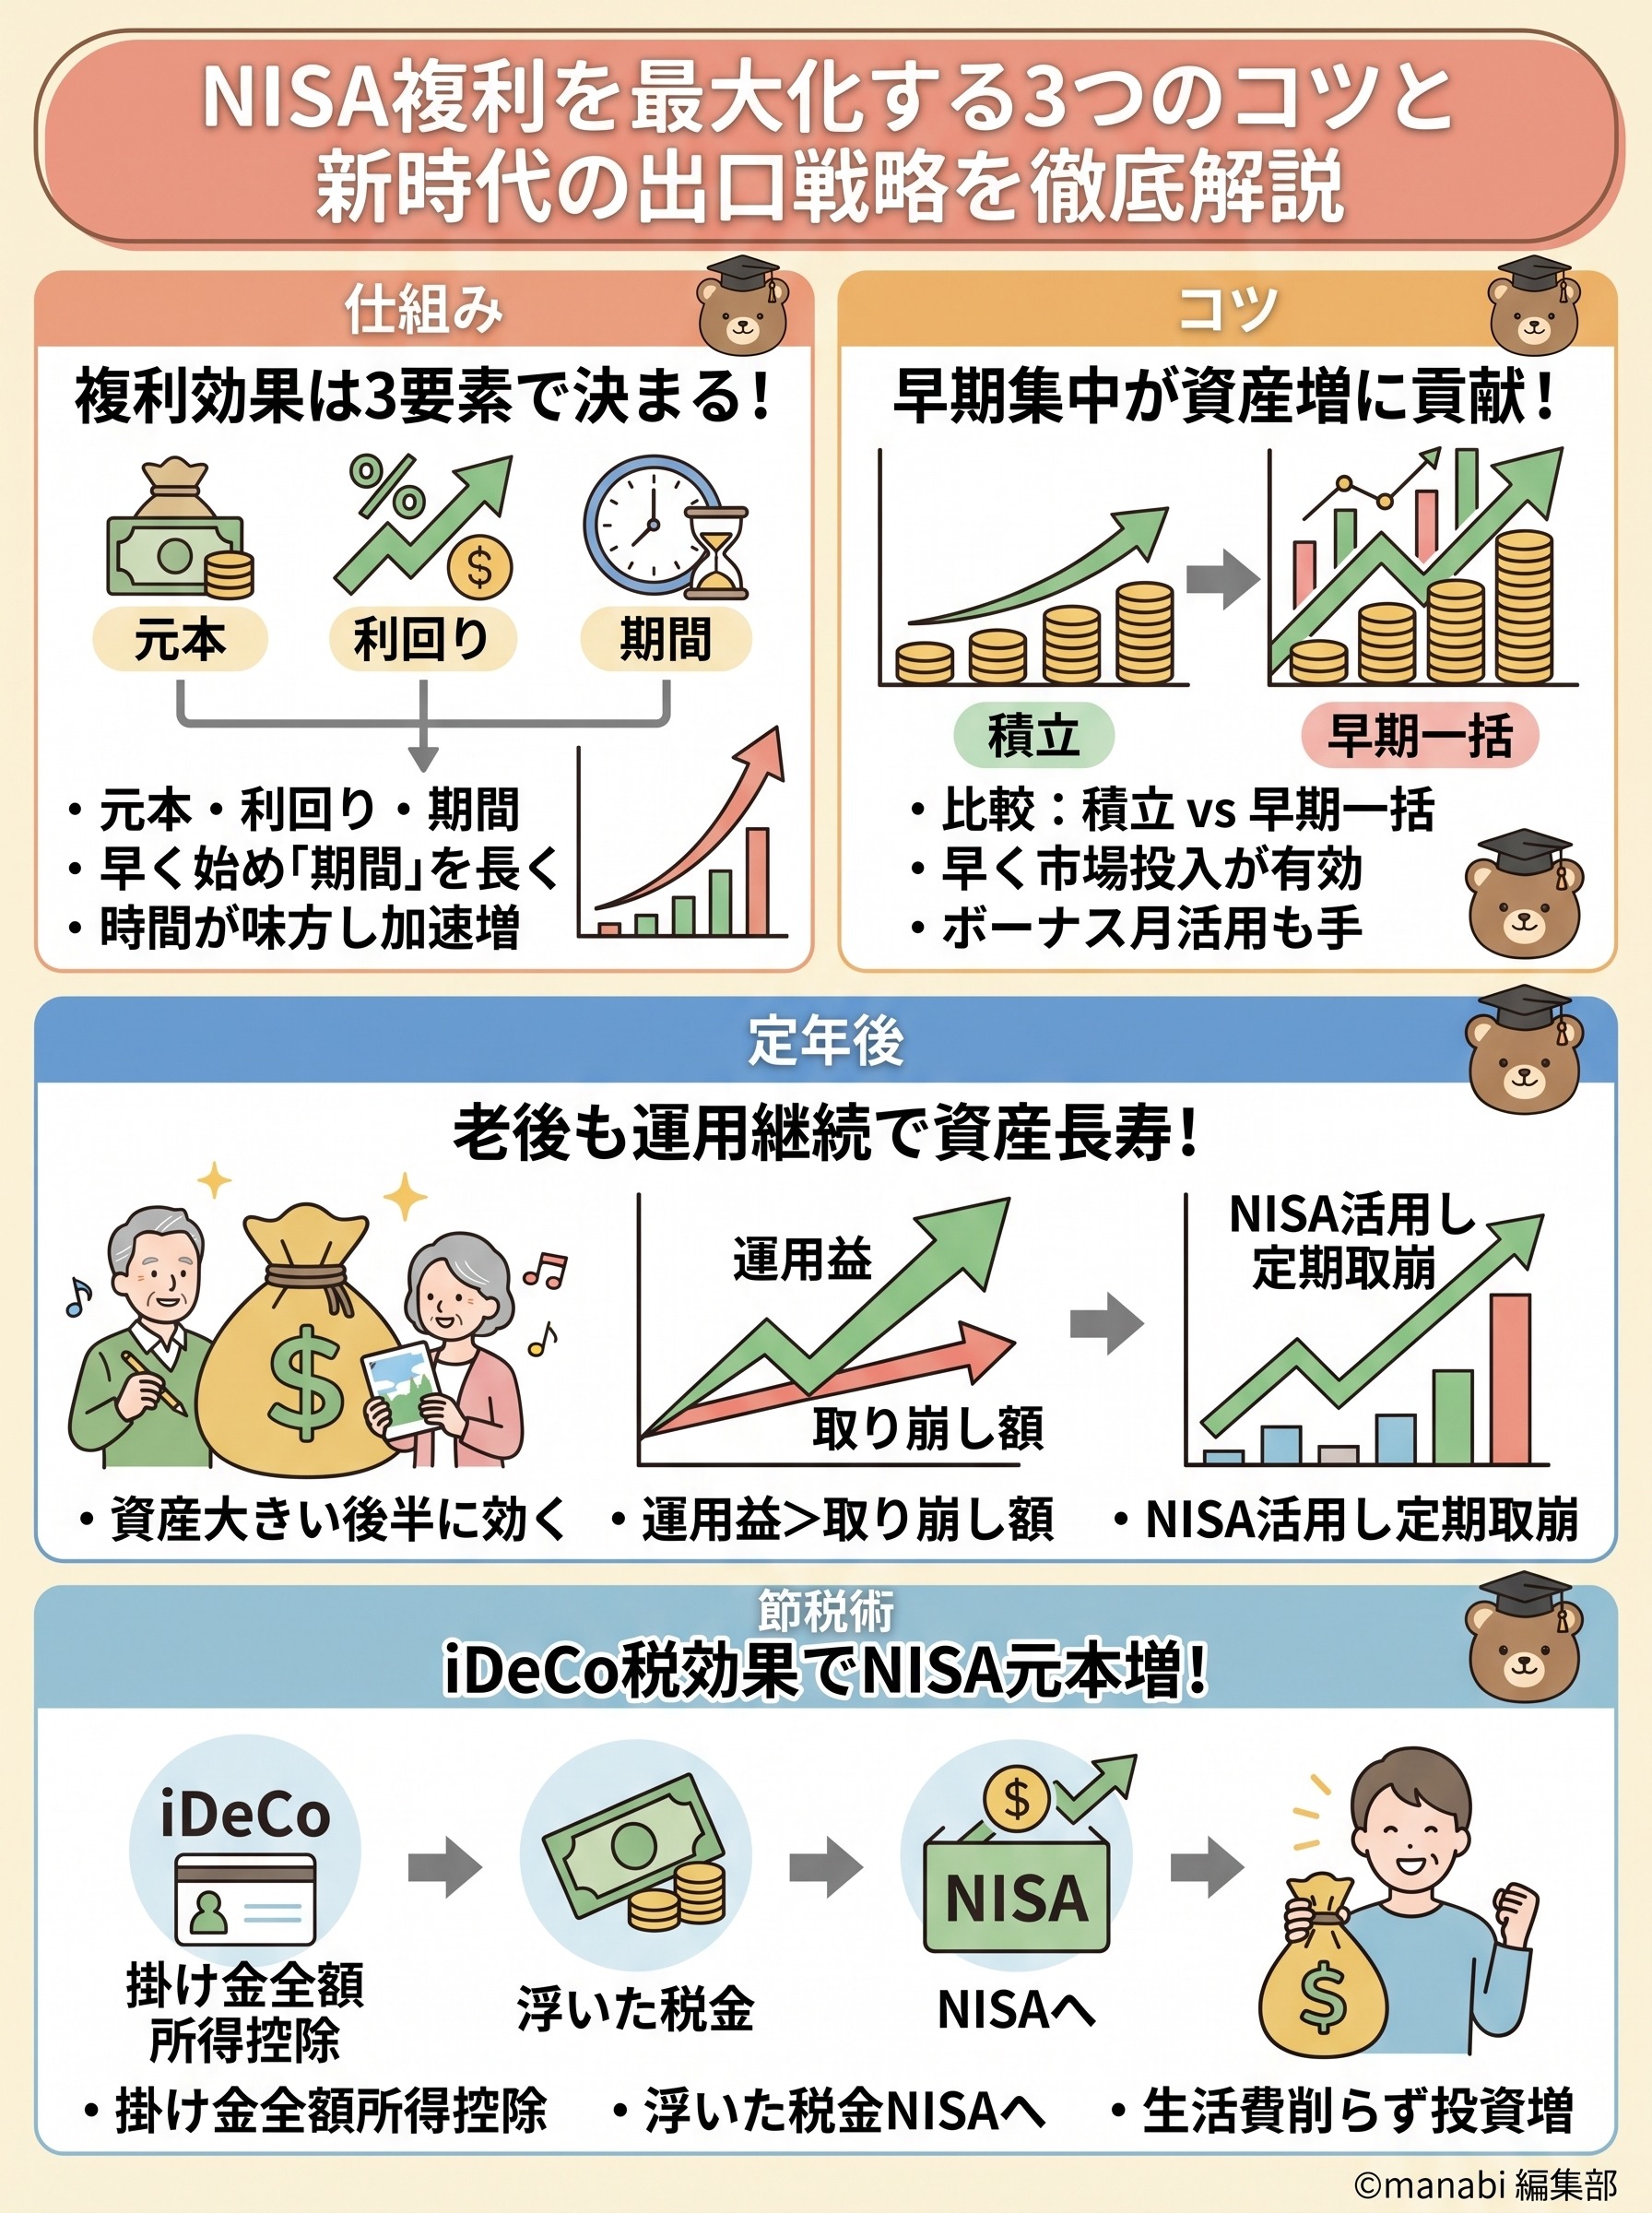
同じ金額を投資していても、やり方ひとつで将来の資産が1000万円も変わってしまうことがあるんだクマ!
複利の魔法を味方につける基本の仕組み
投資の世界には「複利」という不思議な力があるよ。
これは、投資で出た利益を再び投資に回すことで、利益がさらに利益を生んでいく仕組みのことなんだ。
雪だるまを転がすと、最初は小さくてもだんだん勢いよく大きくなっていくよね。
投資もそれと同じで、時間が経つほど増え方が加速していくんだクマ!
複利の効果を大きくするために大切な要素は、実は3つしかないんだ。
それは「投資する元本」「運用する利回り」「運用する期間」だよ。
この3つのうち、どれかを大きくすることができれば、将来受け取れる金額はぐんと増えるんだ。
特に大人の初心者さんが注目すべきは「期間」だね。
長く持てば持つほど、複利の魔法は強くかかってくれるんだよ。
複利は「時間」を味方につけることで、努力以上にお金を育ててくれる頼もしいパートナーなんだクマ!
多くの人が「いつ始めればいいんだろう」と悩んでしまうけれど、複利の計算式を見ると答えはシンプルなんだ。
利回りや元本を急激に増やすのは難しいけれど、運用期間を1日でも長く確保することは、今すぐ誰にでもできる工夫なんだよ。
投資において「今」が一番若い瞬間だから、早く始めること自体が最大の戦略になるんだね。
- 投資元本を増やす
- 利回りを高くする
- 運用期間を長くする
この3つのバランスを考えながら、自分に合ったペースで進めていくのが資産形成の第一歩だよ。
投資タイミングの工夫で資産に1000万円の差がつく理由
次は、具体的なシミュレーションを見てみよう。
毎月コツコツ積み立てるのと、最初にドカンと投資するのでは、どちらが増えると思うかな?
動画では、同じ720万円という元本を、オルカンこと「eMAXIS Slim全世界株式(オール・カントリー)」で20年間運用した場合を比較しているんだクマ!
毎月3万円ずつ20年かけて積み立てたAさんは、最終的に約1522万円になったよ。
一方で、最初の2年間で360万円ずつ一括投資して、あとは20年間放置したBさんは、なんと約2700万円になったんだ。
その差は1200万円近くにもなるんだよ。
同じ金額を投資していても、市場にお金を置いている「時間」が長いBさんの方が、複利の恩恵をたっぷり受けられたというわけなんだクマ!
一括投資は勇気がいるし、相場が下がったときの影響も大きいから、無理は禁物だよ。自分の余剰資金と相談して決めてね。
世界最大級の資産運用会社であるバンガード(Vanguard)が発表した研究データによると、過去の歴史では約7割の確率で一括投資の方が積み立て投資よりも成績が良かったという結果も出ているんだ。
もちろん未来は誰にもわからないけれど、「できるだけ早く、できるだけ多く市場に資金を投入する」という考え方は、理論的にとても理にかなっているんだね。
| 比較項目 | 毎月積み立て(Aさん) | 早期一括投資(Bさん) |
|---|---|---|
| 投資元本 | 720万円 | 720万円 |
| 運用期間 | 20年間 | 20年間 |
| 最終資産 | 約1522万円 | 約2700万円 |
このように、数字で見るとその差に驚くよね。
でも、一度に大きなお金を動かすのが怖い人は、「積立日を月初にする」とか「ボーナス月設定を利用して早めに枠を埋める」といった小さな工夫から始めてみるのもおすすめだよ。
定年後の出口戦略で資産を減らさない仕組みを作る
一生懸命貯めたお金を、定年になった瞬間に全部現金にしてしまうのは、実はもったいないことなんだ。
資産運用において一番複利が効くのは、資産が大きくなった「後半の時期」なんだよ。
だから、老後も運用を続けながら少しずつ取り崩していくのが、賢い出口戦略なんだクマ!
例えば、65歳のときに2000万円の資産があるとするね。
これを全部現金にして毎月10万円ずつ使っていくと、82歳で底をついてしまうんだ。
でも、年利7%で運用を続けながら毎月10万円を取り崩していくと、不思議なことが起きるよ。
10年後の75歳で資産は約2160万円、95歳になっても約3096万円と、使っているのに増えていく「無敵の状態」になれる可能性があるんだクマ!
年間の運用益が、年間の取り崩し額を上回れば、資産は理論上減ることはないんだよ。
これは「元本」が大きくなったおかげで、増えるスピードが使うスピードに追いついたからなんだね。
もちろん、相場の変動はあるから毎年きれいに増えるわけではないけれど、長期的に見れば運用を止めてしまうよりずっと有利になるんだ。
老後まで時間が少ないと感じている50代の方でも、取り崩しの期間を含めればまだ20年以上の運用期間があるから、諦める必要は全くないんだよ。
- 165歳までに目標の資産を作る
- 2定年後も全額解約せず、新NISA等で運用を継続する
- 3必要な分だけを定期的、または定率で取り崩す
- 4資産の寿命を延ばし、心の余裕を持つ
この流れを理解しておくだけで、老後に対する不安が少し和らぐんじゃないかな。
定年後こそ、お金に働いてもらうメリットが最大になる時期なんだよ。
節税分を再投資に回すiDeCoとNISAの賢い組み合わせ
最後は、生活費を削らずに投資の元本を増やす「魔法のような裏技」を紹介よ。
それは、iDeCo(個人型確定拠出年金)を活用して浮いた税金を、そのままNISAの積立金に回す方法なんだクマ!
iDeCoの最大のメリットは、掛け金がすべて所得控除になることだよ。
例えば年収500万円の人が毎月2万3000円をiDeCoに入れると、所得税と住民税を合わせて年間で約5万5000円の税金が安くなるんだ。
この「本来払うはずだったお金」を自分の懐に入れるのではなく、そのままNISAの積み立てにプラスしてみよう。
自分のお財布からは1円も追加で出していないのに、投資に回るお金が増えるんだよ。
これこそが賢い大人の資産形成術なんだクマ!
制度を組み合わせて「税金を資産に変える」ことで、自己負担なしで将来の受取額を最大化しよう!
シミュレーションによると、この節税分を20年間再投資し続けるだけで、最終的な資産に230万円もの差が出ることがわかっているんだ。
稼ぎを増やすのは大変だけれど、制度を正しく使って「出ていくお金を減らし、それを運用に回す」のは、誰にでもできる再現性の高い方法なんだね。
SBI証券などのアプリを使えば、毎月の設定を少し変更するだけでこの仕組みが完成するよ。
- iDeCoで所得税・住民税を節税する
- 年末調整や確定申告で戻ってきた還付金を管理する
- その金額をNISAの積み立て額に上乗せ設定する
- 20年後の大きな差を笑顔で受け取る
こうしたコツをひとつずつ積み重ねていけば、10年後や20年後のあなたの景色はきっと変わっているはずだよ。
まずは自分ができそうな一歩から、ゆっくり始めてみてね!
まなびクマも応援しているクマ!
