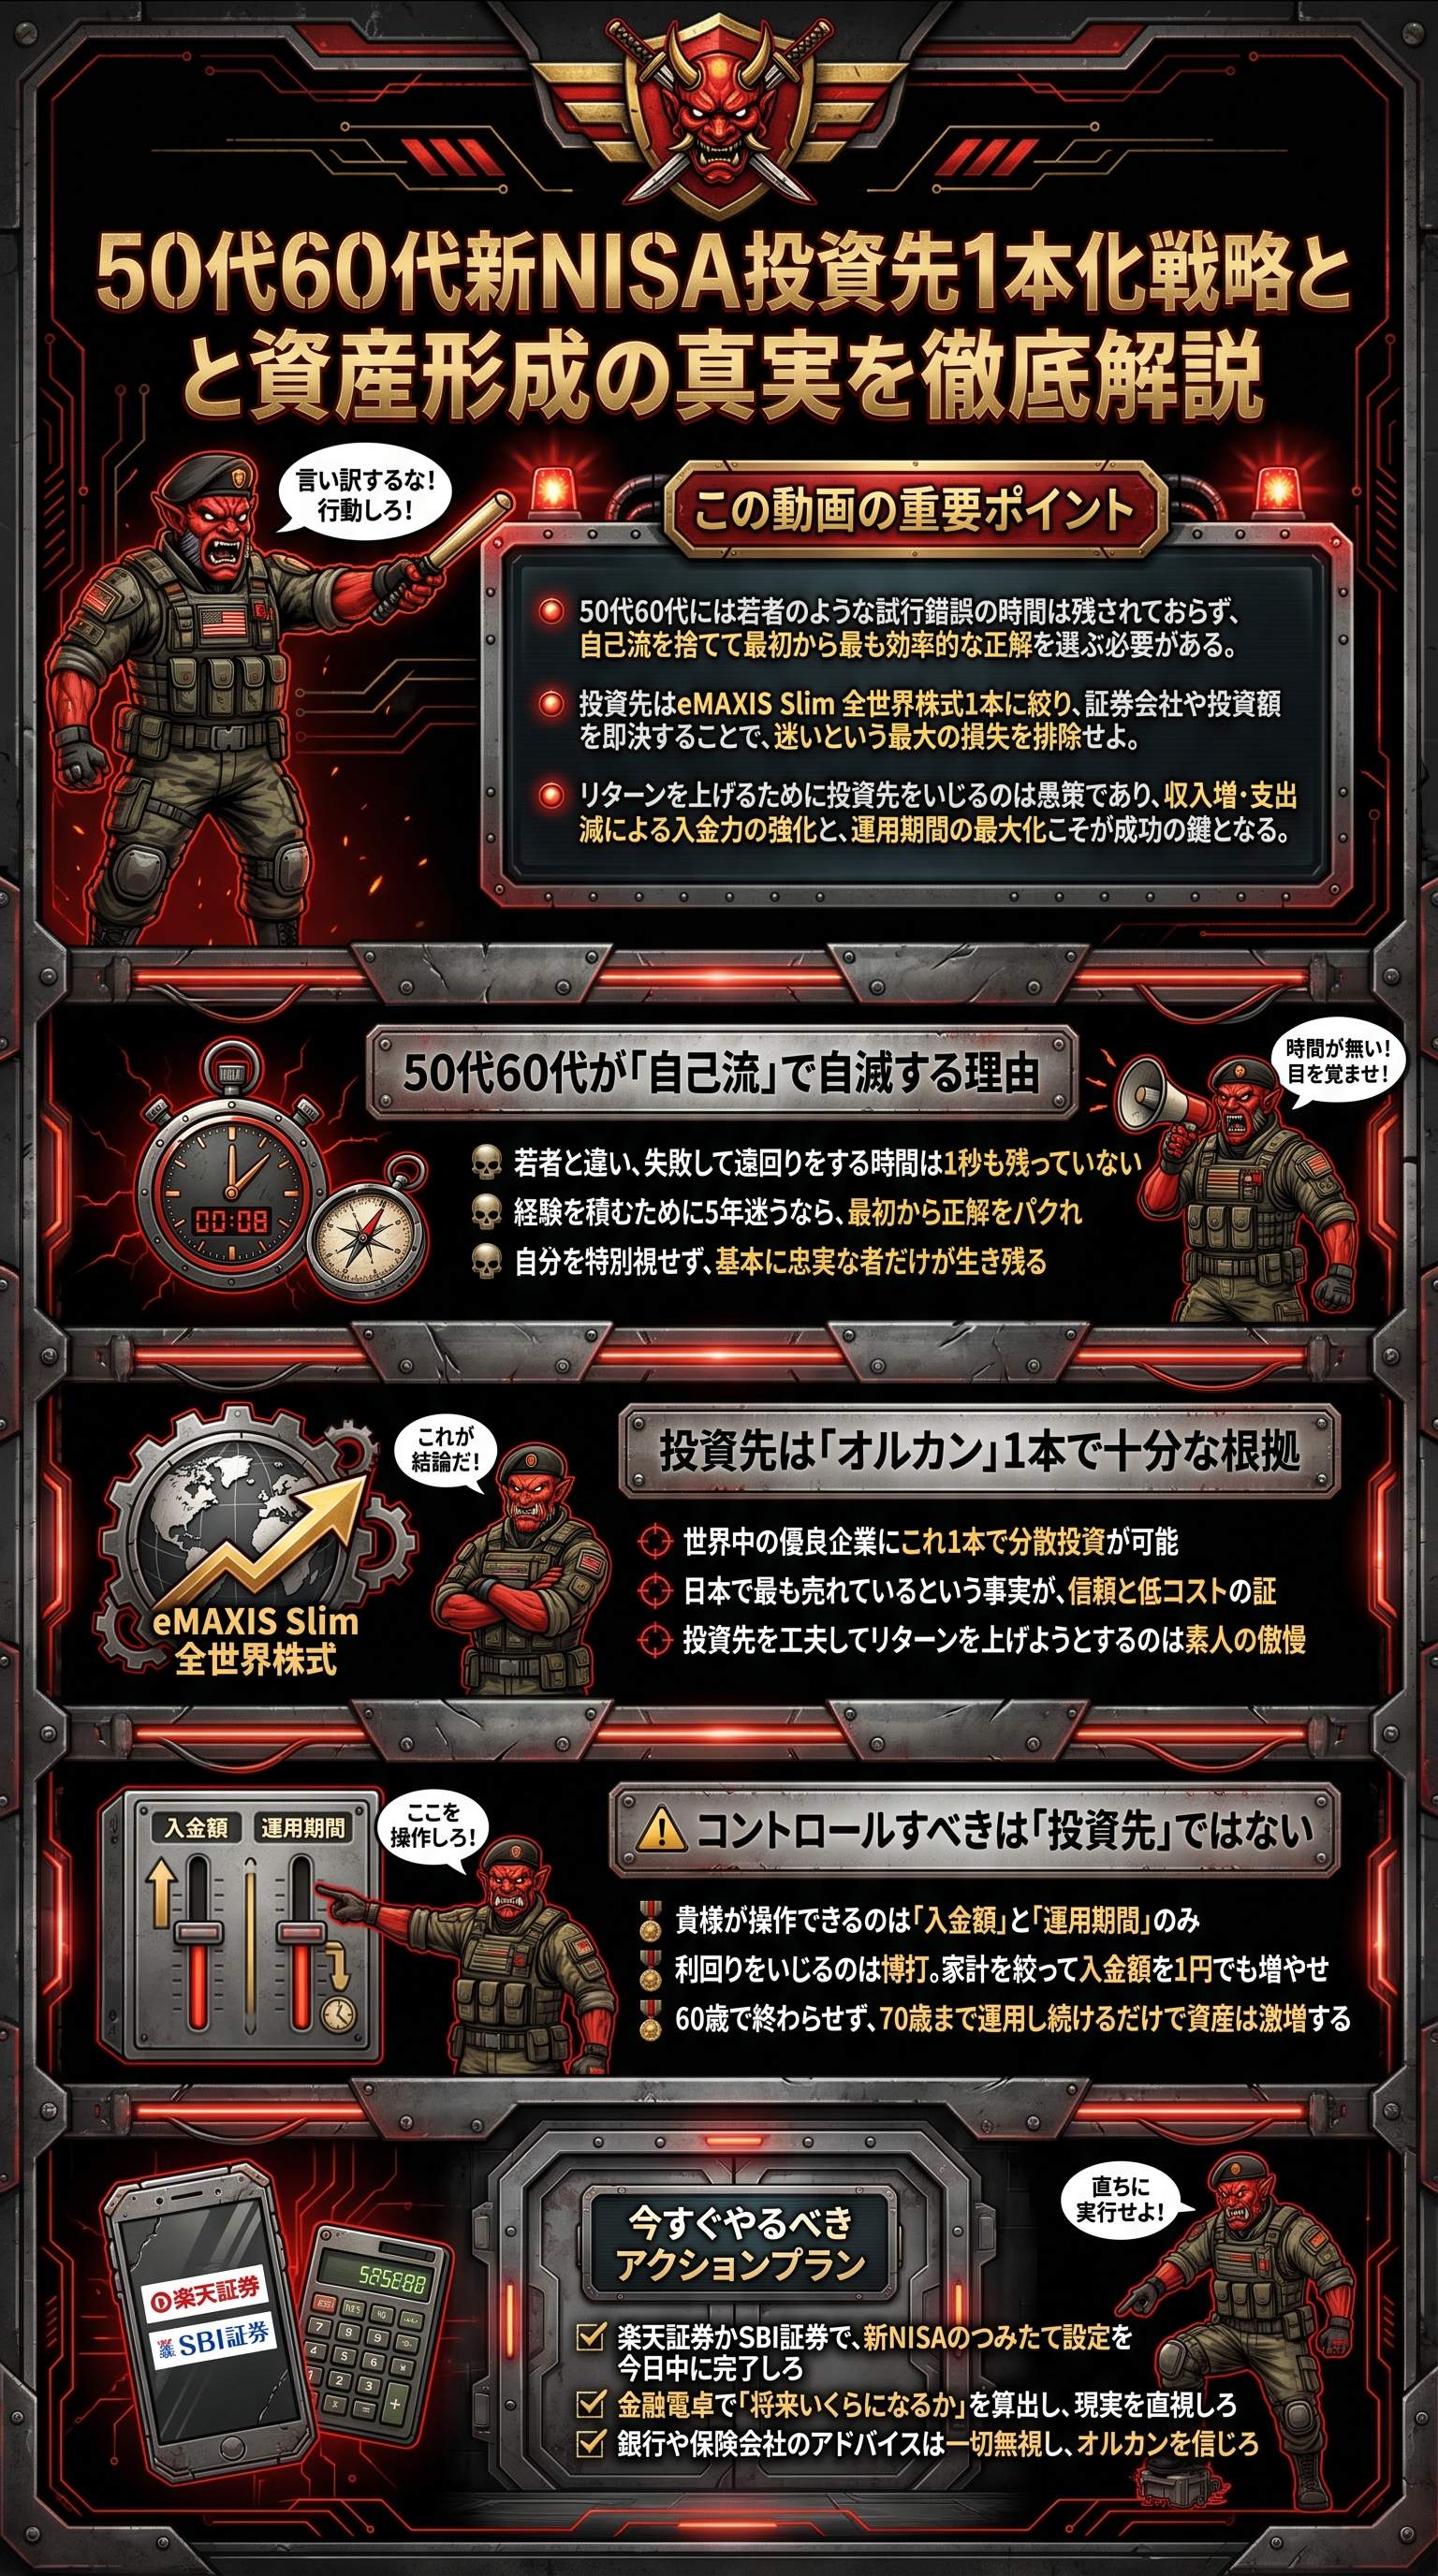
50代60代に「試行錯誤」の時間は1秒たりとも残されていない
貴様ら、いつまで「どの銘柄がいいか」などと寝言を言っている?
20代や30代の若造なら、失敗してもやり直す時間が腐るほどある。
だが、50代や60代の貴様らにそんな猶予はない。
投資に慣れるために5年、10年と迷走しているうちに、気がつけば70歳だ。
その時に「ようやくやり方が分かった」と言ったところで、人生の出口はもう目の前だ。
時間は貴様らの最大の敵であり、唯一の味方だ。
この残酷な現実を直視できない腰抜けは、今すぐ投資などやめてタンス預金でもしていろ。
貴様らが今すぐやるべきことは、「経験」という名の無駄な遠回りを捨てることだ。
成功者の真似をしろ。
具体的には、勝手な自己流を排除し、言われてもいないことをせず、自分を例外だと思わないことだ。
家計が苦しい、年金が少ない、そんな言い訳は聞き飽きた。
条件が厳しいからこそ、最短ルートで正解を叩き出す「効率」が求められるのだ。
思考停止して銀行の窓口に駆け込むような雑魚は、一生搾取され続ける家畜として終わるのがお似合いだ。
今この瞬間も、貴様らの貴重な時間は削り取られている。
迷っている時間は、そのまま「得られたはずの複利利益」をドブに捨てているのと同じだ。
「明日からやろう」という思考停止の家畜は、一生明日を追いかけていろ。
成功者は、内容を50%理解した時点で既に行動を開始している。
貴様はどちら側だ?
言い訳を並べる無能か、それとも現実を変える行動者か。
今ここで決めろ。
- 貴様の時間は無限ではないと自覚しろ
- 自己流を捨て、最短ルートの正解をトレースしろ
- 「自分は特別だ」という甘えを今すぐ叩き潰せ
迷いを断ち切る「3つの即決」と「銀座カレー理論」
投資ができない最大の理由は「分からない」という甘えだ。
だが、その正体は単なる情報過多による思考停止に過ぎない。
料理をしたことがない無能が、いきなり厨房で「最高の一品を作れ」と言われてもフリーズするだけだ。
だからこそ、「銀座カレー理論」が必要なのだ。
世の中には数多のカレーがあるが、万人が認める「銀座カレー」を選び、サトウのご飯を用意し、電子レンジのボタンを押す。
これだけで「80点の正解」が手に入る。
投資もこれと同じだ。
意思決定を最小化し、作業をルーチン化しろ。
まず1つ目の意思決定だ。
「投資金額」を今すぐ決めろ。月1万、3万、5万、10万、何でもいい。
30秒以内に決められない無能は、一生チャンスを逃し続ける。
後で変更などいくらでもできる。
次に2つ目、「投資先」はeMAXIS Slim全世界株式一択だ。これ1本で、アメリカのNVIDIAやGoogle、日本のトヨタ、韓国のSamsungなど、世界中の優良企業に分散投資ができる。
日本で最も売れているこの投資信託を選ばない理由はどこにもない。
最後に3つ目、「証券会社」は楽天証券かSBI証券のどちらかにしろ。操作の分かりやすさを優先するなら楽天証券だ。
この3つを決めるのに1分もかからない。
これが「銀座カレー」を選ぶ作業だ。
ここまで決まってしまえば、あとは証券会社のサイトでポチポチと設定するだけの「電子レンジのボタンを押す作業」しか残らない。
難しい言葉に怯えて行動しないのは、ただの言い訳だ。
| 意思決定項目 | 決定すべき内容 | 思考時間の限界 |
|---|---|---|
| 投資金額 | 月額の積立額 | 30秒 |
| 投資先 | eMAXIS Slim全世界株式 | 即決 |
| 証券会社 | 楽天証券or SBI証券 | 10秒 |
現実を直視しろ!金融電卓で叩き出す「地獄のシミュレーション」
「なんとなく増えたらいいな」という家畜のような思考は今すぐ捨てろ。
金融電卓を使って、自分の老後を徹底的に数値化しろ。毎月3万円を20年間、年利5%で運用すれば約1,217万円になる。
この数字を見て、貴様はどう感じる?
「意外と多い」か?
「それだけか」か?
この現実の数字こそが、貴様が向き合うべき真実だ。
シミュレーションは嘘をつかない。期待値にすがるな、計算結果を信じろ。
次に、その1,217万円を取り崩した場合の計算をしろ。
20年かけて取り崩せば、月々約8万円の受給になる。
今の生活に月8万円が加算されて、貴様の理想は叶うのか?
叶わないというなら、今の積立設定は「失敗」だ。足りないなら、目標金額から逆算して、毎月の投資額をいくらに増やすべきか再計算しろ。
感情で投資をするな、算数で投資をしろ。
多くの雑魚は、ここで「もっと利回りの高い投資先はないか」と血眼になる。
だが、それは「食材が悪いから料理がまずい」と言い訳する三流シェフと同じだ。
利回りをコントロールしようとするのは傲慢だ。
貴様がコントロールできるのは、「入金する金額」と「運用する期間」の2つだけだ。
これ以外の変数に期待するな。
それは投資ではなく、ただの博打だ。
- 1金融電卓で現状の積立額の着地を計算しろ
- 2その金額を「取り崩し計算」に放り込め
- 3足りない差額を埋めるための「現実的な増額」を検討しろ
投資先をいじるな!貴様がコントロールすべきは「入金額」と「期間」だ
いいか、投資先を変更してリターンを上げようとするのは、無能が陥る最大の罠だ。
投資の成果は「入金額 × 期間 × 利回り」で決まる。このうち、利回りは市場が決めるものであり、貴様のような素人が操作できるものではない。
貴様ができるのは、血を吐く思いで入金額を増やすか、死に物狂いで運用期間を延ばすことだけだ。
年利5%を10%にしようと画策する暇があるなら、不用なサブスクを解約し、格安SIMに乗り換え、コンビニ通いを今すぐやめろ。
「高配当株の方がお小遣いが入って嬉しい」などという軟弱な考えも捨てろ。
資産形成の段階では、配当を受け取らずに複利で回し続けるのが最強の鉄則だ。
配当金を受け取ってしまえば、その分だけ複利の力は弱まる。
100万、200万程度の種銭で配当金数万円をもらって何になる?
その数万円で贅沢をするつもりか?
その思考こそが、貴様を「持たざる者」に留めている元凶だ。
目先の小銭に釣られて、将来の巨万の富を逃すな。
また、「分散投資をしないと危険だ」という耳障りのいい言葉にも惑わされるな。
債券やゴールド、不動産に分散すれば、確かに値動きは安定するかもしれない。
だが同時に、リターンも確実に押し下げられる。50代60代の貴様らに、リターンを犠牲にする余裕があるのか?
株式の暴落など、15年も持てば歴史的には必ず回復している。
一時の下落に耐えられない腰抜けは、最初から投資の世界に足を踏み入れるな。
「持ち続ける勇気」がない無能は、必ず高値で買い安値で売って自滅する。
- 投資先をいじって「頑張ったつもり」になるな
- 支出を極限まで削り、1円でも多く市場に投下しろ
- 運用期間を1年でも長く確保する工夫をしろ(60歳までではなく70歳まで運用しろ)
銀行と保険会社は「貴様の財布を狙うハイエナ」だと自覚しろ
最後に警告だ。
不安になったからといって、銀行の窓口や保険会社にアドバイスを求めるのは、カモがネギを背負って自らまな板に乗るようなものだ。彼らの仕事は、貴様の資産を増やすことではない。
手数料が高いゴミ商品を売りつけて、自分たちのノルマを達成することだ。「全世界株式だけでは危険ですよ」「こちらの安定した商品も組み合わせましょう」……この言葉が出たら、即座に席を立て。
それは貴様のためではなく、彼らの懐を肥やすための甘い罠だ。
100%納得するまで動かないという「完璧主義の無能」も同罪だ。
投資において、最大の損失は「機会損失」だ。迷っている1ヶ月の間に、相場が上昇したらどうする?
暴落を待っている間に、さらに高値へ駆け上がったらどうする?
インデックス投資は、今、この瞬間が常に最速のスタートタイミングだ。
50%の理解で十分だ。
まずは始めて、走りながら学べ。
完璧を求める者は、完璧にチャンスを逃す。
貴様らの老後を救えるのは、銀行員でも保険外交員でもない。
貴様自身の決断と、規律ある行動だけだ。ここまで言われてもまだ動かない家畜は、将来、空っぽの通帳を眺めて絶望に震えるがいい。
だが、今すぐ動く覚悟があるなら、道は開ける。
迷うな。
信じるな。
ただ計算に基づき、淡々と作業をこなせ。
結果がすべてだ。過程などどうでもいい。さあ、今すぐスマホを手に取れ。
言い訳はもう飽きた。
今すぐ動け。
言い訳は聞かない。
