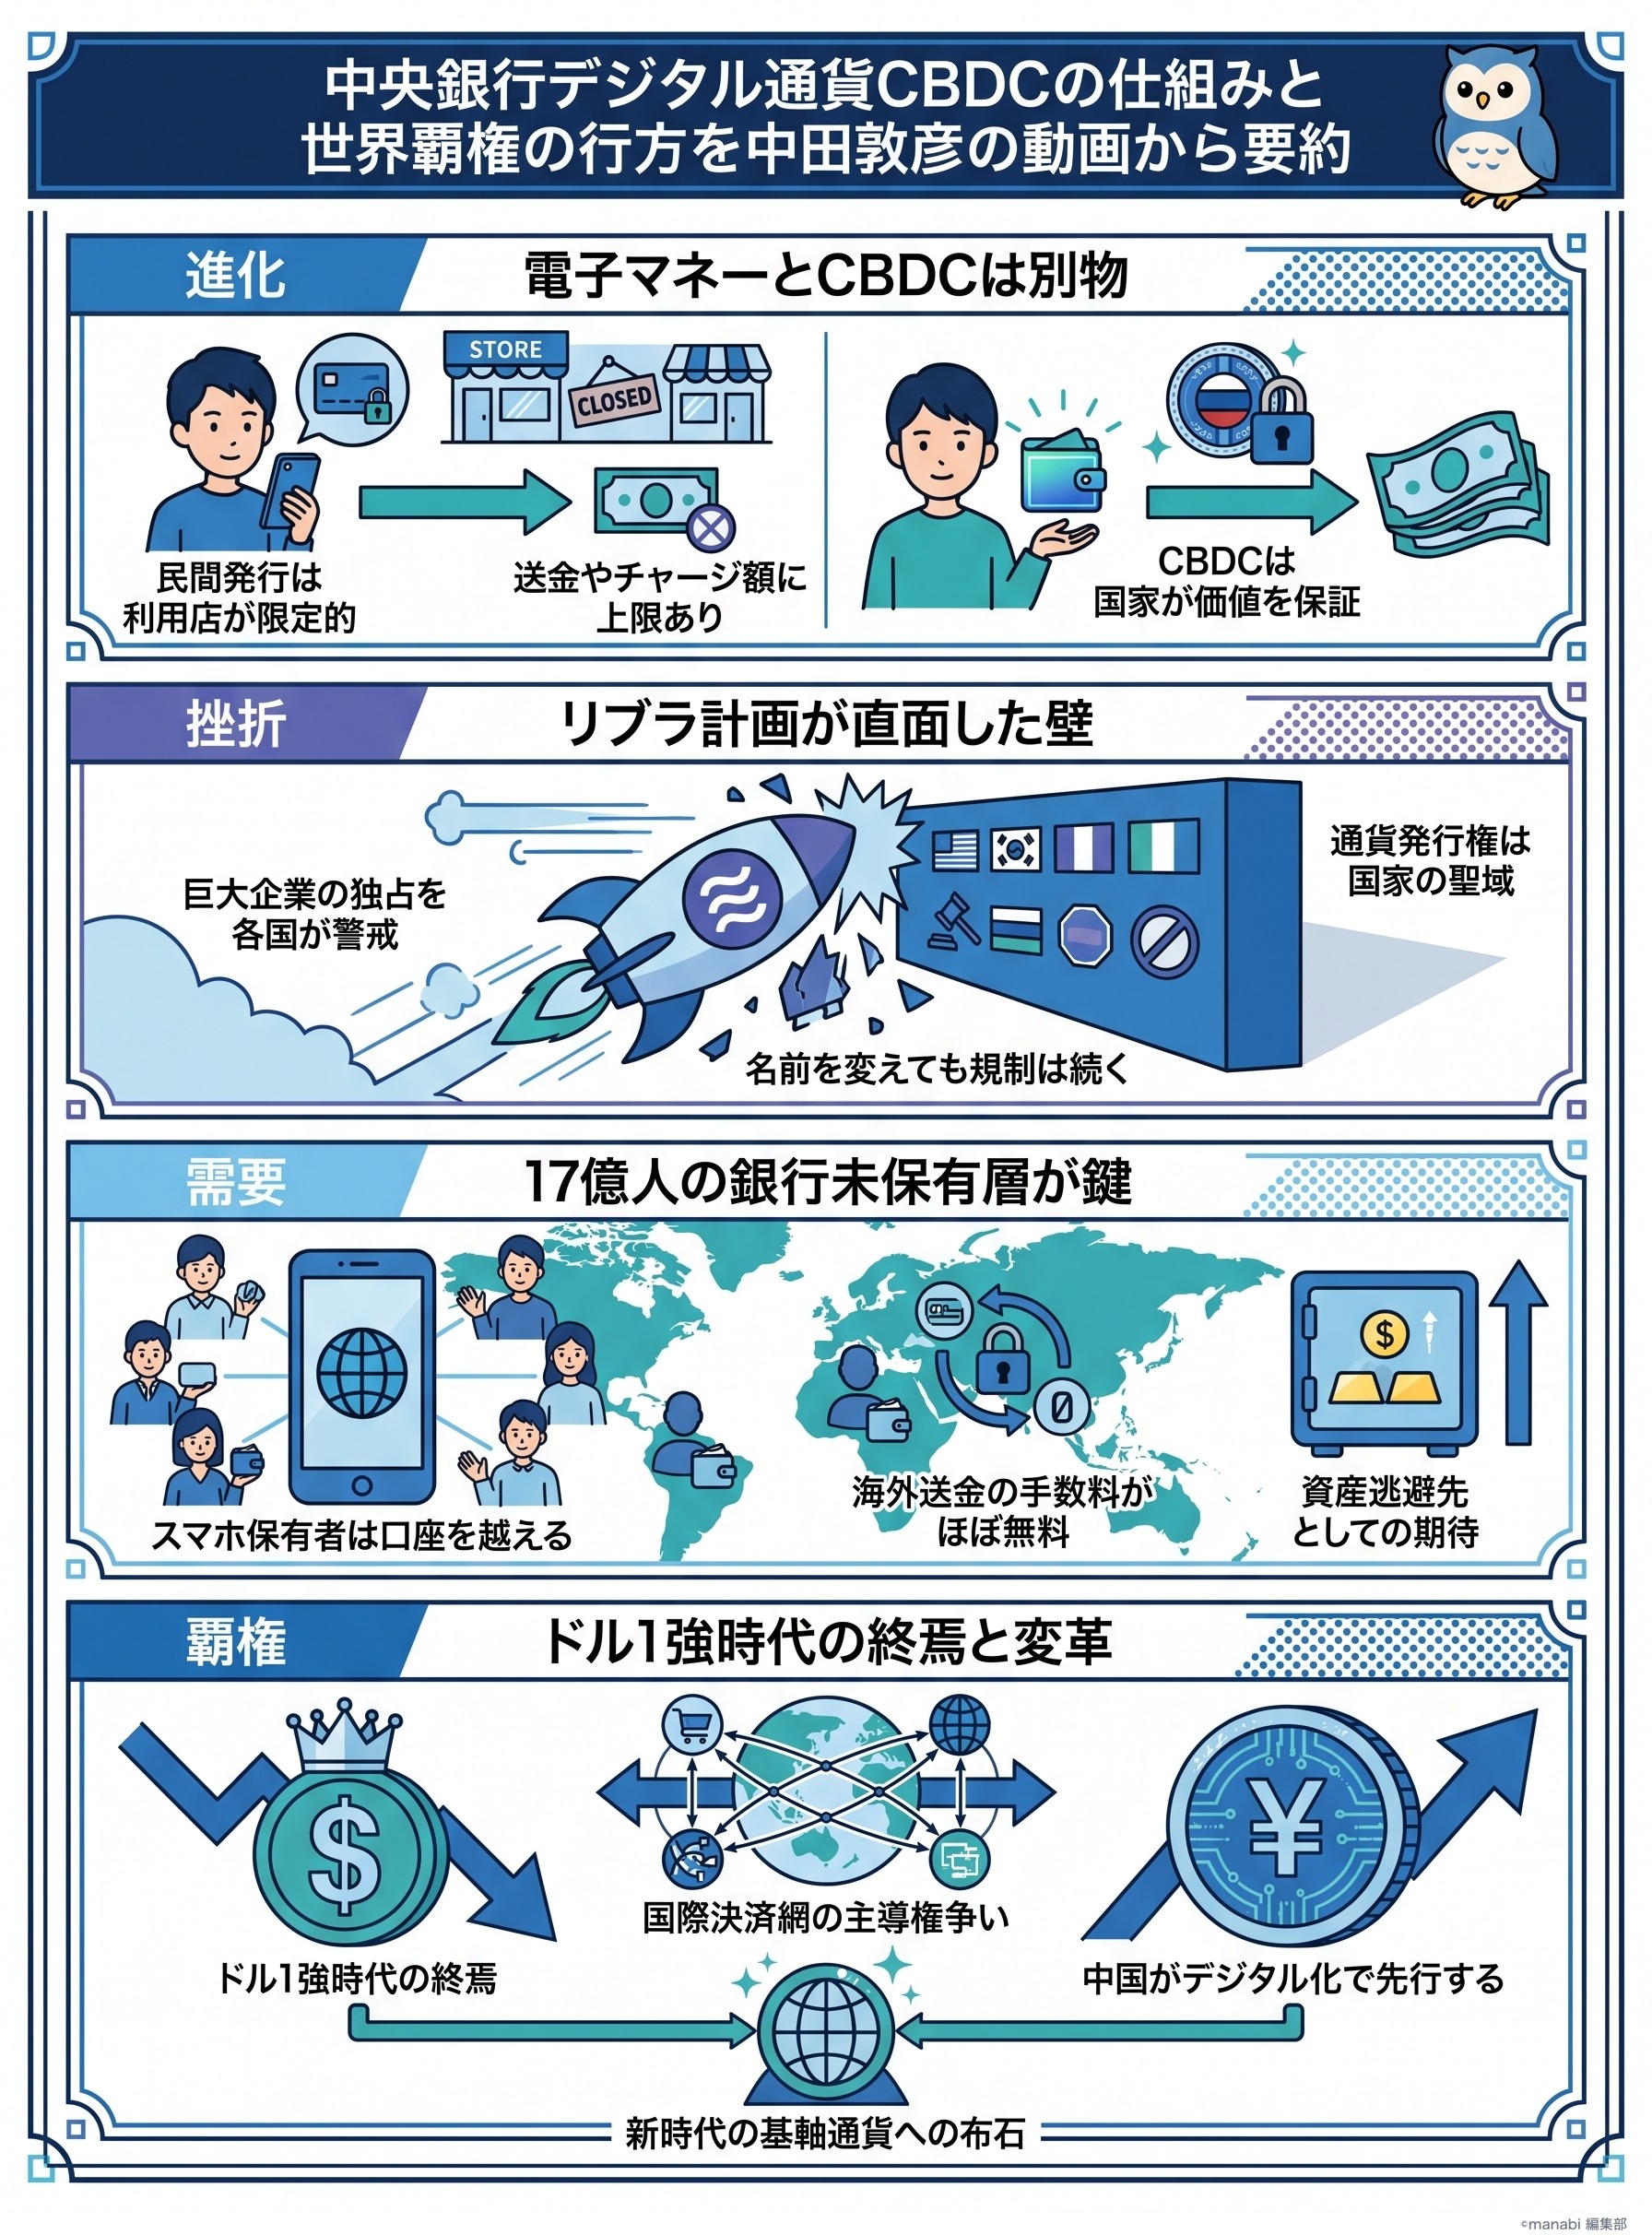
通貨がデジタル化する歴史的必然性と現状
民間決済サービスとCBDCの違い
現代社会において「円」という通貨のあり方が根本から変わろうとしている。
私たちが日常的に利用しているSuicaやPayPayといったサービスは、あくまで民間企業が提供する決済手段に過ぎない。
現在議論されている中央銀行デジタル通貨(CBDC)とは、本質的に異なる存在であることを理解すべきだ。
かつては現金を持ち歩くのが当然であったが、電子マネーやQRコード決済の普及により、利便性は飛躍的に向上した。
銀行口座と紐づけた送金も可能になったが、これらはあくまで民間インフラ上の仕組みであり、決済サービスとしての限界を抱えている。
対してCBDCは、中央銀行が発行する「デジタル版の現金」そのものである。
加盟店と手数料の壁
飲食店の中には依然として「現金のみ」の店舗が少なくない。
これは導入手数料による利益の圧迫や、売上の透明化を嫌う店主が存在するためだ。
クレジットカード等の決済には数パーセントの手数料が発生し、店側には大きな負担となる。
また、既存の電子マネーにはチャージ額や送金額に上限があり、大口決済には適さない。
これらは「円」を便利に使うための補助ツールに留まる。
一方、中央銀行が発行するデジタル通貨は法定通貨のデジタル化であり、これらの制約を打破する可能性を秘めている。
通貨の再定義と歴史的転換点
CBDCが登場すれば、民間決済サービスの「加盟店限定」という制限や「送金上限」という壁は撤廃される。
国が直接発行する通貨には「強制通用力」が備わるため、国内のあらゆる場所で支払いが可能になるからだ。
既存の銀行システムを介さない決済が普及すれば、手数料の低減や即時決済が実現し、社会インフラは劇的に効率化される。
これは単なる技術進歩ではなく、通貨という概念そのものの再定義である。
私たちは今、紙の通貨からデジタル通貨へと移行する、歴史的な転換点の真っ只中に立っているのだ。
暗号資産の課題とリブラ計画の挫折
仮想通貨のボラティリティ問題
ビットコインに代表される仮想通貨は、ブロックチェーン技術による革新をもたらしたが、通貨としての安定性に欠けるという致命的な問題を抱えている。
価格変動、いわゆるボラティリティが激しいため、日常的な決済手段としては定着しなかった。
一時期は決済利用が話題となったが、価格が一晩で激変する状況では、安心して買い物を行うことは不可能だ。
昨日まで30万円の価値があったものが、翌日には価値が大きく暴落している可能性すらある。
このような価格の不安定さが、通貨としての普及を妨げる最大の要因となった。
ステーブルコインの試み
そのため現在では通貨ではなく「暗号資産」と呼ばれ、株や金のような投資対象として扱われている。
この課題を解決するために考案されたのが、特定の法定通貨などと価値を連動させるステーブルコインだ。
ステーブルコインは米ドルなどの資産に価値を固定し、アルゴリズム等を用いて流通量を調節することで安定を目指した。
ブロックチェーンの利便性と価格の安定を両立させる試みであったが、これもまた民間主導の域を出るものではなかった。
リブラ計画と国家のパワーゲーム
マーク・ザッカーバーグ率いるフェイスブック(現Meta)が提唱したリブラ(後にDiemと改称)計画は、世界20億人のユーザーを背景に、ステーブルコインを世界中に普及させようとした。
しかし、この計画は各国の政府や中央銀行から猛烈な反発を受けることとなる。
巨大企業連合が国家の枠組みを超えた経済圏を構築すれば、民間企業が通貨発行権という国家の根幹を成す権力を握ることになる。
国家が最も警戒したのはこの点であり、セキュリティや独占禁止を名目にリブラ計画は解体へと追い込まれた。
デジタル通貨の主導権争いは、国家対企業のパワーゲームへと発展したのである。
デジタル人民元に見る中国の野望と戦略
民間決済網の抑制と国家の意志
欧米諸国が慎重な姿勢を見せる中、国家主導でデジタル通貨の実装を強行したのが中国だ。
中国ではアリペイやウィーチャットペイといった民間決済網が極端に普及したが、国家はこれらの力を抑制し、デジタル人民元(e-CNY)への切り替えを急いでいる。
かつて中国版のジョブズとも称されたアリババ創業者のジャック・マーは、政府の金融規制を批判したことで表舞台から姿を消し、アントグループの上場計画も差し止められた。
民間企業による決済データの独占を政府が許さず、通貨の主導権を国に取り戻そうとする強い意志の表れである。
究極の管理通貨としての側面
デジタル人民元は、国家がすべての取引データを把握できる仕組みを備えている。
政府は「誰が、いつ、何にお金を使ったか」を完全に可視化でき、脱税や資金洗浄を完全に防止できる究極の管理通貨となる。
ブロックチェーン技術を応用しつつも、中央集権的な管理を強化するこのシステムは、国家にとって極めて強力な統治ツールとなる。
国内の資金流動をリアルタイムで監視・制御することが可能になるからだ。
国際標準とドルへの挑戦
中国は2022年の北京オリンピックをデモンストレーションの場とし、世界にその利便性をアピールした。
真の狙いは、現在のドル基軸通貨体制への挑戦にある。
デジタル決済の国際標準を握ることで、米国の経済制裁が及ばない独自の経済圏を構築しようとしているのだ。
デジタル人民元は、中国にとって最強の経済武器となりつつある。
世界がCBDCを熱望する切実な理由
金融包摂とスマホの役割
世界中でデジタル通貨が求められる最大の理由は、既存の金融システムから取り残された17億人の貧困層の存在にある。
彼らは銀行口座を持てない一方で、その半数以上がスマートフォンを所有している。
- 1銀行口座の代替
審査や最低預金額のハードルにより口座を持てない人々にとって、スマホが銀行口座の代わりになるデジタル通貨は救世主となる。
- 2生活基盤の変革
ネットショッピングや送金がスマホ一台で完結することは、途上国の人々にとって劇的な革命である。
10億人以上の人々が、この新しい金融インフラを必要としている。
国際送金コストの劇的削減
特に深刻なのが国際送金の手数料問題だ。
出稼ぎ労働者が本国へ送金する際、既存の銀行網では数千円の手数料が発生し、着金までに数日を要する。
3万円の送金に7,000円ものコストがかかるケースもあり、労働者の賃金が大きく目減りしているのが実態だ。
デジタル通貨なら手数料はほぼゼロで、瞬時に送金が完了する。
この圧倒的なコストメリットは、中間層や企業にとっても無視できない魅力である。
送金スピードの向上は、経済活動全体の加速に直結する。
資産保護と全階層のニーズ
富裕層にとっても、デジタル通貨は資産の逃避先としての需要がある。
かつてキプロスで起きた金融危機のように、自国の銀行システムが信頼できなくなった際、資産を安全なデジタル通貨へ移せることは生存戦略として重要視される。
過去、人々は財産を守るために不安定なビットコインに頼らざるを得なかったが、安定したCBDCがあれば迷わずそちらを選択するだろう。
貧困層から富裕層まで、全階層においてデジタル通貨への強力なニーズが渦巻いているのが現状だ。
基軸通貨ドルの衰退と新時代の世界秩序
通貨の覇権争いとドルの地位
現在、世界の国際決済の約4割を占める米ドルは、米国の世界支配の源泉となっている。
ドル排除を伴う経済制裁は他国にとって最大の脅威だが、デジタル通貨の普及はこのパワーバランスを根底から揺るがす。
デジタル人民元がアジアやアフリカで普及すれば、ドルの影響力は相対的に低下する。
米国もデジタルドルの検討を進めているが、プライバシー保護や既存銀行との調整により、中国に対して遅れをとっているのが実情だ。
通貨の覇権争いは、今まさに激化している。
監視社会とプライバシーの懸念
CBDCを制する国が、21世紀のデジタル経済圏におけるルールメイカーとなる。
これは単なる利便性の追求ではなく、国家の存亡をかけた戦いである。
今後、お金は物理的な実体を持たない純粋なデータへと完全に移行するだろう。
それは利便性の向上と同時に、国家による監視社会の強化という側面を併せ持つ。
誰が何を買ったかという情報がすべて国に把握されることになるからだ。
世界覇権の行方
私たちは利便性と引き換えに、プライバシーという代償を払うことになるのかもしれない。
これまでの「自由なお金」という概念が変質していく中で、私たちはデジタルの数字の裏側に隠された政治的意図を読み解く必要がある。
世界覇権の行方は、この大きな変化をいかに冷静に見極めるかにかかっている。
