こんにちは、まなびクマだよ。
今日もいっしょに、たいせつなことを楽しく学んでいこうね。
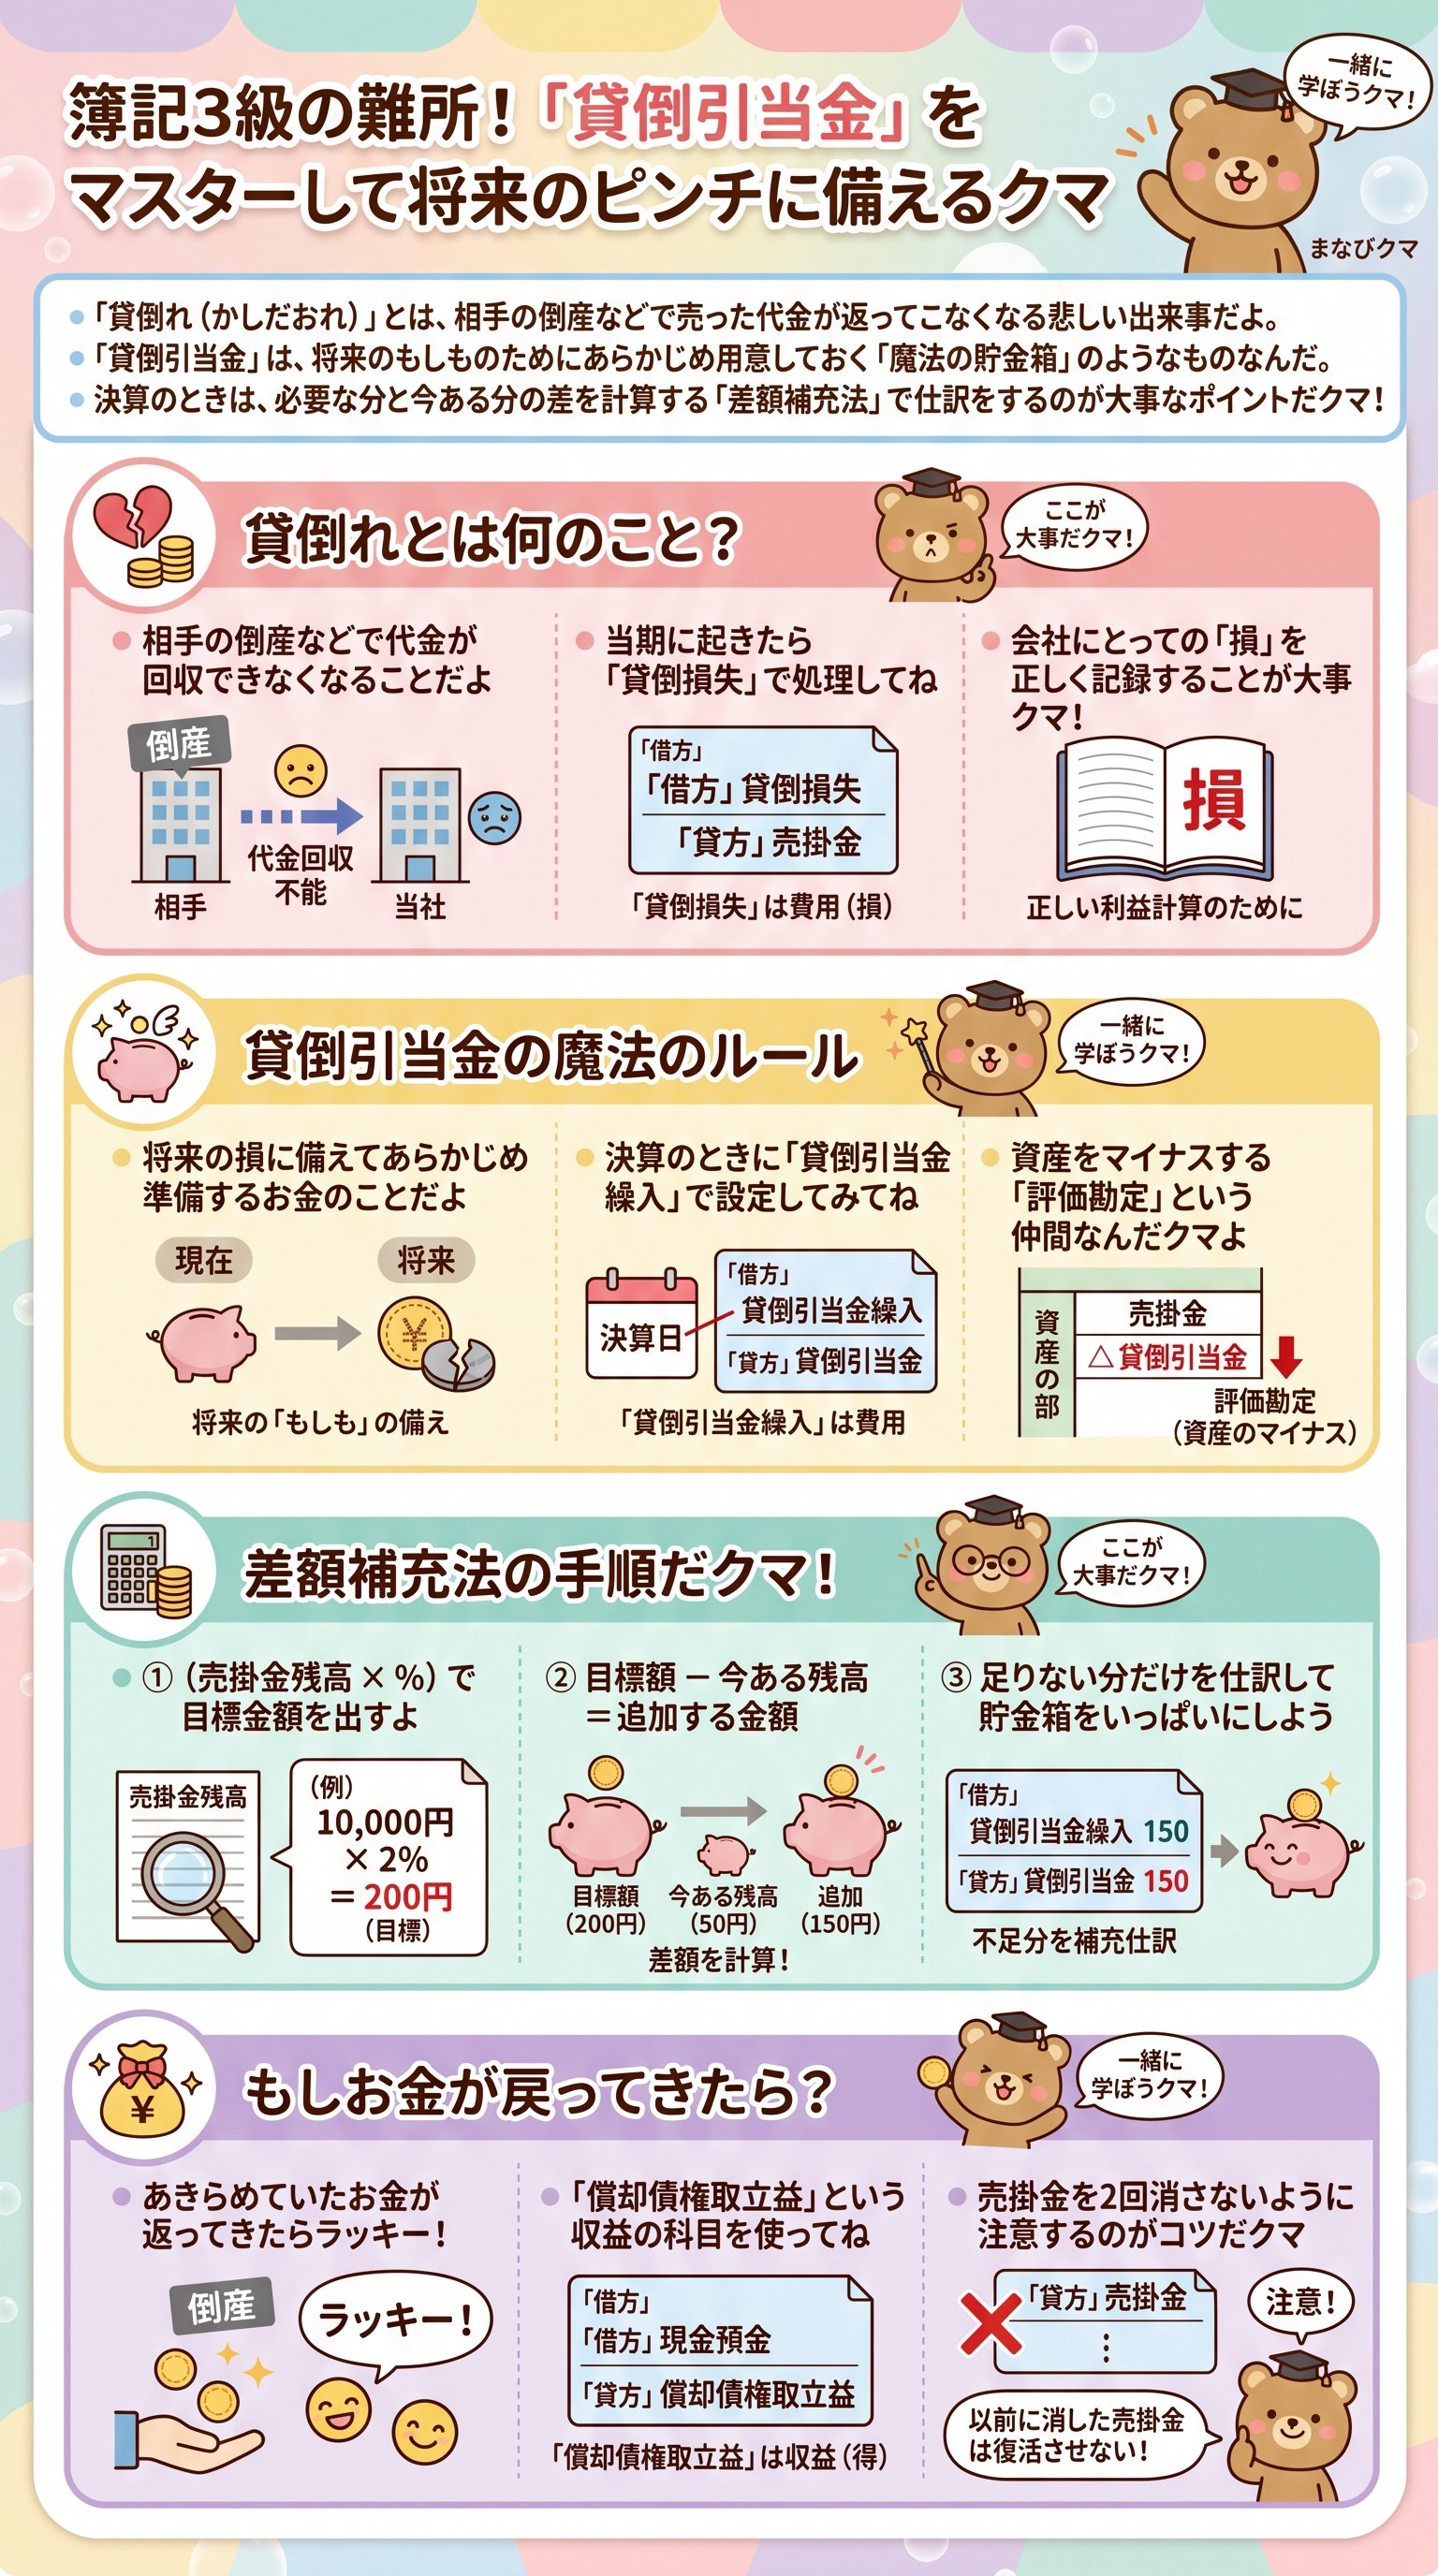
お金が返ってこない?悲しい「貸倒れ」の正体
みんな、こんにちは!
勉強が大好きな「まなびクマ」だよ。
今日は、ビジネスの世界で起こるちょっと悲しい、でもとっても大事な「お金の事件」についてお話しするクマ。
商売をしていると、商品を売ったのに「代金は後で払うね」と言われることがあるんだ。
これを簿記では「売掛金」とか「受取手形」と呼ぶよね。
でも、もしその相手の会社が倒産(つぶれること)してしまったらどうなるかな?
そう、約束していたお金が一円も返ってこなくなっちゃうんだ。
この「返ってくるはずのお金が消えてしまうこと」を、専門用語で「貸倒れ(かしだおれ)」と呼ぶんだよ。
まさに、貸したお金が途中で倒れちゃうイメージだね。
でも、ただ「損したな〜」で終わらせてはいけないんだ。
当期(今、商売をしている期間)に売ったものが、当期中に貸し倒れた場合は「貸倒損失(かしだおれそんしつ)」という名前の費用を使って処理するよ。
例えば、1,000円の売掛金が返ってこなくなったら、右側に「売掛金1,000」と書いて資産を減らすんだ。
そして左側には「貸倒損失1,000」と書いて、費用が発生したことを記録するよ。
実は、この仕訳はとってもシンプルなんだ。
でも、簿記の世界では「いつの売掛金か」によって、魔法のような別のルールが登場するんだよ。
それが次に説明する、未来に備えるための知恵なんだクマ!
貸倒れはビジネスのリスクそのもの。
だからこそ、起きてから慌てるのではなく、前もって準備しておくことがプロの商売人への第一歩なんだよ。
未来のピンチを救う「魔法の貯金箱」
さて、さっきは「今売ったものが、今貸し倒れた」ときの話をしたね。
でも、本当の商売はもっと長いスパンで動いているんだ。
実は、決算(一年の締めくくり)のときに、「来年、もしかしたら誰かがお金を払えなくなるかも」と予想するんだよ。
まだ起きていない不幸のために、あらかじめ「これくらいの損は出るだろうな」と準備しておくお金。
それを「貸倒引当金(かしだおれひきあてきん)」と呼ぶんだクマ!
これは、いわば未来のピンチに備えた「魔法の貯金箱」なんだ。
「まだ損してないのに、費用にしていいの?」って思うかもしれないね。
でも、もし30万円の売掛金があっても、そのうち6万円が怪しい相手だったら、本当に30万円の価値があるとは言えないよね。
だから、あらかじめ「貸倒引当金」という項目を使って、資産の価値をあらかじめマイナスしておくんだ。
これを専門的な言葉で「評価勘定(ひょうかかんじょう)」と呼ぶこともあるよ。
テストに出るかもしれないから、頭の片隅に置いておいてね。
なぜこんな面倒なことをするのかというと、「費用収益対応の原則」という厳しいルールがあるからなんだ。
これは「売上が上がった時期と、それに関係する費用は同じ時期に記録しようね」という約束のことだよ。
今年売ったものが来年貸し倒れたとき、来年のせいにするのはかわいそうだよね。
だから、売った今年のうちに「将来の準備」として費用を計上しておくのが、正しい簿記の考え方なんだクマ!
未来を予測して、今のうちに準備する。
この考え方こそが、会社の経営を安定させるための最強の防衛策になるんだよ。
貯金箱の中身をピッタリにするテクニック
決算の日、いよいよ魔法の貯金箱「貸倒引当金」をセットするよ。
このとき、計算方法はとってもカンタン。
残っている売掛金などに、過去の経験から決めた「%(パーセント)」をかけるだけなんだ。
でも、ここで一つ問題が発生するクマ。
実は、「去年の決算で作った貯金箱が、まだ少し残っている」ことがあるんだよ。
この残っている分をどう扱うかが、試験でも実務でも一番のポイントになるんだ!
そこで登場するのが、「差額補充法(さがくほじゅうほう)」というテクニックだよ。
これは、今ある貯金箱を確認して、足りない分だけを新しく入れるという方法なんだ。
| 項目 | ケースA:足りないとき | ケースB:余ってるとき |
|---|---|---|
| 今の貯金箱 | 20円 | 60円 |
| 必要な目標額 | 60円 | 40円 |
| すること | 40円を追加する | 20円を取り出す |
もし貯金が足りないなら、「貸倒引当金繰入(くりいれ)」という費用の名前を使って、右側に貸倒引当金を増やすよ。
逆に、貯金がありすぎるときは、「貸倒引当金戻入(もどしいれ)」という収益の名前を使って、貯金を減らすんだ。
実務では、景気が良くなって売掛金が減ると、貯金箱が余ることもよくあるんだ。
でも、簿記の試験では「足りないから追加する」というパターンが圧倒的に多いから、まずは「繰り入れ」の方を完璧にマスターしようね。
貯金箱の中身を常に最新の状態に保つ。
これこそが、正確な決算書を作るための「プロの仕事」なんだクマ。
差額を計算するときは、電卓を叩いて慎重に進めていこう!
実際に事件が起きた!その時どう動く?
準備は万端。
でも、ついにその時が来てしまった……。
前期に売った代金が、本当に返ってこなくなってしまったんだ。
でも大丈夫、僕たちにはあの「魔法の貯金箱」があるからね!
前期以前に発生した売掛金が貸し倒れたときは、まず貯金箱(貸倒引当金)の中身を優先的に使うんだ。
直接「貸倒損失」という費用にするのではなく、今までコツコツ貯めてきた準備金を取り崩すんだよ。
でも、もし貸し倒れた金額が、貯金箱の中身よりも多かったらどうしよう?
例えば、貯金箱に200円しかないのに、300円の貸倒れが発生してしまったようなケースだね。
この場合は、「まずはある分だけ貯金箱を使い切り、足りない分だけを今回の費用にする」という二段構えで対応するんだ。
この「足りない分」には、おなじみの「貸倒損失」という勘定科目を使うよ。
```(借方)貸倒引当金200 / (貸方)売掛金300
貸倒損失100```
このように仕訳をすることで、過去の準備を最大限に活かしつつ、今の損も正確に記録できるんだ。
仕訳の左右(貸借)に迷ったら、まずは「減った資産(売掛金)」を右に書くことから始めてごらん。
貯金箱は、いざという時のためにある。
どんなに大きな貸倒れが起きても、冷静に「準備金」から切り崩していくのが、スマートな会計処理なんだクマ。
奇跡の復活!あきらめたお金が戻ってきたら
最後に、とっても珍しいけどハッピーな事件についてお話しするよ。
それは、「一度はあきらめて貸倒れ処理したお金が、後から戻ってきた!」という奇跡のようなお話なんだ。
倒産した会社が、頑張って立て直して「少しだけど返せるようになったよ」とお金を持ってきてくれることがあるんだ。
もう帳簿の上では消してしまった売掛金。
でも、現金を受け取ったのは事実だよね。
このとき、「売掛金が増えた」と書くのはNGなんだ。
なぜなら、その売掛金はすでに前の年に「もう消滅したもの」として処理しちゃっているから。
ここで使う魔法の言葉は「償却債権取立益(しょうきゃくさいけんとりたてえき)」だクマ!
「償却(消した)」+「債権(貸したお金)」+「取立(回収した)」+「益(利益)」という意味なんだ。
「前期に貸倒れ処理していた売掛金300円を現金で回収した。」
この場合の仕訳は、左側に「現金300」、そして右側に「償却債権取立益300」と書くんだ。
これは「思いがけないラッキーな収入(収益)」として扱うんだよ。
でも、試験でよく出るのはやっぱり「前期以前に消したものが戻ってきた」というパターン。
この漢字7文字の必殺技をスッと言えるようになれば、君も立派な簿記マスターだね!
あきらめなければ、良いこともある。
ビジネスの現場では、こうした「復活劇」もちゃんと記録するルールが整っているんだ。
まなびクマのまとめ:貸倒れをマスターする5つの鍵
さあ、今日は「貸倒れ」と「貸倒引当金」について、深く、そして分かりやすく解説してきたクマ!
最後に大事なポイントをおさらいしよう。
- 1貸倒れとは、相手の倒産などでお金が返ってこなくなる損失のこと。
- 2貸倒引当金は、将来の損に備えてあらかじめ作っておく「魔法の貯金箱」。
- 3差額補充法は、決算のときに貯金箱の中身を目標額に調整するテクニック。
- 4前期の貸倒れが起きたら、まずは貯金箱から取り崩し、足りなければ「貸倒損失」。
- 5あきらめたお金が戻ったら、「償却債権取立益」という収益で処理する。
最初は「勘定科目が長くて覚えられない!」って思うかもしれない。
でも、何度もこのブログを読んだり、問題を解いたりしていくうちに、自然と手が動くようになるよ。
小さな積み重ねが、大きな自信に変わる。
今日の学びを大切にして、次のステップへ進んでいこうね!
まなびクマは、いつでも君の挑戦を応援しているよ!
