
こんにちは、まなびクマだよ。
今日もいっしょに、たいせつなことを楽しく学んでいこうね。
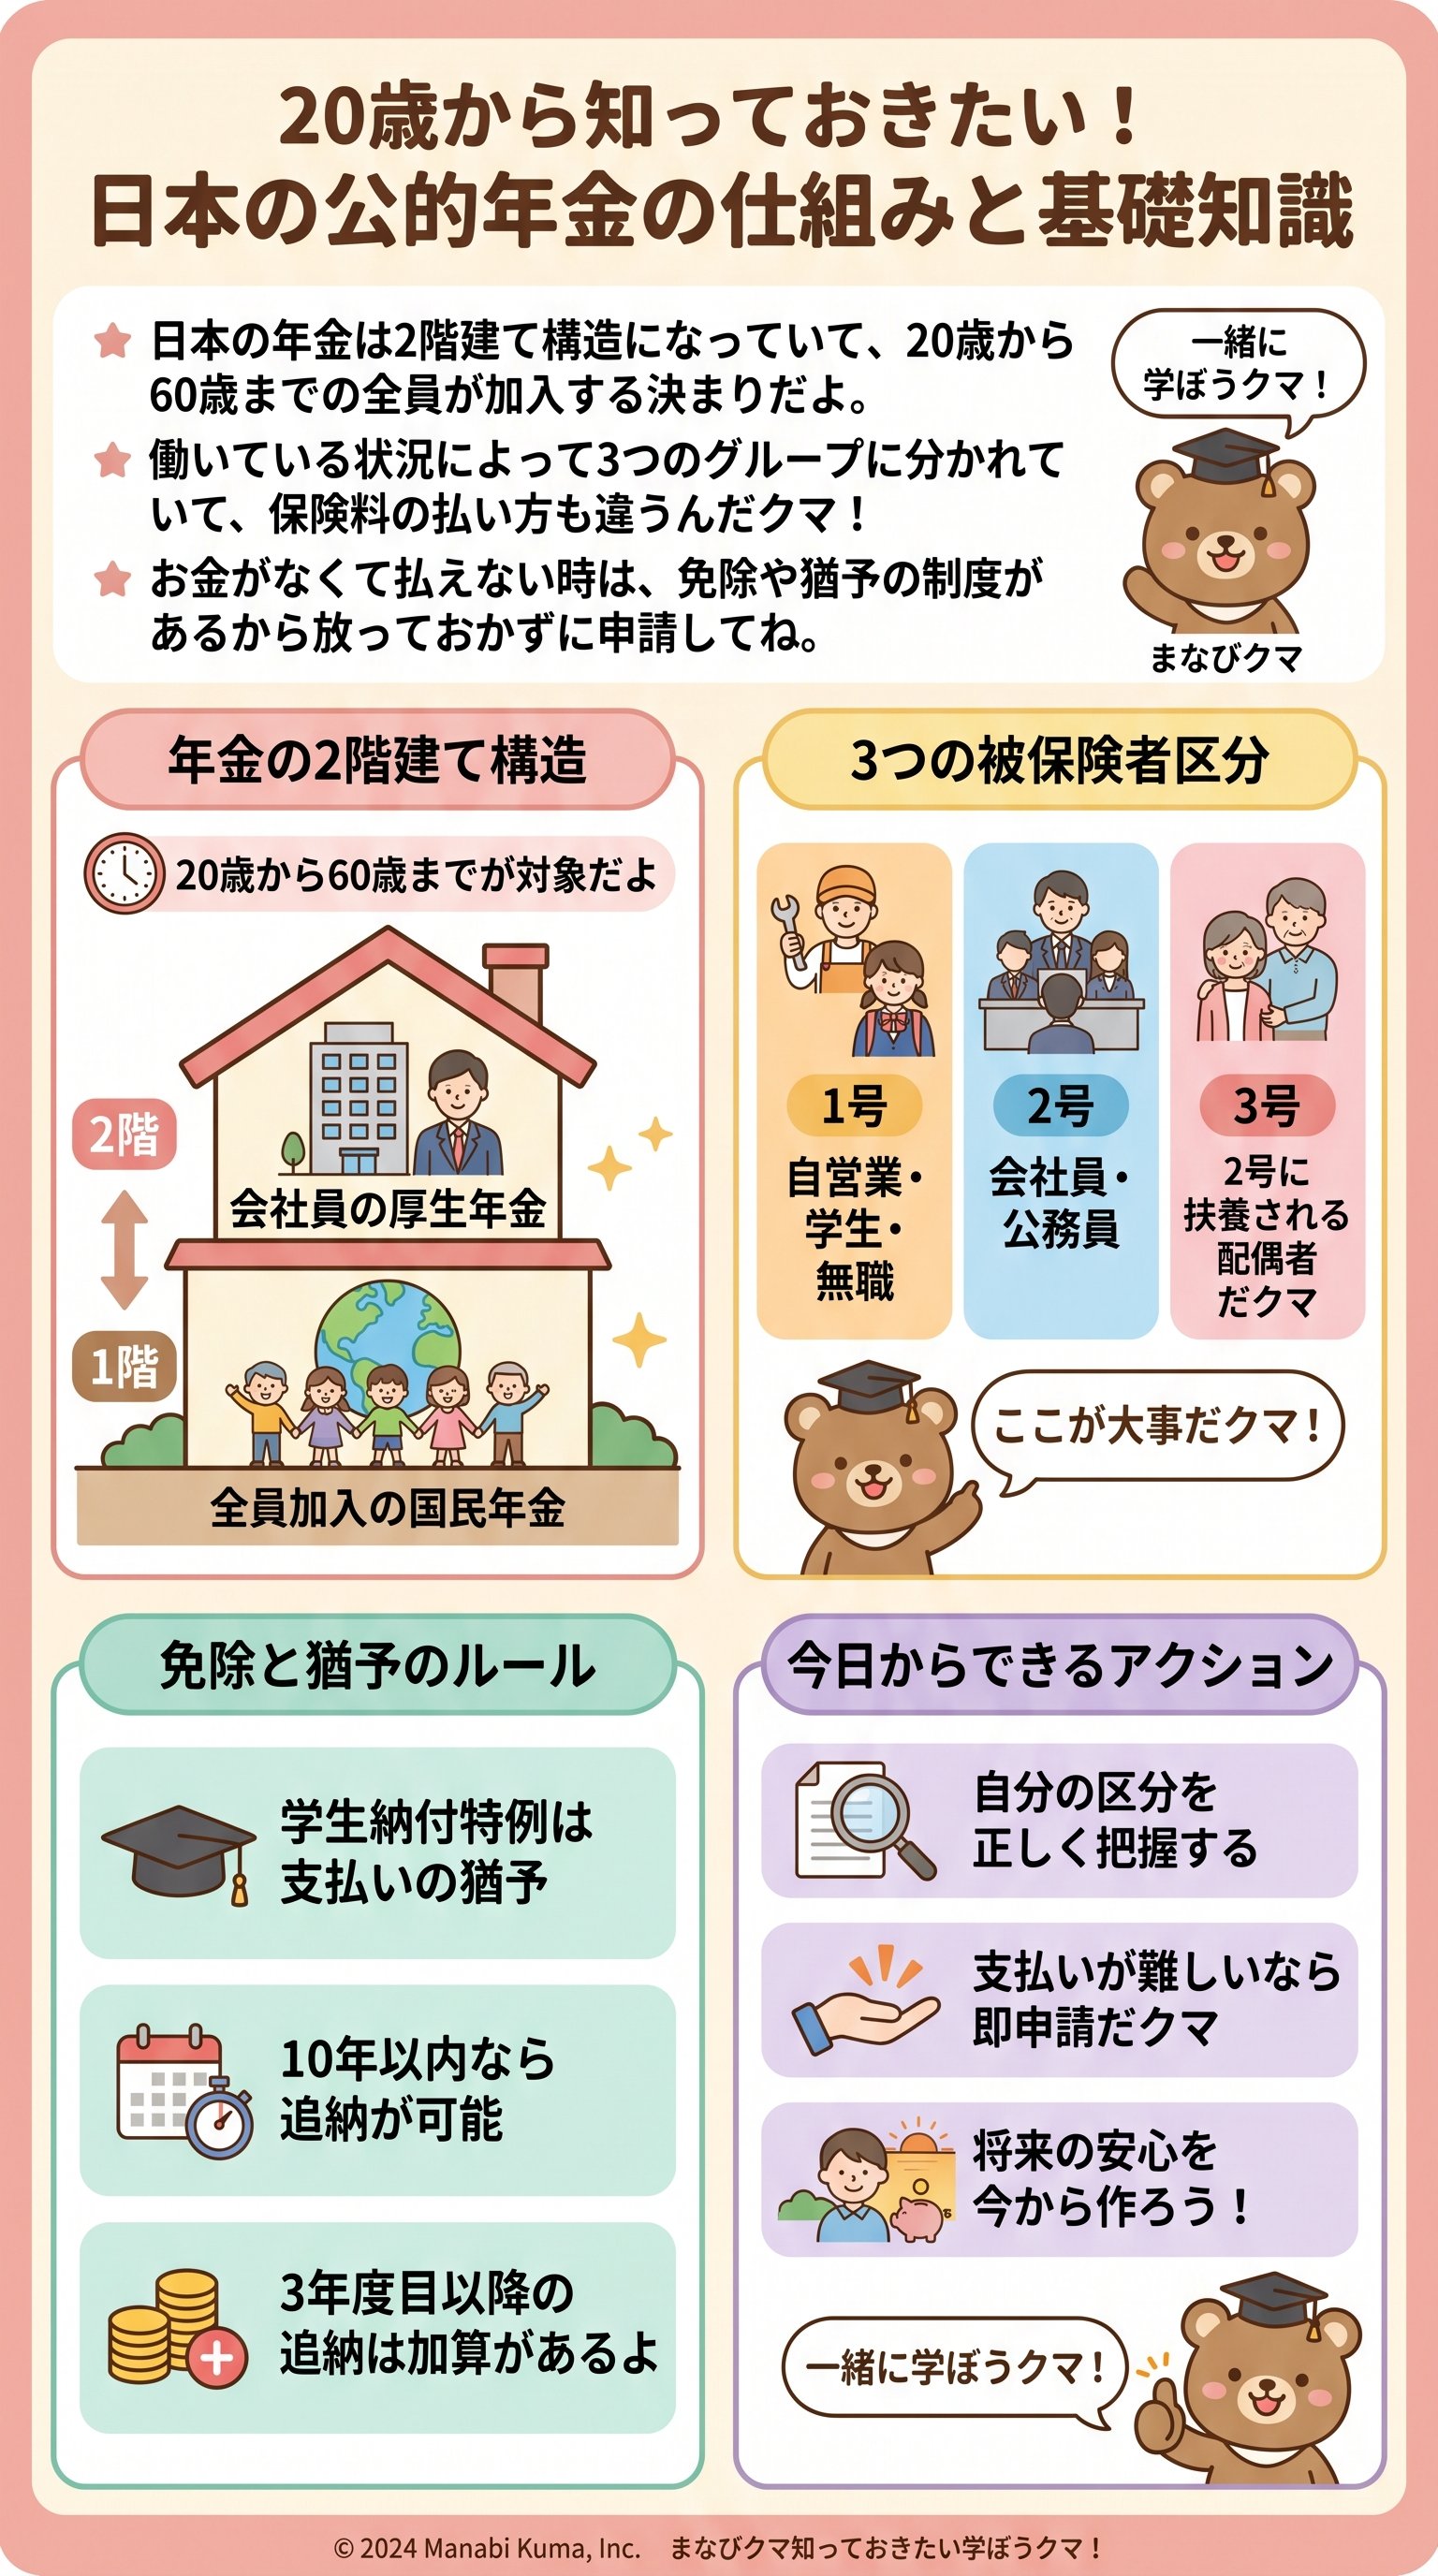
日本の年金は「2階建ての建物」
みんなは「年金」って聞くと、おじいちゃんやおばあちゃんがもらうお金のことだと思うかな?
実は年金というのは、「みんなで助け合う大きな貯金箱」のような仕組みなんだよ。
日本に住んでいる20歳から60歳までの人は、全員この貯金箱にお金を入れるルールになっているんだクマ!
この仕組みはよく「2階建ての建物」に例えられるんだ。
1階部分は、20歳以上の全員が加入する「国民年金」という土台。
そして2階部分は、会社員や公務員がプラスアルファで入る「厚生年金」になっているんだよ。
「日本の年金制度は、国民年金を基礎とした2階建ての構造になっている」
つまり、会社で働いている人は1階と2階の両方を使えるから、将来もらえる額も多くなるんだね。
でも、まずは全員が1階の「国民年金」という基礎をしっかり作ることが大事なんだ。
これを「公的年金」と呼んで、国が責任を持って管理しているから安心なんだクマ!
でも、「自分でお金を貯めればいいじゃない?」と思う子もいるかもしれない。
ただ、自分ひとりの貯金だと、予想以上に長生きした時にお金が底をついちゃうかもしれないよね。
だから、生きている限りずっともらい続けられる年金は、一生続く安心のパスポートなんだクマ。
この1階部分の国民年金にも、実は「任意加入」という裏技的なルールがあるんだよ。
例えば60歳を過ぎても「もっと年金を増やしたい!」と思ったら、65歳まで保険料を払うこともできるんだ。
これを活用すれば、将来もらえる金額を「満額」という最高のご褒美に近づけることができるんだクマ!
あなたはどの部屋?3つの「被保険者」グループ
年金の建物には、住んでいる人の働き方によって3つのグループに分かれているんだ。
これを難しい言葉で「被保険者(ひほけんしゃ)」と言うけれど、要は「どの部屋の住人か」ってこと。
自分がどのグループに入るかで、保険料の払い方が全然違ってくるから面白いんだクマ!
第1号被保険者は、お店をやっている自営業の人や、大学生、まだ仕事を探している人たちのこと。
この人たちは、自分で決まった額の保険料を納める必要があるんだ。
「自分のことは自分でやる」という、自由な冒険者タイプのグループだと言えるね。
次に第2号被保険者は、会社員や公務員の人たちのことだよ。
このグループは、お給料の中から「労使折半(ろうしせっぱん)」という魔法のルールで保険料を払うんだ。
なんと、自分で払う分と同じ額を、会社が半分肩代わりしてくれるという「超おトクな仕組み」なんだクマ!
| グループの種類 | 主な対象者 | 保険料の負担方法 |
|---|---|---|
| 第1号 | 自営業・学生・無職 | 自分で全額払う |
| 第2号 | 会社員・公務員 | 会社と半分ずつ出し合う |
| 第3号 | 第2号に扶養される配偶者 | 自分で払う必要なし |
そして不思議なのが第3号被保険者。
これは第2号の人に養われている旦那さんや奥さんのこと。
この人たちは、なんと「自分のポケットからお金を出さなくていい」というルールなんだ!
第2号が加入している厚生年金全体で支えているから、個別に払わなくてもいいという仕組みなんだクマ。
実は、お休みしている間は保険料がタダになることもあるんだよ。
例えば、赤ちゃんを産む前後の期間や、育児で仕事を休んでいる期間などだね。
これは「未来の宝物である子供」を育てる人を、社会全体で応援しようという優しい仕組みなんだクマ。
お金が払えない時はどうする?「免除と猶予」の魔法
人生には、どうしてもお金がなくてピンチ!
という時もあるよね。
そんな時に「もう払えないから無視しちゃえ」と放置するのが一番もったいないんだクマ。
実は、国には「今は払わなくていいよ」と言ってくれる魔法の制度があるんだよ。
まずは「法定免除(ほうていめんじょ)」といって、法律で決まっているケース。
重い障害を持っていたり、生活がとても苦しくて助けを受けている人は、届け出れば全額免除になる。
これは「困った時はお互い様」という、年金の温かい心が形になったものなんだクマ。
次に「申請免除」というものがあって、失業などで収入が減った時に自分からお願いする制度。
全部タダになる「全額免除」から、4分の3、半分、4分の1と、状況に合わせて4段階あるんだ。
「払えない」と言えば助けてくれるのが、この制度のすごいところなんだクマ。
そして、みんなに関係があるのが「学生納付特例制度(がくせいのうふとくれいせいど)」。
20歳になっても学校に行っている間は、申請すれば「社会人になってから払えばいいよ」と待ってくれるんだ。
でも、ここで一つだけ大きな落とし穴があるから注意して聞いてね。
実は「免除」された期間は、たとえお金を1円も払っていなくても、半分は払ったことにして計算してくれるんだ。
でも、学生の「猶予」の期間は、後でお金を返さない限り、将来の年金は1円も増えないんだよ!
「払うのを待ってもらっているだけ」だから、将来の自分のために後で「追納(ついのう)」するのが賢い選択なんだクマ。
期限や割引も!おトクに納める「保険料のルール」
保険料を納めるのにも、実は賢いやり方と、守らなきゃいけない期限があるんだ。
原則として、保険料は「翌月の末日」までに払うのが決まりだよ。
でも、ただ払うだけじゃなくて、「まとめて先に払う」とお財布に優しくなる方法があるんだクマ!
これを「前納(ぜんのう)」と言って、6ヶ月、1年、2年分をまとめてドンと払うんだ。
そうすると、国が「まとめて払ってくれてありがとう!」と言って、保険料を割引してくれるんだよ。
銀行の口座振替を使うと、さらに割引額が増えたりして、まるでポイント還元みたいでおトクなんだクマ。
- 1口座振替うっかり忘れがなくて、一番割引が多い!
- 2現金払いコンビニなどで払えるけど、割引は少なめ。
- 3クレジットカードポイントが貯まる場合もあるから人気。
もし過去に「免除」や「猶予」を受けていたとしても、10年以内なら後から払うことができるんだ。
これを「追納」と言って、将来もらえるお金をパワーアップさせることができるよ。
ただ、3年以上経ってから払うと、少しだけ金額に「加算(プレミアム)」がつくから早めがいいんだクマ。
「年金なんてどうせもらえないよ」なんて言う大人もいるかもしれない。
でも、実は年金の保険料は「税金」が半分以上投入されているという事実を知っているかな?
つまり、払わないということは、国がタダでくれるはずのお金を捨てているのと同じなんだクマ!
だから、たとえ将来の仕組みが少し変わったとしても、国が保証する仕組みであることは変わらない。
「自分への投資」だと思って、ルール通りに納めることが一番のリスク対策になるんだよ。
割引制度や口座振替を上手に使って、賢くスマートに「安心」を積み立てていこうね。
いつ、いくらもらえる?年金の「3つの出口」
最後に、年金っていつ、どんな時に助けてくれるのかを整理するよ。
年金は「老後のためのお金」だけじゃなくて、実は3つの大きな守りがあるんだ。
いわば、人生のどんなピンチにも対応できる「最強の3段構えの盾」なんだクマ!
「公的年金の給付には、老齢年金、障害年金、遺族年金の3種類がある」
1つ目は「老齢年金(ろうれいねんきん)」。
これはみんなが知っている、おじいちゃんおばあちゃんになってもらうお金だね。
2つ目は「障害年金(しょうがいねんきん)」。
病気やケガで体が不自由になって、働けなくなった時にもらえるよ。
3つ目は「遺族年金(いぞくねんきん)」。
お父さんやお母さんが亡くなってしまった時、残された家族を支えるお金なんだクマ。
これらの年金は、受給する権利が発生した「誕生月の翌月」から、亡くなる月までずっと支給されるんだ。
「いつまでもらえるか分からない」という不安がないのは、民間の保険にはない大きなメリットだね。
そして、もらえる日は決まっていて、偶数月の15日にまとめて2ヶ月分が振り込まれるんだよ。
もしお誕生日の月が1月なら、もらえるのは2月分から。
最初の振り込みは4月15日に、2月分と3月分の合計がドバッと入ってくる計算になるんだクマ。
こうして定期的に決まったお金が入ってくるリズムがあると、人生の計画が立てやすくなるよね。
年金は、人生という長い航海の「命綱」なんだ。
今はまだピンとこないかもしれないけれど、いつか必ず「入っていてよかった」と思う日が来る。
難しい仕組みを全部覚える必要はないけれど、「みんなで助け合う大切なルールなんだな」って覚えておいてね。
これからも「まなびクマ」と一緒に、世の中の仕組みを楽しく勉強していこうね!
年金のことをもっと詳しく知りたくなったら、またいつでも聞いてほしいクマ。
自分たちの未来を守るために、今できることを少しずつ学んでいくことが、一番の近道なんだから。
