
こんにちは、まなびクマだよ。
今日もいっしょに、たいせつなことを楽しく学んでいこうね。
試算表は「間違い探し」の強い味方
簿記の世界でお金やモノの動きを記録していると、どうしてもうっかりミスをしてしまうことがあるんだ。
数字を書き間違えたり、右側に書くべきものを左側に書いちゃったり、人間だもの、失敗はつきものだよね。
でも、そのミスを1年分まとめて最後に直そうとすると、もう大変なことになっちゃうんだクマ。
だから、1ヶ月に一度は立ち止まって「ここまでの記録は合っているかな?」と確認する必要があるんだ。
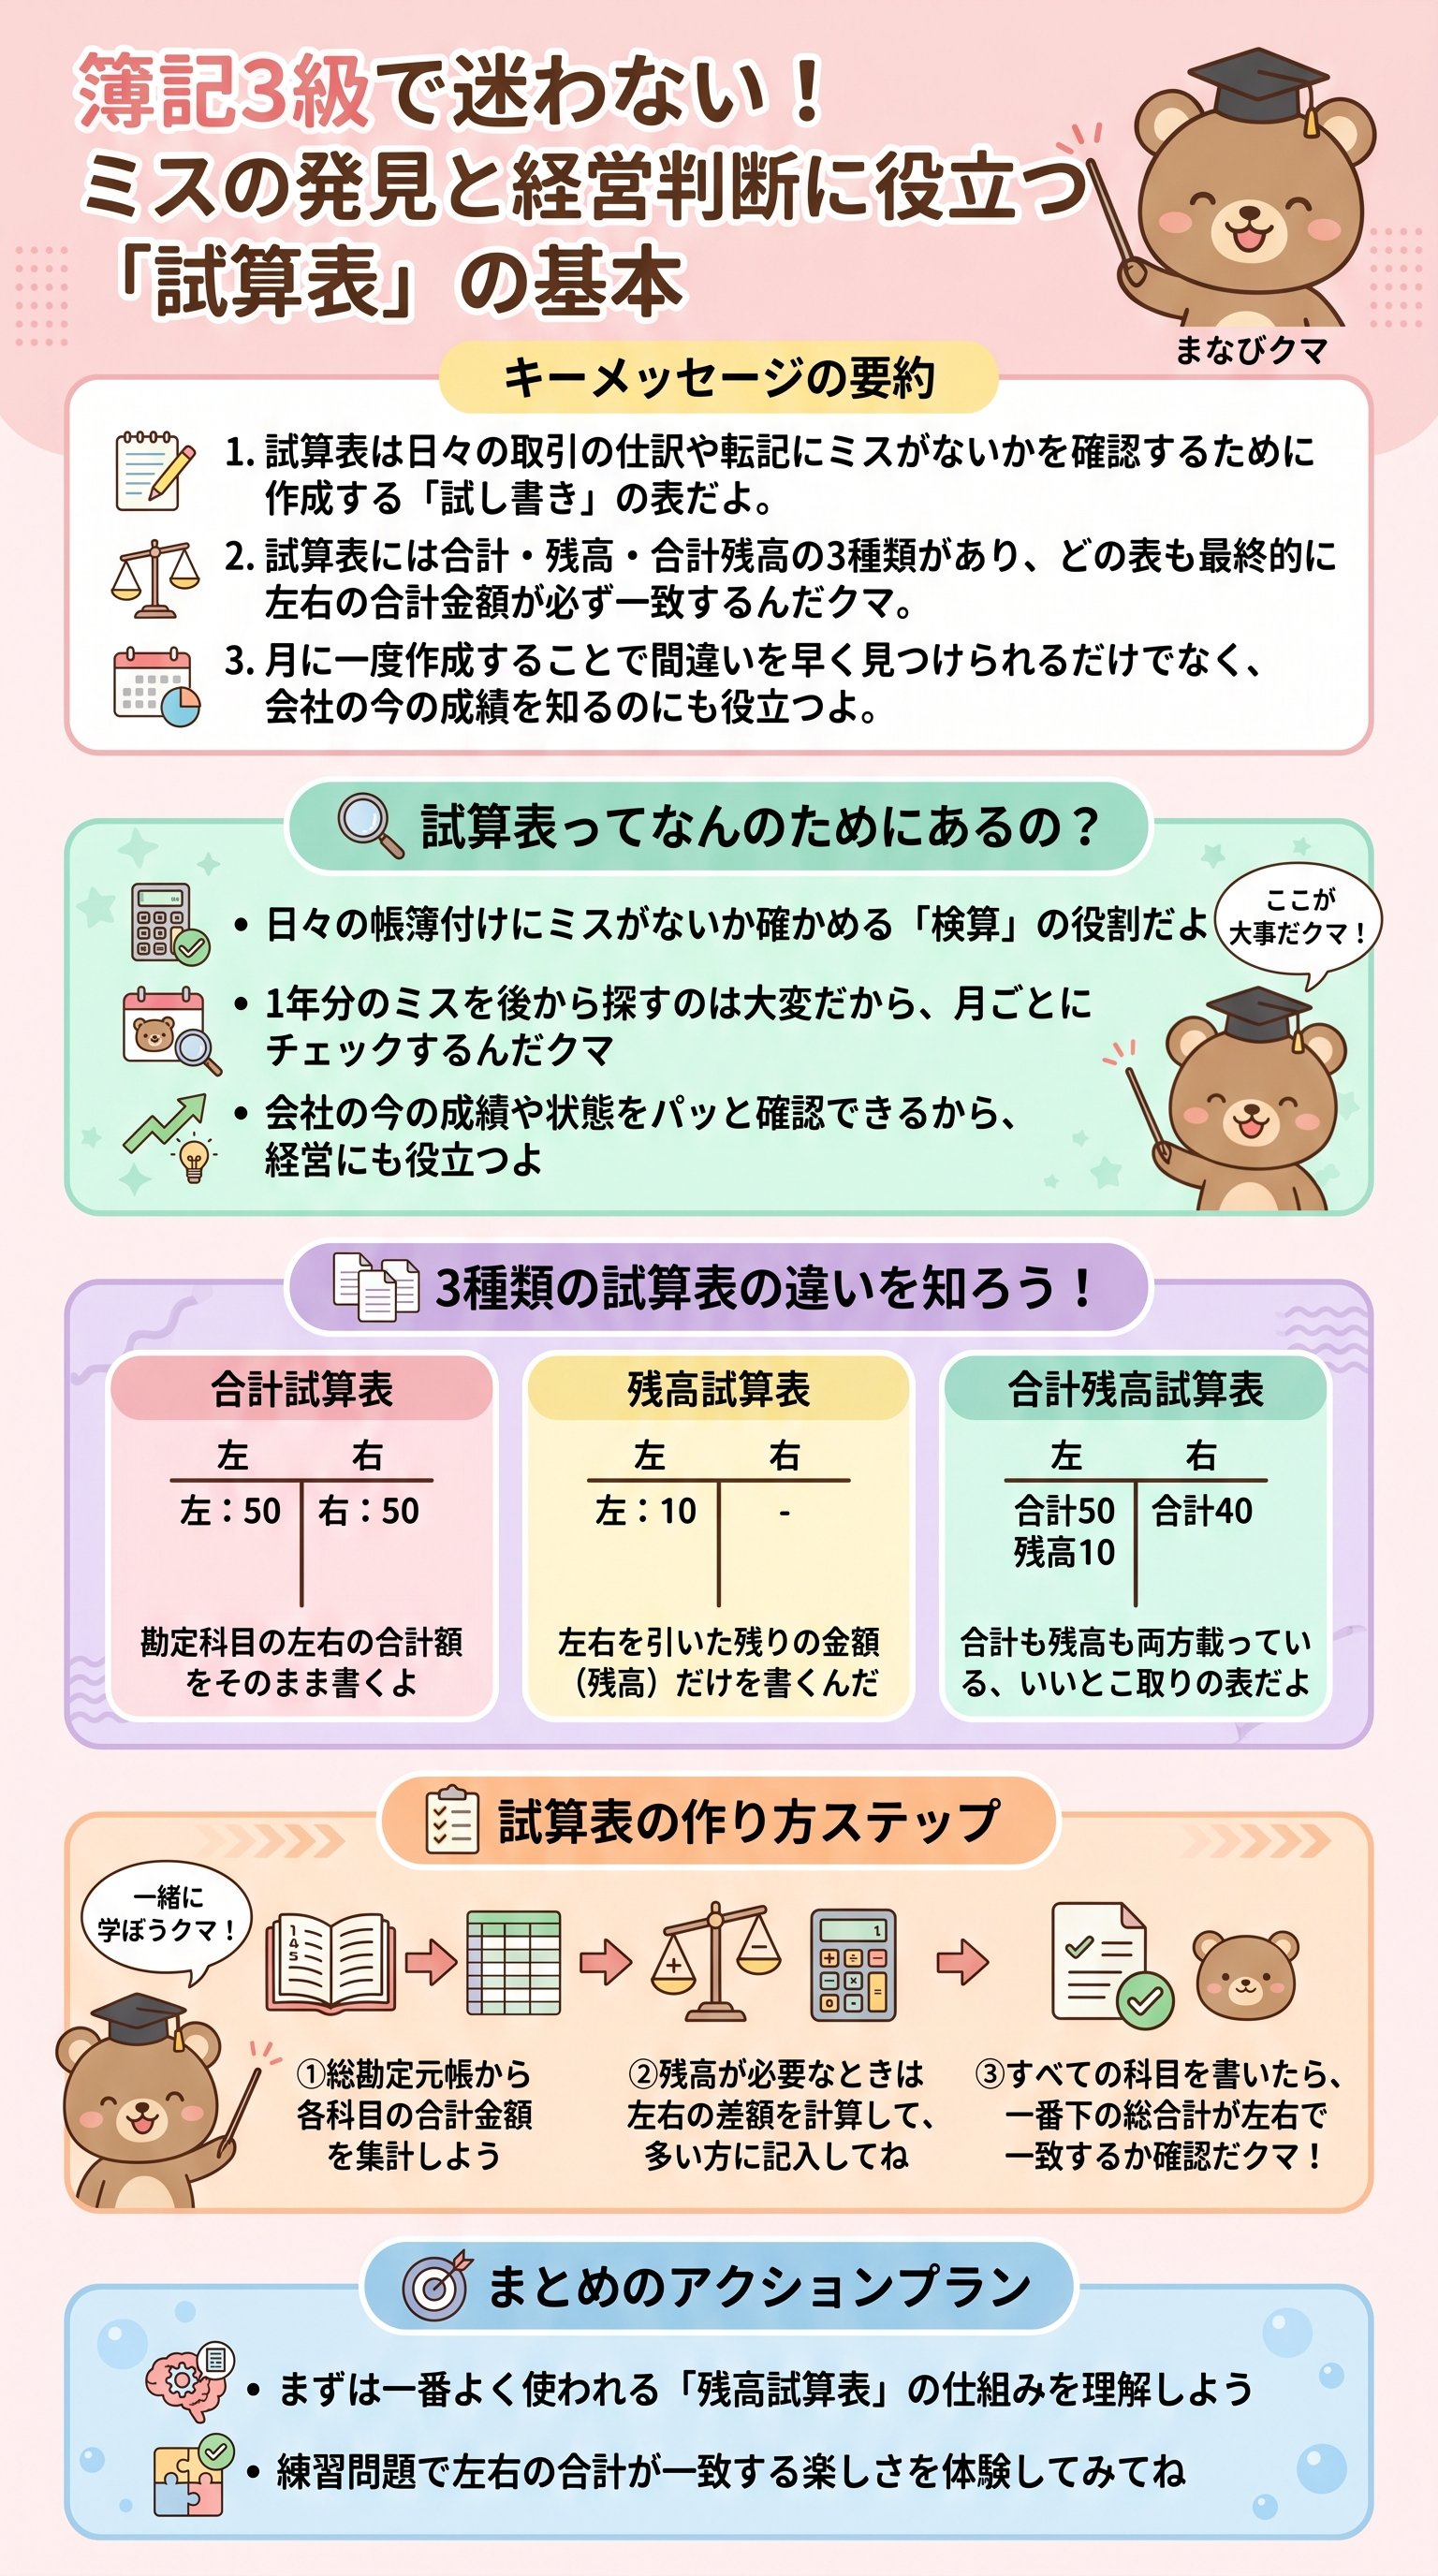
そのために作る「試し書き」の表こそが、今回お勉強する試算表(しさんひょう)なんだよ。
これは、ゴールである「決算」という大きな山を登り切るための、大切なチェックポイントなんだ。
実は、この試算表を作ることには、ミスを見つける以外にも大きなメリットがあるんだよ。
それは、今の会社の「健康状態」がパッと見てすぐに分かるようになる、ということなんだ。
社長さんにとっては、1ヶ月の終わりにこの表を見ることで、次の一手を決めるヒントが手に入るんだね。
つまり、試算表は単なる計算用紙じゃなくて、会社の未来を占う水晶玉のような存在なんだ。
実務では、月に一度はこの表を作って、数字が合っているかを確認するんだよ。
ピタッと数字が合った時の快感は、一度味わったら病みつきになること間違いなしだクマ!
合計をそのまま書き写す!合計試算表の仕組み
まずは1つ目の種類、合計試算表(ごうけいしさんひょう)について詳しく解説していくよ。
これはその名の通り、それぞれの勘定科目の「左側の合計」と「右側の合計」をそのまま書き写す表なんだ。
やり方はとってもシンプルで、総勘定元帳から数字を引っ張ってくるだけでいいんだクマ。
例えば「現金」のページを見て、左側に書かれた金額を全部足して、表の左側にドカンと書く。
同じように、右側に書かれた金額も全部足して、表の右側にそのまま記入すればOKなんだ。
難しい計算は必要なくて、ただひたすらに「足し算」と「書き写し」を繰り返す作業なんだよ。
でも、ただ書き写すだけだと思って油断していると、意外なところでミスが出ちゃうんだクマ。
元帳の数字を見間違えたり、電卓を叩き間違えたりすると、最後の合計がズレてしまうんだ。
だから、合計試算表を作る時は「一字一句漏らさない」という集中力が何よりも大切になるんだよ。
この表の最大の特徴は、取引の「総量」が目に見えて分かるという点にあるんだ。
「今月はこれだけ現金が動いたんだな」というダイナミックな流れを実感できるのが魅力だね。
簿記の試験でも、この「書き写すプロセス」を理解しているかどうかが、合格への第一歩になるんだクマ。
| 項目 | メリット | デメリット |
|---|---|---|
| 合計試算表 | 取引の総額が把握しやすい | 今いくら残っているかパッと分からない |
| 転記のコツ | 元帳の合計をそのまま写す | 計算ミスよりも書き写しミスに注意 |
「残高」に注目!今の会社の実力が見える魔法の表
次に紹介するのは、実務で一番よく使われる残高試算表(ざんだかしさんひょう)だよ。
これは「合計」ではなく、左と右を差し引きして「今、いくら残っているか」を記録するんだ。
お小遣い帳でいうところの、「今のお財布の中身」を書くようなイメージだと思ってね。
例えば、左側に7万円あって、右側に1万円使った記録があったら、残りは左側に6万円だよね。
このように、左右の金額を比べて「多い方の側」に残った差額を書いていくのがルールなんだクマ。
これを作ると、会社に今どれだけの財産があって、どれだけ借金があるのかが一目瞭然になるんだ。
実は、この残高試算表こそが、後に作る「貸借対照表」や「損益計算書」のベースになるんだ。
だから、プロの経理マンや経営者は、この表を「会社の通知表」のように大切に扱うんだよ。
今この瞬間の会社の実力を正しく知るためには、この残高の計算が欠かせないんだクマ。
ただ、計算の手間が少し増える分、引き算のミスには十分に気をつけてほしいんだ。
合計を出すだけでなく、その差額を計算するという「もう一段階の作業」が加わるからね。
でも、これを乗り越えれば、会社の数字が自分の言葉で語れるようになるはずだよ!
全部がひと目でわかる!合計残高試算表のすごさ
「合計も知りたいけど、残高も知りたい!」という欲張りな君にぴったりなのが、この表なんだ。
その名も合計残高試算表(ごうけいざんだかしさんひょう)といって、両方のいいとこ取りをした表だよ。
真ん中に勘定科目を置いて、その両脇に「合計欄」と「残高欄」をそれぞれ用意するんだクマ。
一つの表の中に、取引の「プロセス(合計)」と「結果(残高)」が共存しているんだね。
これを見れば、会社が今月どれだけ激しく動いて、最終的にどうなったかがすべて分かるんだ。
まさに、ボクたちが簿記で学んできたことの集大成とも言える最強のシートなんだよ。
でも、情報量が多い分、見た目はとっても複雑で目が回りそうになるかもしれない。
だからこそ、表を埋めていく時は「一行ずつ丁寧に」向き合うことが成功の秘訣なんだ。
一度に全部を見ようとせず、現金なら現金、仕入れなら仕入れと、一つずつ攻略していこう。
実務の世界でも、この「全部盛り」の表はとっても重宝されているんだクマ。
ミスを追いかけやすいし、銀行に今の状況を説明する時にも説得力がバツグンだからね。
この表をマスターした者は、簿記の基本を制したと言っても過言ではないんだよ!
| 試算表の種類 | 記載する内容 | 主な用途 |
|---|---|---|
| 合計試算表 | 借り方・貸し方の総額 | 取引ボリュームの確認 |
| 残高試算表 | 差し引きした後の残り | 決算書の作成・財政状態の把握 |
| 合計残高試算表 | 合計と残高の両方 | ミスチェックと経営分析の同時遂行 |
左右の金額がピタッと一致!ミスの見つけ方と快感
さて、いよいよ試算表づくりのクライマックス、「合計金額の確認」についてお話しするよ。
試算表を最後まで書き終えたら、一番下の「総合計」を出してみるんだクマ。
ここで、左側の合計と右側の合計が「1円の狂いもなく一致」すれば、君の勝ちなんだ!
なぜ一致するのかというと、簿記には「借り方と貸し方は常に同じ金額にする」というルールがあるからだよ。
これを貸借平均の原理(たいしゃくへいきんのげんり)と呼んで、簿記の神髄とも言えるものなんだ。
もし一致しなかったら、それはどこかに「隠れたミス」があるという、大切なサインなんだよ。
でも、ガッカリする必要はないんだ。
ミスが見つかるのは、試算表が正しく機能している証拠なんだからね。
「あ、どこかで間違えちゃったな」と早めに気づけるからこそ、大きな事故を防げるんだ。
間違いを恐れずに、むしろ間違いを見つけるために作るのが試算表の本来の姿なんだクマ。
そして、何度も見直してようやく数字がピタッと合った時、全身に電気が走るような快感が待っているよ。
その瞬間、君の作った記録は「公的な証明書」としての輝きを放ち始めるんだ。
自信を持って次のステップである「決算整理」へと進むことができるようになるんだよ。
最後に、まなびクマから君にエールを送るクマ!
簿記はパズルのようなもので、一つ一つのピース(仕訳)を正しくはめていけば、必ず美しい絵が完成するんだ。
試算表はそのパズルが合っているかを教えてくれる、優しくて厳しい審判のようなもの。
これからもコツコツ積み上げて、「数字を操る力」を自分のものにしていこうね!
