
こんにちは、まなびクマだよ。
簿記の勉強をしていて、仕訳を間違えてしまうと焦っちゃうこともあるよね。
でも大丈夫、間違えた後にどう直せばいいかを知っておけば、試験でも実務でも落ち着いて対応できるんだ。
この記事では、魔法のようにミスを修正する「訂正仕訳」の仕組みについて一緒に学習していこう。
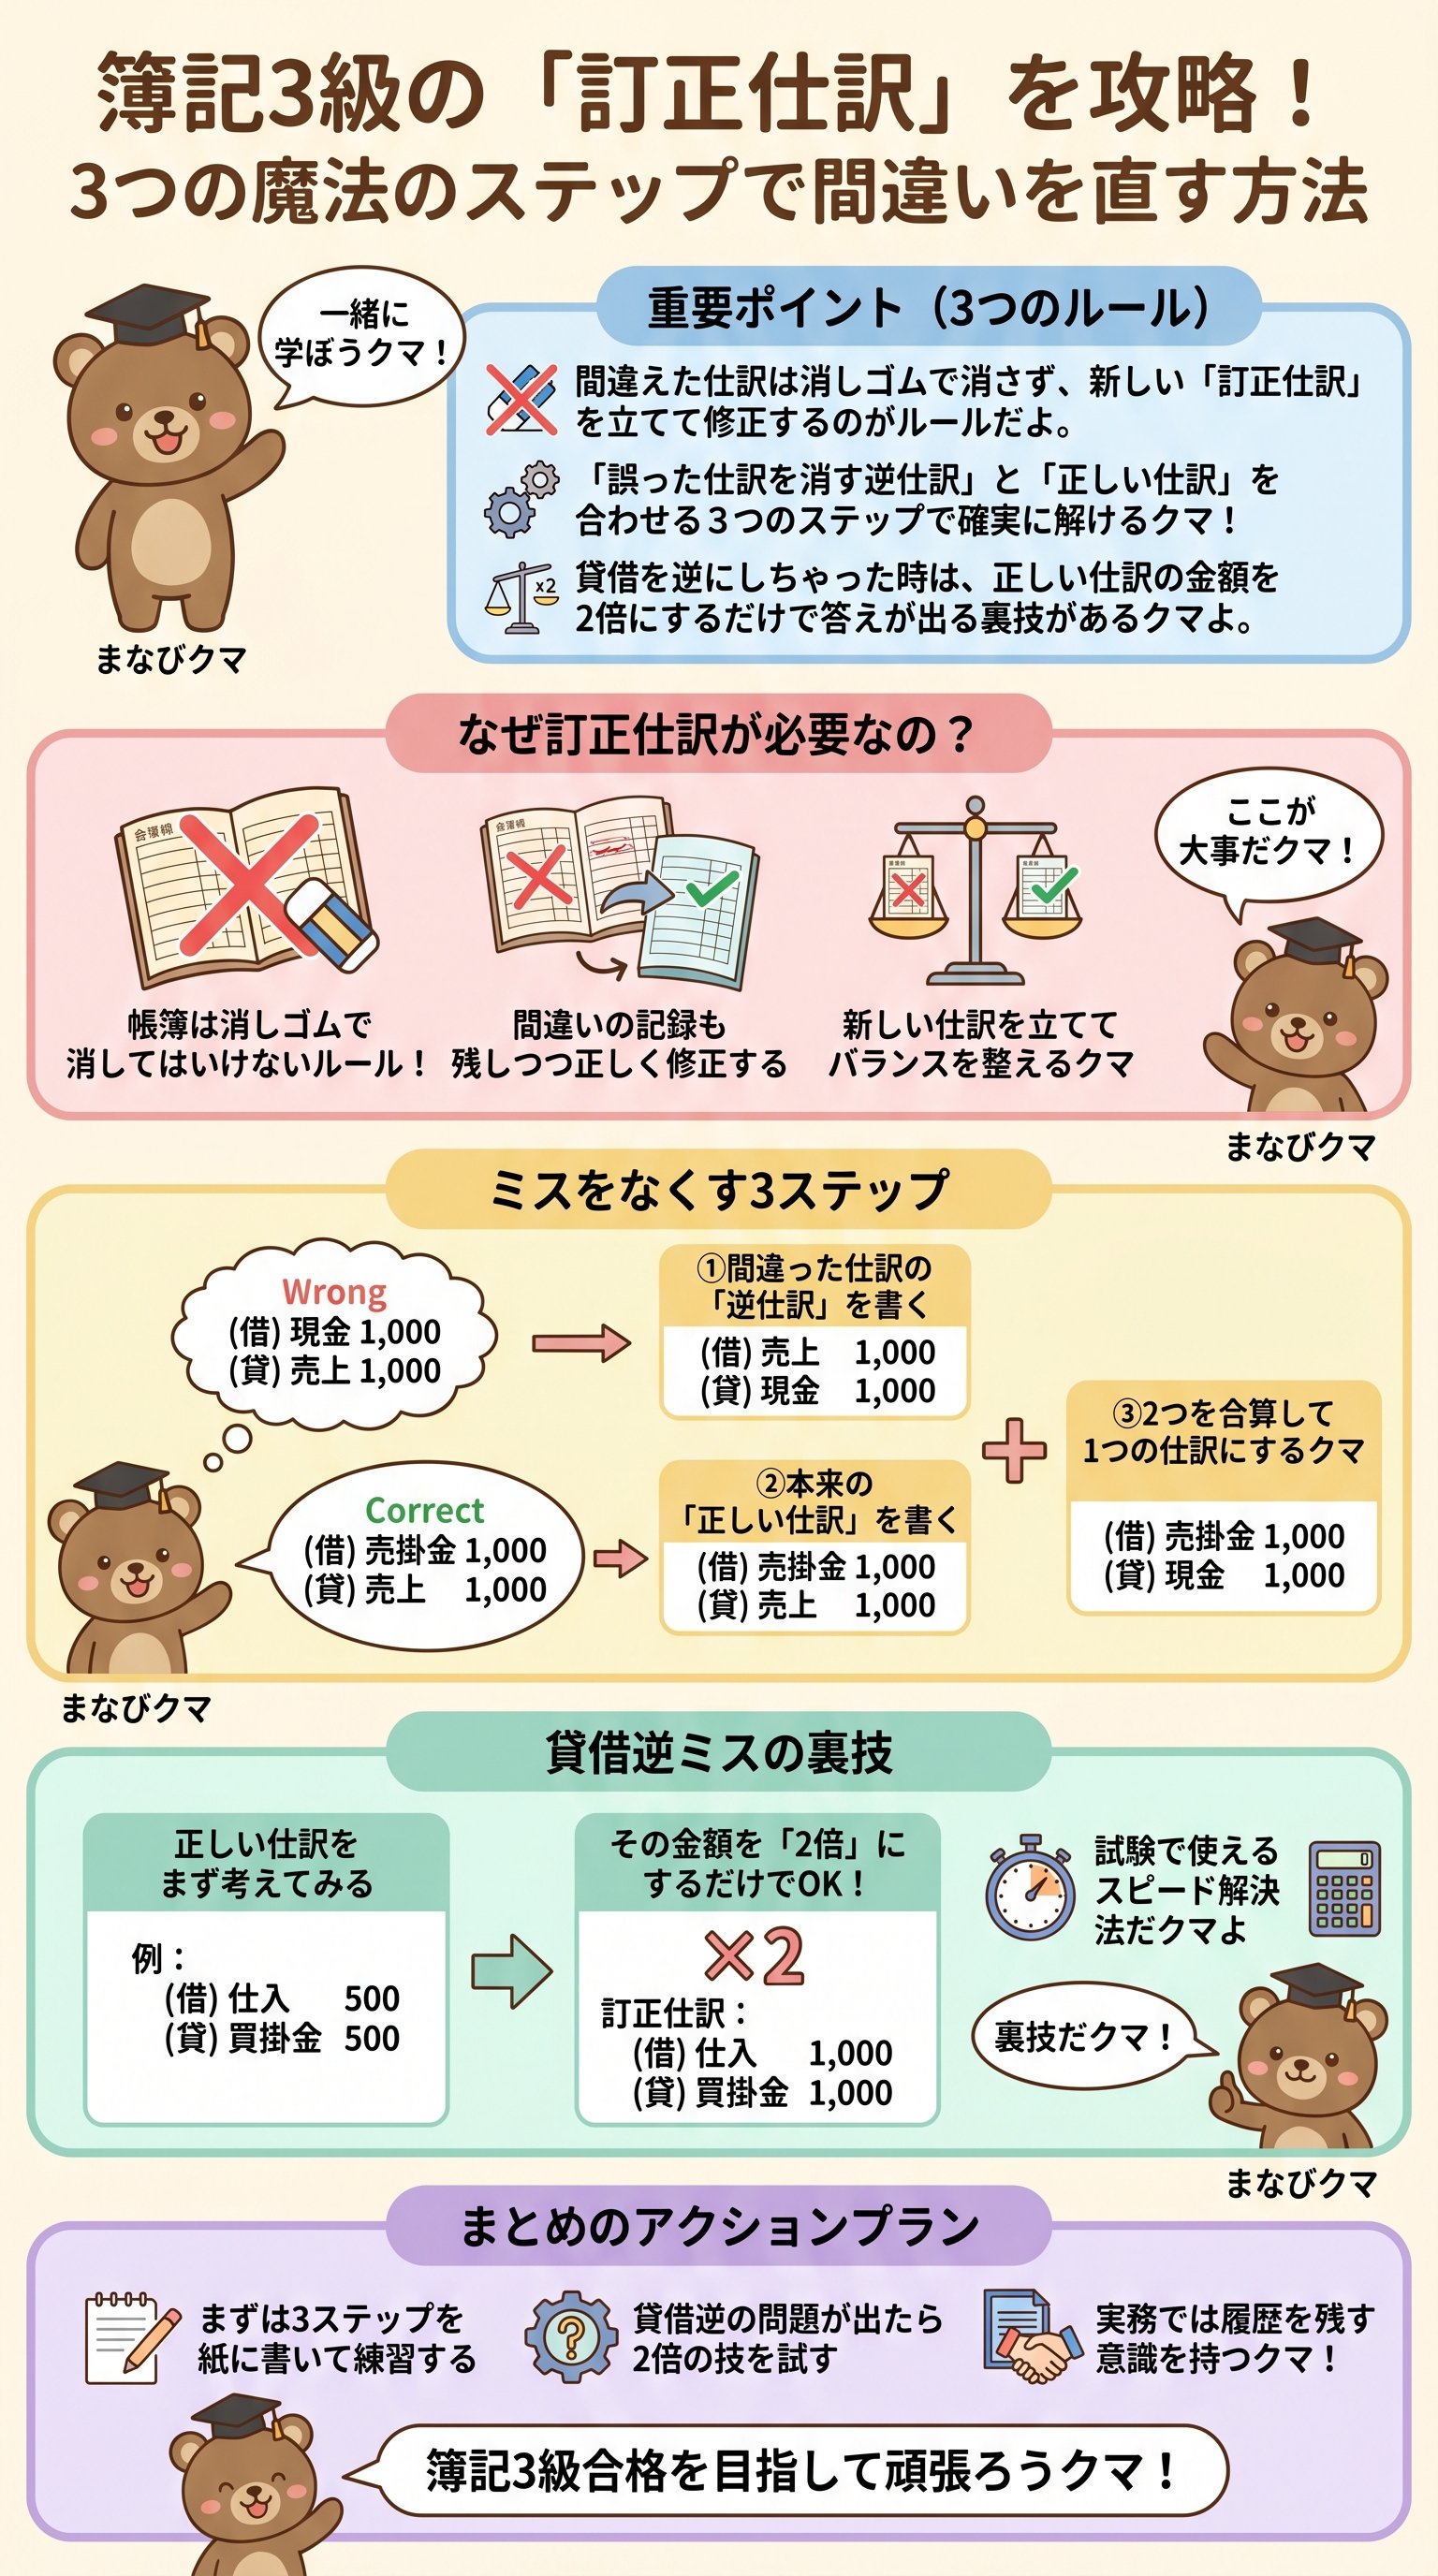
帳簿の修正における大切な考え方
間違えた仕訳を消しゴムで消さず、新しい仕訳を立てて修正するのが簿記の世界の鉄則なんだ。
記録を消してはいけない理由
経理の仕事をしていると、毎日何十個もの仕訳を立てることになるんだ。
人間だから、時には金額を打ち間違えたり、項目を勘違いしたりすることもあるよね。
そんな時、一番やってはいけないのが、修正テープや消しゴムでその記録を消してしまうことなんだ。
一度帳簿に書いたものは、なかったことにはできないという厳しいルールがあるんだよ。
どうして消してはいけないのかというと、「いつ、どんな間違いをして、どう直したのか」という履歴を残すことが大切だからなんだ。
これは、帳簿の信頼性を守るためのとても重要な仕組みなんだね。
訂正仕訳の役割
間違った記録をそのまま残し、それを打ち消すための「訂正仕訳」を新しく付け加えることで、正しい状態へと導いていくよ。
この考え方は、大人の責任ある記録の付け方として、とても合理的なものなんだ。
間違えたという事実も一つのデータとして扱い、それを正々堂々と修正していくのが簿記のスタイルなんだね。
最初は「間違えたまま残すなんて気持ち悪い」と感じるかもしれないけれど、これがデータの透明性を保つ鍵になるんだよ。
- 過去の記録を物理的に消去してはいけない
- 修正のための仕訳を、後から新しく記入する
- 最終的な残高が正しくなるように調整を行う
- ミスの履歴自体が、正しい処理への証拠として機能する
間違えることは誰にでもあるから、それをどうスマートにカバーするかが大切なんだ。
この基本姿勢を忘れずに、具体的なテクニックへと進んでいこう。
もし実務でミスを見つけても、慌てずに「訂正仕訳を立てればいいんだ」と思い出してみてね。
帳簿を綺麗に保つことよりも、正しいプロセスで修正することに価値があるんだクマ。
間違いを恐れずに仕訳をどんどん書いていく姿勢が、学習を加速させてくれるはずなんだ。
帳簿の記録を消さずに新しい仕訳で直すというルールは、データの信頼性を守るためにとても大切なんだよ。
訂正仕訳を確実に解くための3つの手順
誤った仕訳を逆仕訳で取り消してから、本来の正しい仕訳を合算するのが最も確実な解き方だよ。
下書き用紙の活用
試験で訂正仕訳の問題が出たときは、頭の中だけで考えようとすると混乱してしまいがちだね。
そこで、下書き用紙に3つのステップを書き出す方法を強くおすすめするよ。
時間は少しだけかかるけれど、ケアレスミスをゼロにできる魔法の手順なんだ。
どんなに複雑な問題でも、この手順通りに進めば必ず正解にたどり着けるから安心してね。
3ステップの具体的な流れ
まずステップ1として、自分がやってしまった「間違った仕訳」をそのまま書き出してみよう。
問題文に「〜と仕訳していた」と書いてある内容を、そのままメモするだけでいいんだ。
次にステップ2では、その仕訳をなかったことにするために、左右をひっくり返した「逆仕訳」を作るんだよ。
これが、間違いをリセットするための重要な作業になるんだね。
同じステップ2の中で、今度は本来書くべきだった「正しい仕訳」を横に並べて書いてみて。
最後にステップ3として、作成した「逆仕訳」と「正しい仕訳」を合算すれば、答えとなる訂正仕訳が完成するよ。
借方と貸方に同じ勘定科目があるときは、金額を相殺して整理してあげよう。
- 1ステップ1:誤った仕訳の把握自分が実際に書いてしまった間違った仕訳を正確にメモする。
- 2ステップ2:逆仕訳と正しい仕訳の用意間違いを消すための逆仕訳と、本来の正しい仕訳の2つを準備する。
- 3ステップ3:合算して集計同じ科目が左右にある場合は差額を計算し、1つの仕訳にまとめ上げる。
この3ステップを守れば、どんなパズルのような問題でも確実に解くことができるんだ。
慣れてくると頭の中だけで差額を計算できるようになるけれど、初心者のうちはこの手順を丁寧になぞってみてね。
特に「逆仕訳」を作る作業は、ミスをゼロの状態に戻す魔法のようなものなんだよ。
| 手順 | 行うこと | 目的 |
|---|---|---|
| ステップ1 | 誤りの再現 | 現在の帳簿の状態を正確に把握するため |
| ステップ2 | 逆仕訳の作成 | 間違った記録を反対側から打ち消すため |
| ステップ3 | 合算処理 | 最終的な回答をシンプルに導き出すため |
このように整理して考えると、一つひとつの作業はとてもシンプルだということがわかるよね。
一度リセットしてから正しいものを積み上げるというプロセスは、簿記以外の学習にも通じる素晴らしい考え方なんだ。
一歩ずつ進んでいけば、必ず正しい答えにたどり着けるから安心してね。
落ち着いてペンを動かして、正しい仕訳の形を導き出してみよう。
ミスをリセットして正しい仕訳を合算する3つの手順を使えば、どんな間違いも確実に直せるようになるよ。
金額や科目を間違えた際の具体的な修正法
金額の桁間違いや勘定科目の取り違えは、3つのステップを丁寧に踏むことでスムーズに修正できるんだ。
金額を間違えた場合
まずは金額を間違えてしまったケースから見ていこう。
売掛金25,000円が普通預金口座に入金されたのに、誤って52,000円と仕訳していた場合を考えてみるよ。
この時の間違った仕訳は「借方:普通預金52,000円/貸方:売掛金52,000円」となっているはずだね。
本来よりも27,000円も多く記録してしまったことになるんだ。
この間違いを消すために、逆仕訳の「借方:売掛金52,000円/貸方:普通預金52,000円」を立てるよ。
次に、正しい仕訳である「借方:普通預金25,000円/貸方:売掛金25,000円」を並べてみよう。
これらを合算すると、差額の27,000円を調整する「借方:売掛金27,000円/貸方:普通預金27,000円」という訂正仕訳が導き出されるんだね。
勘定科目を間違えた場合
次に、勘定科目を間違えた場合を練習してみよう。
売掛金25,000円を現金で回収したのに、誤って貸方を「売上」にしてしまったとするよ。
この間違いを直す時も、まずは「借方:売上25,000円/貸方:現金25,000円」という逆仕訳を作って、間違えた売上を帳簿から消し去るんだ。
そこに本来の正しい仕訳である「借方:現金25,000円/貸方:売掛金25,000円」を合体させてみて。
左右にある「現金」が同じ金額で打ち消し合って、最終的に「借方:売上25,000円/貸方:売掛金25,000円」という答えになるんだ。
自分が行ったミスを客観的に見つめることで、同じ間違いを防ぐ力も養われていくよ。
- 金額が多すぎた場合差額分だけ反対側に記入して数字を減らす
- 金額が少なすぎた場合足りない分だけ同じ側に書き足して数字を増やす
- 科目を間違えた場合誤った科目を反対側に書いて消し、正しい科目を書き直す
これらはすべて、先ほど紹介した3つのステップを繰り返した結果として自然に出てくるものなんだ。
暗記しようとするのではなく、仕組みを理解することが大切なんだよ。
数字が合わなくなったとき、パニックにならずにこの手順をゆっくり思い出してね。
複雑に見える問題も、細かく分解していけば、実は単純な足し算と引き算の組み合わせなんだ。
一つひとつの科目が持つ資産や費用の性質を考えながら、丁寧に進めてみてね。
金額や科目のミスも、仕組みを理解して一つずつ分解して考えれば、パズルのように楽しく修正できるんだね。
貸借を逆にしたミスを一瞬で直す方法
借方と貸方を逆に記入してしまった場合は、正しい仕訳の金額を2倍にするだけで一気に解決できるよ。
2倍の金額で修正する理由
これは試験でもよく出るパターンで、知っていると時間を大幅に短縮できる便利な方法なんだ。
商品50,000円を掛けで仕入れたのに、誤って貸借逆に仕訳していた場合を例に考えてみよう。
本来の正しい仕訳は「借方:仕入50,000円/貸方:買掛金50,000円」だよね。
でも、これを逆にしてしまったなら、帳簿は本来と真逆の状態になっているんだ。
左右を逆にしてしまったとき、本来の金額である50,000円だけで修正しようとしても、実は半分しか直らないんだよ。
左に書くべき数字を右に書いてしまった場合、左に同じ金額を書いてもプラスマイナスゼロになるだけなんだ。
本来あるべき「左側に数字がある状態」にするには、もう一段階の操作が必要になるんだね。
2倍仕訳のテクニック
だから、「ミスを消すための金額」と「正しく計上するための金額」を合わせて2倍の額で仕訳を書くんだ。
今回の例なら、50,000円の2倍である100,000円を使って仕訳を作るよ。
答えは「借方:仕入100,000円/貸方:買掛金100,000円」になるんだ。
この法則を知っていると、試験会場で解くスピードが格段に上がるから覚えておいてね。
- 1正しい仕訳をイメージするまずは本来あるべき形を、通常の1倍の金額で頭に浮かべてみる。
- 2その金額を2倍にするイメージした仕訳の形はそのままに、金額だけを2倍に書き換える。
- 3訂正仕訳として記入する計算した2倍の金額の仕訳を、そのまま回答欄に記入する。
もちろん、3つのステップを順番通りに踏んでも同じ結果にたどり着けるから安心して。
ステップ2で作る「逆仕訳」と「正しい仕訳」が全く同じ形になるから、足し算をすると自然に2倍の金額になるんだね。
どちらの方法で解いても正解だけれど、自分に合ったミスしにくいやり方を選んでみてね。
実務での対応
ただし、試験対策の話とは別に、実務の世界では少しやり方が違うこともあるんだクマ。
現場ではあえて合算せず、逆仕訳と正しい仕訳の2本をバラバラに記帳することもあるよ。
そうすることで、後から見返したときに「ここで間違えて、ここで直したんだな」という履歴がはっきりと誰の目にもわかるようになるんだ。
実務では情報の分かりやすさが優先されることもあるから、就職した先でどんなルールになっているか確認してみるのもいい経験になるね。
こうした違いを知っておくと、ただの暗記ではなく、生きた知識として簿記が身についていくんだ。
どんなミスをしても、それをリカバリーできる方法があるというのは、とても心強いことだね。
貸借を逆にした時は2倍の金額で仕訳を立てることで、ミスを打ち消して正しい状態へ一気に戻せるんだよ。
練習問題で知識を定着させよう
最後に、今日学んだ内容を復習するための練習問題を2問用意したよ。
実際に手を動かして解いてみることで、訂正仕訳の3つのステップが自分のものになっていくんだ。
ノートとペンを準備して、深呼吸してから挑戦してみてね。
1問目は金額の間違い、2問目は勘定科目の間違いについての問題だよ。
焦らずに、まずは「誤った仕訳」をメモすることから始めてみよう。
- 【問題1】備品100,000円を現金で購入したが、誤って10,000円と仕訳していたため、これを修正する。
- 【問題2】出張費30,000円を現金で支払った際、誤って借方科目を「消耗品費」と仕訳していたことが判明した。正しい科目は「旅費交通費」であるため,これを修正する。
解き終わるまで、一度考える時間を取ってみてね。
……準備はいいかな?
それでは、考え方を順番に見ていこう。
問題1の正解は「借方:備品90,000円/貸方:現金90,000円」だよ。
10,000円しか書いていなかったから、足りない分の90,000円を追加してあげるという考え方だね。
3ステップを使うなら、逆仕訳で10,000円を消してから、正しい100,000円の仕訳を合算すれば導き出せるよ。
問題2の正解は「借方:旅費交通費30,000円/貸方:消耗品費30,000円」だよ。
間違えて使ってしまった「消耗品費」という科目を貸側に書いて消して、本来の「旅費交通費」を借側に持ってくるんだね。
このように、訂正仕訳はパズルのピースを入れ替えるような感覚で解くことができるんだ。
もし今日間違えてしまっても、明日もう一度この動画や記事を見て復習すれば大丈夫。
繰り返し練習することで、仕訳のセンスはどんどん磨かれていくからね。
訂正仕訳は少し難しいけれど、簿記のルールを深く理解するためのとても良いトレーニングになるんだクマ。
最後まで本当にお疲れ様。
この調子で、一歩ずつ一緒に合格を目指して頑張っていこうね。
また次の講義で会えるのを楽しみにしているよ。
さようなら。
練習問題を通じて、金額や科目のミスを修正する手順がより明確になったね。
実際に手を動かして解くことが、知識を定着させる一番の近道なんだよ。
