税務調査という名の「心理戦」の正体
多くの経営者は勘違いをしている。
税務調査とは、帳簿の「間違い探し」の場ではない。
実態は、国税局という巨大組織の尖兵と、個々の納税者が対峙する高度な心理戦である。
やましいことがなければ怖くない、というのはあまりにナイーブな幻想だ。
実は、税務調査のターゲットになるのは、犯罪者ではなく「稼いでいる者」である。
売上が急拡大している、あるいは同業他社と比較して利益率が不自然に低い。
そうした「数字の違和感」を嗅ぎ取った瞬間、彼らは牙を剥いてやってくる。
つまり、調査が入るということは、貴様のビジネスが注目されている証左なのだ。
調査には「強制」と「任意」があるが、実態として拒否権など存在しない。
任意調査であっても、受忍義務がある以上、いつかは必ず受け入れなければならない。
ただ、日程の調整や場所の指定については、納税者側にも交渉の余地が残されている。
戦略なき丸腰の対応は、戦場に裸で飛び込むのと同じ愚行であると断言する。
だからこそ、我々は「敵」を知り、己の防衛線をどこに引くかを決めねばならない。
調査官の目的は、単なる正解の追求ではなく、「納得感のある着地点」の模索だ。
彼らもまた組織の歯車であり、限られた時間の中で「成果」を出さねばならぬ。
この構造を理解した者だけが、最小限の出血でこの難局を乗り切ることができる。
破滅を招く「5つの禁忌」と重加算税の恐怖
税務調査において、一発で「アウト」になるNG行動が明確に存在する。
まずは、「無知」である。
会計知識がゼロの経営者は、調査官の格好の餌食となる。
簿記の基礎すら知らない人間が、経費の妥当性をいくら主張したところで説得力は皆無だ。
相手の土俵で、相手のルールで戦う以上、最低限の武装は必須条件である。
次に、最悪なのが「嘘」だ。
売上の除外や経費の架空計上は、即座に重加算税の対象となる。
調査官は裏取りのプロだ。
銀行口座の動きや取引先の反面調査など、逃げ道はすでに塞がれている。
一度でも嘘をつけば、貴様の人間性は否定され、調査は徹底的な「全件精査」へと変貌する。
正直に話す勇気がない者に、ビジネスを語る資格はない。
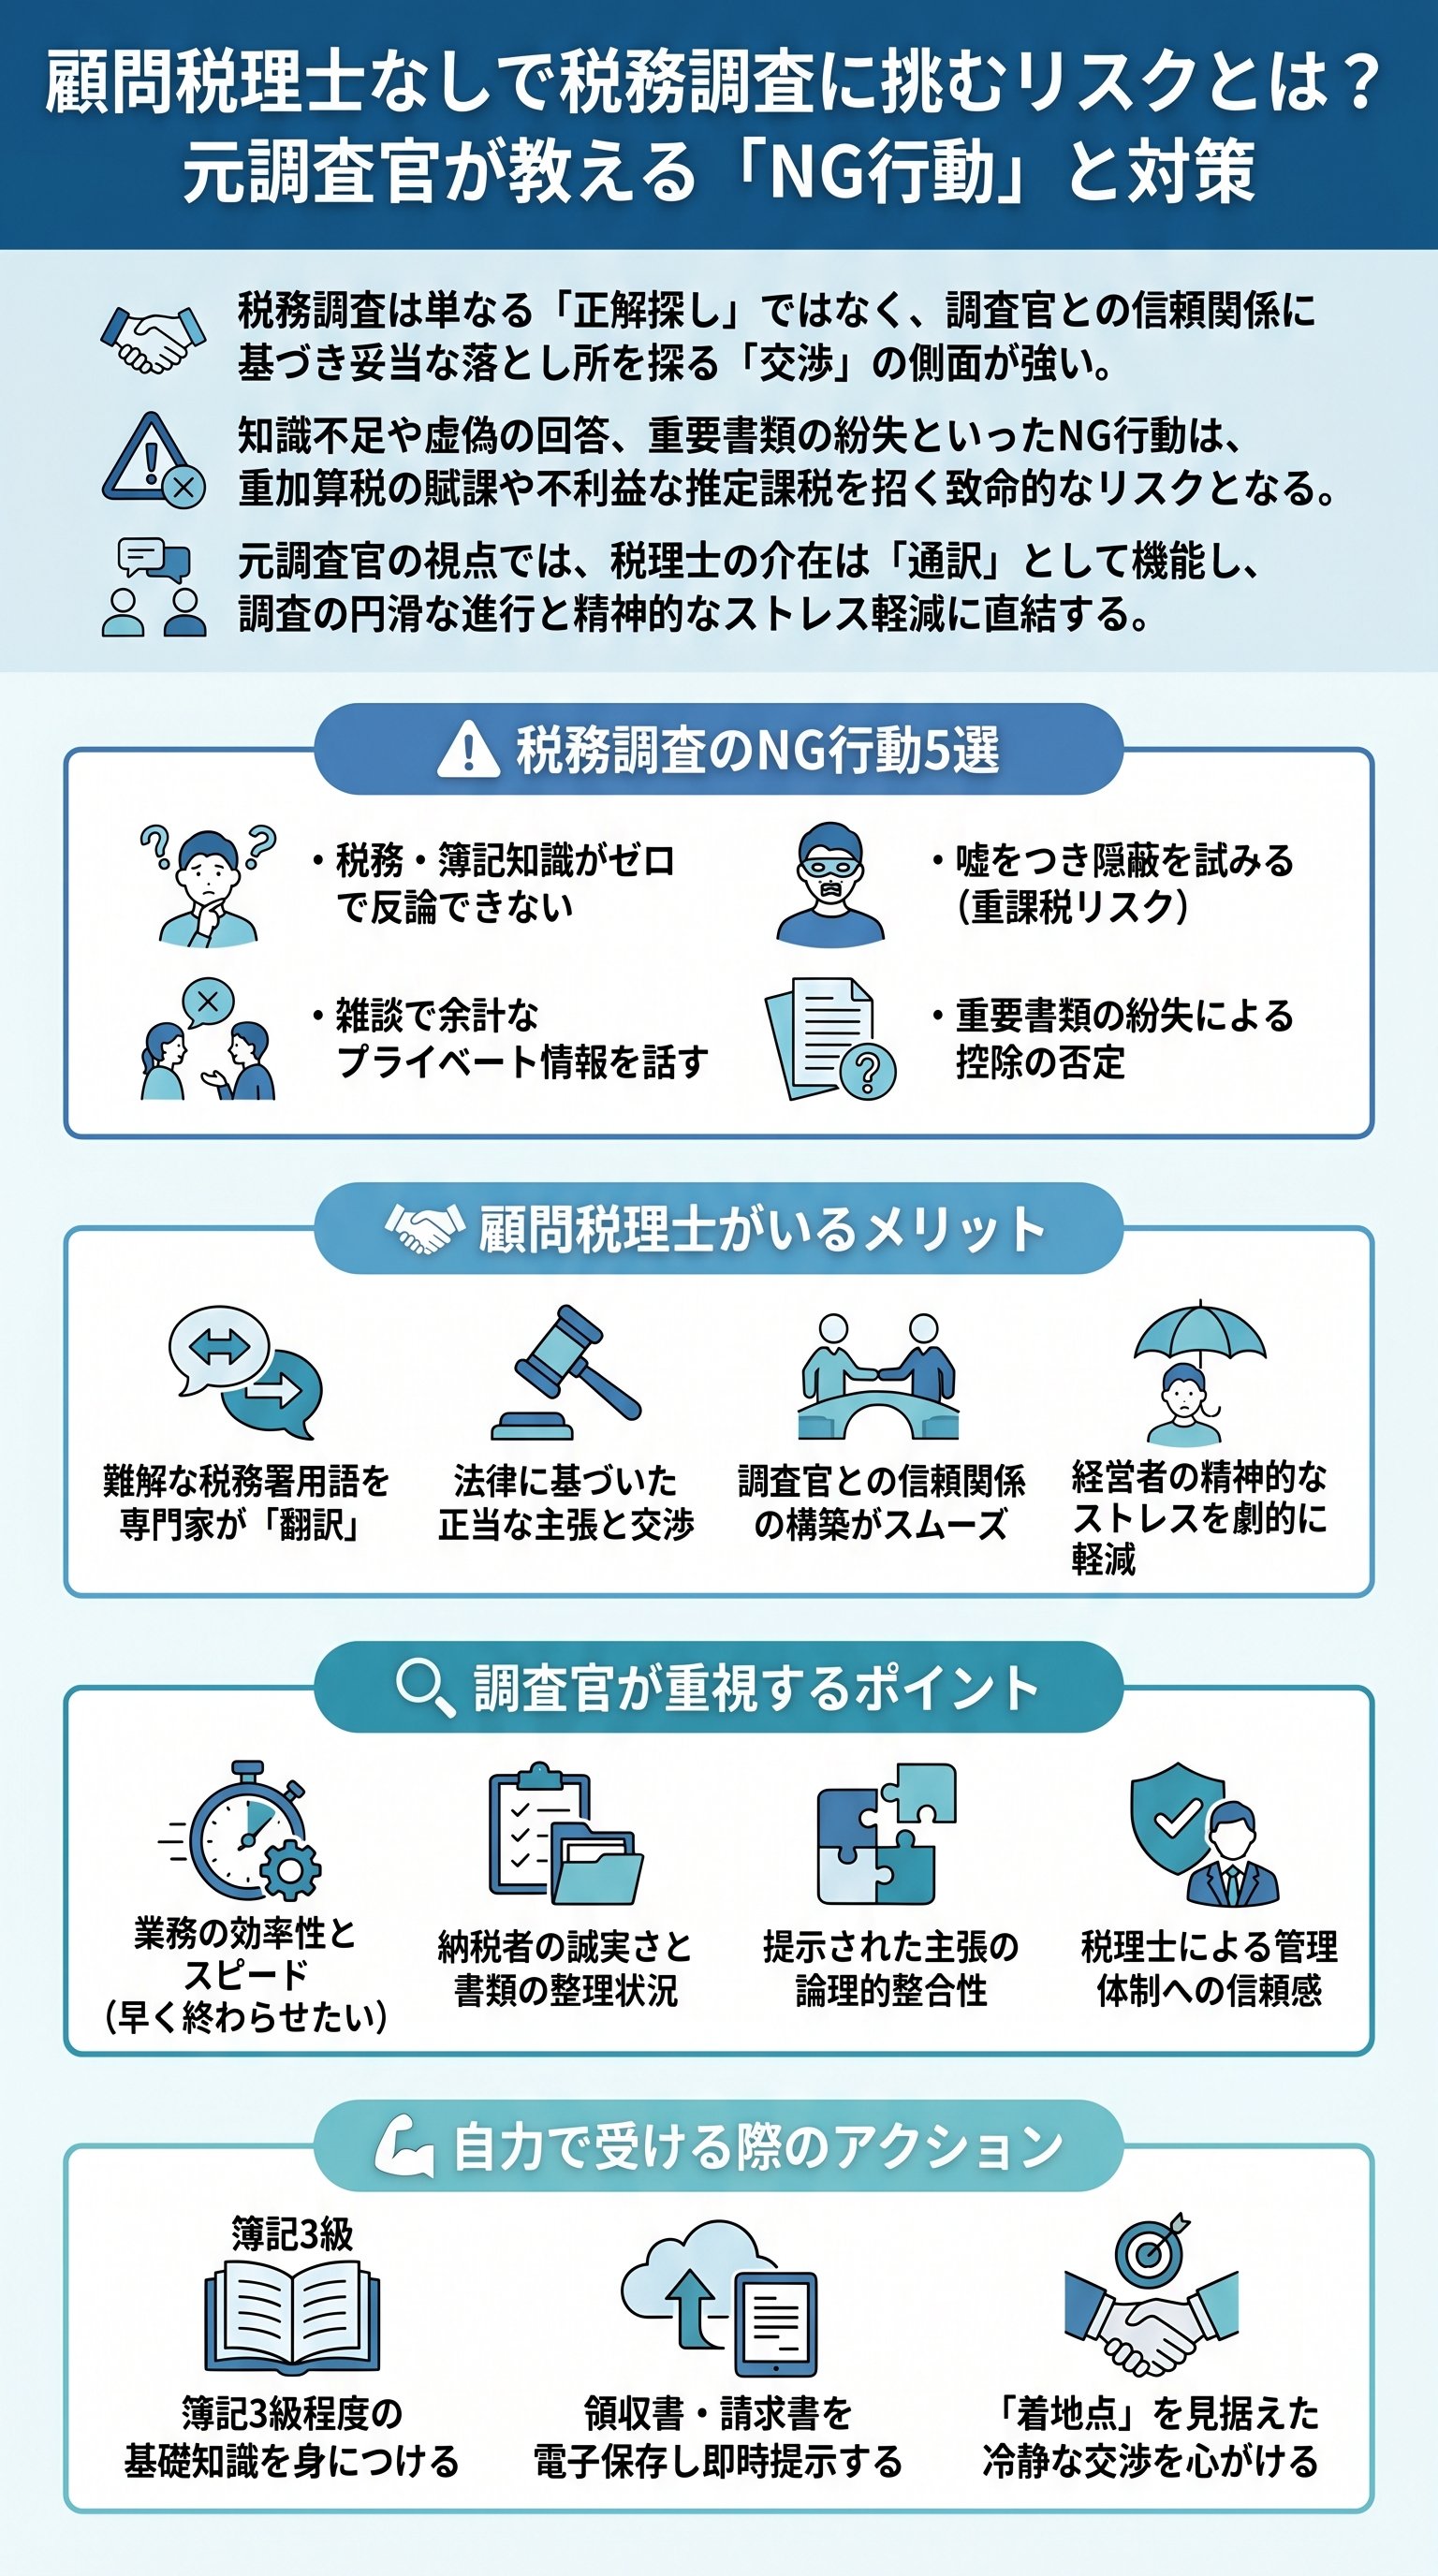
- 1会計知識の欠如簿記3級程度の知識がなければ、自分の身すら守れない。
- 2虚偽の回答隠蔽や仮装が発覚した瞬間、ペナルティは最大化する。
- 3不要な饒舌趣味や嗜好の話から、私的流用の尻尾を掴まれる。
- 4書類の紛失領収書がない経費は、消費税の計算において一切認められない。
- 5不毛な喧嘩感情的になったところで、納税額が下がることは1円タリともない。
特に気をつけたいのが、「余計な世間話」である。
調査官は巧みな話術で貴様の懐に入り込み、ゴルフや飲み会の頻度を探ってくる。
「社長、お若いのにゴルフがお上手ですね」という言葉は、接待交際費の否認を狙う罠だ。
さらに、書類の管理不足は致命傷となる。
領収書や請求書がないのは、戦場に銃を忘れるようなものだ。
法人税や所得税は推計で通ることもあるが、消費税は証憑がなければ100%否認される。
帳簿を捨てれば証拠がなくなると考えるのは、浅はかな素人の発想でしかない。
証拠がないことは、貴様の主張がすべて「無効」であることを意味するのだ。
自力対応とプロが介入する「決定的格差」
ここで、多くの経営者が悩む「自力(DIY)かプロ(税理士)か」の議論に終止符を打とう。
結論から言えば、税理士なしでの調査対応は、勝率ゼロのギャンブルに等しい。
なぜなら、税務調査官は「プロがついていない相手」に対して、明らかに態度を変えるからだ。
反論する術を持たない素人に対し、彼らは容赦なく「税務署ペース」で調査を進めていく。
以下の比較を見れば、その差は一目瞭然である。
| 項目 | 自力対応(DIY) | 税理士立ち合い |
|---|---|---|
| 精神的ストレス | 極大(圧迫感に耐えられない) | 極小(盾となってくれる) |
| 調査官の態度 | 厳しめ(舐められる可能性大) | 丁寧(性善説に基づいた対応) |
| 知識の壁 | 圧倒的不利(専門用語の暴力) | 対等(共通言語での議論) |
| 着地点 | 税務署の言いなりになりやすい | 法的根拠に基づく妥当な合意 |
| 時間コスト | 社長本人の時間が奪われる | 実務の大部分を丸投げ可能 |
税理士が介在する最大のメリットは、「通訳」としての機能である。
調査官が発する専門用語を噛み砕き、経営者の意図を法的な言葉へと再構築する。
例えば、コンビニのレシートが私的流用だと疑われた際、それが事業上必要だった「根拠」を論理的に示せるか。
「なんとなく必要だった」という素人の言い訳は、プロの前では紙屑同然である。
実は、調査官にとっても、税理士がいる方が仕事が進めやすいという側面がある。
資料の整理が不十分な素人相手では、調査に膨大な時間がかかり、効率が悪い。
プロ同士であれば、論点を絞り込み、スピーディーに「着地点」へと辿り着ける。
この「スピード感」こそが、調査官が最も求めている成果の一つであることを忘れてはならない。
調査官を動かす「サラリーマン心理」の活用術
税務調査官を、血も涙もない「徴税マシン」だと思っていないか?
それは間違いだ。
彼らもまた、月給をもらって働く組織のサラリーマンに過ぎない。
ノルマこそ明文化されていないが、評価の対象は「どれだけ効率的に案件を終わらせたか」だ。
つまり、貴様が取るべき戦略は、彼らの「早く帰りたい」という心理を突くことにある。
調査を長引かせる「遅延作戦」は、多くの場合、逆効果となる。
返答を渋り、資料の提出を拒み続ければ、調査官は「何か重大な隠蔽がある」と確信する。
そうなれば銀行調査や取引先への反面調査が始まり、貴様の社会的信用は失墜する。
誠実に、かつ迅速に資料を提供し、「これ以上掘っても何も出ない」と思わせるのが勝者の定石だ。
彼らの人事評価に直結するのは、追徴税額の多寡よりも、案件の「回転数」であることが多い。
特に、出世を望まず定年まで平穏に過ごしたいタイプの調査官は、面倒な議論を嫌う。
ここで税理士が「この部分は認めますが、こちらは指導に留めてください」と持ちかける。
この「譲歩の貸し借り」こそが、税務調査における交渉術の真髄である。
- 1性善説を植え付ける普段からの帳簿整理が、最大の防御壁となる。
- 2スピード感の演出求められた資料を即座に出すことで、隠蔽の疑いを晴らす。
- 3論理的な妥協案の提示感情ではなく、過去の判例や通達を武器に交渉する。
- 4指導を勝ち取る全てを否認されるのではなく、「次から気をつけて」という着地点を目指す。
もはや、隠し事は不可能に近い時代である。
だが、「グレーゾーンをどう解釈するか」については、依然として交渉の余地がある。
調査官が上司に報告しやすい「ストーリー」をこちらから提示してやるのだ。
彼らのメンツを保ちつつ、実利を守る。
この高度な政治力こそが経営者に求められる資質である。
「武装」を固め、未来の調査に備える唯一の方法
ここまで読み進めた貴様なら、税務調査が「その場しのぎ」で乗り切れるものではないと理解したはずだ。
最大の防御は、調査の連絡が来る前、つまり「今日」からの準備にある。
領収書をスクラップブックに貼るという旧態依然としたやり方は、今すぐ捨てろ。
現代の経営者には、テクノロジーという強力な武器が与えられている。
クラウド会計ソフトをフル活用し、銀行口座やクレジットカードを同期せよ。
手入力を排除し、自動化することで、人為的なミスや「疑わしい余地」を最小限に抑えるのだ。
データの透明性を高めることは、調査官に対する無言の威圧となる。
「いつでも見てくれ、非の打ち所はない」という姿勢こそが、彼らの戦意を喪失させる。
最後に断言しておく。
税理士を雇うコストを「無駄」だと考える人間は、経営のセンスがない。
数十万の報酬を惜しんで、数百万の追徴課税を喰らうのは、単なる算数のできない愚か者だ。
税理士は単なる代行業者ではない。
貴様の資産を守るための「用心棒」であり、国家権力との間に立つ「緩衝材」である。
その価値を理解し、正当な対価を払える者だけが、荒波を生き残ることができる。
- デジタル化による証跡の保存改ざん不能なログこそが最強の証拠だ。
- 顧問税理士との密なコミュニケーション調査時に初めて会うような関係では遅すぎる。
- 定期的な自主監査税務署が来る前に、自分で自分の弱点を見つけ、塞いでおけ。
税務調査は、貴様の経営の「通信簿」ではない。
それは、貴様がビジネスの世界でさらに高みへ登るための、避けては通れない通過儀礼なのだ。
冷静沈着に、論理的に、そして戦略的に対応せよ。
プロの知恵を借り、システムの力を信じ、己の正義を貫く。
その覚悟がある者にのみ、勝利の女神は微笑むだろう。
