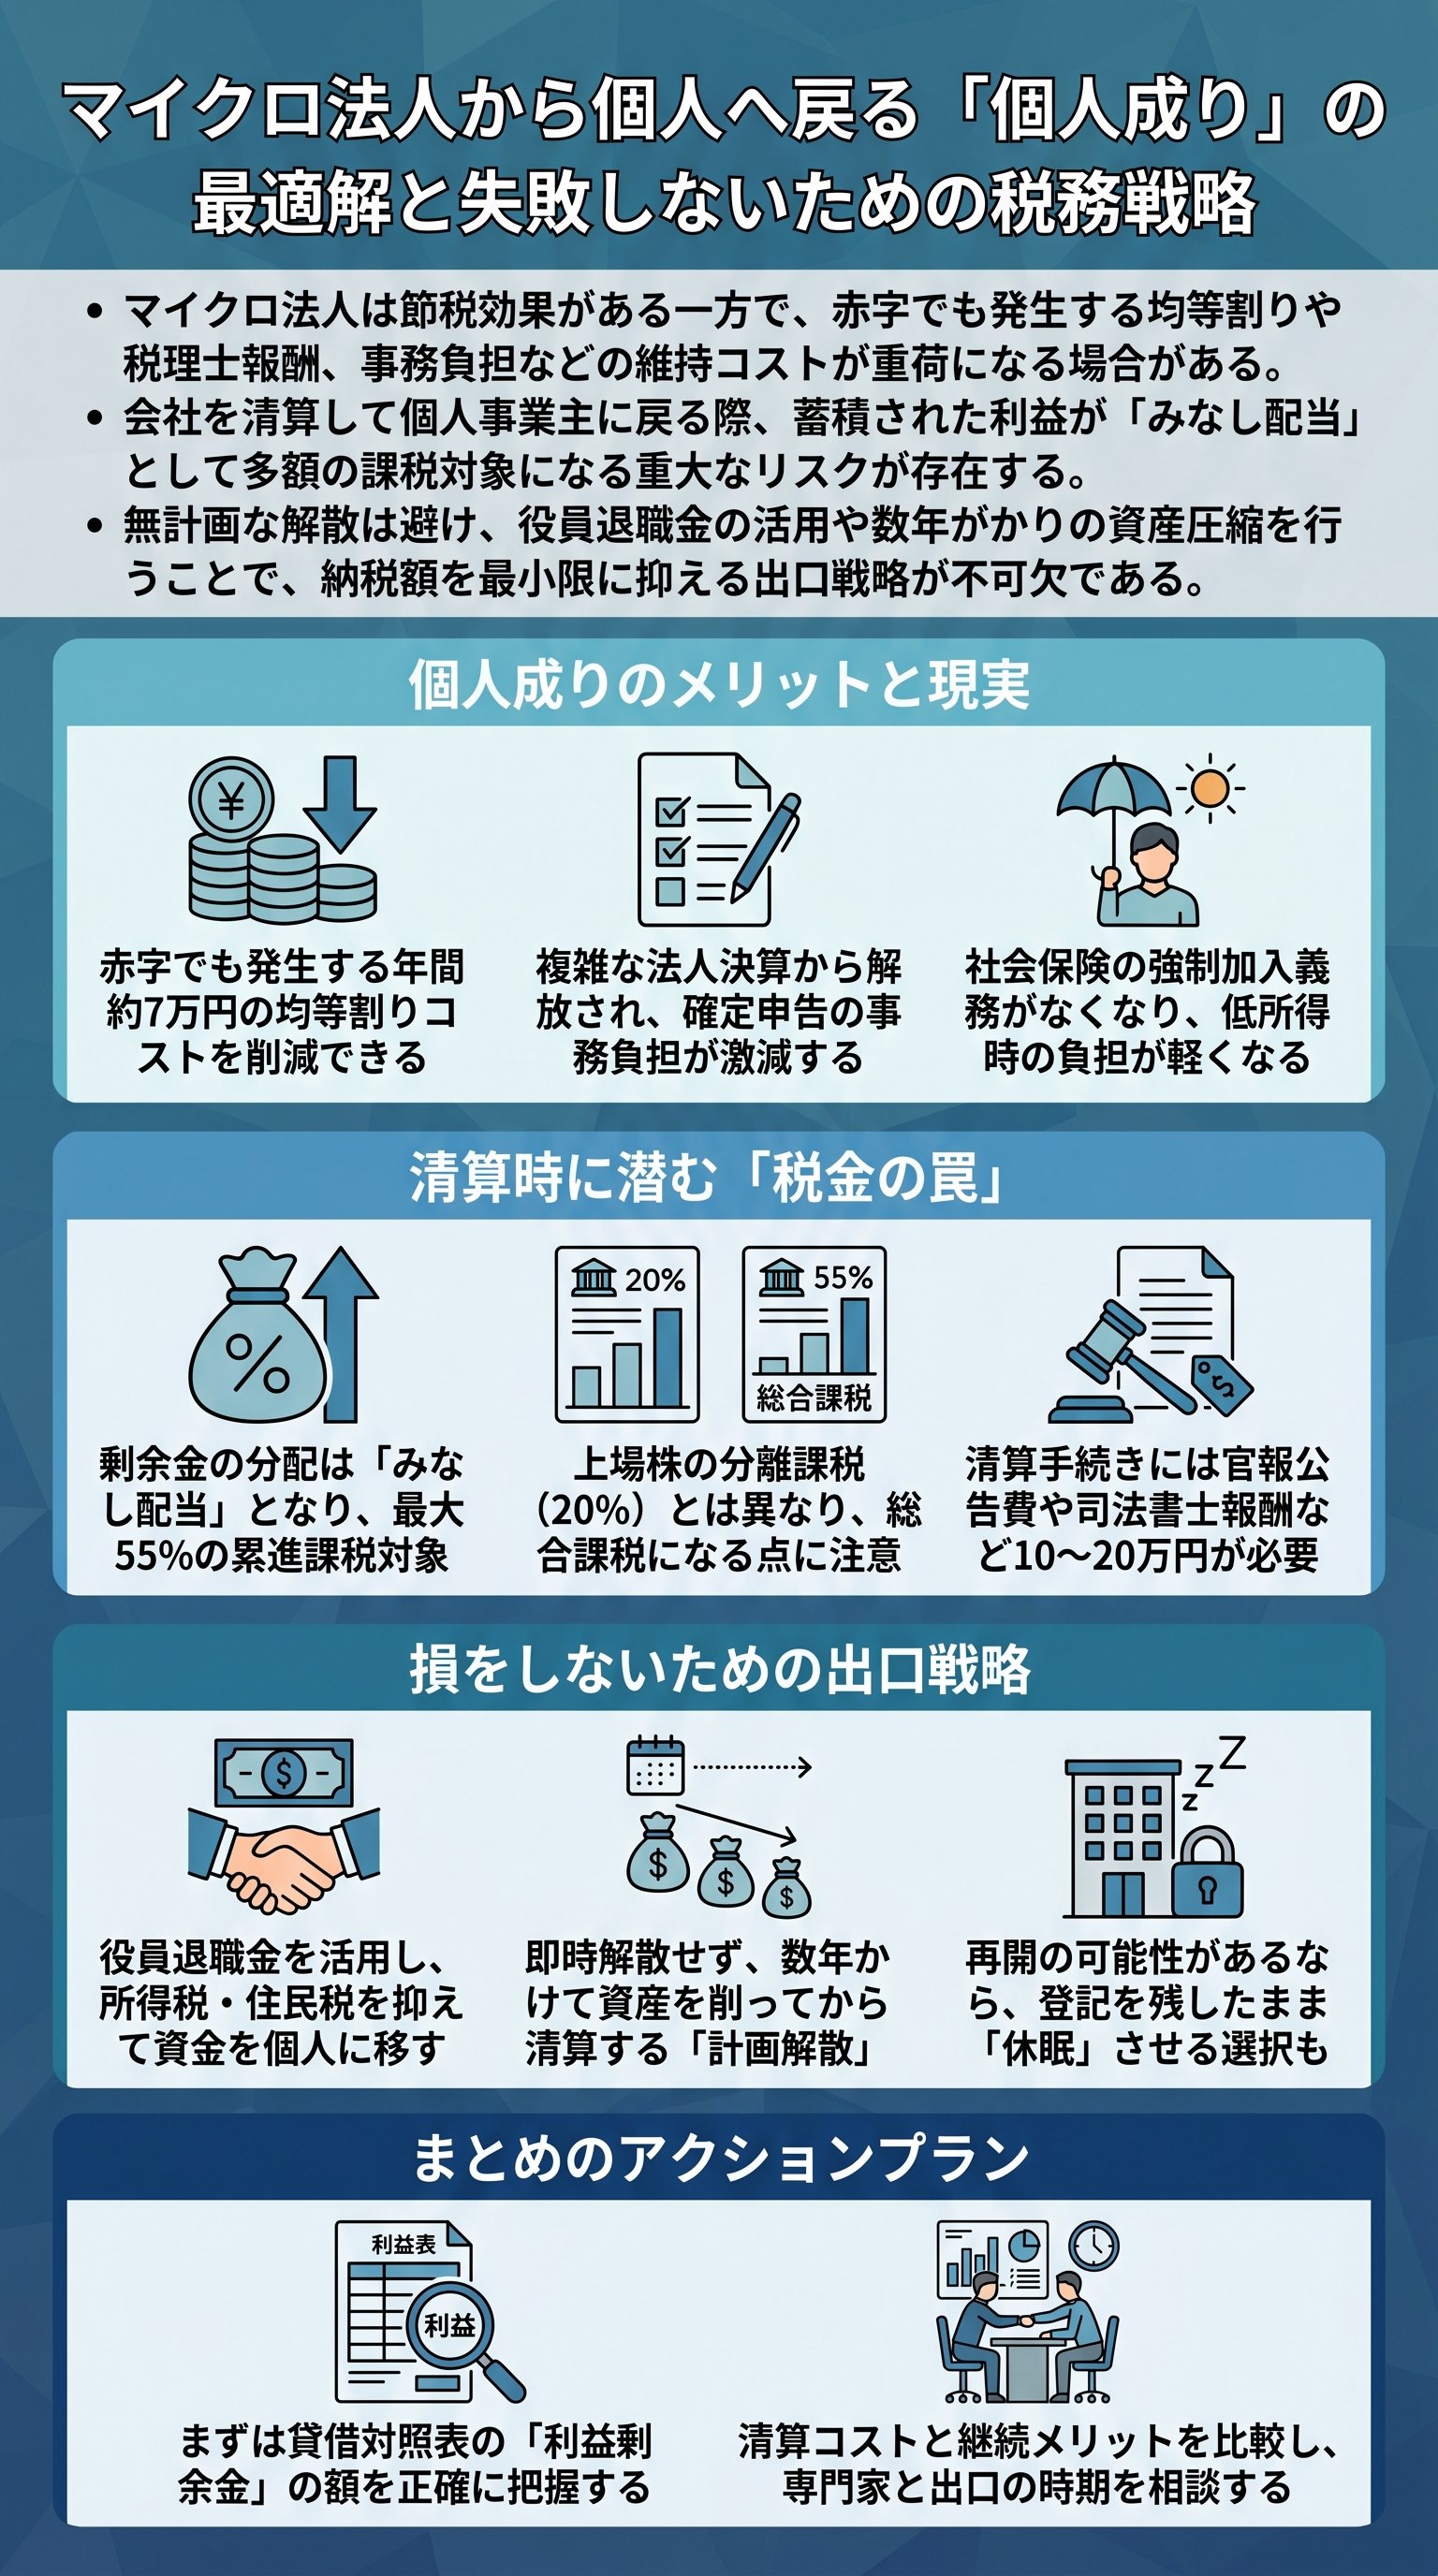
流行に踊らされた「マイクロ法人」の末路
巷に溢れる「マイクロ法人」という甘い言葉。
社会保険料を極限まで削り、節税を謳歌する。
そんな夢物語を信じて法人を設立した者は多い。
だが、現実は残酷な維持コストの山である。
実は、法人は作るよりも維持する方が遥かに難しい。
利益が出ていようがいまいが、均等割りという地方税が襲いかかる。
赤字であっても毎年7万円。
これは場所代という名の逃れられぬ公的コストである。
でも、それだけではない。
法人の決算申告は、素人が手を出せるほど甘くない。
結局、税理士への高額な報酬を支払う羽目になる。
「節税」という目的が、いつの間にか「維持」という苦行にすり替わっているのだ。
つまり、流行りのスキームに飛びついた者の多くが、本末転倒な経営を強いられている。
登記簿に住所が公開されるリスクも無視できない。
個人情報の透明化は、現代において無視できない致命的なデメリットとなり得る。
それでも、君はこのまま走り続けるつもりだろうか。
単なる「流行」は、ビジネスの判断基準にはなり得ない。
マイクロ法人は魔法の杖ではないのだ。
実利が手間に負けているのであれば、即刻見直すべきである。
無計画な法人化は、自らの首を絞めるだけの愚策に過ぎない。
個人事業主への回帰がもたらす「真の自由」と「代償」
法人という鎧を脱ぎ捨て、再び個人事業主に戻る。
これを「個人なり」と呼ぶ。
実は、小規模なビジネスにおいて、個人こそが最強の形態である場合も多い。
フットワークの軽さと、圧倒的な事務負担の少なさ。
ただ、自由には必ず代償が伴う。
個人になれば、法人が享受できた強力な節税策は使えなくなる。
生命保険の損金算入も、社宅を利用した節税も。
これらはすべて、法人という特権があったからこそ成立していた。
「法人は公の器であり、個人は私的な活動である。この峻別を理解せぬ者に、真の経営は語れない」
比較してみれば、その差は一目瞭然である。
| 項目 | マイクロ法人 | 個人事業主 |
|---|---|---|
| 維持コスト | 高い(均等割り・税理士費) | 低い(自分で申告可能) |
| 社会保険 | 厚生年金(負担調整可) | 国民健康保険(所得比例) |
| 節税手段 | 豊富(旅費規定・退職金) | 限定的 |
| 社会的信用 | 比較的高い | 業種により不利な場合あり |
だからこそ、安易な回帰もまた危険を伴う。
個人の所得税は、稼げば稼ぐほど最大55% という暴力的な税率へ跳ね上がる。
課税所得が900万円を超えれば、法人の実効税率を軽々と上回るのだ。
「どちらが安いか」ではなく「どちらが最適か」を問わねばならない。
それでも、事務作業に忙殺される日々から解放される価値は大きい。
自分のリソースを稼ぐためだけの時間に集中させる。
そのためには、あえて個人に戻るという選択も硬派な経営判断だ。
思考を止めず、常に最適な着地点を探り続けるのである。
清算時に牙を剥く「みなし配当」という地獄
ここが最も重要で、最も見落とされがちな落とし穴である。
「法人をやめる」とは、単に看板を下ろすことではない。
会社を清算するその瞬間、国家という名の徴収官が牙を剥く。
それが、恐怖の「みなし配当」課税である。
実は、会社の中に蓄積された「内部留保」は、清算時に社長個人へ分配される。
この時、元々の資本金を超える部分は、利益の配当とみなされる。
これが配当所得として、個人の所得に合算されるのだ。
結果として、多額の所得税と住民税が一度に押し寄せる。
でも、多くの経営者はこの事実を知らない。
コツコツと会社に金を残してきた真面目な社長ほど、最後の最後に大損をする。
例えば、900万円の剰余金を一度に分配すれば、税負担は100万円を優に超える。
清算費用を払った上に、追い打ちの重税が待っているのだ。
だから、無計画な解散は「自殺行為」に等しい。
手元に残るはずだったキャッシュが、一瞬で国庫へ消えていく。
この「出口」での課税を計算に入れていない法人は、不完全な欠陥品である。
君の努力の結晶を、そんな形で失っていいはずがない。
実は、この「みなし配当」は、上場株の売却益のような優遇措置はない。
最高税率は、他の所得と合算して計算される。
これを回避するためには、緻密な時間戦略が必要となる。
力任せに会社を潰そうとする者は、必ず返り討ちに遭うのである。
賢者が選ぶ「出口戦略」——役員退職金と時間差の解体
では、どうすればこの地獄を回避できるのか。
答えは、「役員退職金」の活用と、数年がかりの資産圧縮にある。
退職金は、日本の税制において最も優遇された聖域の一つだ。
これを活用しない手はない。
退職所得は、他の所得と切り離して計算される。
さらに、勤続年数に応じた控除があり、残りの金額も半分にしてから課税される。
みなし配当で分配するよりも、圧倒的に低い税率で現金を引き出せるのだ。
これこそが、マイクロ法人の「真の最後の一手」である。
ただ、退職金を出すには「原資」が必要である。
利益が出すぎて困っているなら、少しずつ役員報酬を増やし、内部留保を計画的に削っておく。
一気に解散するのではなく、ビジネスを縮小しながら、数年かけて会社を空にする。
賢者は「一瞬」で動かず、「時間」を味方につけて資産を守るのだ。
- 1退職金規定を法人のルールとして明文化する。
- 2過去の在任期間と最終報酬額から、否認されない適正額を算出する。
- 3数年かけて純資産を圧縮し、分配時の税負担を最小化する。
- 4最終的に「空の会社」を清算し、事務負担をゼロにする。
もし、今すぐ会社を閉めたいという衝動に駆られているなら。
一度立ち止まり、この出口戦略のシミュレーションを行え。
準備なき解散は、ただの敗北である。
戦略的な撤退こそが、次の勝利への唯一の架け橋となるのだ。
会社を「眠らせる」という選択肢とその不都合な真実
清算は面倒だが、放置もしたくない。
そこで多くの者が選ぶのが「休眠」という選択である。
税務署に休眠届を出し、法人の活動を停止させる。
一見、最も賢い妥協案に見えるかもしれない。
でも、休眠中であっても法人は「生きている」。
実は、役員の任期が来れば、役員変更の登記を行わなければならない。
これを怠れば、数年後に「選任懈怠(せんにんけいたい)」として数万円の過料が飛んでくる。
法人は、眠っている間も管理という名の鎖で君を繋ぎ続けるのだ。
だから、「何もしなくていい」という甘言を信じてはならない。
たとえ動いていない箱であっても、法的な責任は存続する。
休眠はあくまで一時的な避難所に過ぎない。
いつかは「清算」か「再開」か、決断を下す時が必ず来る。
結局のところ、ビジネスに「終わりのない放置」は存在しない。
中途半端な休眠は、将来の自分への厄介な宿題の先送りである。
やるなら徹底的に清算するか、あるいは価値ある事業へ転換させるか。
プロの経営者なら、グレーな放置ではなく、白黒はっきりした決断を下すべきである。
君がもし、マイクロ法人の運営に限界を感じているなら。
感情で動くのではなく、税理士というプロの武器を使い倒せ.
自らの資産を守り抜く意志こそが、君を個人事業主としても、経営者としても、一段高いステージへと引き上げるだろう。
成功とは、稼ぐことだけではない。
守り切ることもまた、成功の一部なのだ。
