こんにちは、まなびクマだよ。
今日もいっしょに、たいせつなことを楽しく学んでいこうね。
タイムマシンでお金を計算?「6つの係数」を攻略する
みんな、こんにちは!
まなびクマだよ。
今日は、お金の未来をピタリと当てる「6つの魔法の数字」についてお話しするクマ。
FP(ファイナンシャル・プランナー)の試験でも、ここが一番の「ひっかけポイント」なんだ。
でも、安心して。
実は、たった2つの質問を自分にするだけで、どの魔法を使えばいいか一瞬でわかるようになるんだ。
「一括か、積立か」「将来か、今か」。
この組み合わせをマスターすれば、君もお金の予言者になれるクマ!
実は、この係数たちは名前がとっても難しそうに見えるよね。
「終価係数」とか「減債基金係数」なんて、漢字ばっかりで頭が痛くなっちゃうクマ。
でも、中身はとってもシンプル。
「未来の貯金箱をのぞく道具」だと思えばいいんだ。
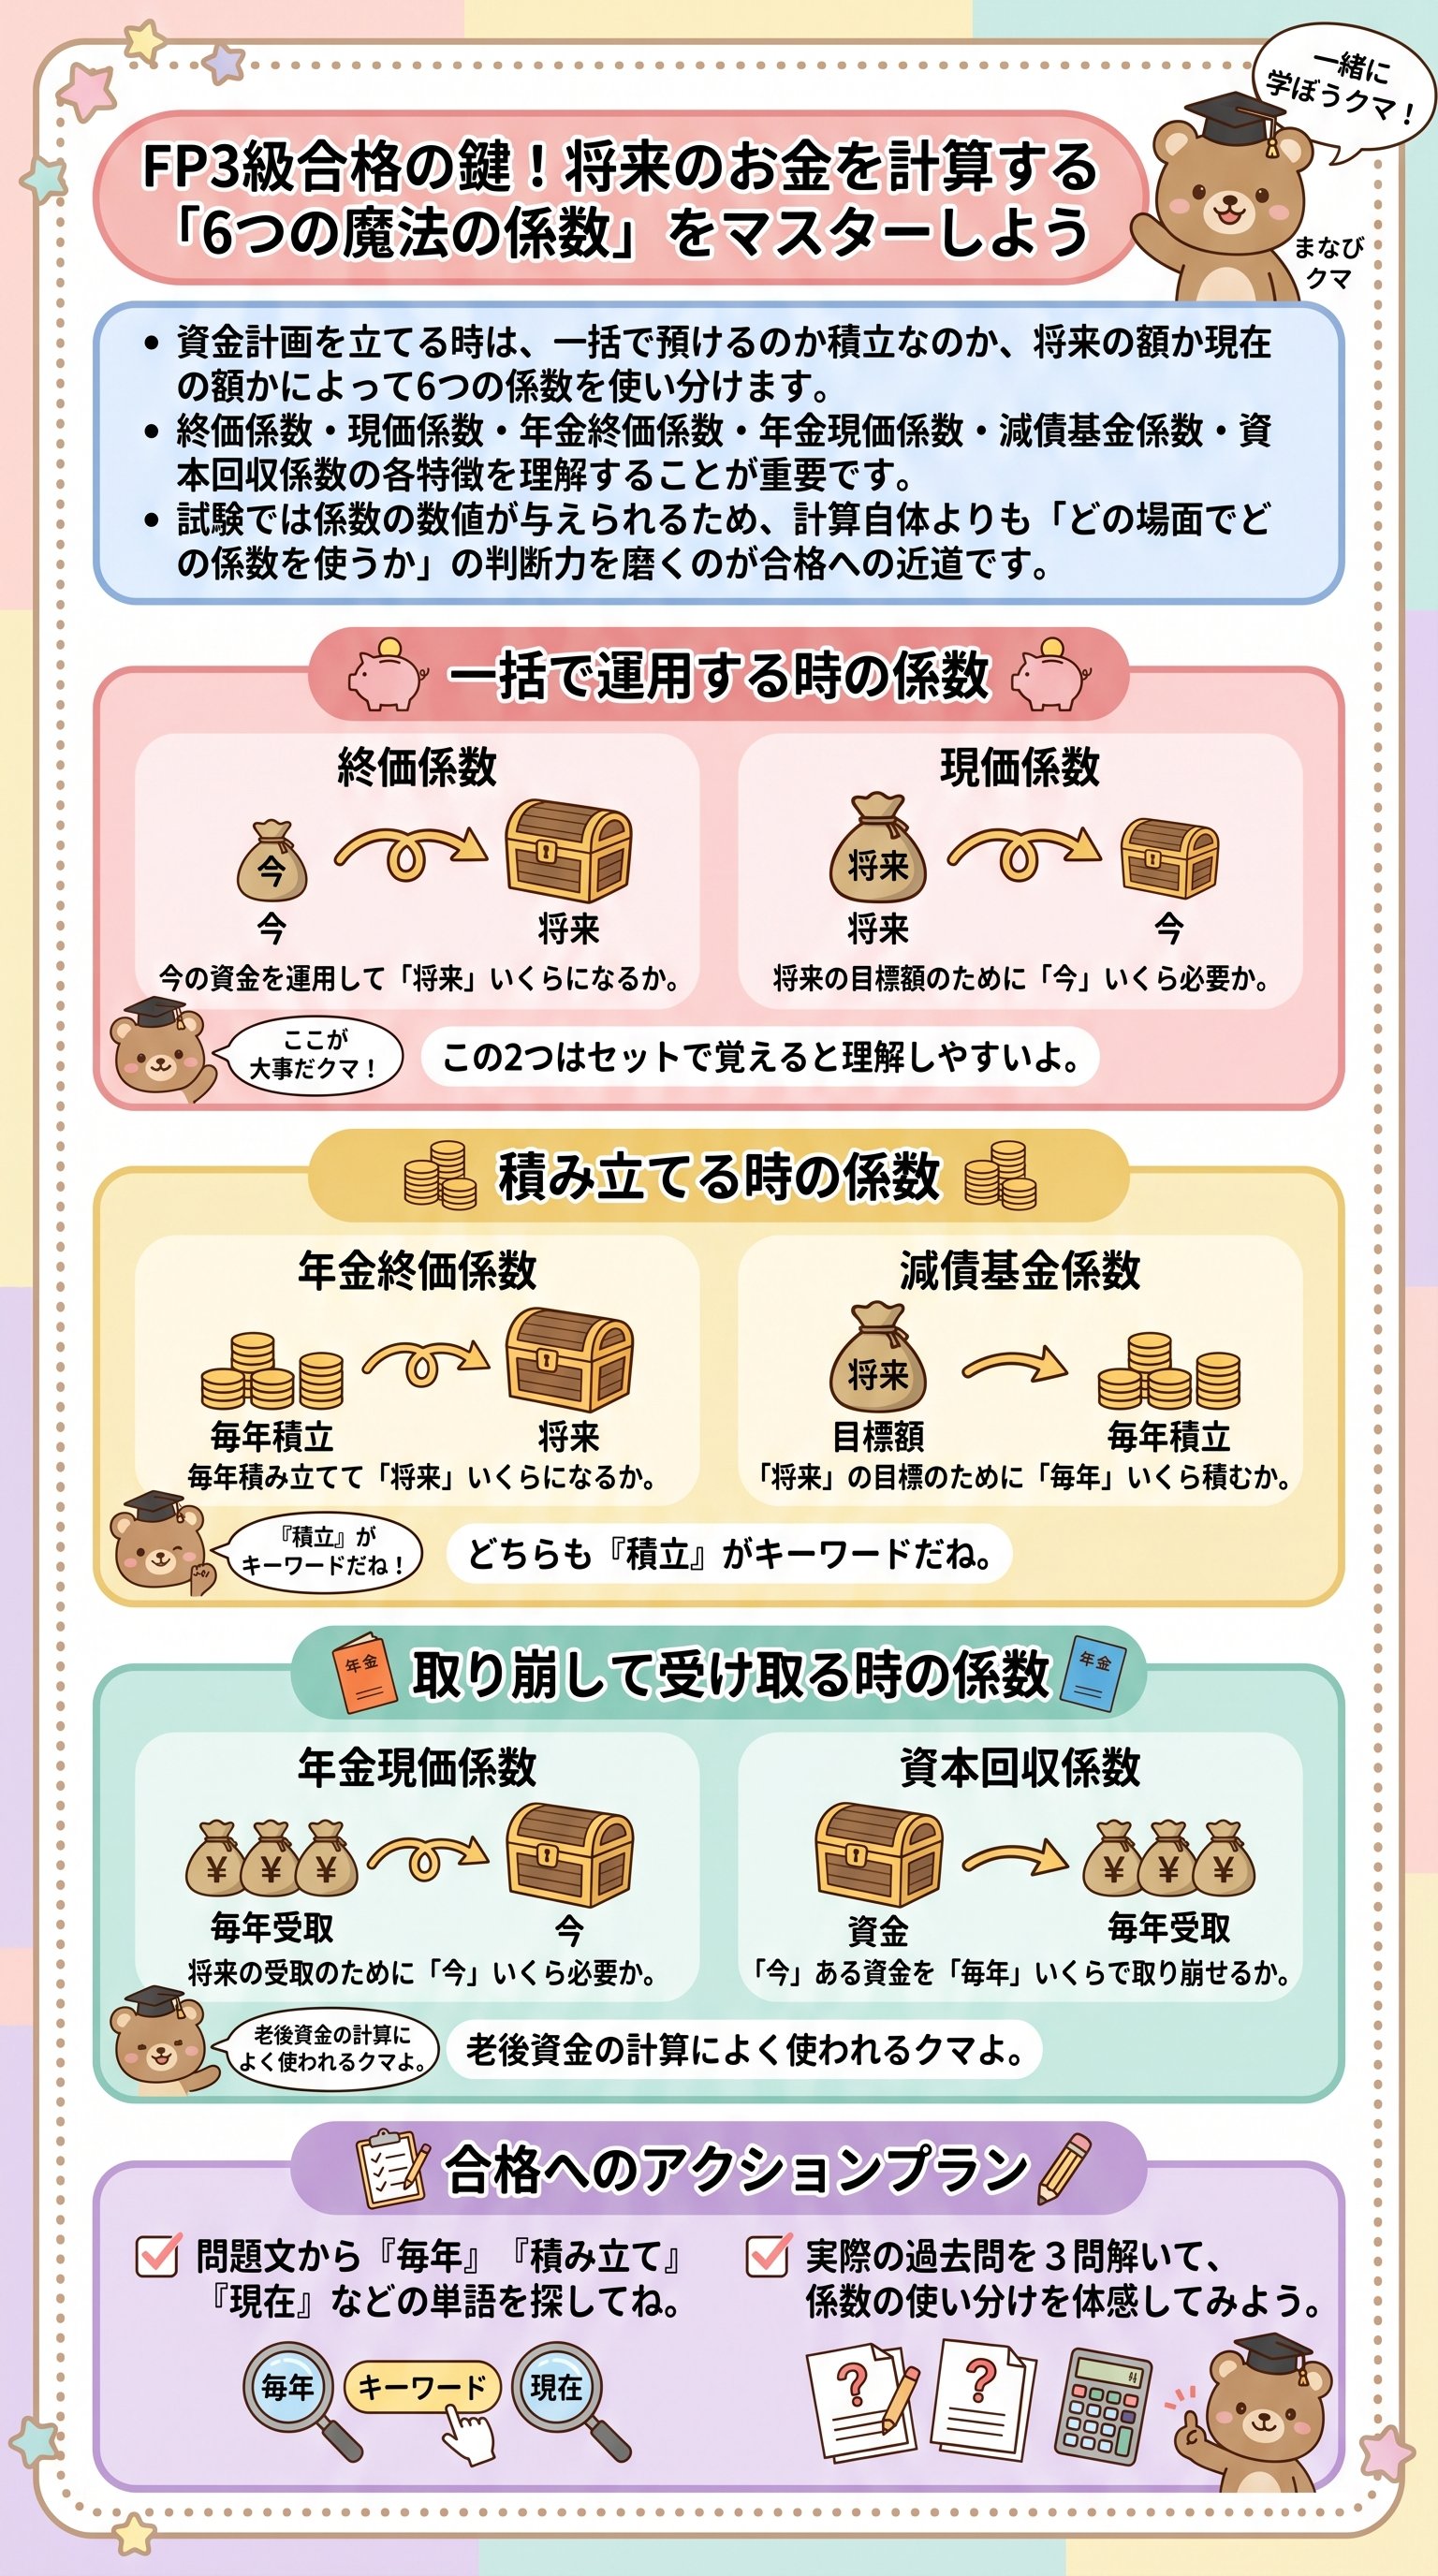
これから、この6つの魔法を、2つずつのペアにして紹介していくよ。
このペアは「表と裏」の関係になっているから、セットで覚えると忘れにくいんだ。
さあ、ワクワクするお金の冒険に出発だクマ!
「一回だけ」のアクションで決まる!終価係数と現価係数の秘密
まずは、一番基本の「一括(いっかつ)」の魔法から紹介するよ。
これは、「今ある100万円をドンと預ける」みたいな、一回きりのアクションの時に使うんだ。
ここで登場するのが、「終価係数(しゅうかけいすう)」と「現価係数(げんかけいすう)」だよ。
終価係数は、いわば「タイムカプセル成長計」だクマ。
今あるお金を預けて、数年後にいくらに増えているかを計算するんだ。
例えば、500万円を年利2%で5年預けると、552万500円になるんだよ。
これは、元々の500万円に「1.1041」という魔法の数字をかけた結果なんだ。
「今」のお金に魔法をかけて、「未来」にいくらになるかを見る。
一方で、現価係数はその逆。
「タイムマシン逆戻し計」なんだ。
「5年後に100万円ほしい!」と思った時、今いくら預ければいいかを教えてくれる。
つまり、将来の目標から、今必要な元本を逆算するための魔法なんだクマ。
これがわかれば、無駄にお金を眠らせなくて済むようになるんだよ。
でも、どうして数字が細かく決まっているんだろう?
それは、「複利(ふくり)」という、利息が利息を生む仕組みが働いているからなんだ。
雪玉を転がすとどんどん大きくなるように、お金も時間が経つほど加速して増えていく。
だからこそ、この正確な係数を使うことが、プロの計画には欠かせないんだクマ!
| 係数の名前 | 知りたいこと | 計算の向き |
|---|---|---|
| 終価係数 | 将来いくらになる? | 今 → 未来 |
| 現価係数 | 今いくら必要? | 未来 → 今 |
コツコツ積立の強い味方!年金終価係数と減債基金係数の使い分け
次は、みんなもおなじみの「積立(つみたて)」の話だクマ。
「毎年50万円ずつ、10年頑張るぞ!」という時に使う魔法だよ。
ここで使うのは、「年金終価係数(ねんきんしゅうかけいすう)」と「減債基金係数(げんさいききんけいすう)」だね。
年金終価係数は、「積立雪だるま計」だよ。
毎年コツコツ貯めたお金が、最後にどれくらいの大きな雪だるまになるか教えてくれるんだ。
例えば、年利2%で毎年50万円を10年積み立てると、547万4850円になるクマ。
ただの貯金なら500万円だけど、運用の力で47万円以上も増えているのがポイントなんだ!
「じゃあ、逆はどうするの?」と思った君、鋭いクマ!
10年後に500万円貯めるために、毎年いくらずつ積み立てればいいか。
それを教えてくれるのが、「減債基金係数」なんだ。
これは「目標達成のためのノルマ計算機」と言い換えてもいいかもしれないね。
実は、この減債基金係数は、FP試験で一番間違えやすい名前なんだクマ。
「減らす」という字が入っているから、借金を返すイメージを持っちゃうかもしれない。
でも、本質は「未来の大きな塊を作るために、今を切り分ける」ことなんだ。
大きなケーキを10人で分けるように、目標額を毎年に振り分ける魔法なんだよ。
減債基金係数は「目標額 × 係数」で、毎年の積立額が出るんだ。一括で預ける「現価係数」と混同しないように気をつけよう!
もらう時も計算が大事!年金現価係数と資本回収係数のマジック
さて、いよいよ後半戦だクマ。
今までは「貯める」話だったけど、今度は「使う(取り崩す)」時の話をしよう。
老後の生活費や、借りたお金を返す時に大活躍する魔法なんだ。
主役は、「年金現価係数(ねんきんげんかけいすう)」と「資本回収係数(しほんかいしゅうけいすう)」だよ。
年金現価係数は、「打ち出の小槌の準備金」だクマ。
「これから20年間、毎年40万円ずつ受け取りたいな」と思ったとしよう。
そのために、今いくらの元手(原資)を用意しておけばいいかを計算するんだ。
計算すると、約654万円あれば、運用しながら毎年40万円を20回も受け取れるんだよ。
一方で、資本回収係数は、その逆の視点。
「今1000万円あるけど、10年で使い切るなら毎年いくらもらえるかな?」を計算するんだ。
あるいは、「住宅ローンの毎月の返済額」を決める時にもこの魔法を使うよ。
今の塊から、毎年いくら引き出せるかを教えてくれる、とっても現実的な数字なんだ。
つまり、この2つは「今あるお金」と「毎年の受け取り」の関係を表しているんだクマ。
試験では「住宅ローン」という言葉が出たら、反射的に「資本回収係数だ!」と思っていいくらいだよ。
お金を借りるのも、貯金を取り崩すのも、考え方は全く同じなんだ。
「今ある借金を、毎年いくらずつ返せば(回収すれば)いいか」というわけだね!
自分の将来、毎年いくらのお小遣いが欲しいか想像してみよう。そのために必要な「元手」を計算するのが、年金現価係数なんだよ。
合格への最短ルート!迷った時の「合言葉」を伝授する
ここまで6つの係数を見てきたけど、「結局どれがどれだっけ?」ってなっちゃうよね。
でも大丈夫。
まなびクマ特製の「見分け方フローチャート」を教えるクマ!
問題文を読んだとき、心の中でこの質問を投げかけてみて。
それだけで、迷いはスッと消えていくはずなんだ。
- 1まずチェック!それは「一回きり(一括)」の話?それとも「毎年(積立・受取)」の話?
- 2次にチェック!知りたいのは「将来の合計金額」?それとも「今の元手・毎年の額」?
実は、試験で数字を暗記する必要は全くないんだクマ。
表として数字は与えられるから、大切なのは「どの数字を掛け算するか」を選ぶ判断力。
「将来の大きな額」を出したい時は、だいたい「1.1」とか「10.5」みたいな、1より大きな数字をかける。
逆に「毎年の小さな額」を出したい時は、「0.05」みたいな小さな数字をかけるんだよ。
この感覚がつかめれば、もうこっちのものだクマ!
計算自体は算数レベルだけど、この「使い分け」ができるかどうかで、お金の知能指数が決まる。
君の人生という航海を支える、正確なコンパスを手に入れたと思ってほしいんだ。
さあ、学んだことを忘れないうちに、一回だけ練習問題を解いてみるクマ?
最近は「新NISA」などで運用を始める人が増えているけど、この6つの係数を知っているだけで、周りの人より一歩も二歩もリードした計画が立てられるんだ。
お金のパズルを解いて未来の地図を作ろう!
6つの係数の旅、お疲れ様だったクマ!
最初は呪文みたいに聞こえた名前も、少しは仲良くなれたかな?
お金の世界は、こうして「道具の使い方」を知るだけで、一気に見通しが良くなるんだ。
難しく考えず、まずは自分の夢に当てはめてみてほしいクマ。
「30歳までに1000万円貯めたい!」なら、減債基金係数。
「今ある100万円を老後まで置いておいたら?」なら、終価係数。
こうやって、自分の人生を数字という魔法で味付けしていくんだ。
そうすれば、漠然とした不安も「具体的な計画」に変わっていくよ。
これからも、まなびクマと一緒に、少しずつお金の勉強をしていこうね。
一歩ずつ進めば、どんなに高い山でも必ず登り切れるクマ。
試験を受けるみんなも、私生活に活かしたいみんなも、応援しているよ!
わからないことがあったら、いつでもまた聞きに来てね。
今日から「これってどの係数かな?」と考える癖をつけてみよう。スーパーのポイントや、貯金箱の計画でもOK。日常の中に、魔法は隠れているクマ!
それじゃあ、今日はここまで。
また次の記事で会おうね!
バイバイだクマ〜!
