178万円の壁が壊す「労働の常識」と二つの巨大な崖
令和8年度税制改正大綱が突きつけたのは、これまでの「当たり前」を根底から覆すパラダイムシフトである。
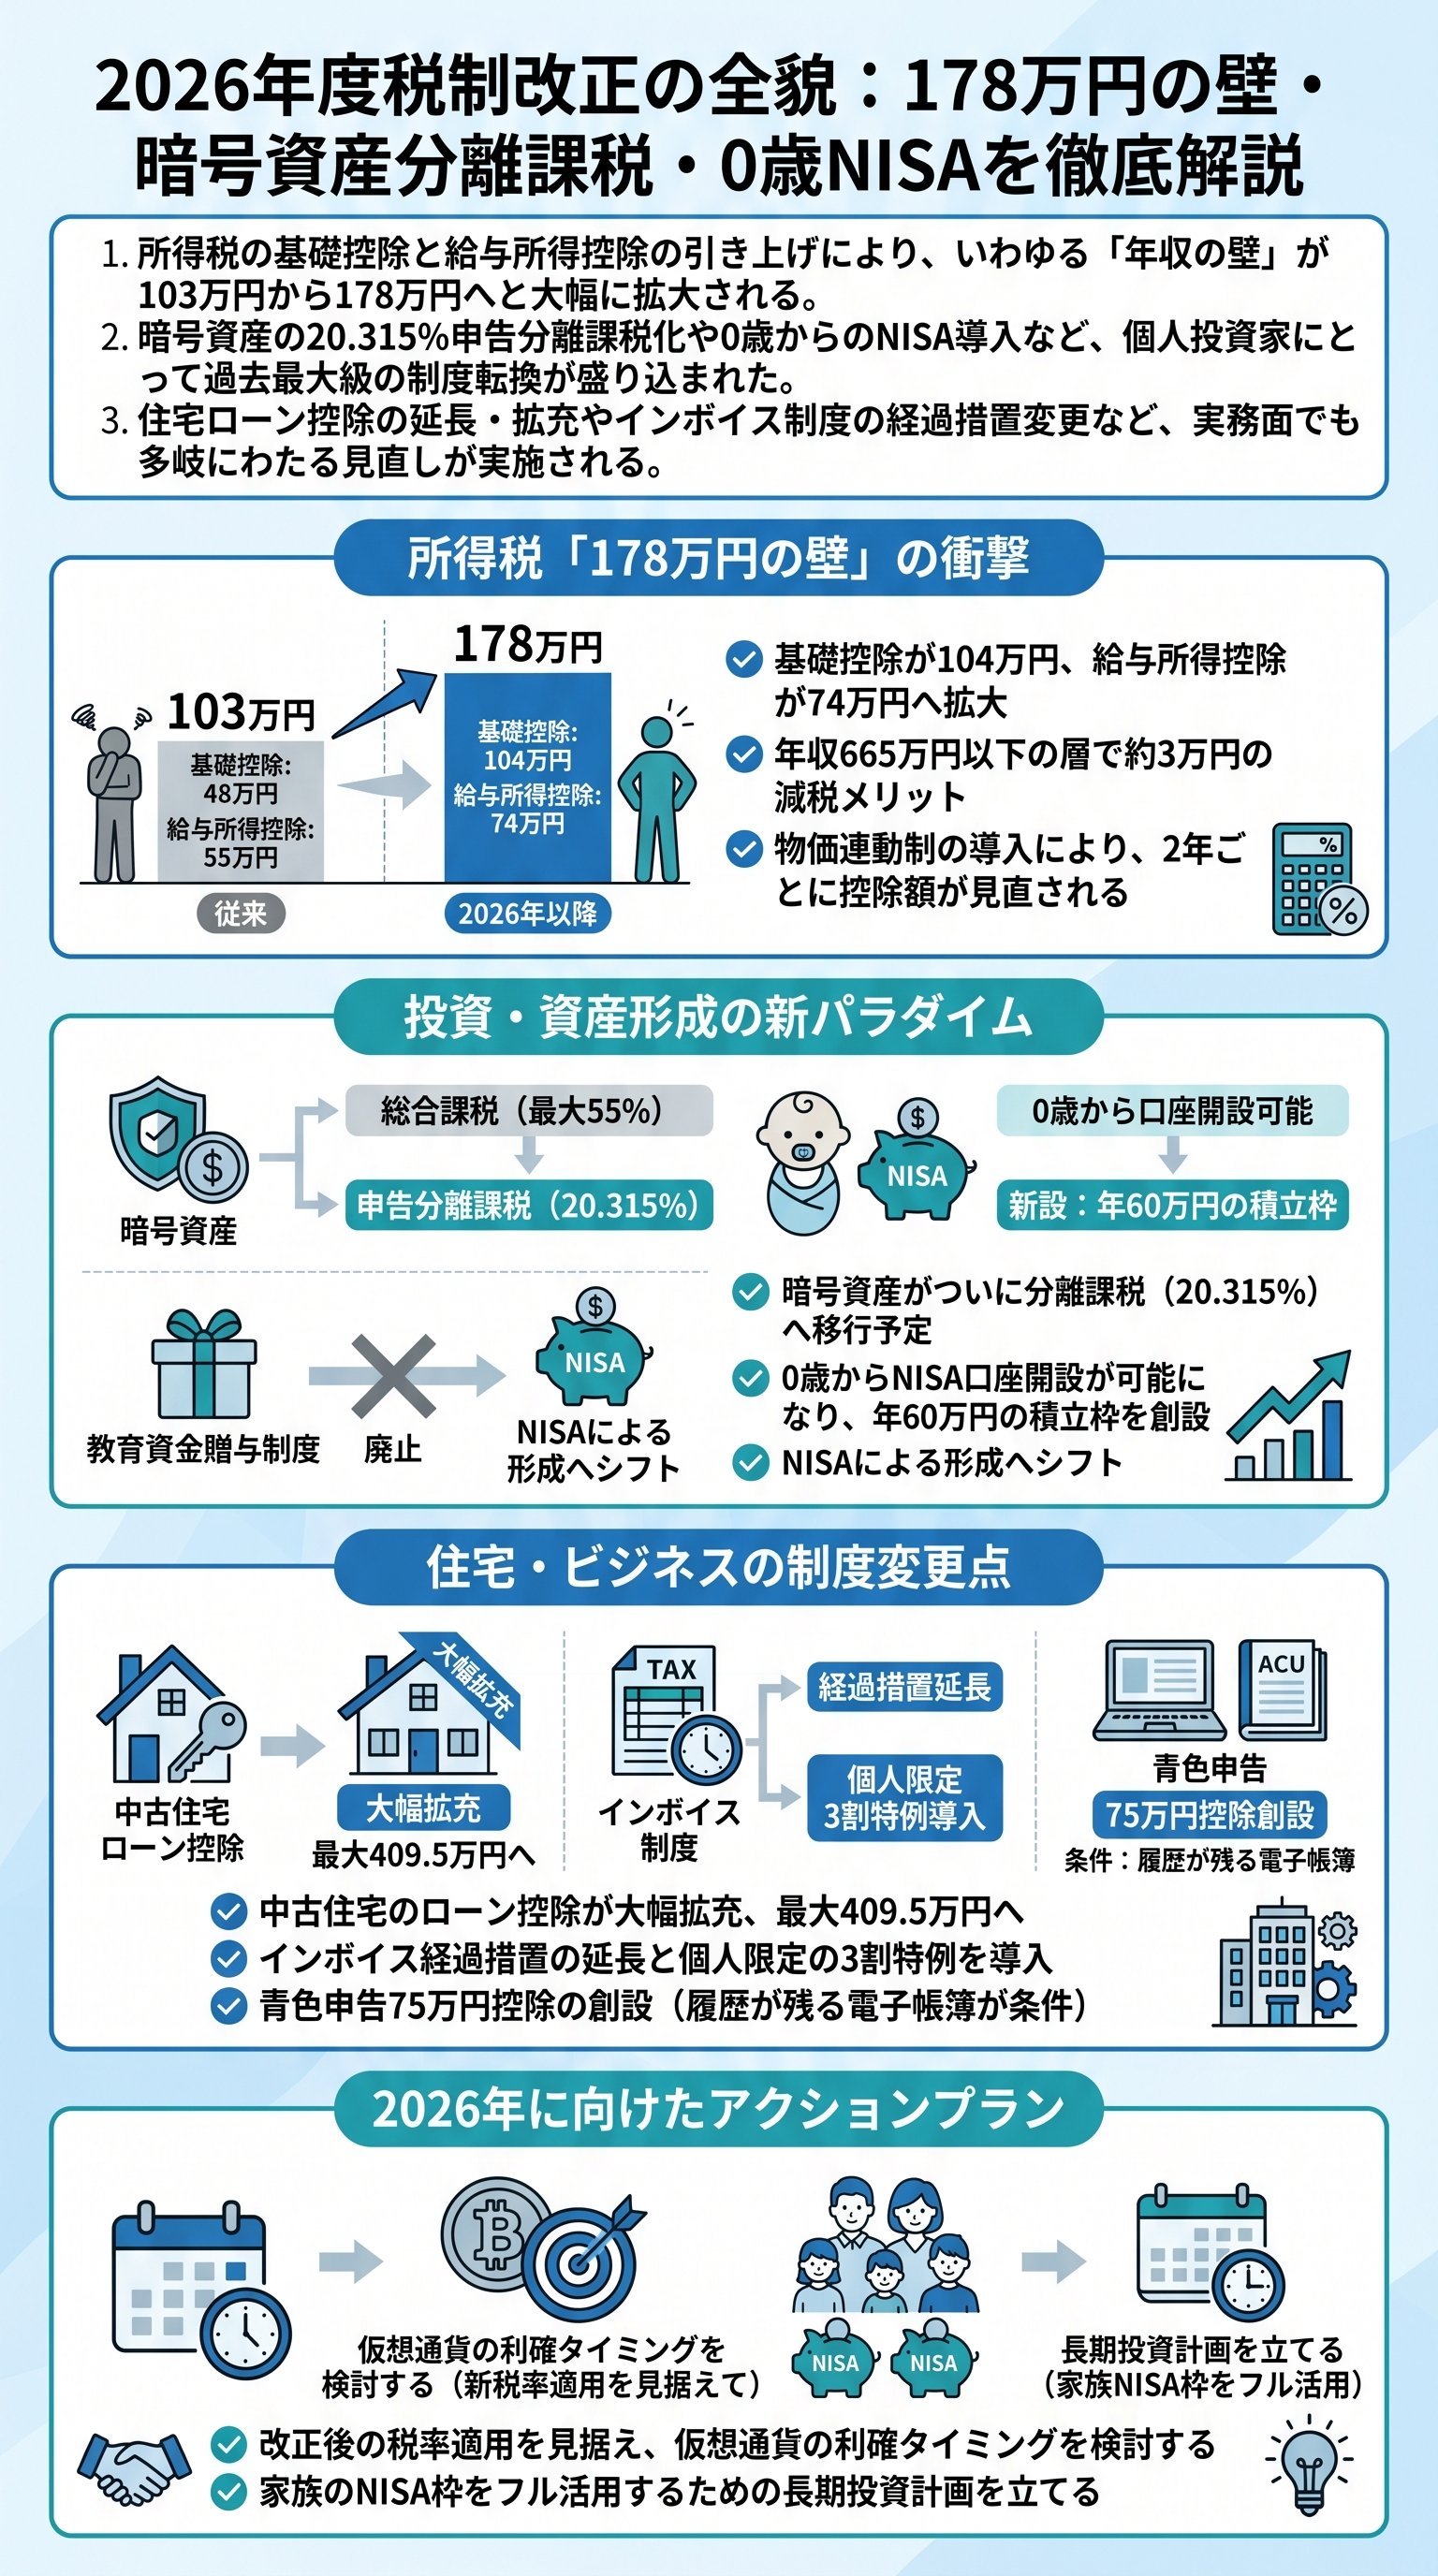
長年、労働者の足を引っ張ってきた「103万円の壁」がついに崩壊し、新たな基準である178万円へと大きく舵が切られた。
これは単なる数字の変更ではない。
インフレ経済への完全移行を国が認めた、歴史的なイデオロギー転換なのである。
所得税の基礎控除と給与所得控除の引き上げは、全世帯にとって無視できない影響を及ぼす。
具体的には、基礎控除が104万円、給与所得控除の最低保証が74万円へと拡充される。
つまり、年収178万円までは所得税を一切払わなくて済む時代が到来するのだ。
だが、手放しで喜ぶのは早計である。
この改革の裏には、巧妙に設計された「新たな崖」が口を開けて待っている。
| 項目 | 現状(2025年まで) | 改正後(2026年から) |
|---|---|---|
| 年収の壁(所得税) | 103万円 | 178万円 |
| 基礎控除額 | 95万円 | 104万円 |
| 給与所得控除(最低) | 65万円 | 74万円 |
特に注意すべきは、会社員における「665万円の崖」である。
年収が665万円を超えた瞬間、基礎控除額が104万円から67万円へと急落する設計だ。
これは所得税率が10%から20%に跳ね上がるタイミングと重なっている。
つまり、わずかな昇給が原因で、手取り額が逆に減るという逆転現象が起きかねない。
政府は「財源の確保」という大義名分の下、中所得層以上に冷徹な線を引いたのである。
個人事業主にとっても事態は深刻である。
彼らに立ちはだかるのは、所得489万円の崖だ。
ここを超えると基礎控除が削られ、増税の直撃を受けることになる。
だからこそ、我々は自分の所得を正確にコントロールする「税務リテラシー」を磨かなければならない。
無知なまま働き続ける者は、この崖から容赦なく突き落とされることになるだろう。
実は、住民税の壁については大きな乖離が生じている。
所得税の壁が178万円に上がる一方で、住民税の非課税枠は119万円に留まっているのだ。
この59万円という巨大な差が、納税者の混乱を招くのは火を見るより明らかである。
真の意味で「手取り最大化」を目指すなら、119万円を意識せざるを得ない。
結局、社会保険の壁という本丸が残っている以上、働き方の劇的な変化は期待薄だといえる。
0歳からのNISA解禁と資産形成の「冷徹なる二極化」
次世代への資産移転を加速させるべく、政府は「0歳からのNISA」という劇薬を投入した。
これまで18歳以上という足かせがあったNISA口座が、ついに新生児から開設可能となる。
年間60万円という積み立て枠が設定され、非課税での運用が可能になるのだ。
これは、親の経済力が子供の将来を決定づける「教育格差の固定化」を意味している。
投資をしない家庭と、0歳から運用を始める家庭では、成人時に取り返しのつかない差が開く。
しかし、良いニュースばかりではない。
長年親しまれてきた「教育資金の一括贈与」は、2026年3月をもって廃止が確定した。
1500万円まで非課税で贈与できたこの制度は、使い勝手の悪さから市場に背を向けられたのだ。
ランドセル代すら対象外という融通の利かなさが、制度の息の根を止めたといえる。
政府は、単なる贈与よりも「運用による自己増殖」を国民に求めているのである。
- 10歳から年間60万円の積み立て投資枠をフル活用せよ。
- 212歳までの引き出し制限を前提とした長期資金計画を立てよ。
- 3贈与制度の廃止に備え、現行制度が生きているうちに駆け込み贈与を検討せよ。
高校生の扶養控除についても、政治的な駆け引きが露呈している。
児童手当の拡充に伴い、控除額を縮小する議論があったが、結果として38万円の据え置きとなった。
これは世論の反発を恐れた政治的判断に過ぎず、将来的な増税リスクが消えたわけではない。
財務省は常に「二重の恩恵」を敵視しており、隙あらば縮小を狙ってくるだろう。
今、我々に必要なのは、政策の揺らぎに左右されない強固な資産防衛術である。
投資教育が義務化された今、もはや「貯金が美徳」という時代は完全に終わった。
子供の口座で全世界株を買い、複利の力で大学費用を捻出する。
これが、新時代における「親の義務」として定着していくことになる。
格差は広がる。
その波に乗るか、飲み込まれるか。
選択の余地は、今この瞬間にしか残されていない。
暗号資産に訪れる「春」と不動産節税への宣戦布告

投資家にとって最大の衝撃は、暗号資産の20.315%申告分離課税化だ。
これまでの最大55%という地獄のような累進課税は、暗号資産を「投機」から「投資」へと昇格させる足かせだった。
それがついに株やFXと同じ土俵に上がるのである。
さらに、3年間の繰越控除も認められる方向だ。
これは日本のWEB3産業、そして個人投資家にとって、まさに「冬の時代の終焉」を告げる福音である。
一方で、富裕層が愛用してきた「タワマン節税」をはじめとする不動産スキームには、冷酷なメスが入る。
これまでは路線価と時価の差を利用し、相続財産を圧縮することが可能だった。
しかし新ルールでは、購入から5年以内に相続が発生した場合、購入価格の8割で評価される。
つまり、死の直前に不動産を買い込んで税逃れをする手法は、完全に封殺されたのである。
国は、富の偏在を許さないという強い意志をこの改正に込めている。
| 資産クラス | 従来の課税方式 | 改正後の扱い |
|---|---|---|
| 暗号資産 | 総合課税(最大55%) | 分離課税(20.315%) |
| 不動産相続 | 路線価評価(低め) | 短期取得なら時価の8割 |
| 株式投資 | 分離課税(20.315%) | 変更なし(富裕層は増税) |
さらに、年収1億円を超える超富裕層への課税、通称「ミニマム税制」も牙を剥く。
合計所得が一定ライン(実質所得6億円程度)を超える者には、容赦ない増税が待っている。
これまでは株の利益だけで生活していれば20%の税率で済んでいた。
だが、今後は特別控除が半分に削られ、実質的な税負担は確実に重くなる。
もはや日本において、「無税の楽園」はどこにも存在しないのだ。
暗号資産の税率低下を待って売却を控えている者は、2027年の施行タイミングを冷静に見極めるべきだ。
だが同時に、不動産を通じた資産防衛は「時間軸」が重要になる。
5年という期間を耐えられるかどうかが、勝負の分かれ目となるだろう。
制度の隙間を突く小手先のテクニックは、AIによって監視される税務当局の前では無力化されつつある。
正攻法の資産運用へと、パラダイムを切り替える時が来たのである。
インボイスの「緩和」という名の罠と個人事業主の生存戦略
個人事業主やフリーランスにとって、インボイス制度は依然として頭痛の種である。
今回の改正では、免税事業者からの仕入れに関する経過措置が変更された。
本来であれば2026年から50%に激減するはずだった控除率が、70%で維持される。
一見、温情措置に見えるが、これは単なる「死刑執行の猶予」に過ぎない。
いずれは控除ゼロへと突き進むロードマップに変わりはないのだ。
インボイスに転換した小規模事業者の救済策である「2割特例」も、2026年で終了する。
代わって導入されるのは、売上の3%を納税する「3割特例」である。
負担は確実に増える。
だが、注目すべきは「個人事業主限定」という点だ。
小さな法人にはこの特例は適用されない。
節税のために法人化した者が、逆に高い税率に苦しむという「法人化の罠」がここに潜んでいる。
- 1インボイス経過措置の延長(70%控除)を利用し、取引先との価格交渉を継続せよ。
- 22027年からの「3割特例」を前提としたキャッシュフロー計算をやり直せ。
- 3青色申告特別控除の要件変更(電子帳簿保存の履歴必須化)に備え、会計ソフトをアップデートせよ。
さらに、青色申告特別控除の65万円枠にも厳しい条件が加わる。
訂正や削除の履歴が残る「優良な電子帳簿」を使用しなければ、10万円の加算が受けられなくなる。
これは、事業者のデジタル化を強制し、透明性を高めるための布石である。
「紙の帳簿で適当に」という旧態依然としたやり方は、税制面から徹底的に排除されるのだ。
利便性と引き換えに、すべての取引履歴を当局に差し出す覚悟が求められている。
結局のところ、今回の改正は個人事業主に対して「プロとしての透明性」を求めている。
曖昧な経理、曖昧な申告が許された時代は終わった。
徹底したシステム化を行い、法律の変更に即座に対応できる体制を構築すること。
それこそが、令和8年という激動の時代を生き抜くための、唯一の生存戦略なのである。
国は、適者生存の篩(ふるい)を、さらに細かく揺さぶり始めている。
EV課税の「逆襲」と通勤手当に見る物価高への妥協点
自動車大国・日本において、モビリティへの課税方針は生活に直結する。
今回の目玉は、電気自動車(EV)に対する「重さ課税」への転換である。
これまで「エコ」を旗印に優遇されてきたEVだが、ついにガソリン車並み、あるいはそれ以上の負担を強いられる。
ガソリン税を払わないEVは、道路の維持管理コストを負担していない。
その不公平を正すという名目で、車両重量に応じた新たな課税が始まるのだ。
また、マイカー通勤者には朗報と呼べる改正が含まれている。
これまで従業員の給与として課税対象だった「駐車場の会社負担分」が、月5000円まで非課税となる。
さらに、遠距離通勤の非課税枠も、最大6万6400円まで大幅に拡大された。
これは地方移住や郊外居住を後押しする動きであり、企業の福利厚生のあり方を変えるだろう。
だが、これもまた「インフレに伴う実質増税」を緩和するための、最低限の微調整に過ぎない。
食事代の非課税枠が月3500円から7500円に倍増したのも、約40年ぶりの出来事だ。
ランチ一食分にも満たなかった旧時代の基準が、ようやく現代の物価に追いついたといえる。
だが、この程度の「アメ」で喜んでいてはいけない。
全体を見渡せば、EVへの課税強化や富裕層増税など、「取れるところから取る」という国家の強烈な意志が透けて見える。
税制は常に、国家が国民に求める生き方の投影なのである。
令和8年度税制改正は、我々に「自立」を求めている。
178万円の壁という入り口で誘い込み、崖のような所得制限で選別し、投資という荒波へ放り出す。
もはや国がすべてを保証する時代ではない。
税制を武器にする者だけが生き残り、無関心な者はひっそりと搾取され続ける。
この冷徹な真実を直視し、今すぐ行動を開始すること。
それが、プロの編集者として私が読者に送る、唯一無二の提言である。
