国家が手を出せない「聖域」を知れ:相続税の基本構造
多くの日本人は、死と同時に財産が国家に召し上げられるという漠然とした恐怖を抱いている。
だが、その実態を正確に把握している者は驚くほど少ない。
相続税とは、単に遺産に課税するシステムではない。
実は、そこには国が認めた「聖域」という名の非課税枠が存在するのである。
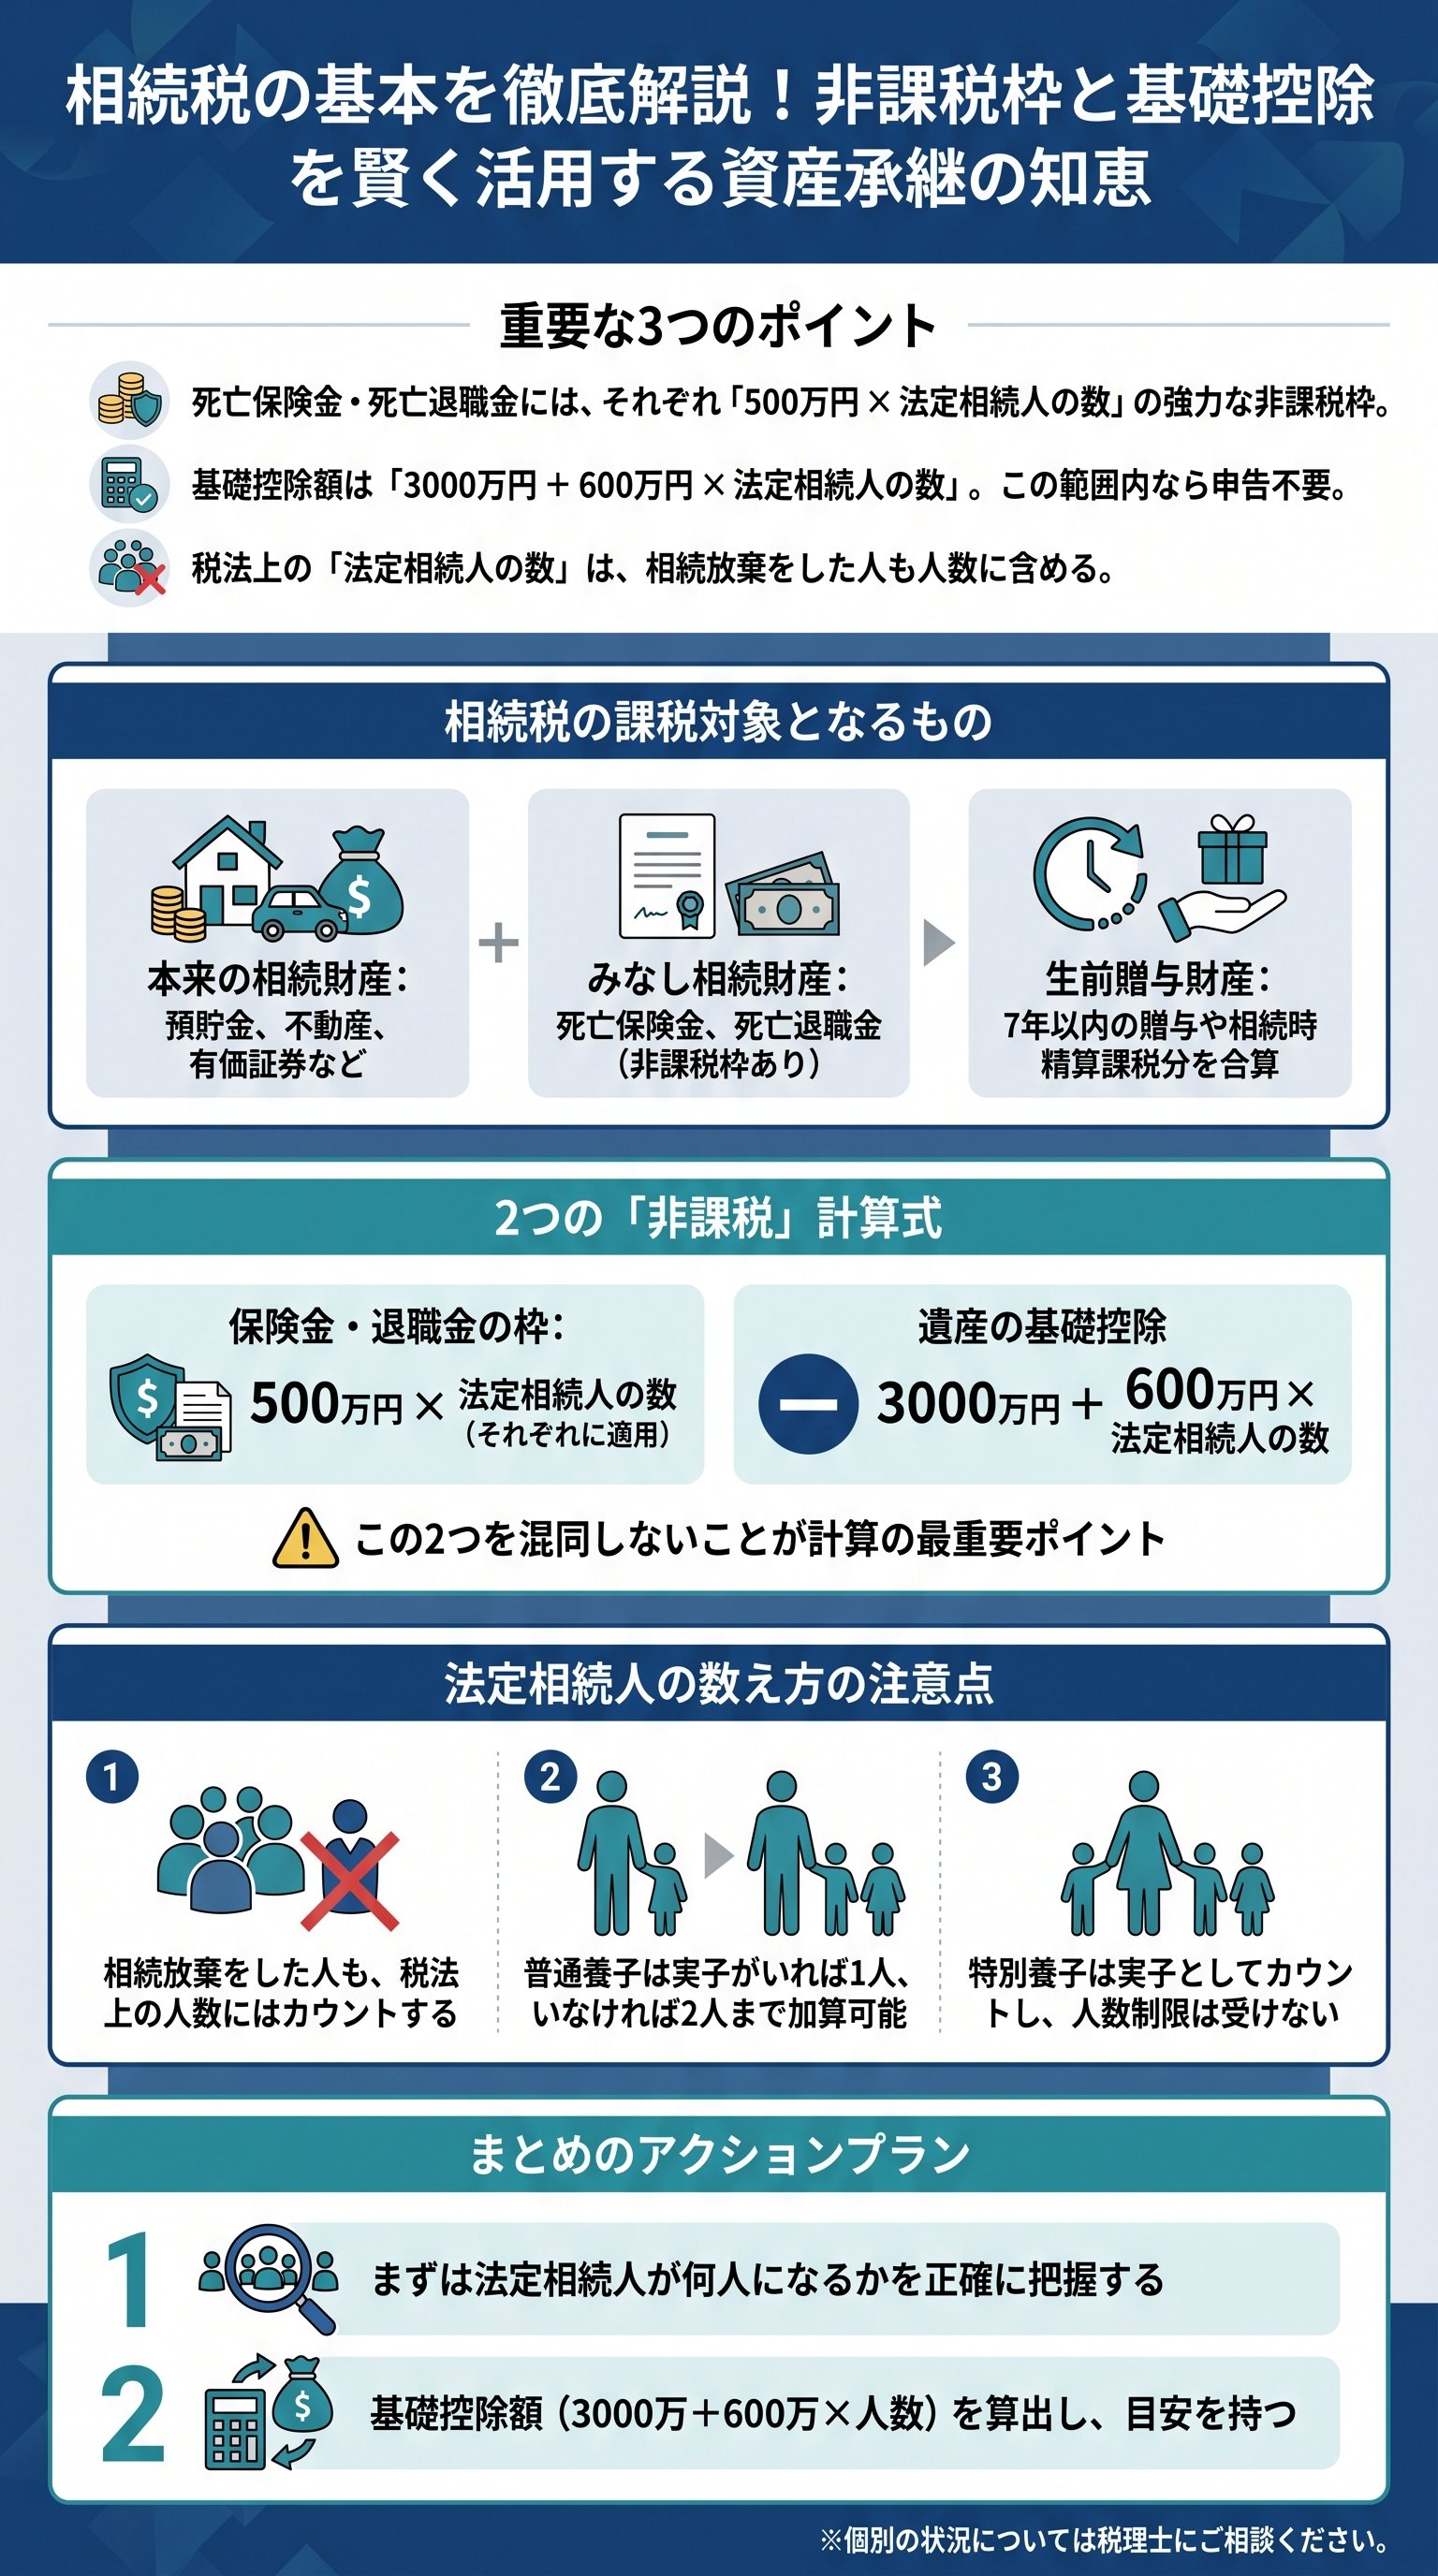
まず理解すべきは、預貯金や不動産といった「本来の相続財産」だけが対象ではないという点だ。
死亡保険金や死亡退職金といった、亡くなったことを契機に支払われる「みなし相続財産」も計算に組み込まれる。
しかし、絶望する必要はない。
これらには、後述する強力な非課税枠が用意されているからである。
さらに、生前の贈与さえもが相続税の網にかけられる。
いわゆる「相続時精算課税制度」を利用した財産や、亡くなる前7年以内に贈与された財産だ。
ここで多くの者が陥る罠がある。
それは、足し戻す際の価格を「死亡時の時価」だと勘違いすることである。
つまり、価値が上昇する資産を早めに贈与しておくことは、理にかなった防衛策となる。
逆に言えば、この仕組みを知らぬまま闇雲に贈与を繰り返すのは愚策の極みだ。
税の仕組みを知る者と知らぬ者。
その差は、残された家族の運命を劇的に分かつことになる。
| 財産区分 | 具体例 | 課税の性質 |
|---|---|---|
| 本来の相続財産 | 現金、預金、土地、株式 | 全額が課税対象の基礎となる |
| みなし相続財産 | 死亡保険金、死亡退職金 | 一定の非課税枠が適用される |
| 加算される贈与財産 | 7年以内の贈与、精算課税 | 贈与時の時価で計算される |
だからこそ、我々はまず全体像を鳥瞰しなければならない。
足すべきものを足し、引くべきものを引く。
その果てに残った「課税価格の合計」が、真の戦場となるのである。
このプロセスを軽視する者に、資産を守る資格など万に一つもない。
500万円という「盾」を使いこなせ:みなし相続財産の非課税枠
相続税には、特定の財産にのみ許された特殊な防衛手段がある。
それが死亡保険金と死亡退職金に適用される「非課税枠」だ。
これらは、残された遺族の生活基盤を守るための、国家による最後の方便といえる。
計算式は至ってシンプルだが、その破壊力は凄まじい。
「500万円 × 法定相続人の数」
この数式こそが、貴様の財産を守る最強の盾となる。
例えば、法定相続人が3人いる場合、1,500万円までの保険金には1円の税金もかからない。
しかも、これは死亡保険金と死亡退職金のそれぞれに適用される。
つまり、合計で3,000万円もの枠が確保できる計算だ。
だが、ここで思考を止めてはならない。
重要なのは、この枠を最大化するための「法定相続人の数」の数え方だ。
実は、税法上の法定相続人の数え方は、民法のそれとは決定的に異なる。
この違いを理解していない自称専門家が、世の中には溢れかえっている。
実は、相続を「放棄」した人間がいたとしても、税法上はその人数を除外しない。
民法では、放棄した者は「初めから相続人でなかった」ものとして扱われる。
しかし、相続税法においては、計算の基礎となる人数にそのままカウントできるのだ。
これは、一部の人間が放棄することで非課税枠が減るのを防ぐための救済措置である。
この「500万円の壁」をいかに構築するか。
それは、単なる節税のテクニックではない。
家族を路頭に迷わせないための、家主としての責任そのものである。
無知ゆえにこの枠を使い切れていない現状があるならば、即刻、改善に着手すべきだ。
3000万円+αの鉄壁:基礎控除の真実
相続税の議論において、最も重要かつ有名な数字がある。
それが「遺産に係る基礎控除額」だ。
この範囲内に収まるのであれば、相続税は1円も発生しない。
それどころか、税務署への申告自体が不要となるのである。
基礎控除額の範囲内であれば、国家は貴様の家庭に一切干渉できない。
この基礎控除の計算式を、脳に刻み込め。
「3,000万円 + 600万円 × 法定相続人の数」である。
先ほどの非課税枠と同様、ここでも法定相続人の数がレバレッジとして機能する。
つまり、家族が多ければ多いほど、国家の徴収権は後退していくのだ。
- 1基礎控除額を算出する
- 2課税価格の合計と比較する
- 3控除額以下なら、完全勝利(申告不要)である
ここで、先ほどの「500万円の枠」と数字が混同しやすいので注意せよ。
保険金の枠は500万円だが、基礎控除の加算分は600万円だ。
この100万円の差を甘く見てはいけない。
計算ミスは、そのまま税務署からの「お尋ね」という名の宣戦布告を招く。
「申告が不要」という言葉の重みを理解しているか。
それは、税理士報酬を支払う必要がなく、資産状況を詳細に開示する義務もないということだ。
まさに、完全なるプライバシーの防衛である。
だからこそ、我々はこの境界線を死守しなければならない。
もし、貴様の財産が基礎控除をわずかでも超えるのであれば。
そこから先は、累進課税という名の血の入れ替えが始まる。
残された数パーセントの超過分に対して、容赦のない税率が適用されるのだ。
この一線を越えるか否か。
その攻防こそが相続の実態である。
民法を捨て、税法を読め:法定相続人の特殊な算定法
先ほどから繰り返している「法定相続人の数」という言葉。
これには、相続税法独自の「養子に関する制限」が課せられている。
もし、この制限がなければ、富裕層は際限なく養子を迎え入れるだろう。
そうすれば、非課税枠と基礎控除を無限に拡大できてしまうからだ。
具体的には、以下のルールが適用される。
実子がいる場合、法定相続人に含められる養子は「1人まで」だ。
実子がいない場合であっても、カウントできるのは「2人まで」に限定される。
これは、あまりに露骨な租税回避を防ぐための、国家による防備策である。
- 実子がいる:養子は1人までカウント可
- 実子がいない:養子は2人までカウント可
- 特別養子:実子として扱われ、制限はない
ただし、「特別養子縁組」は話が別だ。
実親との関係を完全に断絶する特別養子は、税法上も「実子」として扱われる。
ここには人数制限など存在しない。
彼らは血縁を超えた「真の家族」として、相続の輪に加わることになる。
さらに、民法と税法の決定的な乖離について触れておこう。
民法において、相続を放棄した者は最初からいなかったものとして扱われる。
しかし、相続税法では、「放棄がなかったものとして」人数を計算する。
これは、計算上の有利・不利が放棄によって左右されるのを防ぐためだ。
| 項目 | 民法上の扱い | 相続税法上の扱い |
|---|---|---|
| 相続放棄者 | 人数に含めない | 人数に含める |
| 普通養子 | 何人でも子として扱う | 1人または2人に制限 |
| 特別養子 | 実子として扱う | 実子として扱う |
つまり、税の世界では「事実は曲げられても、人数は曲げられない」のである。
民法上の相続権と、税法上の計算人数。
この二つの概念を頭の中で完全に分離せよ。
それができて初めて、貴様は相続という迷宮の出口に立つことができる。
死後の徴収からは逃れられない:生前贈与の持ち戻しと評価
最後に、多くの者が油断して足をすくわれる「生前贈与」の罠について断言する。
「死ぬ前に配っておけば安心だ」という安直な発想は、税務署には通じない。
相続開始前、つまり亡くなる前の一定期間に行われた贈与は、相続財産に強制的に引き戻される。
これを通称「持ち戻し」と呼ぶ。
生前贈与とは、死の間際に行う駆け込み寺ではない。
現在、この期間は従来の3年から7年へと大幅に延長された。
つまり、亡くなる7年前からの贈与は、実質的に無効化され、相続税の対象となる。
さらに、ここで重要となるのが「財産の評価額」だ。
前述した通り、加算されるのは「贈与された時の価値」である。
例えば、贈与した時に1,000万円だった土地が、相続時に2,000万円になっていたとする。
相続税の計算に使われるのは、あくまで贈与時の1,000万円だ。
この1,000万円の差額こそが、知識を持つ者が享受できる正当な報酬である。
逆に、価値が下がるものを贈与するのは、自ら税負担を増やす自殺行為に等しい。
- 1相続開始前7年以内の贈与を確認する
- 2贈与時の契約書から価格を特定する
- 3それを相続財産に加算し、税額を算出する
これら一連のプロセスは、非常に煩雑であり、かつ冷徹だ。
だが、この冷徹なルールを逆手に取ることこそが、知的な防衛策となる。
相続税は、亡くなったその日に始まるのではない。
数年前から、あるいは数十年前から、すでに戦いは始まっているのだ。
諸君、FP3級の知識だと侮るなかれ。
ここに記した計算式やルールは、日本の資産防衛における「憲法」に等しい。
500万、600万、3000万。
そして、500万。
これらの数字を自在に操り、自らの財産を死守せよ。
それが、貴様の人生を完結させるための、最後にして最大の任務である。
