相続税という名の「国家による没収」と生前贈与の真実
日本の税制は、富裕層に対して極めて残酷である。
相続税の最高税率は55%。
これは、心血を注いで築き上げた資産の半分以上が、死と同時に国へ吸い上げられることを意味する。
三代相続が続けば、いかなる名家も「資産が完全に消滅する」と言っても過言ではない。
だが、国も無慈悲なだけではない。
基礎控除という名の「逃げ道」は用意されている。
「3,000万円 + 法定相続人数 × 600万円」という算式だ。
これを超えない限り、課税の魔の手は及ばない。
しかし、都心に持ち家があるだけで、この枠は瞬時に瓦解するのが現実である。
だからこそ、賢者は「生前贈与」という武器を手にする。
生きている間に財産を移転し、相続時の資産を圧縮する。
これは、合法的に資産を守るための唯一の正攻法だ。
だが、その手法を誤れば、かえって過酷な贈与税に苦しむことになる。
実は、贈与税は相続税よりも税率の上がり方が急激である。
少額の贈与であっても、積み重なれば大きな負担となる。
しかも、法人からもらった財産は一時所得として所得税の対象になるが、個人間の贈与は逃げ場のない贈与税の対象だ。
我々は、この「税金の罠」を冷静に見極めなければならない。
今この瞬間から、貴殿の資産防衛戦は始まっている。
相続が発生してからでは遅すぎるのだ。
まずは、日本の税制がいかに「資産の流動化」を求めているかを理解せよ。
そして、令和6年に起きた「歴史的な制度改正」を味方につけるのである。
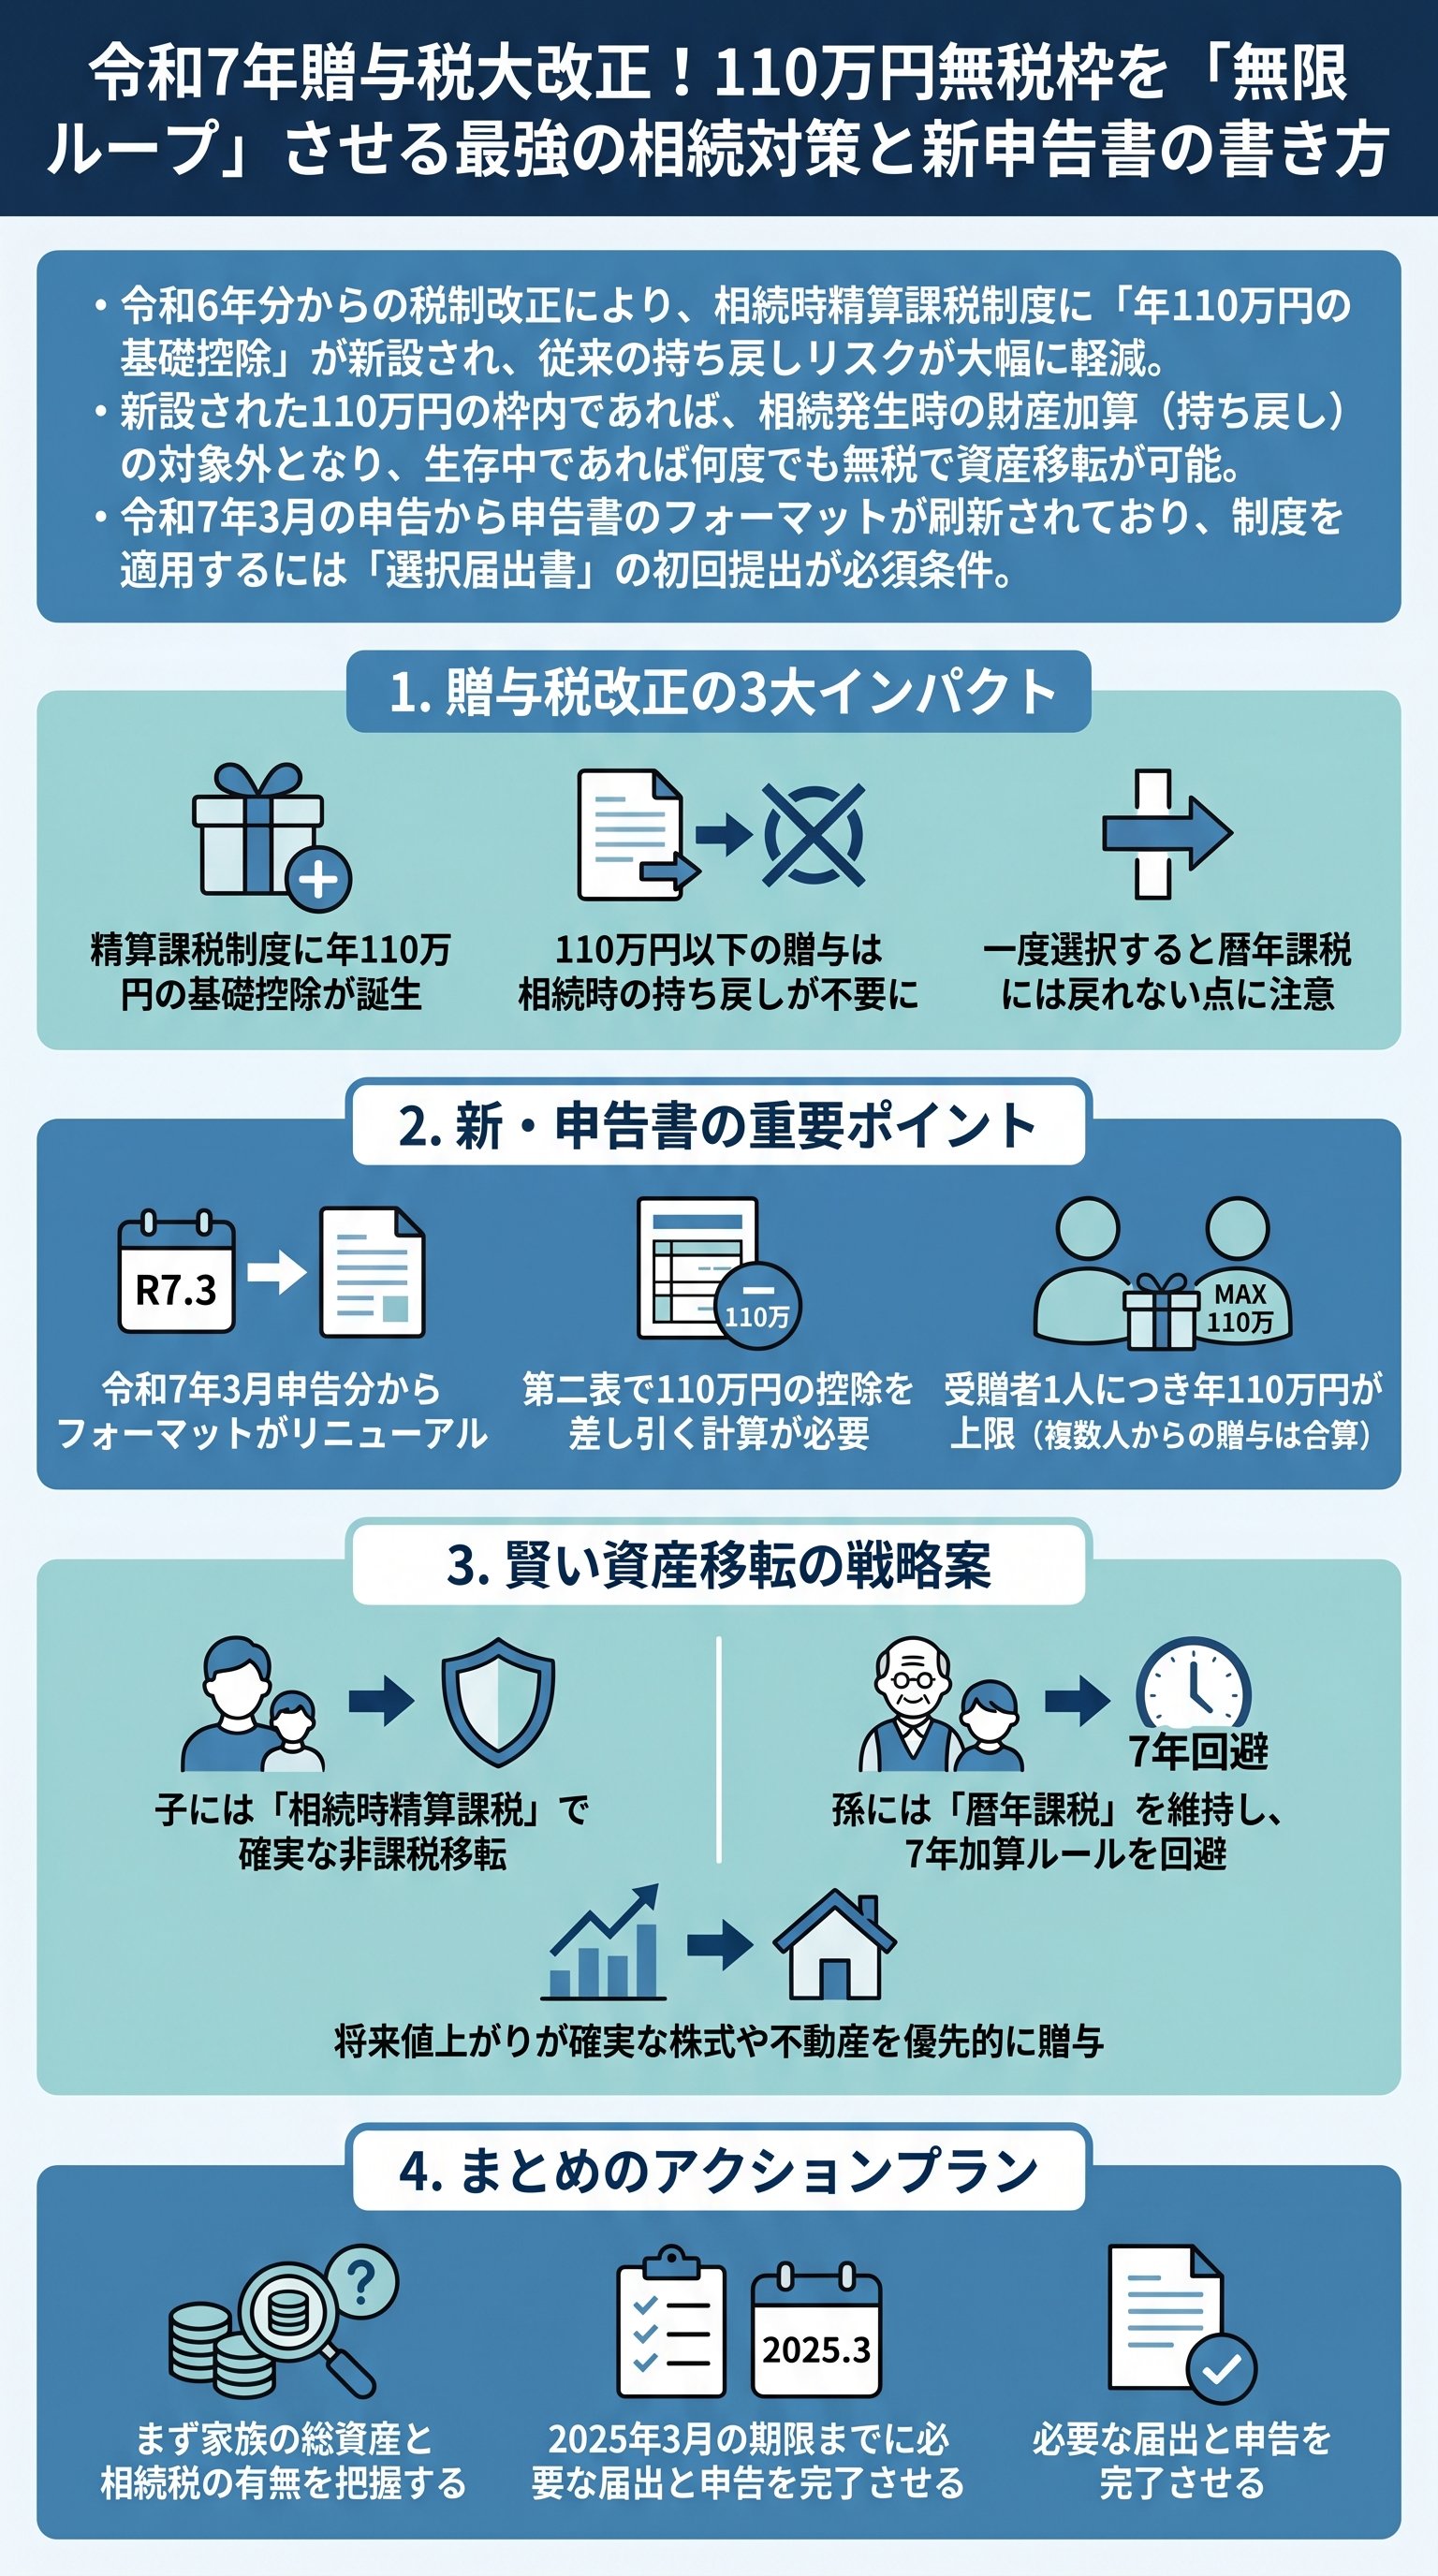
令和6年、制度激変。110万円の「無敵枠」が誕生した理由
2024年1月、日本の贈与税制に革命が起きた。
これまで、使い勝手が悪いと敬遠されてきた「相続時精算課税制度」が、劇的な進化を遂げたのである。
一言で言えば、「110万円の無敵バリア」が実装されたのだ。
これを知らずに贈与を続けるのは、あまりに無謀と言わざるを得ない。
これまでの相続時精算課税制度は、単なる「課税の先送り」に過ぎなかった。
2,500万円まで非課税で贈与できるが、結局は相続時に全額加算される。
つまり、「出口」で捕まる運命だったのである。
だが、今回の改正はこの「出口」に風穴を開けた。
つまり、毎年110万円ずつ贈与し続ければ、その分は相続税の計算から完全に外れる。
10年続ければ1,100万円、20年なら2,200万円。
これらが一切、相続税の計算に含まれない。
まさに、合法的な「資産の消失」を可能にする魔法の枠である。
なぜ国は、これほど有利な制度を作ったのか。
理由は明白だ。
高齢者の手元で眠る巨額の資産を、早く若い世代へ移転させたいのである。
国は「富の循環」を加速させるために、あえて譲歩したのだ。
この改正は、もはや「特例」というレベルではない。
生前贈与のあり方を根本から変える、パラダイムシフトである。
明日死ぬとしても、今日贈与した110万円は相続税の対象外となる。
これほどまでに強力な対抗策を、使わない手はない。
「歴年課税」VS「相続時精算課税」。究極の選択を解剖する
我々は今、二つの道の分岐点に立っている。
「暦年課税」という伝統的な道か、それとも「相続時精算課税」という新天地か。
どちらを選ぶかで、最終的な納税額は数千万単位で変わる。
感情で選ぶな、論理で選べ。
| 比較項目 | 歴年課税(Calendar Tax) | 相続時精算課税(Settlement Tax) |
|---|---|---|
| 基礎控除 | 年間110万円 | 年間110万円(新設) |
| 2,500万枠 | なし | あり(生涯累計) |
| 持ち戻し期間 | 死亡前7年間 | なし(110万枠分) |
| 選択後の変更 | 自由 | 不可(一度選ぶと戻れない) |
最大の違いは、「持ち戻し」のリスクである。
暦年課税を選んでいる場合、相続開始前7年間に贈与した分は、相続財産に足し戻される。
せっかく節税したつもりでも、死神は過去7年分を遡って徴収にくるのだ。
これに対し、精算課税の110万円枠は、この追撃を完全に無効化する。
では、どのような人間が精算課税を選ぶべきか。
答えは、将来的に相続税がかからない層、あるいは早期に多額の資産を動かしたい層である。
2,500万円の枠を使えば、一気に不動産や株式の名義を変えることができる。
しかも、その時点の「時価」で税額が固定されるのだ。
逆に、孫への贈与を重視する場合は、歴年課税に軍配が上がることもある。
なぜなら、孫への贈与は(代襲相続人でない限り)7年間の持ち戻しルールの対象外だからだ。
子供には精算課税、孫には歴年課税。
この「ハイブリッド戦略」こそが、プロが教える究極の資産防衛術である。
つまり、新制度は「守り」を固めるための最良の盾となった。
昔の「精算課税は損」という常識は、今日この瞬間、ゴミ箱へ捨てろ。
今のルールを再定義し、最も効率的に財産を次世代へパスする道を探るべきだ。
成功の秘訣は、常に最新のルールに適応することである。
申告書を制する者が資産を守る。新様式の書き方と落とし穴
どれほど優れた戦略を立てても、書類一枚の不備で全ては水泡に帰す。
令和7年3月の申告から、様式は劇的に変化した。
特に「相続時精算課税選択届出書」の提出は、生死を分ける絶対条件である。
これを忘れた瞬間、貴殿の110万円枠は消滅する。
申告書第1表、第2表の記載には、細心の注意を払わねばならない。
特に「特定贈与者」ごとに管理するというルールを忘れるな。
父からの贈与、祖父からの贈与、それぞれに別の届出が必要だ。
110万円の基礎控除も、複数の贈与者がいれば按分計算が発生する。
- 1受贈者情報の正確な記載(マイナンバーは必須)
- 2贈与財産の時価評価(土地・株式などの評価額算出)
- 3基礎控除110万円の差し引き(新様式のハイライト)
- 4過去の特別控除利用額の確認(累計2,500万円の残高管理)
多くの者が、この「初回提出」の義務を見落として、後で税務署から否認される。
「知らなかった」は通用しないのが税務の世界である。
もし貴殿が令和6年中に110万円ちょうどの贈与を受けたなら、迷わず届出を出せ。
それが、将来の無税枠を確定させるための「保険」となる。
申告書の裏側に隠された意図を読み解け。
税務署は、貴殿がどの制度を選択したかを、データベースに永久に保存する。
一度提出すれば、それは一族の「納税履歴」として刻まれる。
だからこそ、最初のペン入れには魂を込めなければならないのである。
書類の不備は、国への献上金と同義だ。
完璧な申告書を作成し、一円の過不足もなく資産を守り抜く。
その徹底した執着こそが、プロフェッショナルの仕事である。
面倒を嫌う者は、やがてその何十倍もの税金という代償を払うことになるだろう。
資産移転の「黄金時代」。我々が今すぐ取るべき行動とは
我々は今、かつてない資産継承の「黄金時代」に生きている。
国の「富を動かせ」という号令により、これほどまでに有利な制度が整った。
だが、この扉がいつまでも開いているとは限らない。
税制改正は、時代の要請によって刻一刻と変化するからだ。
やるべきことは明確である。
まず、自らの、あるいは親の資産の全体像を棚卸しせよ。
そして、将来の相続税額を概算し、どちらの課税方式が有利かを確定させる。
「なんとなく歴年課税」という時代は、今日で終わりを告げたのだ。
この制度改正は、単なる減税ではない。
家族の絆を、「富の移転」という具体的な行動で証明するチャンスだ。
生前に財産を渡すことで、子供たちの自立を助け、感謝されながら資産を守る。
これこそが、理想的な継承の姿ではないか。
時間は、残酷にも過ぎ去っていく。
迷っている間にも、節税のチャンスは指の間からこぼれ落ちている。
「知って、動いた者」だけが、この国の理不尽な税制から逃げ切れるのだ。
今、貴殿の手元には、最強の知識という武器がある。
あとは、その武器を振るう勇気があるかどうかだ。
一族の未来を、税金という名の波に飲ませてはならない。
冷徹な計算と、迅速な行動。
それだけが、貴殿の帝国を守る唯一の手段なのである。
