消費税の正体と「預かり金」という名の幻想
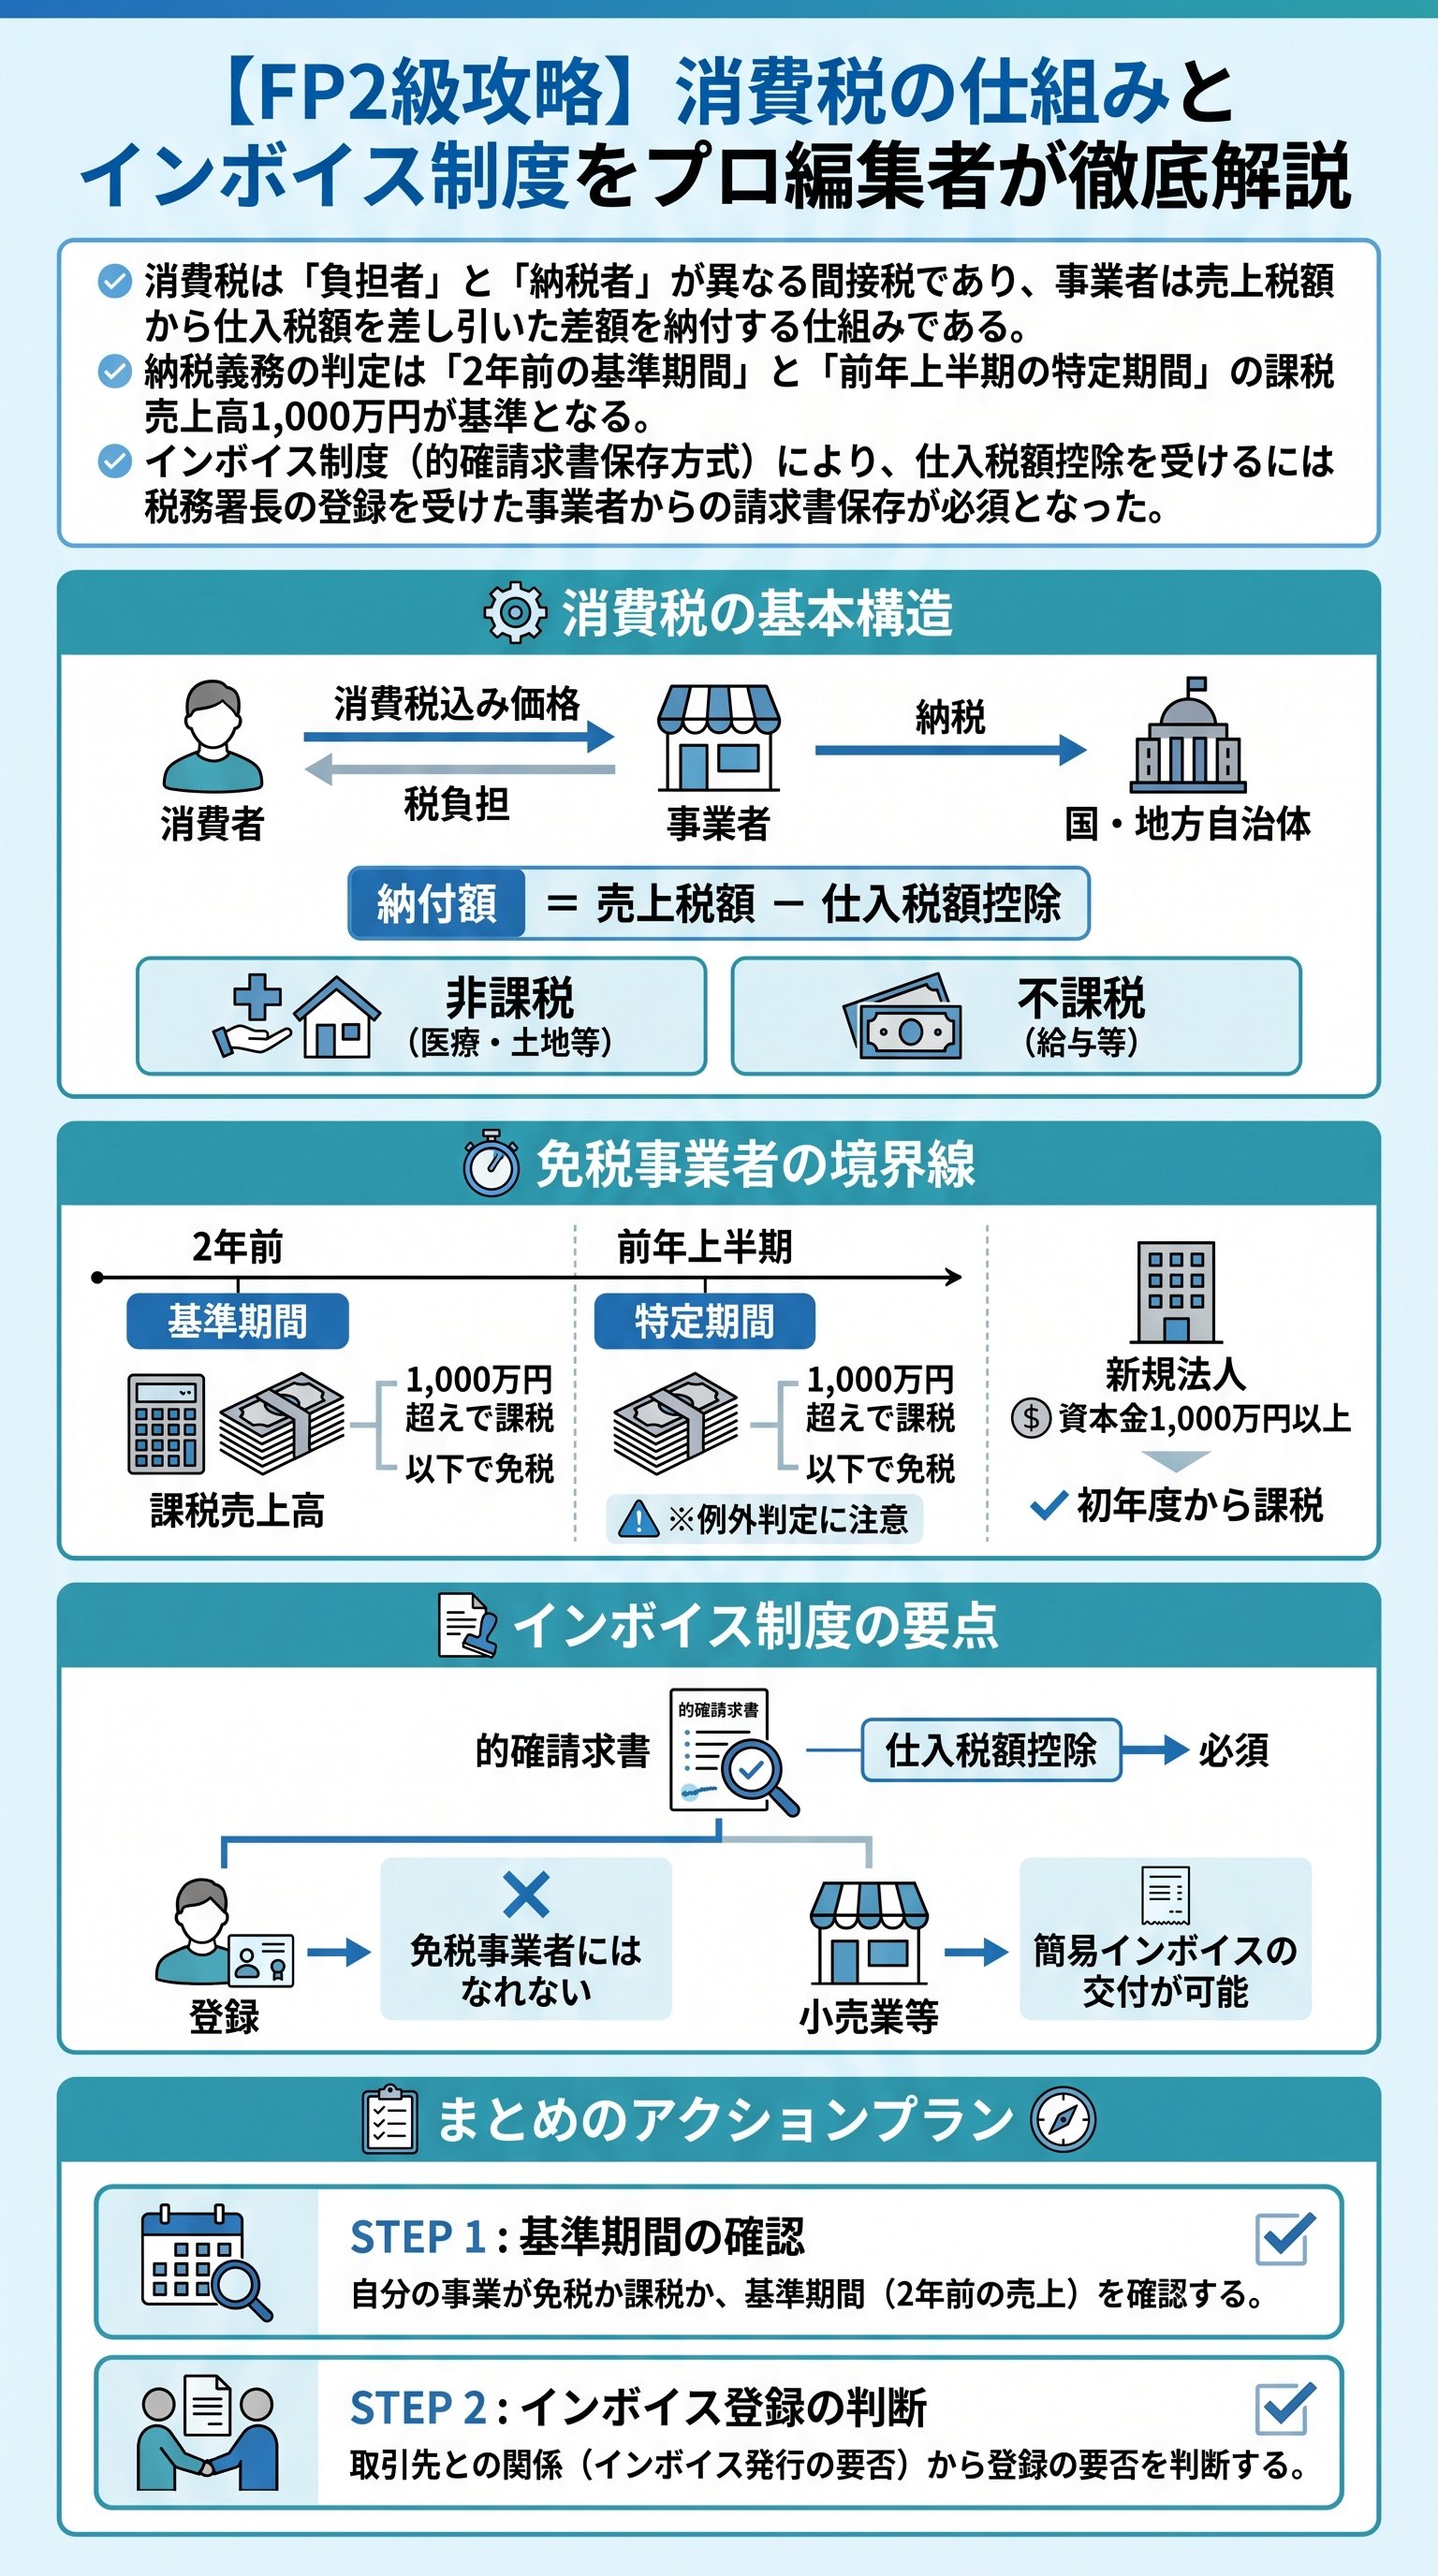
消費税とは、我々の生活に最も密着しながら、その実態が極めて複雑な間接税である。
多くの者は単に「買い物の際に支払う余分なコスト」と考えているが、それは表面的な理解に過ぎない。
本質的に、消費税は「負担者」と「納税者」が分離されたシステムである。
つまり、消費者が負担した税金を、事業者が一時的に預かり、国へと橋渡しする構造だ。
ここに、生産者、事業者、消費者の三者が存在すると仮定しよう。
生産者が事業者に100円のリンゴを売り、事業者がそれを消費者に500円で売る。
この単純な連鎖の中で、消費税10% の世界では、目に見えないマネーの移動が発生する。
事業者は消費者から50円の税金を預かるが、仕入れ時に生産者へ10円を支払っている。
だから、事業者が国に納めるのは、その差額である40円のみとなる。
実は、この仕組みこそが二重課税を防ぐ防波堤となっている。
もし事業者が預かった50円をそのまま納め、生産者も10円を納めれば、合計60円の納税となる。
これでは消費者が負担した50円を超えてしまい、国家による過剰な徴収となってしまう。
だからこそ、事業者は「差額」のみを納付する。
この精緻なパズルによって、消費税というシステムは維持されているのである。
しかし、世の中には「消費税がかからない取引」も存在する。
これが「非課税」と「不課税」の峻別だ。
実務において、この両者を混同することは致命的なミスに繋がる。
非課税とは、土地の譲渡や社会保険医療など、「消費という概念に馴染まないもの」や社会政策的配慮によるものだ。
一方で不課税とは、給与や寄付金のように、そもそも「対価性のない取引」を指す。
| 区分 | 意味 | 具体例 |
|---|---|---|
| 非課税 | 課税対象だが、馴染まないため免除 | 土地売買、有価証券、利子、医療 |
| 不課税 | そもそも課税対象外 | 給与、寄付金、祝金、損害賠償金 |
このように、消費税は極めて論理的かつ冷徹に構築された税体系である。
事業者は単なる「集金代行者」に過ぎない。
だが、その代行業務には莫大な事務負担と責任が伴う。
次章では、その重責を担うべきか否かの「境界線」について詳述する。
「1,000万円の壁」と納税義務を巡る冷徹な判定
消費税の世界には、事業者の生死を分ける「1,000万円の壁」が存在する。
原則として、基準期間における課税売上高が1,000万円以下の事業者は、納税義務を免除される。
これを「免税事業者」と呼ぶ。
つまり、零細なビジネスを展開する者にとって、消費税は「預かっても納めなくて良い」という、ある種のボーナス期間として機能してきた側面がある。
だが、この判定ルールは決して甘くはない。
納税義務の有無を判断する指標は、「基準期間」と「特定期間」の二段構えだ。
個人事業主なら2年前、法人なら前々期が基準期間となる。
ここで1,000万円を超えていれば、文句なしに課税事業者だ。
しかし、基準期間が1,000万円以下であっても、まだ安心はできない。
つまり、急成長を遂げている事業者は、逃げ切ることができない仕組みになっている。
前年の上半期だけで1,000万円を叩き出す勢いがあるなら、今年も相応の税を預かっているはずだ。
国家は、その「稼ぐ力」を見逃さない。
だから、新規開業から2年間は免税という特権も、資本金1,000万円以上で設立された法人には与えられない。
最初から資金力がある者は、初年度から徴収の対象となる。
ところが、世の中には自ら進んで「課税事業者」を志願する奇特な者もいる。
なぜ、わざわざ税金を納める義務を負うのか?
その答えは、大規模な設備投資などによる「消費税の還付」にある。
支払った税金が預かった税金を上回る場合、その差額を国から返してもらえる。
免税事業者のままでは、この還付を受ける権利すら存在しないのである。
一度課税の道を選べば、途中で「やっぱり免税に戻ります」という言い訳は通用しない。
事業を廃止しない限り、2年間の拘束期間が課される。
これは、有利な時だけ還付を受け、不利になったら免税に逃げ込むといった姑息な節税を封じるためだ。
税の公平性を守るための、極めて硬派なルールと言える。
経営者には、2年先を見据えた冷徹な経営判断が求められるのである。
事務負担を切り捨てる「簡易課税」という名の妥協
本来、消費税の計算は、全ての領収書から支払った税額を算出する「原則課税」で行われる。
しかし、これには膨大な事務労力が必要となる。
全ての取引を「10% 対象」「8% 軽減税率」「非課税」「不課税」に仕分ける作業は、まさに地獄の重労働だ。
そこで、中小企業の負担を軽減するために用意されたのが、「簡易課税制度」である。
簡易課税とは、実際に支払った税額を計算せず、売上高に一定の「みなし仕入率」を掛けて算出する方法だ。
この制度を使えるのは、基準期間の課税売上高が5,000万円以下の事業者に限られる。
業種ごとに「この商売なら、これくらいの経費がかかるだろう」という概算で税額が決まる。
例えば、卸売業なら売上の90% を仕入れとみなすが、サービス業なら50% しか認められない。
- 1第一種(卸売業):90%
- 2第二種(小売業):80%
- 3第三種(製造業等):70%
- 4第四種(その他の事業):60%
- 5第五種(サービス業等):50%
- 6第六種(不動産業):40%
だが、この簡易課税も一度選択すれば2年間は変更できない。もし大規模な設備投資を計画しているなら、簡易課税は致命的な足かせとなる。
なぜなら、簡易課税を選択している間は、実際の支払額がどれだけ多くても還付を受けることができないからだ。
目先の事務の楽さと、将来のキャッシュフロー。
この天秤を読み違えれば、経営に大きな打撃を与えることになる。
実は、原則課税にも「事務負担軽減」の特例が存在する。
課税売上高が5億円以下で、かつ課税売上割合が95% 以上の場合は、「全額控除」が認められる。
仕入れたものが売れ残っていようが、支払った消費税の全額をその期の売上から差し引けるのだ。
これは、細かい計算に追われる経理担当者への、国家からのささやかな慈悲と言える。
結局のところ、どの計算方式を選ぶかは、ビジネスの形態と将来の投資計画に依存する。
「楽だから」という理由だけで簡易課税を選ぶのは、プロの経営者とは言えない。
数字の裏にある戦略を読み解く力こそが、税務という戦場を生き抜く武器となる。
税金とは、支払うべき義務であると同時に、コントロールすべき経営変数なのである。
インボイス制度が突きつける「取引の適格性」という踏み絵
2023年10月、日本の税制は歴史的な転換点を迎えた。
それがインボイス制度(適格請求書保存方式)の導入である。
これまで曖昧にされてきた「仕入税額控除」の要件が、一気に厳格化された。
もはや、単なる領収書を保存するだけでは、支払った消費税を差し引くことは許されない。
税務署長の登録を受けた事業者による、「登録番号」入りのインボイスが必須となったのである。
この制度の恐ろしい点は、「発行する側のメリットが皆無」であることだ。
インボイス発行事業者になるためには、免税事業者であっても強制的に課税事業者にならなければならない。
つまり、これまで手元に残せていた消費税を、国に納める義務が発生する。
それでもなお、多くの事業者が登録を急いだのは、「取引先からの排除」を恐れたからに他ならない。
買い手の立場からすれば、インボイスを発行できない相手からの仕入れは、その分だけ納税額が増えることを意味する。
同じ11,000円(税込)を支払うなら、1,000円の控除ができるインボイス発行事業者と取引したいと思うのが人情だ。
この制度は、免税事業者に対して「税金を納めて仲間に入るか、それとも取引から消えるか」という、残酷な踏み絵を迫ったのである。
一方で、不特定多数を相手にする小売業や飲食店には「簡易インボイス(適格簡易請求書)」が認められている。
レシートに宛先を記載する必要はなく、税率と税額のいずれかを表示すれば良い。
ここで混同してはならないのが、これはあくまで「書類の書き方」の話だということだ。
「簡易インボイス」の発行と「簡易課税制度」の選択は、全くの別次元の話である。
| 項目 | 適格請求書(通常) | 適格簡易請求書(簡易インボイス) |
|---|---|---|
| 対象業種 | 全業種 | 小売、飲食、タクシー等 |
| 宛名の記載 | 必須 | 不要 |
| 登録番号 | 必須 | 必須 |
| 税率・税額 | 両方記載 | どちらか一方で可 |
インボイス制度によって、日本のビジネスシーンからは「不透明さ」が排除されつつある。
誰が、いつ、誰に対して、いくらの税を預けたのか。
その一連のチェーンが完全に可視化された。
それは、デジタル化と透明化を急ぐ現代社会の、避けて通れない宿命である。
申告期限の「2ヶ月ルール」と管理者の責務
消費税の議論の締めくくりは、「申告と納付」という実務の終着点だ。
税金は、計算して終わりではない。
正しく申告し、期限内に納付して初めて完結する。
個人の場合は、1月から12月までの分を翌年の3月31日までに申告する。
所得税の期限(3月15日)とは微妙にズレているため、注意が必要だ。
一方で法人の場合は、事業年度終了の日の翌日から2ヶ月以内という、極めてタイトなスケジュールが課される。
実は、この「2ヶ月」という数字は、法人に関連する多くの税金で共通している。
法人税、法人住民税、事業税、そして消費税。
これら全てが、決算から2ヶ月以内に押し寄せてくる。
経理部門にとって、この期間はまさに戦場だ。
一分一秒を争う事務処理の中で、一円のミスも許されない。
申告が遅れれば、当然ながら無申告加算税や延滞税といった「ペナルティ」が容赦なく科される。
国家は、理由の如何を問わず期限に厳しい。
資金繰りの計画が甘ければ、納税額の大きさに愕然とし、最悪の場合は黒字倒産のリスクさえ孕む。
消費税は「預かっているお金」であり、「自分のお金」ではないという意識が欠如している経営者は多い。
消費税というシステムを深く理解することは、単なる税務知識の習得に留まらない。
それは、社会の血液である「カネ」の循環を、国家という巨大なフィルターを通して眺める行為だ。
誰が負担し、誰が運び、誰が管理するのか。
この構造を完璧に把握した者だけが、真に強靭なビジネスを構築できる。
消費税は、これからも形を変え、おそらくは増税という未来も含めて我々の前に立ちはだかるだろう。
だが、そのロジックを解明していれば、過剰に恐れる必要はない。
知識こそが、不条理な社会を生き抜くための最強の防具となる。
この記事を読み終えた貴君は、もはや単なる「納税者」ではない。
税という名のゲームを支配する、戦略的なビジネスマンへの一歩を踏み出したのである。
