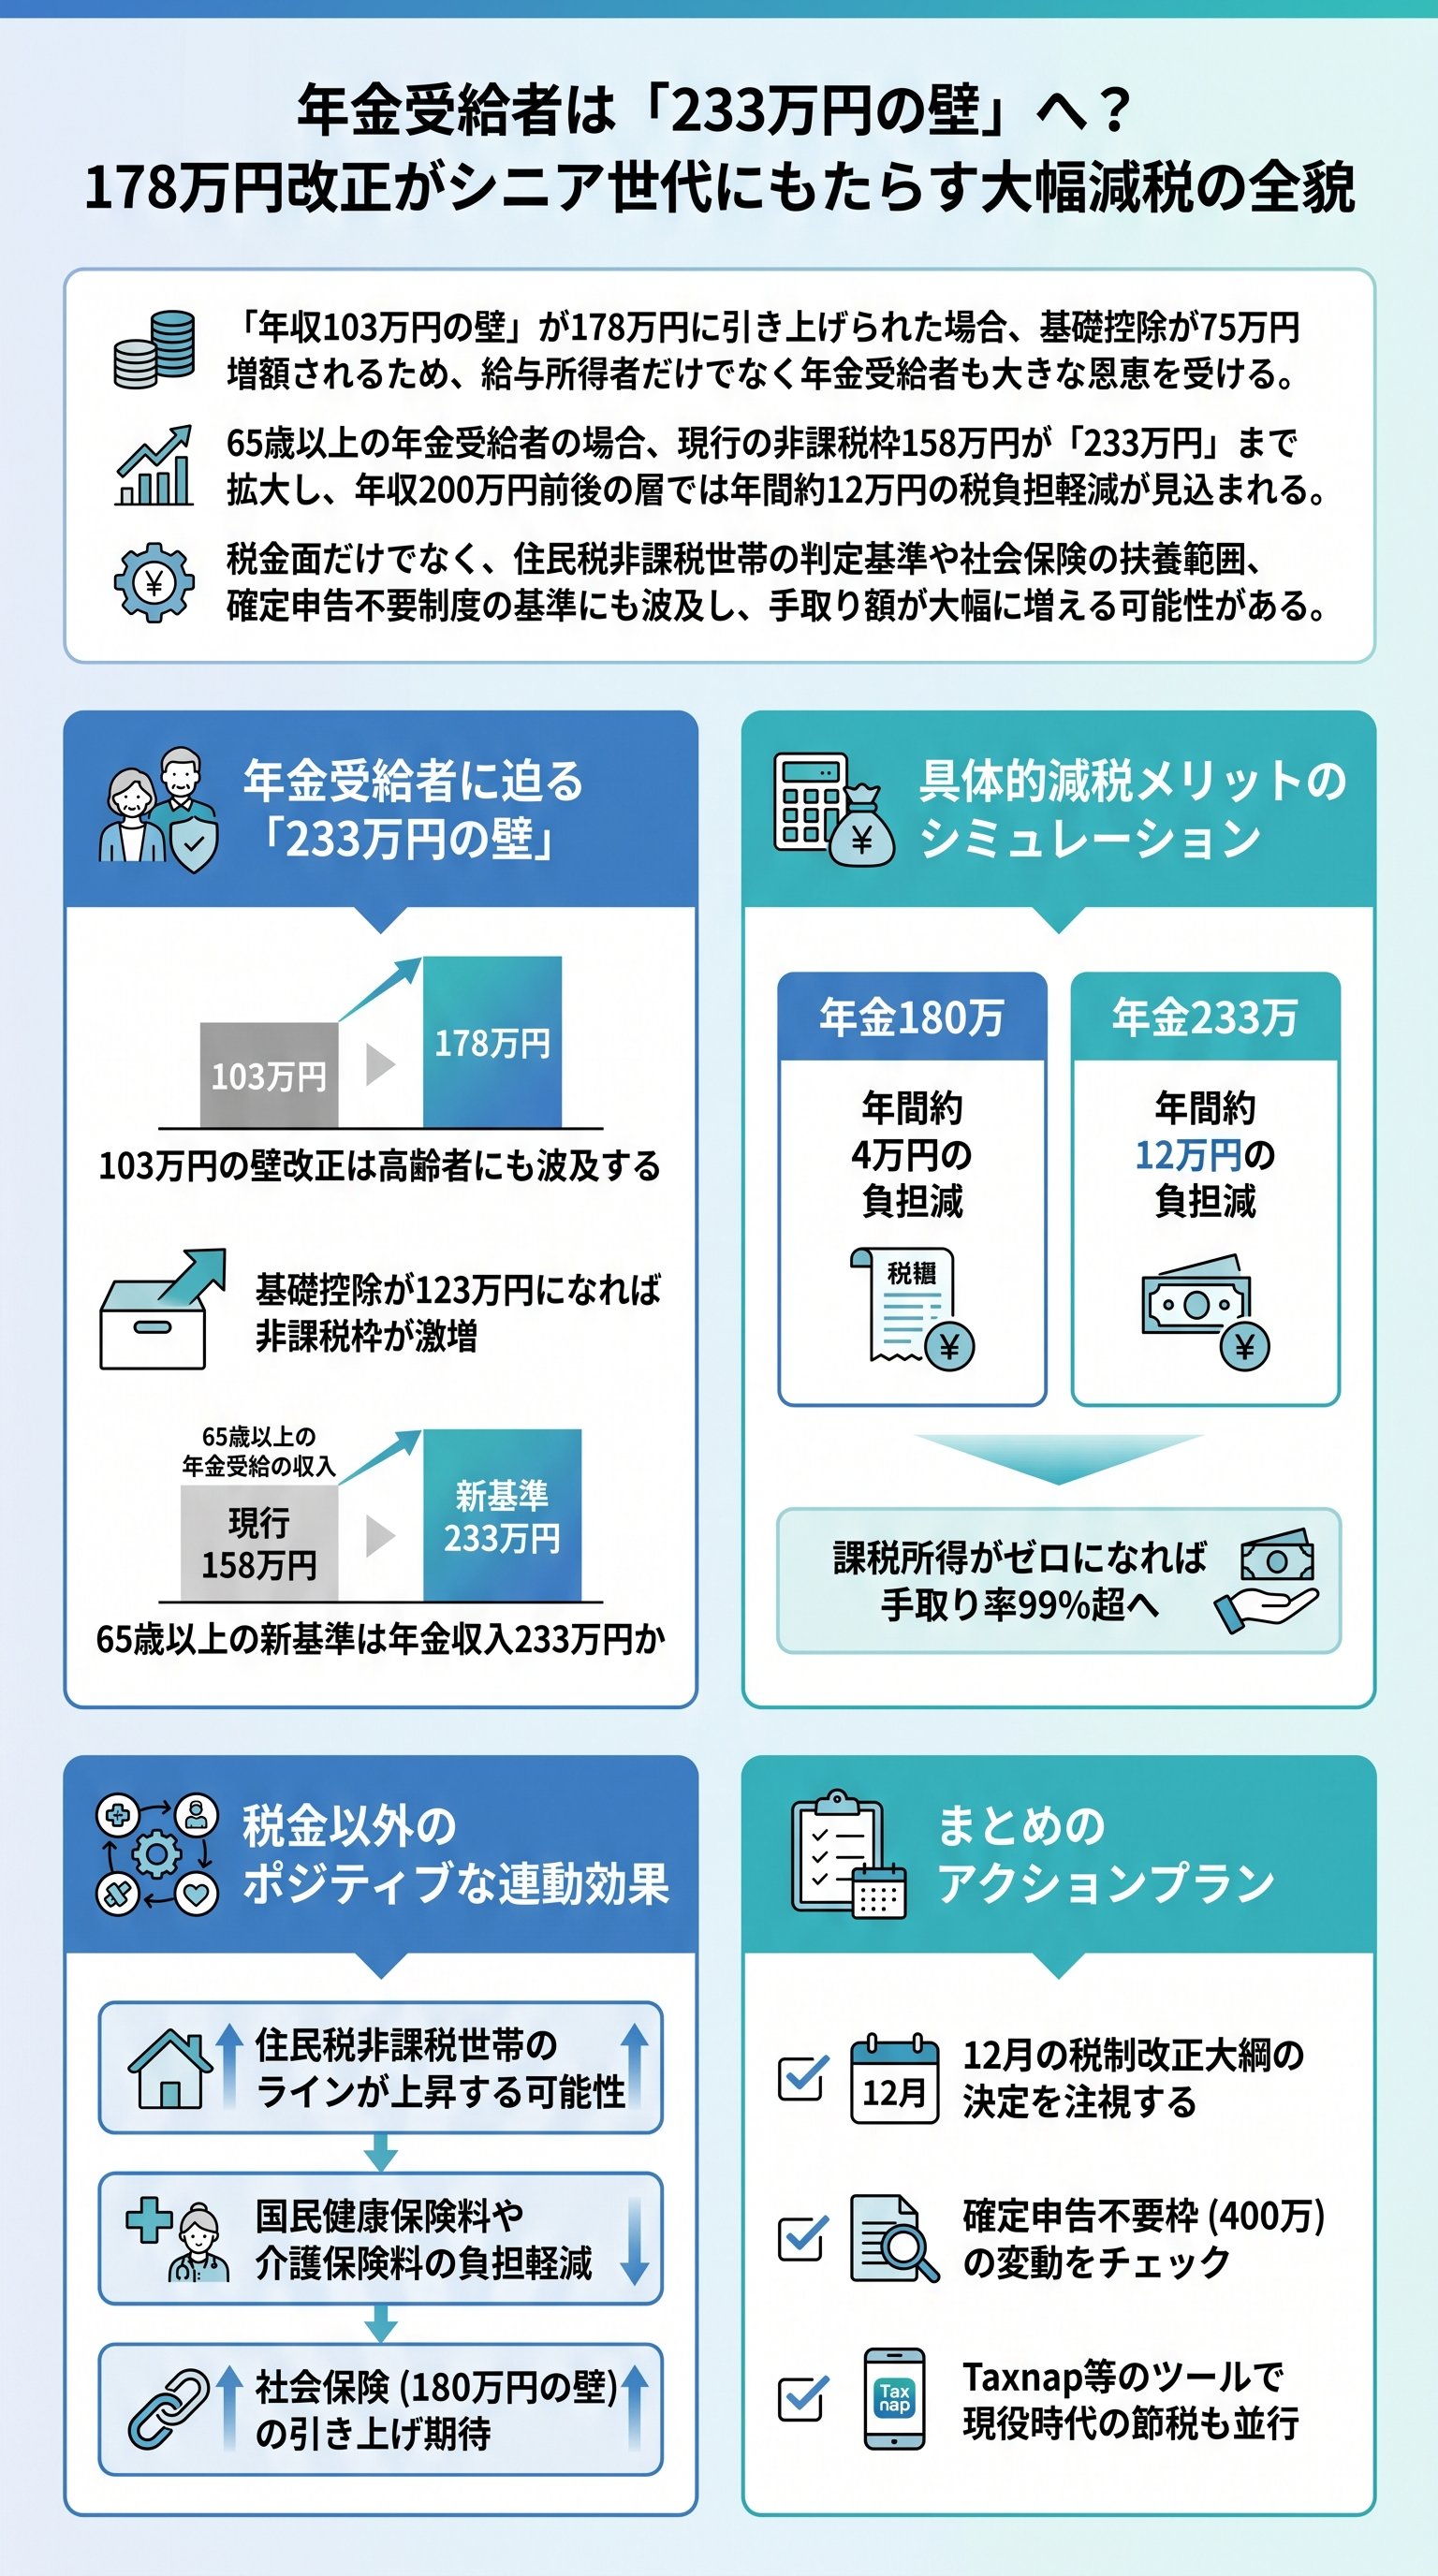
年収の壁引き上げ議論が年金受給者に波及する背景
現在大きな注目を集めている「103万円の壁」の引き上げ議論は、給与所得者だけでなく、日本の多くの年金受給者の生活にも劇的な変化をもたらす可能性があります。
国民民主党が主張しているこの政策は、税金の計算において誰もが差し引くことができる「基礎控除」を現行の48万円から123万円へと、一気に75万円引き上げることを目指しています。
この基礎控除は給与所得者だけでなく年金受給者にも同様に適用されるため、結果として年金収入の非課税枠が大幅に拡大することになるのです。
政治動向と減税策の全体像
現行の税制において、パートやアルバイトの方が意識する103万円という数字は、給与所得控除55万円と基礎控除48万円を合計したものです。
この基礎控除の部分を123万円に増額することで、合計178万円までを非課税にしようというのが今回の改正案の核心です。
この改正が実現すれば、年金受給者にとっても所得控除の総額が底上げされるため、これまで税金を納めていた層が非課税対象に変わるというパラダイムシフトが起こります。
税制改正が議論される現代的意義
物価高騰が続く中で、実質賃金や実質的な所得を底上げすることは、現役世代だけでなく高齢者世帯にとっても極めて重要な課題となっています。
基礎控除は「健康で文化的な最低限度の生活」を保障するための枠組みであり、その基準を現代の経済情勢に合わせて更新するというのが今回の議論の主旨です。
年金受給者にとっても、可処分所得が増えることは生活の質に直結するため、この改正の行方は非常に大きな関心事となっています。
このように、特定の就労形態だけでなく、年金受給者を含む全世代に影響が及ぶ可能性がある点が今回の議論の重要なポイントです。
まずは、自分たちが現在どのような税負担の状態にあり、改正によって具体的に何が変わるのかを正確に把握することが重要になります。
基礎控除の引き上げは、給与所得者のみならず年金受給者の非課税枠を広げ、全世代にわたる減税効果をもたらす可能性を秘めています。
65歳以上の年金受給者に誕生する「233万円の壁」の正体
年金受給者の税金計算は、給与所得者とは異なる「公的年金等控除」という特別な仕組みに基づいて行われており、基礎控除が拡大されることで新たな非課税基準が生まれます。
具体的には、65歳以上で年金以外の所得が1,000万円以下の場合、最低でも110万円の公的年金等控除が認められています。
これに新たな基礎控除123万円を合算すると、合計で233万円という数字が導き出されるのです。
これが、高齢者にとっての新たな年収の壁となります。
年齢によって異なる控除額の仕組み
日本の年金税制では、受給者の年齢によって控除額に差が設けられており、計算時には注意が必要です。
65歳未満の場合は、公的年金等控除が最低60万円となっており、これに新基礎控除を足すと183万円という基準が見えてきます。
ただし、収入金額に応じて控除額の階層が変わるため、実際には約200万円程度が非課税のラインになると予測されています。
- 65歳以上公的年金等控除110万円 + 新基礎控除123万円 = 233万円の壁
- 65歳未満公的年金等控除60万円(最低) + 新基礎控除123万円 = 約200万円の壁
非課税となる年金の種類と注意点
すべての年金が課税対象となるわけではなく、中にはもともと非課税として扱われているものも存在します。
障害年金や遺族年金などは、現在の制度下でも非課税であり、これらは今回の改正議論とは関係なく税金がかかりません。
一方で、老齢基礎年金や老齢厚生年金、企業年金などは雑所得として課税対象となるため、今回の233万円の壁の影響をダイレクトに受けることになります。
| 項目 | 現行の壁 | 改正後の壁(予想) |
|---|---|---|
| 65歳以上 | 158万円 | 233万円 |
| 65歳未満 | 108万円 | 約200万円 |
改正によって非課税枠が拡大すれば、多くの高齢者が所得税の納税義務から解放されることになります。
これは、単なる減税以上の心理的な安心感と、実質的な生活費の確保につながる大きな変革です。
まずは、自身の受給している年金の種類と、現在の年金振込通知書に記載された額面収入を確認してみることが第一歩となります。
基礎控除の拡大により、65歳以上の年金受給者には233万円という新たな非課税の壁が誕生し、多くの世帯で税負担が軽減される見込みです。
手取り額はいくら増えるか?具体的シミュレーションで検証
税制改正が実現した場合、年金受給者の実際の手取り額にはどの程度のインパクトがあるのでしょうか。
例えば、65歳以上で年間180万円の年金を受給しているケースを考えてみましょう。
現行制度では、所得税と住民税を合わせて年間約4万2,200円の負担が生じていますが、改正後はこの負担がほぼゼロに近づき、手取り額が大きく向上することが見込まれます。
年金収入180万円世帯の劇的変化
現行では基礎控除が48万円(住民税は43万円)であるため、一定の課税所得が発生してしまいます。
しかし、基礎控除が123万円に拡大されると、課税所得は完全にゼロとなります。
住民税については均等割と呼ばれる最低限の負担(年間約4,000円程度)は残る可能性がありますが、所得割の部分が消滅するため、年間で約3万8,000円以上の増益効果が期待できる計算です。
- 1現行の手取り約175万7,800円(税負担 約4.2万円)
- 2改正後の手取り約179万6,000円(税負担 約0.4万円)
- 3年間メリット約3万8,200円のプラス
年収233万円付近の世帯が受ける最大恩恵
最も大きな影響を受けるのは、現在一定の税金を納めている233万円前後の年金受給世帯です。
現行制度では、この収入層は約12万2,200円もの税金を納めていますが、233万円の壁が実現すれば、この税負担がほぼ均等割のみに圧縮されます。
つまり、年間で約12万円近く手取りが増えるという非常に大きな効果が得られることになるのです。
これは、月額に換算すると1万円の年金増額に匹敵するインパクトです。
生活実感としての可処分所得の向上
高齢者世帯にとって、固定費や医療費の支払いに充てられる現金が増えることは、生活の安定に直結します。
今回の改正は、現役世代の「手取りを増やす」という目的と同様に、高齢世代の生活防衛策としても非常に有効に機能することが予測されます。
特に、ギリギリのラインで課税対象となっていた世帯にとっては、家計を劇的に改善するチャンスとなるでしょう。
このように、改正によって得られる経済的メリットは非常に具体的であり、多くの世帯で実感が得られるレベルの金額となります。
自分の受給額がどのゾーンに位置しているかを把握することで、将来の家計設計をより前向きに立てることができるようになるはずです。
具体的なシミュレーションが示す通り、改正が実現すれば年金受給者の手取り額は数万円から十数万円単位で増加し、生活の質を大きく向上させます。
介護保険料や住民税非課税世帯への波及効果とメリット
今回の改正がもたらす恩恵は、所得税や住民税の減税だけに留まりません。
実は、介護保険料や国民健康保険料、さらには後期高齢者医療保険料といった社会保険料の多くは、住民税の算出根拠となる「合計所得金額」に基づいて決定されています。
したがって、所得控除が拡大して所得が低く判定されるようになれば、これらの保険料負担も連動して軽減される可能性が極めて高いのです。
住民税非課税世帯の拡大と付随する恩恵
現在、住民税が非課税となる世帯には、自治体から様々な優遇措置や給付金が提供されるケースが多くあります。
基礎控除が大幅に引き上げられれば、これまで「課税世帯」だった多くの世帯が「非課税世帯」へと転換することになります。
これにより、物価高騰対策の給付金を受け取れるようになったり、自治体独自の公共料金減免措置の対象になったりと、税金以外の面での家計支援が拡大するメリットが期待できます。
- 介護保険料所得段階が下がることで保険料率が低下
- 医療費の自己負担高額療養費制度の負担上限額が低くなる可能性
- 自治体の支援非課税世帯向けの各種給付金やサービス対象の拡大
社会保険の扶養枠に関する今後の展望
もう一つの注目点は、子どもや配偶者の社会保険の扶養に入れるかどうかを決める「180万円の壁」です。
60歳以上の受給者の場合、年金収入が180万円未満であれば家族の健康保険の扶養に入ることができますが、今回の税制改正に伴い、この社会保険上の基準も引き上げられるかどうかが今後の議論の焦点となります。
もし税金の壁と社会保険の壁が同時に引き上げられれば、高齢者の世帯全体の経済状況はさらに改善されるでしょう。
社会保険料の負担は高齢者にとって重い固定費となっており、その基準が変わることは所得税の減税以上に生活に潤いをもたらす場合があります。
税金と保険料の両面から制度の変化を注視していくことが、最も賢い生活防衛術となります。
特に住民税非課税世帯への認定は、生活保護に近い公的支援を受けやすくなる境界線でもあるため、その基準緩和は社会保障のあり方そのものにも影響を与えるはずです。
所得控除の拡大は、住民税非課税世帯の増加や社会保険料の軽減を招き、税金以外の面でも多大な家計支援効果をもたらす可能性があります。
確定申告不要制度の基準変更と来年以降の見通し
現在、公的年金等の収入金額が400万円以下で、かつそれ以外の所得が20万円以下であれば確定申告は不要とされています。
しかし、今回の改正によって非課税枠が233万円まで広がると、この「400万円」という基準自体も緩和されたり、あるいは申告をすることで税金が戻ってくる「還付申告」のメリットがさらに強調されたりすることになります。
受給者にとって、手続きの負担軽減と適切な納税のバランスがどう変わるかが重要です。
還付申告の重要性が高まる可能性
年金からはあらかじめ所得税が源泉徴収されている場合がありますが、改正によって非課税枠が広がれば、源泉徴収された税金が「納めすぎ」になるケースが急増します。
この場合、自分から確定申告(還付申告)を行わないと、払いすぎた税金は戻ってきません。
基礎控除の拡大は、これまで申告をしていなかった層にとっても、還付を受けるための申告が必須となるきっかけになるかもしれません。
今後のスケジュールと決定までのプロセス
今回の改正議論は、例年12月中旬に発表される「税制改正大綱」に向けて最終調整が行われます。
特に2024年末から2025年にかけての政治情勢は流動的であり、国民民主党の主張がどの程度政府案に反映されるかが焦点です。
実際に制度が施行されるのは2025年分あるいは2026年分の税制からとなる可能性が高いため、今すぐ家計が変わるわけではありませんが、早めに情報を得ておくことは将来の備えとして非常に有効です。
- 12024年12月税制改正大綱の発表(骨子が決定)
- 22025年初頭通常国会での法案提出・可決
- 32025年以降新制度に基づく所得税・住民税の適用開始
自身の所得を正しく把握するための準備
改正を待つ間、私たちができる最も建設的な行動は、自分の正確な所得状況を整理しておくことです。
副業や不動産所得がある場合は、無料の確定申告アプリなどを活用して、経費の集計や所得の把握を習慣化しておきましょう。
正確な知識とツールがあれば、制度がどのように変わったとしても、自分にとって最も有利な選択を冷静に行うことができます。
年金受給者にとって、今回の議論はまさに「朗報」となる可能性を秘めています。
しかし、最終的な決定までにはまだ時間を要するため、冷静に推移を見守ることが大切です。
正式な改正内容が発表された際には、速やかに自分のケースに当てはめてシミュレーションを行い、適切な手続きを行えるよう準備を整えておきましょう。
これからの時代を豊かに生き抜くためには、国の制度を正しく理解し、賢く活用する姿勢が欠かせません。
今後の税制改正の動向を注視し、自身の所得状況を正確に把握しておくことが、新制度によるメリットを最大限に享受するための鍵となります。
