65歳はもはや幻想か。繰り上げ・繰り下げの残酷な真実
日本の年金制度は今、大きな転換期を迎えている。
かつては55歳、あるいは60歳からもらえた年金も、現在は65歳受給開始が標準だ。
しかし、現実はさらにその先を見据えている。
国は70歳、あるいはそれ以降まで高齢者を働かせる道筋を、着々と整備しているのである。
実は、年金を受け取るタイミングは個人の自由意志で決めることができる。
早くもらう「繰り上げ」か、遅くもらう「繰り下げ」か。
この選択が、残りの人生における可処分所得の総額を決定づける。
まさに、老後の命運を分ける「究極の二択」と言っても過言ではない。
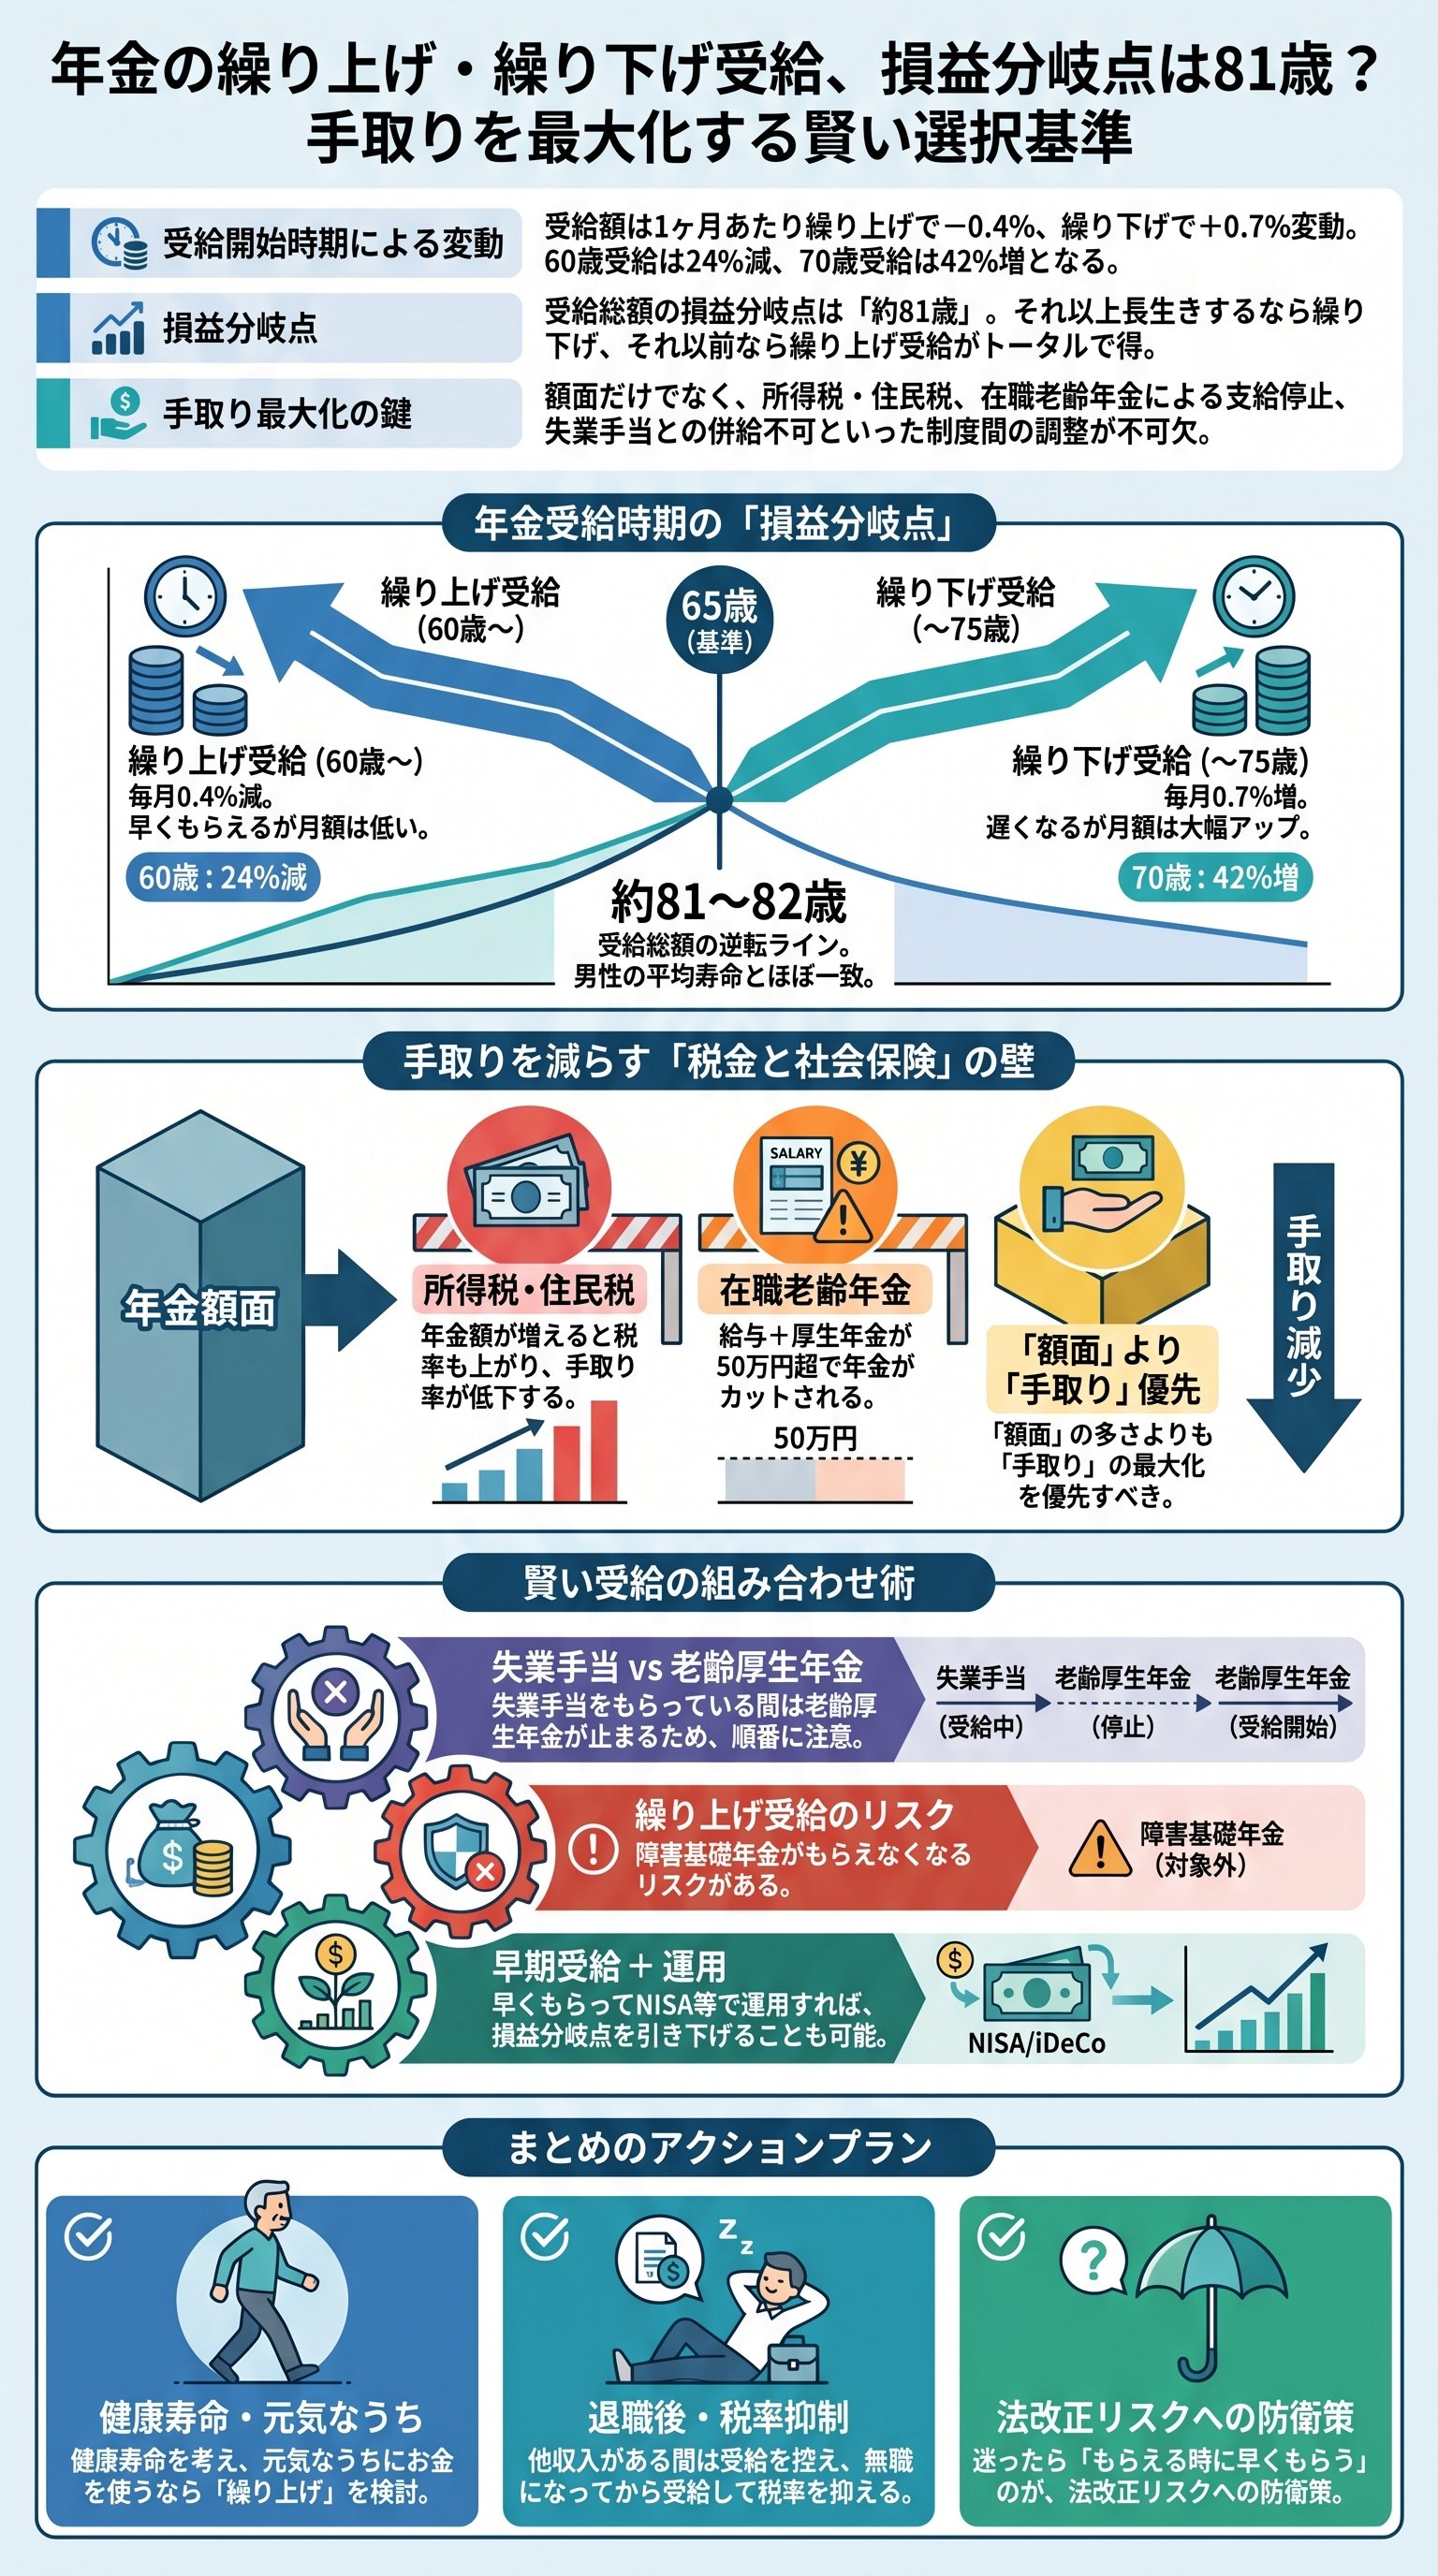
具体的には、1ヶ月受給を早めるごとに0.4%の減額が課せられる。
逆に、1ヶ月遅らせるごとに0.7%の増額というインセンティブが与えられる。
たった数%の差だと侮る者は、複利の力と長生きのリスクを理解していない。
これは国家が提示する合法的な資産運用そのものなのである。
| 受給開始年齢 | 月額の変動率 | 65歳受給(100万)の場合の額面 |
|---|---|---|
| 60歳(5年早める) | -24% | 76万円 |
| 65歳(標準) | ±0% | 100万円 |
| 70歳(5年遅らせる) | +42% | 142万円 |
| 75歳(10年遅らせる) | +84% | 184万円 |
もし、60歳から受給を開始すれば、本来の額から24%も削られた状態で生涯を過ごすことになる。
一方で、70歳まで耐え忍べば、額面は1.4倍以上に膨れ上がる。
この圧倒的な格差を前にして、我々は冷静な判断を迫られているのだ。
感情に流されず、冷徹な計算機となって最善の解を導き出さねばならない。
つまり、繰り上げを選択した瞬間、君の年金額は一生「低空飛行」を続けることになる。
だが、早くもらうことにも、無視できないメリットが存在する。
それは「今、この瞬間の現金」を手にできるという、時間の優位性である。
どちらが正解かは、君の寿命と、そして何より「税金」が鍵を握っているのだ。
「損益分岐点」という名の絶対的境界線
投資の世界に損益分岐点があるように、年金受給にも「逆転の瞬間」が存在する。
繰り上げ受給を選んだ人と、標準の65歳から受け取る人。
この両者の受給総額が並ぶのは、一体いつなのか。
結論から言えば、それは受給開始から約16年後、すなわち「81歳」の時点である。
もし君が、自分は81歳まで生きられないと確信しているなら、迷わず繰り上げを選ぶべきだ。
反対に、81歳を超えてもなお、健やかに過ごす自信があるなら、待つことが正義となる。
だが、人生は計算通りにはいかない。
今この瞬間の1万円と、20年後の1万円は、その価値が全く異なるのだ。
例えば、65歳で200万円もらえる人が、70歳まで受給を遅らせたとしよう。
70歳の時点で、65歳受給者はすでに1,000万円を手にしている。
一方、70歳受給者の月額は年間284万円にまで跳ね上がっている。
この「差額84万円」で、先行した1,000万円を追い抜くには、約11.9年が必要なのだ。
- 165歳から70歳までの5年間で、65歳受給者が得る総額は1,000万円。
- 270歳から受給を開始する者の年金額は、42%増の284万円となる。
- 3年間84万円の差を埋めるには、1,000万 ÷ 84万 = 約11.9年かかる。
- 4結果として、81.9歳(約82歳)で総額が逆転する。
つまり、繰り下げ受給が報われるためには、82歳以上の長寿が絶対条件となる。
現在の日本男性の平均寿命は81歳、女性は87歳だ。
この統計を見る限り、男性にとって繰り下げは「博打」に近いと言わざるを得ない。
女性であれば、確率的には繰り下げの方が「勝ち」を拾いやすいと言えるだろう。
だからこそ、多くの人間が「もらえるうちにもらっておく」という心理に傾く。
実際、繰り下げ受給を選択する者は全体のわずか2%程度に過ぎない。
対して、繰り上げ受給者は約1割にのぼる。
この数字の偏りは、多くの国民が「長生きのリスク」よりも「受給できないリスク」を恐れている証拠だ。
だが、プロの視点はさらに深い。
単なる「受給総額」の計算だけでは、本当の正解には辿り着けない。
なぜなら、そこには「税金」という名の巨大なフィルターが存在するからだ。
額面上の数字に惑わされる者は、最終的に手元に残る金額を見て、愕然とすることになる。
手取りを支配する「税金と社会保険」のブラックホール
多くの人間が見落としている事実がある。
それは、年金もまた「雑所得」として課税の対象になるということだ。
額面が増えれば増えるほど、所得税や住民税の負担も増大する。
さらに恐ろしいのは、国民健康保険料や介護保険料までもが連動して跳ね上がることだ。
年金額が一定ラインを超えると、所得税率は5%から45%の間で上昇していく。
つまり、繰り下げによって額面を増やしても、手取りの増加率は鈍化するのである。
国は「増やしてやる」と言いつつ、増えた分を「税金で回収する」仕組みを構築している。
この構造を理解せずして、戦略を立てることは不可能だ。
例えば、他に大きな収入がないのであれば、年金額を低く抑えた方が「手取り率」は高くなる。
逆に、現役並みの収入がある人間が年金を繰り下げ、さらに額面を増やせばどうなるか。
最高税率が適用され、増額分の半分近くが税金と保険料で消える可能性すらある。
これでは、「待った甲斐がない」と言わざるを得ない悲惨な結末だ。
- 所得税:所得が多いほど税率が上がる累進課税制度。
- 住民税:所得に対して一律約10%だが、非課税世帯の特典を失うリスクがある。
- 社会保険料:年金額に連動して増加し、手取りを直接的に削り取る。
だからこそ、「あえて早くもらう」という選択肢が浮上する。
受給額を分散し、各年度の所得を平準化することで、適用される税率を低く保つ。
これは、プロの税理士が推奨する高度なタクティクスの一つである。
とりわけ、60歳で無職になる予定の者にとっては、早期受給こそが最大の手取りを実現する。
もし、君に年金以外の副収入があるならば、さらに慎重になるべきだ。
年金と事業所得が合算されれば、税負担はさらに重くなる。
その場合は、「他の収入が途絶えてから年金をもらう」という時間差攻撃が有効だ。
わざわざ高額納税者である時期に、年金を上乗せしてまで国を潤す必要はない。
つまり、年金の受給時期を決定する指標は「寿命」だけではないのだ。
「今の年収」「将来の予想年収」「適用される税率」。
これらをパズルのように組み合わせた時、君にとっての「真の最適解」が見えてくる。
だが、話はここで終わらない。
制度の間には、さらに複雑な「罠」が仕掛けられているのだ。
失業保険併給と在職老齢年金の戦略的活用
年金戦略において、もっとも巧妙なテクニック。
それは、「失業手当」との連携である。
60歳で定年を迎えた後、すぐに年金に飛びつくのは愚策かもしれない。
なぜなら、失業手当(基本手当)を受け取っている間、厚生年金は全額支給停止になるからだ。
しかし、ここには裏道がある。
失業手当は「非課税」であり、住民税や所得税の計算には含まれない。
つまり、まずは失業手当を最大限に受給し、その期間が終わってから年金に切り替える。
この「リレー方式」こそが、制度の隙間を突いたもっとも効率的な資金確保術なのだ。
- 160歳で退職し、ハローワークで失業手当の受給手続きを行う。
- 2失業手当(非課税)を全額受給し、生活基盤を固める。
- 3失業手当の給付終了後、速やかに老齢厚生年金の繰り上げ受給を開始する。
- 4老齢基礎年金については、必要に応じて60歳から並行して受給することも可能。
ただし、働きながら年金をもらおうと考えている者は、「在職老齢年金」に注意が必要だ。
給与と年金の合計額が月50万円を超えると、年金の一部、あるいは全額がカットされる。
せっかく働いて稼いでも、その分年金が削られるという、あまりに理不尽な制度だ。
「働くほど損をする」というパラドックスを避けるには、受給を遅らせる判断も必要になる。
持病がある者、あるいは将来的な健康不安を抱える者にとって、この制約は重い。
万が一、受給開始後に重度の障害を負っても、事後重症による障害年金は受け取れない。
繰り上げとは、いわば「健康という資本」を担保に、将来の権利を前借りする行為なのだ。
そのリスクを背負う覚悟があるか、自分自身に問いかける必要がある。
| 制度名 | 影響の内容 | 対策・ポイント |
|---|---|---|
| 失業手当 | 厚生年金と併給不可(停止) | 給付終了後に年金へ切り替える |
| 在職老齢年金 | 月額合計50万超で年金カット | 収入が落ち着くまで受給を待機する |
| 障害年金 | 繰り上げ後は原則受給不可 | 健康状態を冷静に評価して選択する |
さらに、「在職定時改定」という制度も存在する。
65歳以降も働きながら厚生年金保険料を払えば、毎年10月に年金額が再計算されるのだ。
つまり、年金をもらいながら、なおかつ年金額を増やしていくことも可能である。
制度は複雑怪奇だが、知っている者だけが、その恩恵を享受できる。
無知はコストであり、知識は最強の防衛策なのである。
健康寿命を軸とした「最後にして唯一の年金戦略」
さて、最終的な結論を出そう。
計算機を叩き、税率を検証し、制度を読み解いた末に辿り着く答え。
それは、「健康寿命」を基準にした早期受給である。
日本の健康寿命は、男性で約72歳、女性で約75歳とされている。
お金には、その価値を最大限に発揮できる「賞味期限」がある。
寝たきりになってから年金が月40%増えたところで、それを何に使うのか。
美味しいものを食べ、行きたい場所へ行き、趣味に興じる。
これらを実現できる「元気なうち」に現金を手にすることこそ、本質的な豊かさだ。
たとえ受給総額が少なくなったとしても、60代の自由な時間は何物にも代えがたい。
繰り上げ受給で得た資金を元手に、「資産運用」に回すという攻めの姿勢も重要だ。
年利3〜4%で運用できれば、損益分岐点はさらに遠のき、繰り上げの合理性は高まる。
国から受け取った現金を、市場という荒波でさらに増幅させるのである。
迷っているならば、早くもらっておくのが「ベター」な選択であることが多い。
法律は常に変化し、受給開始年齢は今後さらに引き上げられるリスクを孕んでいる。
「もらえる時にもらっておく」というのは、不確実な未来に対する生存本能だ。
国が提示する「増額」という甘い言葉に惑わされず、手元の現金を優先せよ。
- 1自分の健康状態と家族の病歴から、現実的な寿命を予測する。
- 260歳から65歳までの無収入期間をどう埋めるか、貯蓄と照らし合わせる。
- 3資産運用のスキルがあるなら、迷わず早期受給してタネ銭にする。
- 4税金・社会保険料のシミュレーションを行い、手取りの限界値を知る。
年金は「老後の生活を支えるもの」ではなく、「人生というゲームの戦略物資」である。
どちらの選択が正しいかは、君がどのような最期を迎えたいかによって決まる。
自分の人生を、制度のテンプレートに当てはめるな。
数字を疑い、常識を疑い、そして自分の欲望を信じろ。
この不透明な時代において、自分を守れるのは、君自身の決断だけなのだ。
賢明なる読者諸君。
君たちが「最強の手取り」を手にし、自由な老後を謳歌することを切に願っている。
