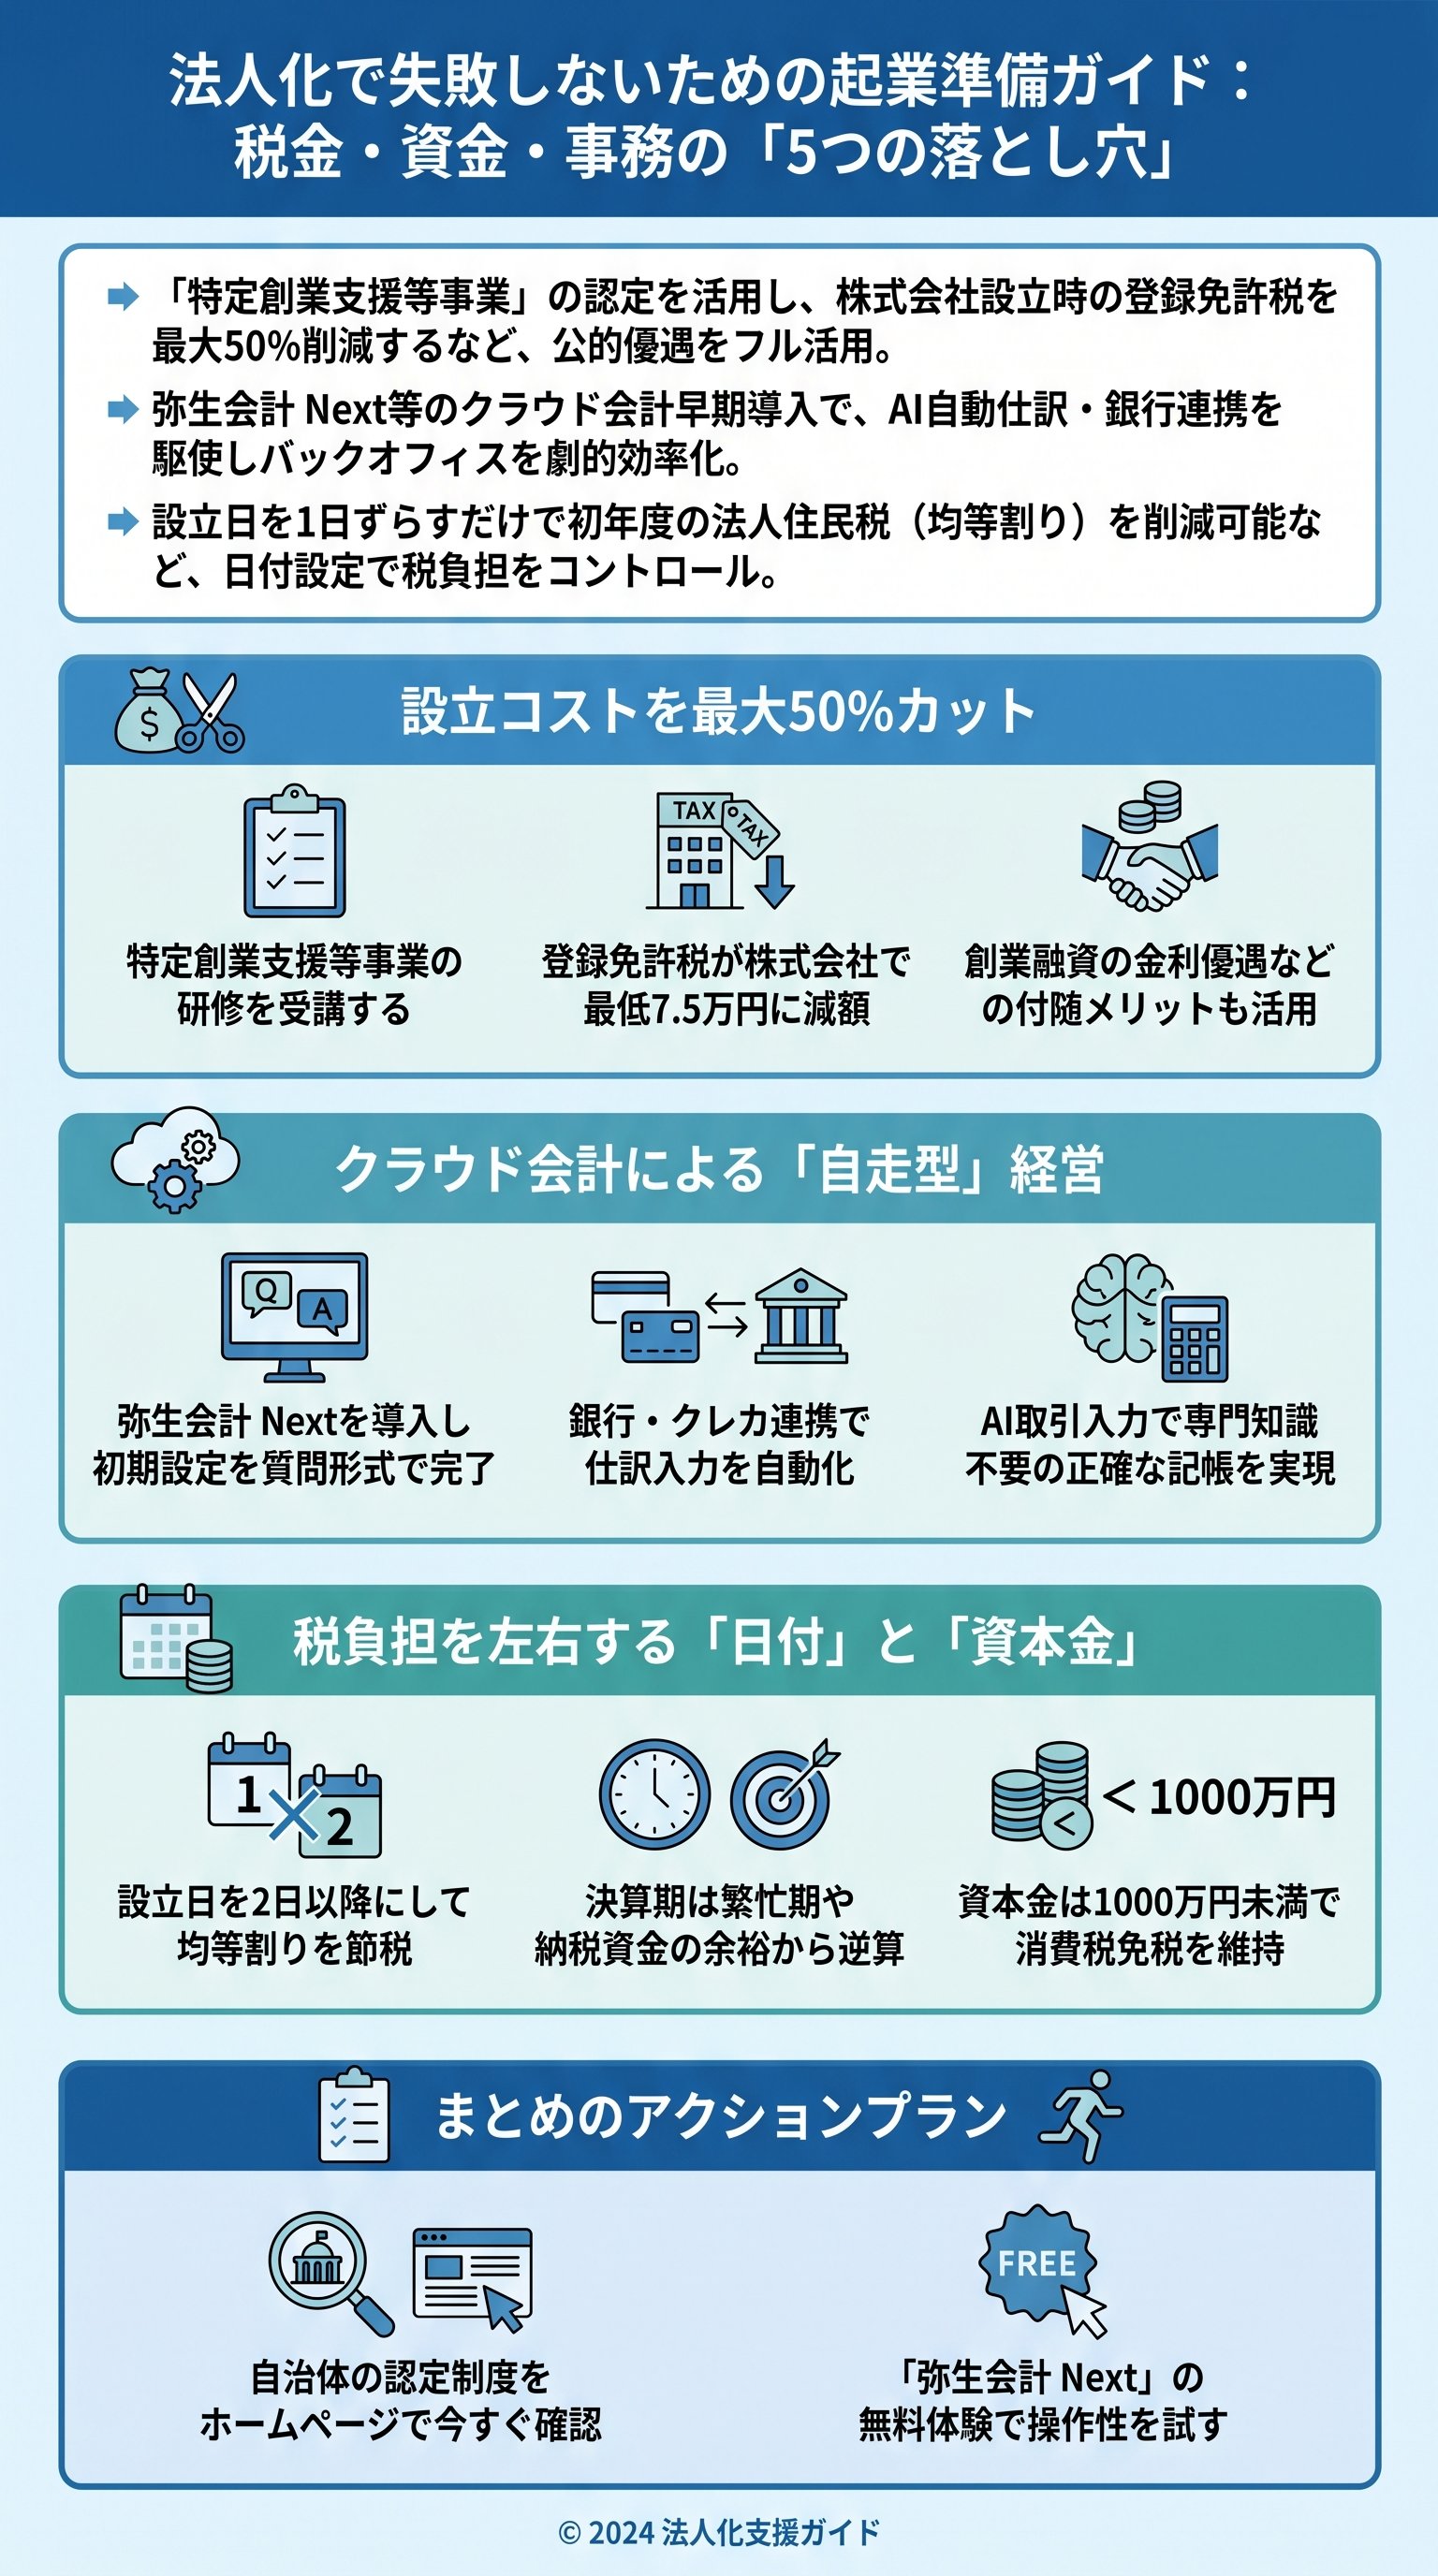
登録免許税を半額に抑える特定創業支援等事業の活用
会社設立時に最初にかかる大きなコストである登録免許税は、自治体の制度を活用することで半額に減免することが可能です。
具体的には、産業競争力強化法に基づく特定創業支援等事業という制度を利用します。
これは自治体が実施する経営、財務、人材育成、販路開拓に関する研修を1ヶ月以上かけて4回以上受講することで、証明書が発行される仕組みです。
自治体による創業支援の内容とメリット
この支援制度の最大のメリットは、株式会社設立時の登録免許税が最低15万円から7万5,000円に、合同会社であれば6万円から3万円に引き下げられる点です。
令和7年6月時点では、全国の約1,500以上の市区町村がこの認定を受けており、多くの地域で利用が可能です。
研修では事業を継続する上で必須となる知識を体系的に学べるため、起業家としての基盤作りにも役立ちます。
- 対象者創業前、または創業5年未満の個人事業主
- 受講条件経営、財務、人材育成、販路開拓の4項目を学ぶ
- 減免内容登録免許税が50パーセント軽減される
- 追加特典創業融資の優遇措置を受けられる場合がある
単なる節税手段としてだけでなく、経営者としての基礎体力を養う貴重な機会として捉えるべきです。
一方で、この制度を利用する際にはスケジュール管理に注意が必要です。
研修の受講から証明書の発行までに1ヶ月以上の期間を要するため、2週間後に急いで会社を設立したいといったスピード重視の起業には向きません。
余裕を持って設立準備を進めることが、初期コストを賢く抑えるコツです。
法務局への登記申請前に証明書を手元に用意しておく必要があるため、司法書士などの専門家とあらかじめ連携しておくことが重要です。
制度の利用を検討する際は、まず設立予定地の自治体ホームページで認定状況を確認してください。
特定創業支援等事業は、コスト削減と経営知識の習得を同時に叶えられる非常に有効な制度です。
自治体の支援を賢く活用し、万全の体制で創業のスタートを切ってください。
この見出しから次の見出し「## 法人住民税の均等割を節約する設立日と決算日の設定」の手前まで(弥生会計Nextの節)を丸ごと消す
法人化後の事務負担を最小限に抑えるためには、設立直後から会計ソフトを導入して経理業務を標準化することが極めて重要です。
特に新しく登場した「弥生会計 Next」は、クラウド型の利点を活かして初心者の入力作業を大幅に軽減する設計がなされています。
経理を後回しにすると、決算直前に膨大な領収書の整理に追われ、適切な役員報酬の設定や節税対策ができなくなるリスクが生じます。
クラウド会計がもたらすバックオフィスの変革
弥生会計 Nextの最大の特徴は、金融機関やクレジットカードとの連携による自動仕訳機能です。
1,100以上の金融機関と連携可能で、入出金明細を直接取り込んでAIが勘定科目を推測します。
これにより、従来のような手入力による転記作業が不要になり、入力ミスを根絶できるだけでなく、作業時間を劇的に短縮できます。
また、請求書発行の「弥生 請求 Next」や経費精算の「弥生 経費 Next」とシームレスにデータが繋がるため、管理業務を一元化できます。
- 1初期設定の簡略化質問に答えるだけで、設立日や決算日に合わせた環境が整います。
- 2AI取引入力仕訳がわからない場合でも、対話形式で内容を入力すればAIが適切な科目を提案します。
- 3証憑管理の徹底電子帳簿保存法やインボイス制度に完全対応しており、法的な保存義務もクリアできます。
- 4経営分析レポート入力データから資金繰り予測や損益推移を自動で可視化し、意思決定をサポートします。
会計ソフトを導入しても、データの確認を怠れば経営実態との乖離が生じるため、月次のチェックは欠かせません。
さらに、このソフトは顧問税理士とのデータ共有が非常にスムーズに行える点も魅力です。
最新の経営数値をリアルタイムで共有できるため、より精度の高い経営アドバイスを受けることが可能になります。
現在は最大3ヶ月の無料体験プランや、導入を支援するキャンペーンも実施されており、初期費用を抑えて高品質な管理体制を構築できます。
経理を「単なる記帳作業」ではなく「経営の羅針盤」にするためには、こうした最新ツールの活用が不可欠です。
紙の領収書やExcel管理から早期に脱却し、本来の事業活動に集中できる環境を整えてください。
弥生会計Nextを導入することで、経理業務の自動化と経営状況の可視化を同時に実現できます。
最新ツールを使いこなし、効率的なバックオフィス体制を構築してください。
法人住民税の均等割を節約する設立日と決算日の設定
会社を設立する日付や決算月を戦略的に決めることで、毎年発生する法人住民税の均等割を数百円から数千円単位で節約することが可能です。
法人には利益が出ていなくても支払わなければならない「均等割」という税金があり、これは自治体に事務所を置くことに対する場所代のような性質を持っています。
この計算は月割りで行われるため、設立日の1日の違いが納税額に直接響くことになります。
均等割の仕組みと有利なスケジュールの組み方
東京都の場合、資本金1,000万円以下で従業員50人以下の法人であれば、均等割は年間7万円です。
この計算において、1ヶ月に満たない端数は切り捨てられるというルールがあります。
例えば、10月25日に設立して12月31日に決算を迎える場合、実質的な活動期間は2ヶ月強ですが、端数の10月分はカウントされず、11月と12月の2ヶ月分として計算されます。
これを利用し、月初である1日を避けて2日以降に設立することで、初年度の均等割を1ヶ月分少なく抑えることができるのです。
| 項目 | 4月1日設立 | 4月2日設立 |
|---|---|---|
| 対象月数 | 12ヶ月 | 11ヶ月 |
| 均等割額(目安) | 70,000円 | 64,100円 |
| 節約効果 | 0円 | 5,900円 |
小さな金額に見えるかもしれませんが、こうした細部へのこだわりが経営者としてのコスト意識を醸成します。
決算月の設定においても、慣習的な3月決算には注意が必要です。
3月は多くの日本企業が本決算を迎えるため、会計事務所の繁忙期と重なり、十分な節税相談や経営コンサルティングを受けられない可能性があります。
自社の売上が最も伸びる「繁忙期」を期首(事業年度の始まり)に持ってくることで、1年をかけて利益の推移を予測し、期末に向けた節税対策を練る時間を確保できます。
- 納税資金の確保多額の支払いが発生しても困らない月を申告期限に設定することが健全な経営の第一歩となります。
- 登記費用の考慮設立日や決算月は一生に一度の選択ではありませんが、変更には登記費用がかかるため、最初によく検討してください。
資金調達と節税を両立させる資本金設定の最適解
法人化にあたって資本金をいくらに設定するかは、今後の資金調達能力と税負担のバランスを決定づける重要な要素です。
かつては株式会社であれば1,000万円が必要でしたが、現在は1円からでも設立が可能です。
しかし、あまりに低すぎる資本金は対外的な信用を損なうだけでなく、融資審査において極めて不利に働くため、戦略的な金額設定が求められます。
資本金の額によって変化する税制と信用のバランス
結論から言えば、一般的な起業においては「1,000万円未満の範囲で、できるだけ大きく設定する」のが最適解です。
1,000万円未満に抑える主な理由は、消費税の免税特典と法人住民税の均等割増額を防ぐためです。
資本金が1,000万円以上でスタートすると、設立1期目から強制的に消費税の課税事業者となり、均等割も年間7万円から18万円へと一気に跳ね上がります。
一方で、1円や10万円といった極小の資本金では、銀行からの創業融資を受ける際に「自己資金が不足している」とみなされ、門前払いされるリスクがあります。
- 1,000万円未満のメリット設立当初の消費税免税(インボイス未登録時)、均等割の最安適用
- 1億円以下のメリット交際費800万円までの損金算入、30万円未満の資産の一括経費化(少額減価償却資産の特例)
- 推奨される目安最低でも100万円、できればかつての有限会社の基準であった300万円程度
- 見せ金の禁止一時的に借りたお金を資本金として入れ、すぐに引き抜く行為は違法であり、決算書上で露呈します
インボイス制度に登録する場合は、資本金の額にかかわらず設立1年目から消費税の納税義務が生じる点に留意が必要です。
資本金は単なる「預金残高」ではなく、事業活動を支える「運用のための原資」です。
仕入れや設備投資、人件費として使っても、資本金という会計上の概念は消えません。
資金調達を視野に入れるのであれば、資本金の額は事業計画における初期投資額や運転資金の3分の1程度を自己資金で賄っていることを示す指標となります。
後から増資することも可能ですが、手間とコストがかかるため、無理のない範囲で適切な額を積み増しておくことが将来の成長への近道です。
自身のライフプランと事業規模を照らし合わせ、最適な着地点を見極めることが求められます。
資本金の設定は、対外的な「覚悟の証明」でもあるという側面を忘れないでください。
役員の任期設定と代表者住所の非表示措置における注意点
会社設立時には役員の任期や登記情報の公開範囲についても慎重に検討しなければなりません。
これらの設定は、一度決めると変更には法務局での手続きが必要となり、費用も発生します。
特に1人社長の場合と、複数人で起業する場合では、最適な任期の設定が大きく異なるため、将来の人間関係の変化も見据えた判断が必要です。
登記実務におけるコストと信用リスクの管理
株式会社の役員任期は、定款で定めることにより最長10年まで伸長できます。
1人社長や家族経営の法人の場合、任期を最長の10年に設定することで、数年おきに発生する役員変更登記の手数料を節約できます。
一方で、友人やビジネスパートナーと共同で起業する場合は、あえて任期を2年や3年と短く設定しておく方が安全なケースもあります。
万が一、経営方針の対立などで役員を退任させたい状況になった際、任期が満了していれば円満に交代を促しやすいためです。
合同会社の場合は任期の規定がないため、こうした更新の手間や費用は発生しません。
| 項目 | 株式会社(1人経営) | 株式会社(共同経営) | 合同会社 |
|---|---|---|---|
| 役員任期 | 10年(最長)が推奨 | 2〜3年の短周期を検討 | 規定なし(無期限) |
| 更新コスト | 10年に1回 | 数年ごとに発生 | 発生しない |
| 住所非表示 | 選択可能 | 選択可能 | 選択不可 |
代表者住所の非表示措置を利用しても、市区町村までの住所は登記簿に残り、完全に匿名化できるわけではありません。
近年注目されている「代表者住所非表示措置」についても、安易な利用にはリスクが伴います。
この制度を利用すると、登記事項証明書に代表者の詳細な住所が記載されなくなりますが、これが融資審査や大きな取引の際にネックになる可能性があります。
銀行や取引先から「実態の不透明な会社」とみなされ、追加の住民票提出を求められたり、審査に時間がかかったりする場合があるためです。
特に本店所在地をバーチャルオフィスにしている場合、代表者住所まで非表示にすると、会社の実在性を疑われる要因になりかねません。
防犯上のメリットと、ビジネス上の信用リスクを十分に比較検討した上で選択することが賢明です。
登記情報は公的な信頼を担保するものであるという原則を理解し、自身の事業に最適な情報開示のあり方を選択してください。
役員の任期や住所非表示措置は、コストと信用のバランスを考慮して決めるべき重要な項目です。
将来の組織運営や取引への影響を慎重に見極め、自社にとって最適な設定を行ってください。
