税務署の闇と「上司のための仕事」という組織の病理
税務署という巨大な権力組織の内部で、一人の若き命が失われた。
24歳の若手職員を追い込んだのは、休日返上の私的利用と、日常的な罵倒の嵐である。
これは単なる個人の悲劇ではない。
日本の官僚組織に根付く歪んだ文化の表出だ。
実は、税務署という場所は外部との接触が極めて限定的な、閉鎖的な空間である。
だからこそ、一度人間関係が腐敗すれば、逃げ場のない地獄へと変貌する。
上司が部下を「私的な所有物」と勘違いする構造が、そこには確かに存在するのだ。
現場の実態はさらに深刻である。
若手職員が調査現場で熱心にメモを取る姿を、我々はよく目にする。
しかし、彼らの視線の先にあるのは「納税者の不正」ではなく、実は「上司の顔色」なのだ。
調査の目的が、いつの間にか「上司に怒られないための証拠作り」にすり替わっている。
つまり、彼らは納税者のために働いているのではない。
ただひたすらに、組織内の絶対権力者である上司を満足させるためだけに動いている。
全ての決定権を上司が握る以上、部下にとっての正義は「上司の承認」のみとなる。
この目的の履き違えこそが、組織を内部から腐らせる最大の要因である。
組織のために個を殺す文化は、いずれ組織そのものを自滅させる。
特に税務当局のような、本来「公平性」を掲げるべき組織において、この実態は極めて醜悪だ。
本来、プロフェッショナルとは自らの職責に対して誇りを持つべき存在である。
だが、恐怖政治の下では、誇りよりも保身が優先されるのは自明の理であろう。
上司のために書類を作る時間は、社会にとって何ら価値を生まない。
むしろ、そのストレスが若手の才能を摘み、未来の税務専門家を絶望させている。
経営者も労働者も、この組織の病理を他人事と考えてはならない。
貴方の組織が「閉鎖的」で「上下関係が絶対」であるなら、同様の悲劇は明日にも起こり得るのだ。
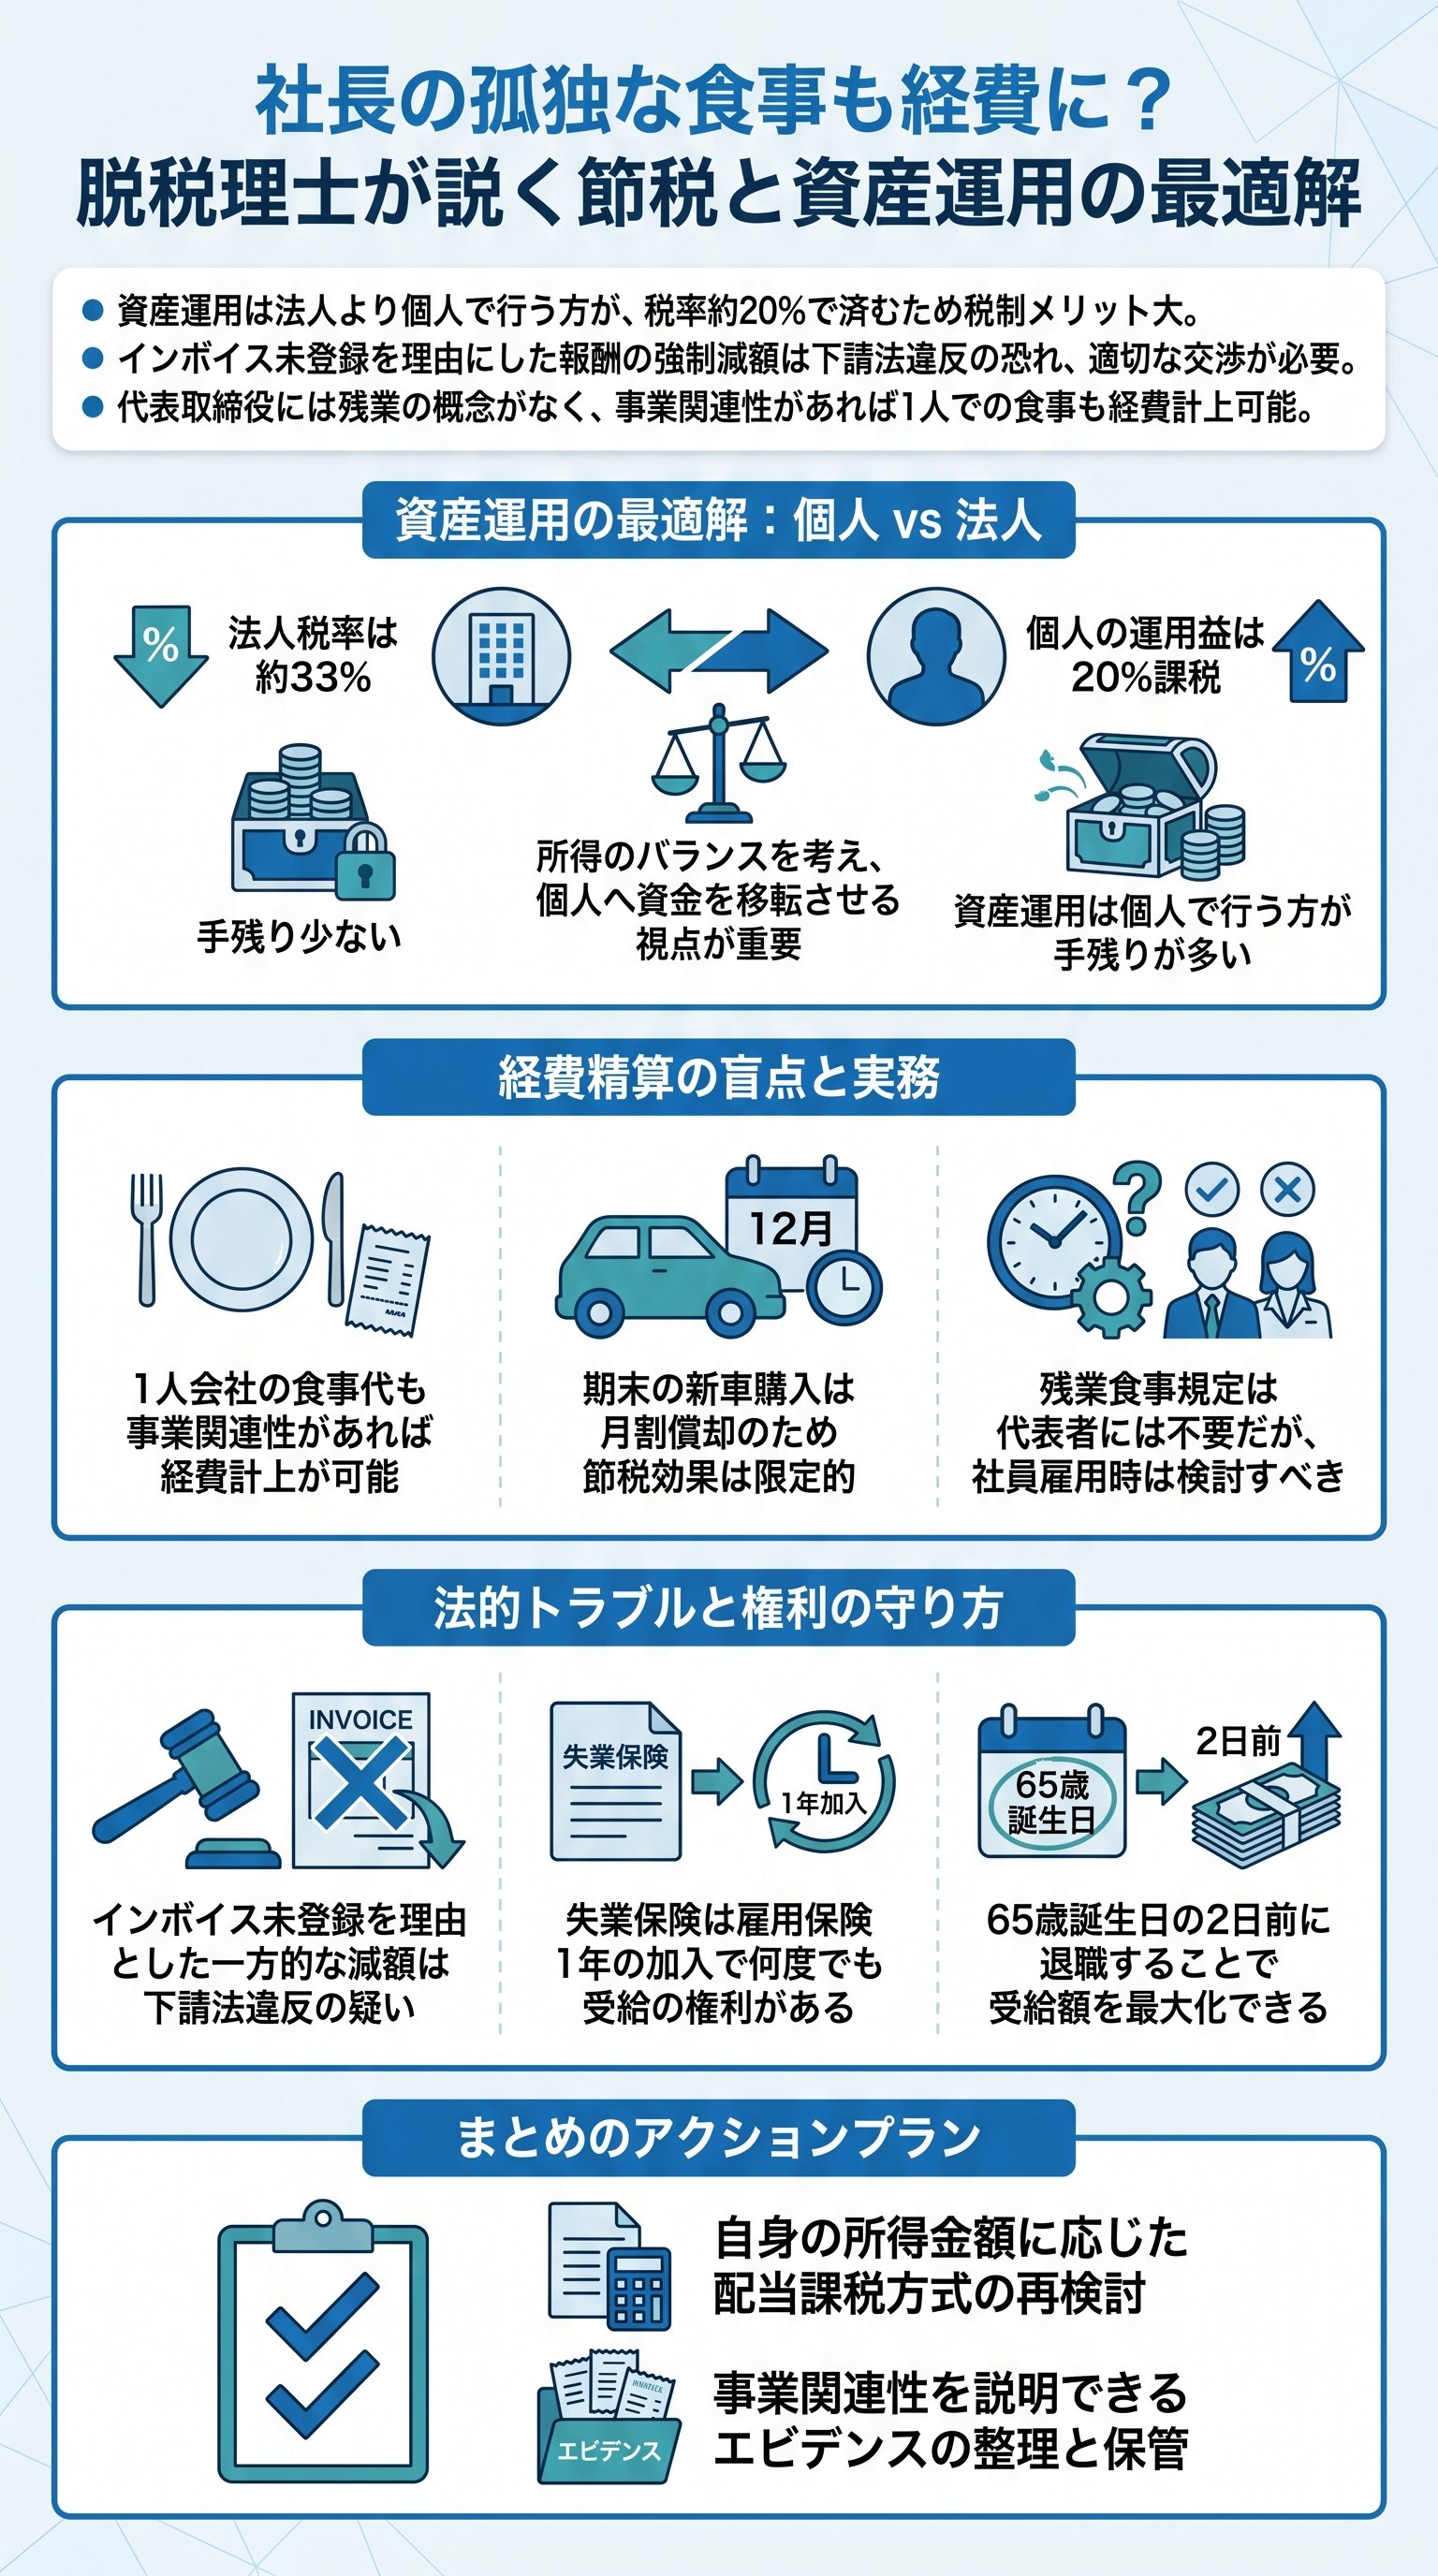
資産運用は「法人」ではなく「個人」が最適解である理由
多くの経営者が陥る「法人で運用すれば節税になる」という幻想。
結論から言えば、それは致命的な戦略ミスである。
なぜなら、法人と個人では課せられる税率の壁があまりに高いからだ。
法人の実効税率は、利益の規模にもよるが、概ね33%程度である。
一方で、個人の資産運用に対する税率は、申告分離課税であれば一律約20%だ。
この13%の差を無視して運用を続けるのは、あまりに無策と言わざるを得ない。
運用効率を最大化したいのであれば、迷わず個人名義を選択すべきである。
| 項目 | 法人での運用 | 個人での運用 |
|---|---|---|
| 適用税率 | 約33% (法人実効税率) | 約20% (申告分離課税) |
| メリット | 経費算入の余地あり | 低税率・シンプル |
| デメリット | 税率が高い・複雑 | 経費化が困難 |
もちろん、法人で資産を持つことによる「繰り延べ効果」を狙う手法はある。
しかし、運用益そのものに課される重税は、複利の効果を著しく阻害する。
資産を大きく育てたいなら、税率の低いポケットで運用するのが鉄則だ。
法人はあくまで「利益を出す場所」であり、個人は「資産を築く場所」と使い分けるべきである。
ただし、小規模企業共済や倒産防止共済(セーフティ共済)の活用は別問題だ。
これらは運用というよりも、国が認めた最強の貯蓄型節税策である。
特に倒産防止共済は、利益が出た期に全額損金で落とし、赤字の期に解約して補填できる。
この「利益の平準化」こそが、経営者が真っ先に着手すべき防衛策である。
資産運用とは、単に金融商品を買うことではない。
どの器(法人か個人か)を使い、どのタイミングで税金を支払うかのゲームである。
無知なまま法人口座を肥やし続けるのは、国に余計な貢ぎ物をしているに等しい。
今すぐ自らのポートフォリオの所在を見直し、最適化を図るべきである。
インボイスの罠と「下請法違反」に沈む搾取構造
インボイス制度の開始に乗じて、報酬を一方的に減額する企業が後を絶たない。
「未登録だから3%引く」という通告は、今やフリーランス界隈の日常茶飯事だ。
しかし、断言しておくが、これは明白な下請法違反の可能性が高い。
発注側の優越的地位を利用した、極めて卑劣な行為である。
実は、発注側の企業にとって、相手がインボイス未登録であっても激変緩和措置がある。
当初の数年間は、仕入税額相当額の8割を控除できる仕組みだ。
つまり、企業側の負担増は実質2%程度に過ぎない。
それにもかかわらず、3%以上の減額を強いるのは、実質的に企業の利益上乗せに他ならない。
これに従ってしまうのは、知識という武器を持たない弱者の悲哀だ。
企業側は、相手が「切られることを恐れている」ことを見透かしている。
だからこそ、強気な条件を突きつけ、不当な利益を掠め取ろうとする。
だが、法を無視した契約に永続性はない。
- 1インボイス制度の緩和措置(8割控除)を理解しているか
- 2報酬減額の根拠が、実質的なコスト増を超えていないか
- 3下請法違反の可能性を、冷静に相手方に示唆できるか
この3点を自問自答し、不当な要求にはNOを突きつけるべきだ。
もっとも、交渉をすれば仕事を切られるというリスクは常に付きまとう。
しかし、法を無視するようなクライアントと付き合い続けることに、何の未来があるというのか。
真に価値あるスキルを持つ者ならば、対等なパートナーシップを要求すべきである。
ビジネスは感情で行うものではない。
契約と法律、そして論理で行うものである。
インボイスという制度を正しく理解し、自らの権利を守る努力を怠ってはならない。
知識不足はコストであり、知識は最強の防衛手段となる。
貴方の報酬を守れるのは、国でも会社でもなく、貴方自身の教養なのだ。
マイクロ法人の聖域と「代表取締役」という特権階級
個人事業主と法人の「二刀流」で所得をコントロールするマイクロ法人。
このスキームにおいて、最も見落とされがちなのが「経費の定義」である。
特に食事代に関する考え方は、役員と一般社員では根本的に異なる。
結論から言えば、代表取締役には「残業」という概念が存在しないのだ。
社員であれば、残業に伴う食事代を経費にするには「残業規定」が必要となる。
しかし、経営者は24時間365日が仕事であり、常に意思決定を求められる立場だ。
したがって、たとえ1人での食事であっても、事業に関連性があれば経費性は認められる。
「残業代」は出なくとも、「仕事中の食事」は正当な経費として成立するのである。
また、所得税を10%程度に抑えたいという調整も、マイクロ法人の醍醐味だ。
ここで重要になるのが、配当所得を「総合課税」にするか「分離課税」にするかの分岐点だ。
多くの人が所得329万円のラインを気にするが、実はもっと広い視野が必要である。
配当控除を活用すれば、所得695万円までの層は総合課税の方が有利になる。
- 住民税を含めたトータル税率で比較せよ
- 配当控除(国内株式等の場合、所得税10%・住民税2.8%控除)を算入せよ
- 社会保険料への影響を精査せよ
これらの要素を複雑に組み合わせた先に、真の「最適解」が見えてくる。
単一の税率だけを見て判断するのは、木を見て森を見ない凡夫の仕業だ。
所得税を抑えること自体を目的にせず、手残りの最大化を最終ゴールに据えるべきである。
マイクロ法人とは、国家が用意した合法的な節税のサンドボックスである。
そのルールを隅々まで理解し、使い倒す者だけが、過酷な重税社会を生き抜ける。
1人経営だからこそできる機動力の高い経費計上と、戦略的な所得分配。
これこそが、現代の賢者が選ぶべき生存戦略と言えるだろう。
組織論の真実と「無能」と称される部下の活かし方
「部下が仕事を覚えない」「向上心がない」と嘆く上司が後を絶たない。
しかし、その責任の半分、あるいはそれ以上は上司の側にあると断じる。
人を「無能」というラベルで分類するのは、教育の放棄であり、思考停止である。
真のリーダーは、相手の才能が開花する場所を探し当てるプロでなければならない。
実は、向上心がないように見える部下も、単に「今の役割」に興味がないだけかもしれない。
人間は、自らの好奇心と役割が一致した瞬間、爆発的なパフォーマンスを発揮する。
それを「教え方が悪い」あるいは「本人の資質がない」と切り捨てるのは早計だ。
才能を掘り起こすには、少なくとも2ヶ月以上の集中した観察と対話が必要である。
例えば、金髪で髭を生やし、一見不真面目に見える部下がいたとする。
一見すれば組織の和を乱す存在だが、彼にしかない独自の視点があるはずだ。
その「異質さ」を排除するのではなく、どう活用するかが経営者の腕の見せ所である。
「使い道がない人間」など、この世には存在しない。
- 1本人が何に快感を感じ、何に苦痛を感じるかを徹底的に分析する
- 2従来の枠組みに当てはめるのではなく、新しい「役割」を創出する
- 3欠点を修正させるのではなく、長所が突出する環境を与える
このステップを愚直に実行できる者だけが、最強のチームを作ることができる。
多くの経営者は、自分と同じような「優秀な人間」を求める。
しかし、自分と同じ人間ばかりの組織は、変化に弱く、脆い。
異なる色、異なる形をした才能を組み合わせる「多角的な視点」こそが必要なのだ。
結局のところ、部下の成長は上司の「信じる力」と「忍耐」に比例する。
すぐに結果を求める短気なリーダーに、人はついてこない。
泥の中に咲く蓮の花のように、可能性を信じて見守る度量を持て。
貴方が部下を「宝」に変えられるか、「ゴミ」として捨てるか。
その結果こそが、貴方という人間の器を証明する鏡となるのである。
