「独身税」の幕開けとステルス増税の真実
2026年4月、日本の社会構造を揺るがす巨大な転換点が訪れる。
それは「子ども・子育て支援金」という名の、事実上のステルス増税の開始である。
政府はこれを「社会連帯の証」と称するが、実態は現役世代の財布を直撃する重荷に他ならない。
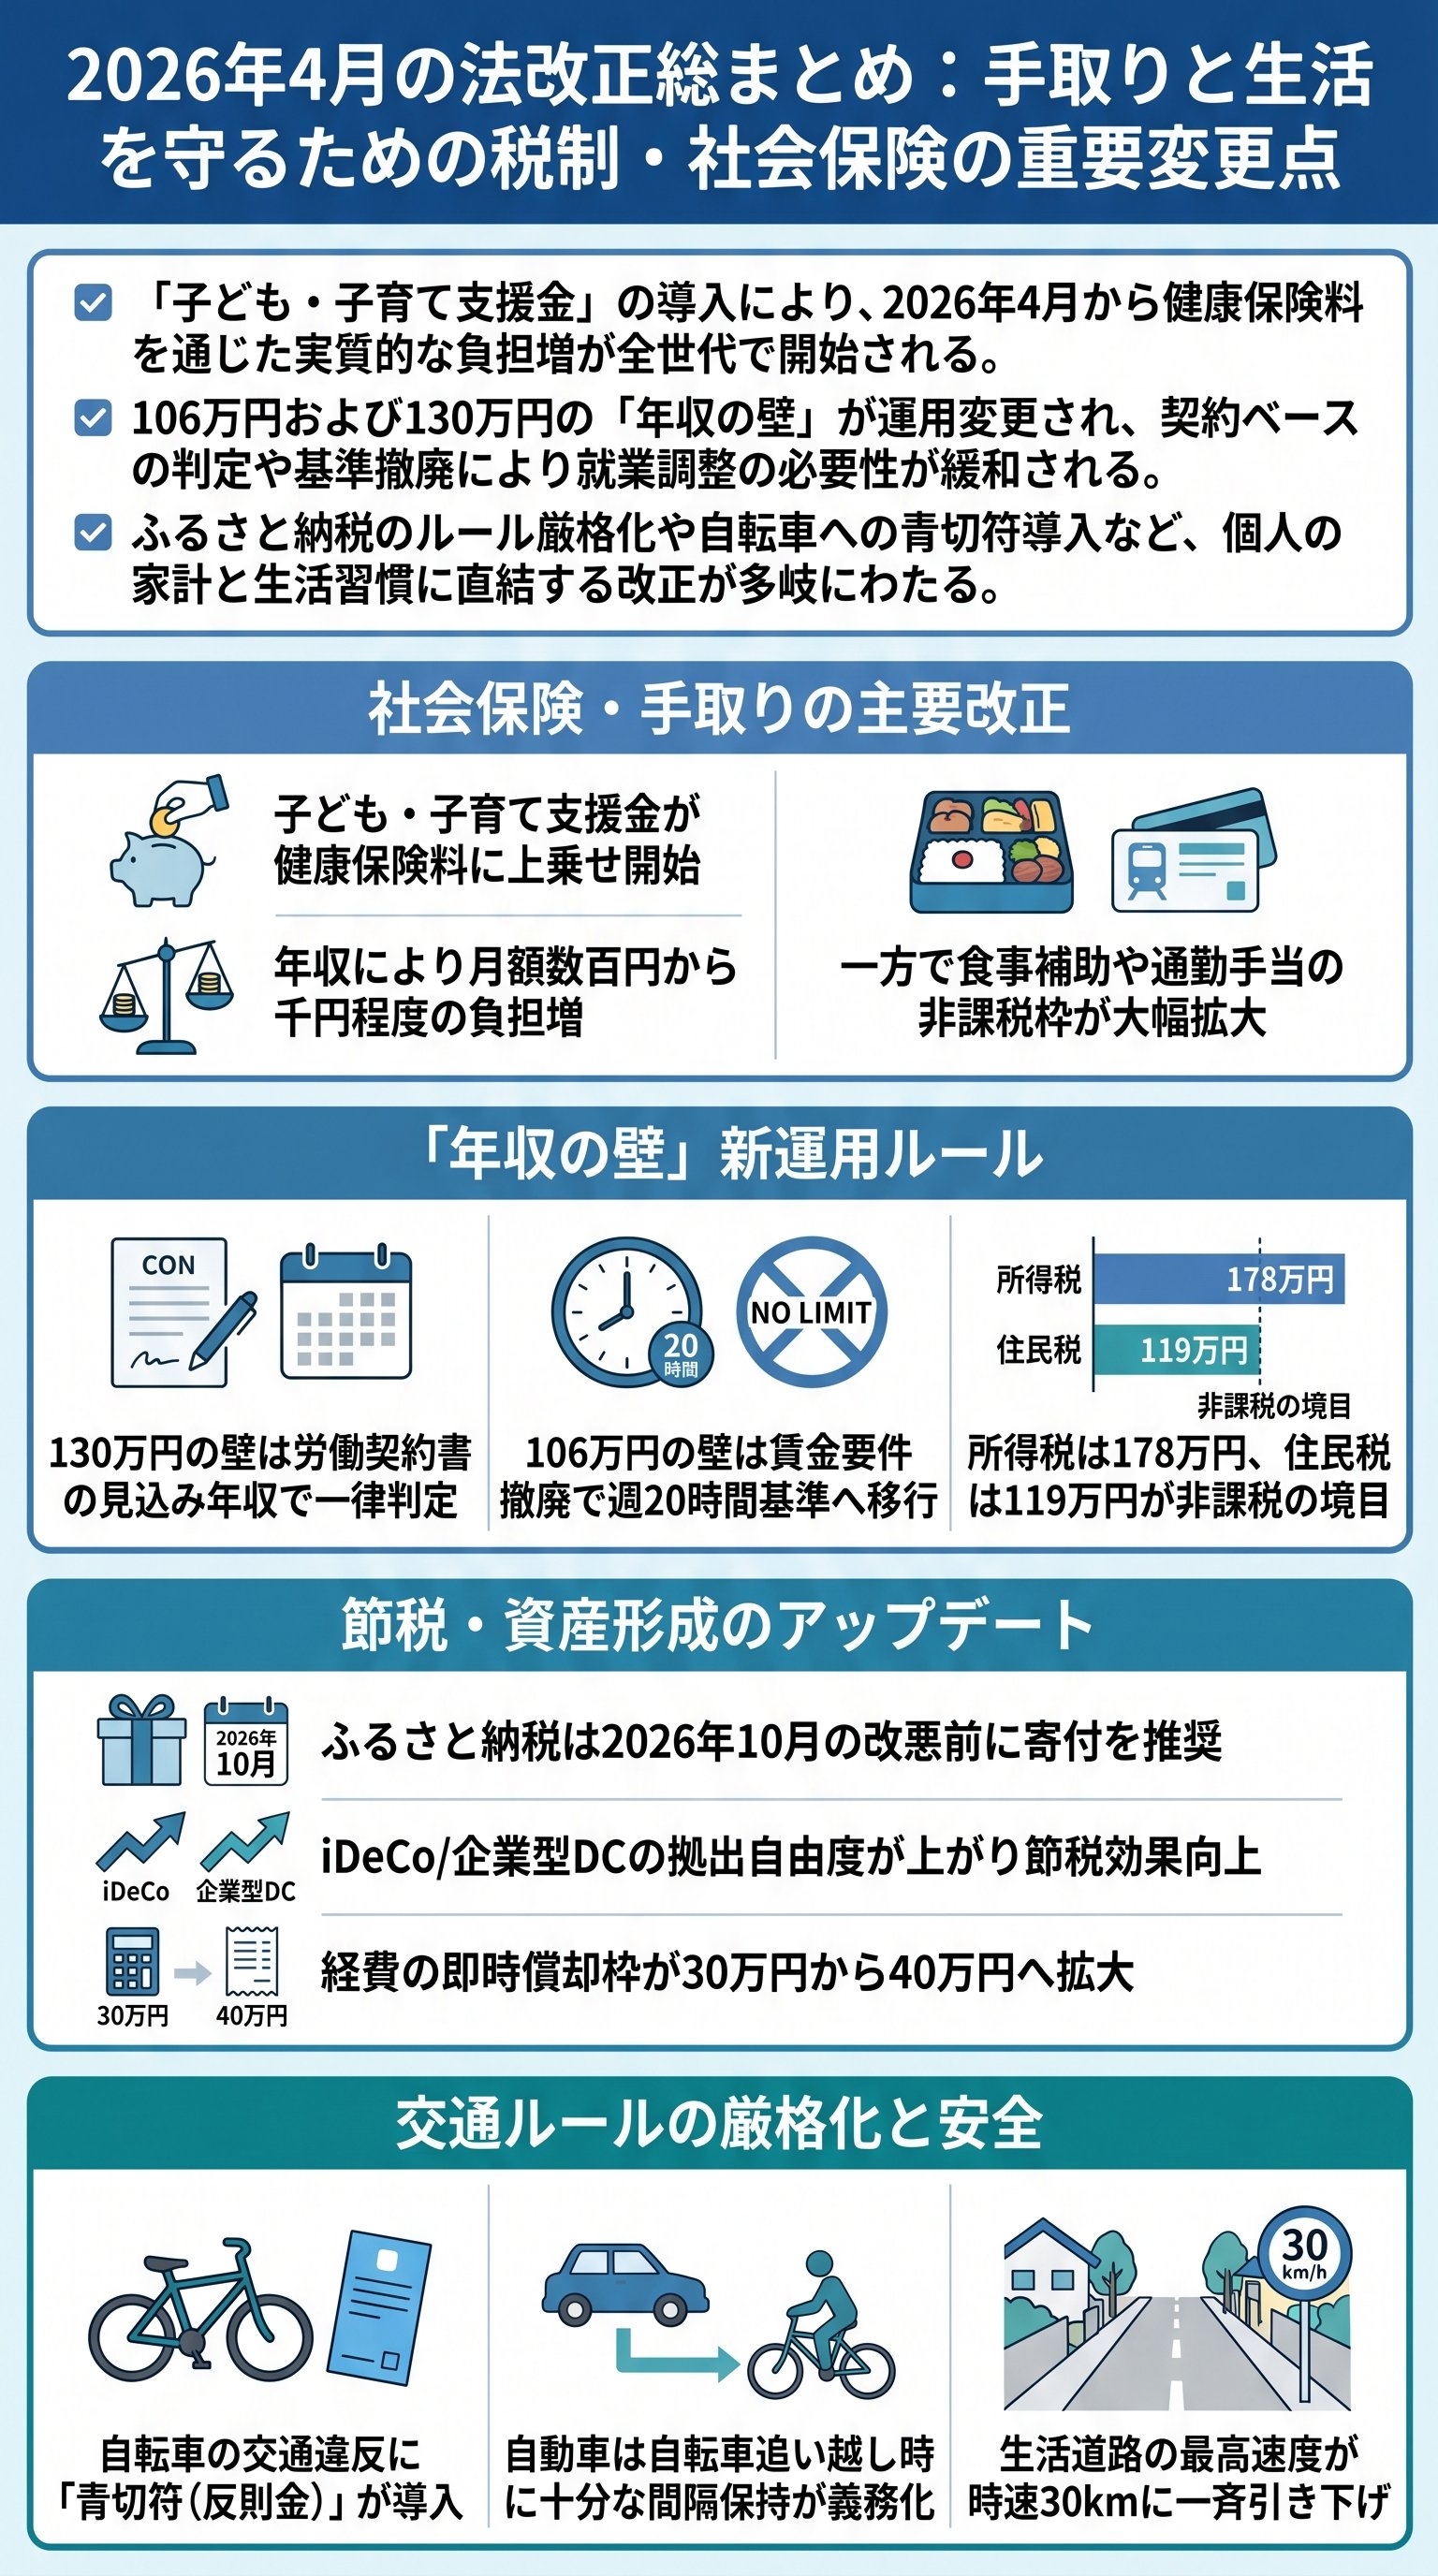
実は、この支援金は健康保険料に上乗せされる形で徴収される。
だから、我々の手取りは自動的かつ強制的に削り取られることになる。
独身者にとっては、リターンなき負担という側面が強く、ネット上で「独身税」と揶揄されるのも必然であろう。
「全世代が社会全体で子育て世帯を支える。これは保険の精神に基づいた制度である」
だが、この論理には無理がある。
本来、保険とはリスクに対する備えであり、特定世帯への給付原資を徴収する仕組みではない。
つまり、これは既存の社会保険制度を集金マシンへと変貌させる暴挙なのである。
| 年収区分 | 月額負担(概算) | 年間負担(概算) |
|---|---|---|
| 年収200万円 | 約192円 | 約2,300円 |
| 年収600万円 | 約1,000円 | 約12,000円 |
| 年収1000万円 | 約1,650円 | 約19,800円 |
負担額は一見少額に見えるかもしれない。
でも、会社負担分を含めれば、実質的な国民負担はこの倍額に達する。
企業側にとっても、人件費高騰という名の重圧がのしかかることになるのだ。
結局のところ、我々は「選べない負担」の中に放り込まれている。
少子化対策という大義名分の下、個人の資産形成はますます困難を極める。
今こそ、手取りを守るための徹底した自己防衛策が必要だ。
この制度開始と同時に、「こども誰でも通園制度」が本格始動する。
支援金はこの財源に充てられるわけだが、受益者と負担者の乖離は埋まらない。
我々は、この不条理なコストを背負いながら生きていく覚悟を決めねばならない。
「130万円の壁」崩壊がもたらす労働市場のパラダイムシフト
長年、主婦やパートタイマーを縛り付けてきた「年収の壁」に、ついにメスが入る。
これまでは、実績ベースでの判定という極めて曖昧な基準が労働者を苦しめてきた。
年末が近づくたびに「働き損」を恐れ、シフトを削る光景は日本の風物詩ですらあった。
しかし、2026年4月からは、その判定基準が「労働契約書」へと一本化される。
つまり、契約時点で年収130万円未満であれば、途中で多少残業が増えても即座に扶養を外されるリスクが激減する。
これは、現場の労働力不足を解消するための苦肉の策とも言えるだろう。
実は、106万円の壁についても、さらなる包囲網が敷かれている。
これまでの「月額8.8万円以上」という明確な金額基準が撤廃される方向にあるのだ。
代わりに浮上するのは「週20時間以上」という労働時間による縛りである。
だから、短時間労働者であっても、社会保険への強制加入を免れることは難しくなる。
手取りを維持するために働いたはずが、逆に保険料で手取りが減る。
そんな皮肉な逆転現象が、あちこちで噴出することになるだろう。
| 項目 | 従来の基準 | 2026年からの新基準 |
|---|---|---|
| 判定材料 | 過去の実績・直近の収入 | 労働契約書・条件通知書の内容 |
| 残業代の扱い | 収入合算で壁超えを判定 | 突発的なものは除外可能に |
| 年末の就業調整 | 必要性が高い | 契約の範囲内なら不要 |
でも、手放しで喜ぶのは早い。
契約書に「不当に低い金額」を記載して潜り抜けようとすれば、後で手痛いしっぺ返しを食らう。
当局の監視の目は、これまで以上に厳しくなると予想される。
結局、国が目指しているのは「全員参加型社会」という名の総労働化である。
誰もが社会保険料を納める担い手となり、扶養という特権を段階的に廃止する。
我々は、この「大きな政府」へのシフトから、もはや逃げ出すことはできないのである。
40年ぶりの沈黙を破る「非課税枠拡大」の恩恵を使い倒せ
重苦しい増税のニュースが続く中で、唯一の光明とも言える改正がある。
それが、会社員向けの各種手当の非課税枠拡大だ。
特に食事代の補助については、実に40年ぶりという異例の改正が行われる。
物価高騰が続く中で、月額3,500円という旧来の基準はあまりに形骸化していた。
これが一気に7,500円まで引き上げられる。
つまり、会社が提供する「ランチの質」が劇的に向上する可能性を秘めているのだ。
また、マイカー通勤者にとっても朗報がある。
これまで課税対象だった駐車場代の補助が、月5,000円まで非課税となる。
さらに遠距離通勤の非課税限度額も大幅に引き上げられ、長距離通勤者の負担が軽減される。
でも、これらの恩恵を享受できるのは、あくまで「福利厚生が整った企業」に属する者だけだ。
中小企業や個人事業主にとって、この改正はどこか他人事のように聞こえるかもしれない。
だからこそ、企業間での「手取り格差」は、今後さらに広がっていくことになる。
さらに、資産形成の局面でも重要な変化が起きる。
企業型DC(確定拠出年金)の「マッチング拠出」の制限が緩和されるのだ。
これまでは会社拠出額が上限だったが、今後は枠の範囲内で個人の意志で拠出額を増やせる。
これは、合法的に所得税・住民税を圧縮する強力な武器となる。
月々の手取りが減ることを嫌い、拠出を渋る者は、将来の資産格差に泣くことになるだろう。
目先の現金か、将来の資産と節税メリットか。
その選択が今、問われている。
ふるさと納税「改悪」のカウントダウンと資産防衛術

庶民に残された最後の聖域、ふるさと納税にも容赦ないメスが入る。
2024年10月から段階的に厳格化される「経費率ルール」は、2029年に向けてさらに加速する。
自治体が自由に使える割合を増やすという名目の下、我々が受け取る返礼品は確実に「しょぼく」なる。
これまでの「5割ルール」から、最終的には「6割ルール」への移行。
つまり、返礼品や事務経費にかけられるコストは、寄付額の4割以下に抑え込まれる。
人気の高かった肉や魚のボリュームが減り、実質的な「お得感」は薄れていく一方だ。
地場産品基準の厳格化も、追い打ちをかける。
「熟成だけその土地で行った肉」や「精米だけした米」などは、返礼品から姿を消す。
ふるさと納税は、もはや「ショッピング」ではなく、純然たる「寄付」へと回帰していく。
| 時期 | 自治体の自由枠(ルール) | 返礼品への影響 |
|---|---|---|
| 2024年9月まで | 5割ルール | 豪華な返礼品が維持される |
| 2024年10月〜 | 52.5%ルール | 実質的なボリュームダウン開始 |
| 2029年10月〜 | 60%ルール | お得感は大幅に減退し、制度が形骸化 |
ただ、悲観してばかりいても始まらない。
制度が存続する限り、住民税の先払いによるメリット自体が消えるわけではない。
大切なのは、「何となく選ぶ」のをやめ、価値のある品を見極める選別眼を持つことだ。
実は、住宅ローン控除についても、2026年入居分から大きな変化がある。
借入限度額の縮小や、省エネ基準の必須化など、ハードルは上がる一方だ。
中古住宅の控除枠も変動しており、不動産戦略はより緻密な計算が求められる。
結局のところ、国の制度設計は常に「取りやすいところから取り、渋々返す」という構造だ。
我々にできるのは、そのルールの隙間を縫い、自分にとっての最適解を導き出すこと。
思考停止は、そのまま資産の目減りへと直結する。
自転車「青切符」時代の到来と過酷な交通ルールの真実

生活に密着した部分で、最も多くの人々が影響を受けるのが交通ルールの激変だ。
2026年4月、自転車への「青切符(反則金制度)」が導入される。
これまで「注意」で済んでいた行為が、即座に現金を奪われるペナルティへと変わるのである。
傘差し運転、イヤホン着用、スマートフォンの操作。
これらはすべて、数千円単位の反則金対象となる。
「みんなやっているから」という言い訳は、警察官の前では一切通用しない。
実は、最も物議を醸しているのが「歩道走行」の厳罰化だ。
原則として自転車は車道を走らねばならず、歩道を走るには厳格な条件が必要となる。
だが、日本の車道は自転車が安全に走れるほど広くはないのが現実だ。
だから、自動車側にも新たな義務が課せられる。
自転車を追い越す際には、「十分な間隔(1m〜1.5m以上)」を開けなければならない。
間隔を開けられない場合は、安全な速度まで減速する義務が生じる。
| 走行場所 | 自動車側の義務 | 自転車側の義務 |
|---|---|---|
| 車道 | 1m以上の間隔を空けて追い越し | 左側端を厳守して走行 |
| 歩道(特例) | (走行不可) | 歩行者優先・車道側を徐行 |
でも、このルールが現場でどれほど守られるかは未知数だ。
自動車側は自転車を「邪魔な存在」と見なし、自転車側は自動車を「恐怖の対象」と見なす。
この構造的な摩擦が、青切符の導入によってさらに激化する可能性は否定できない。
さらに、生活道路における自動車の最高速度も、時速60kmから30kmへと引き下げられる。
2026年9月から、住宅街を駆け抜ける車両はすべて「スローダウン」を強制される。
これは安全のためには正しい進化だが、移動の効率を重んじる者にはストレスとなるだろう。
結局、我々に求められているのは「ルールの内側でスマートに立ち回る」ことだ。
無知ゆえに罰金を払い、無知ゆえに損をする。
そんな時代はもう終わった。
情報は武器であり、法改正の把握は、現代を生き抜くための必須スキルである。
