
こんにちは、まなびクマだよ。
今日もいっしょに、たいせつなことを楽しく学んでいこうね。
売上原価って結局なんなの?お店の裏側をのぞいてみよう
みんな、こんにちは!
まなびクマだよ。
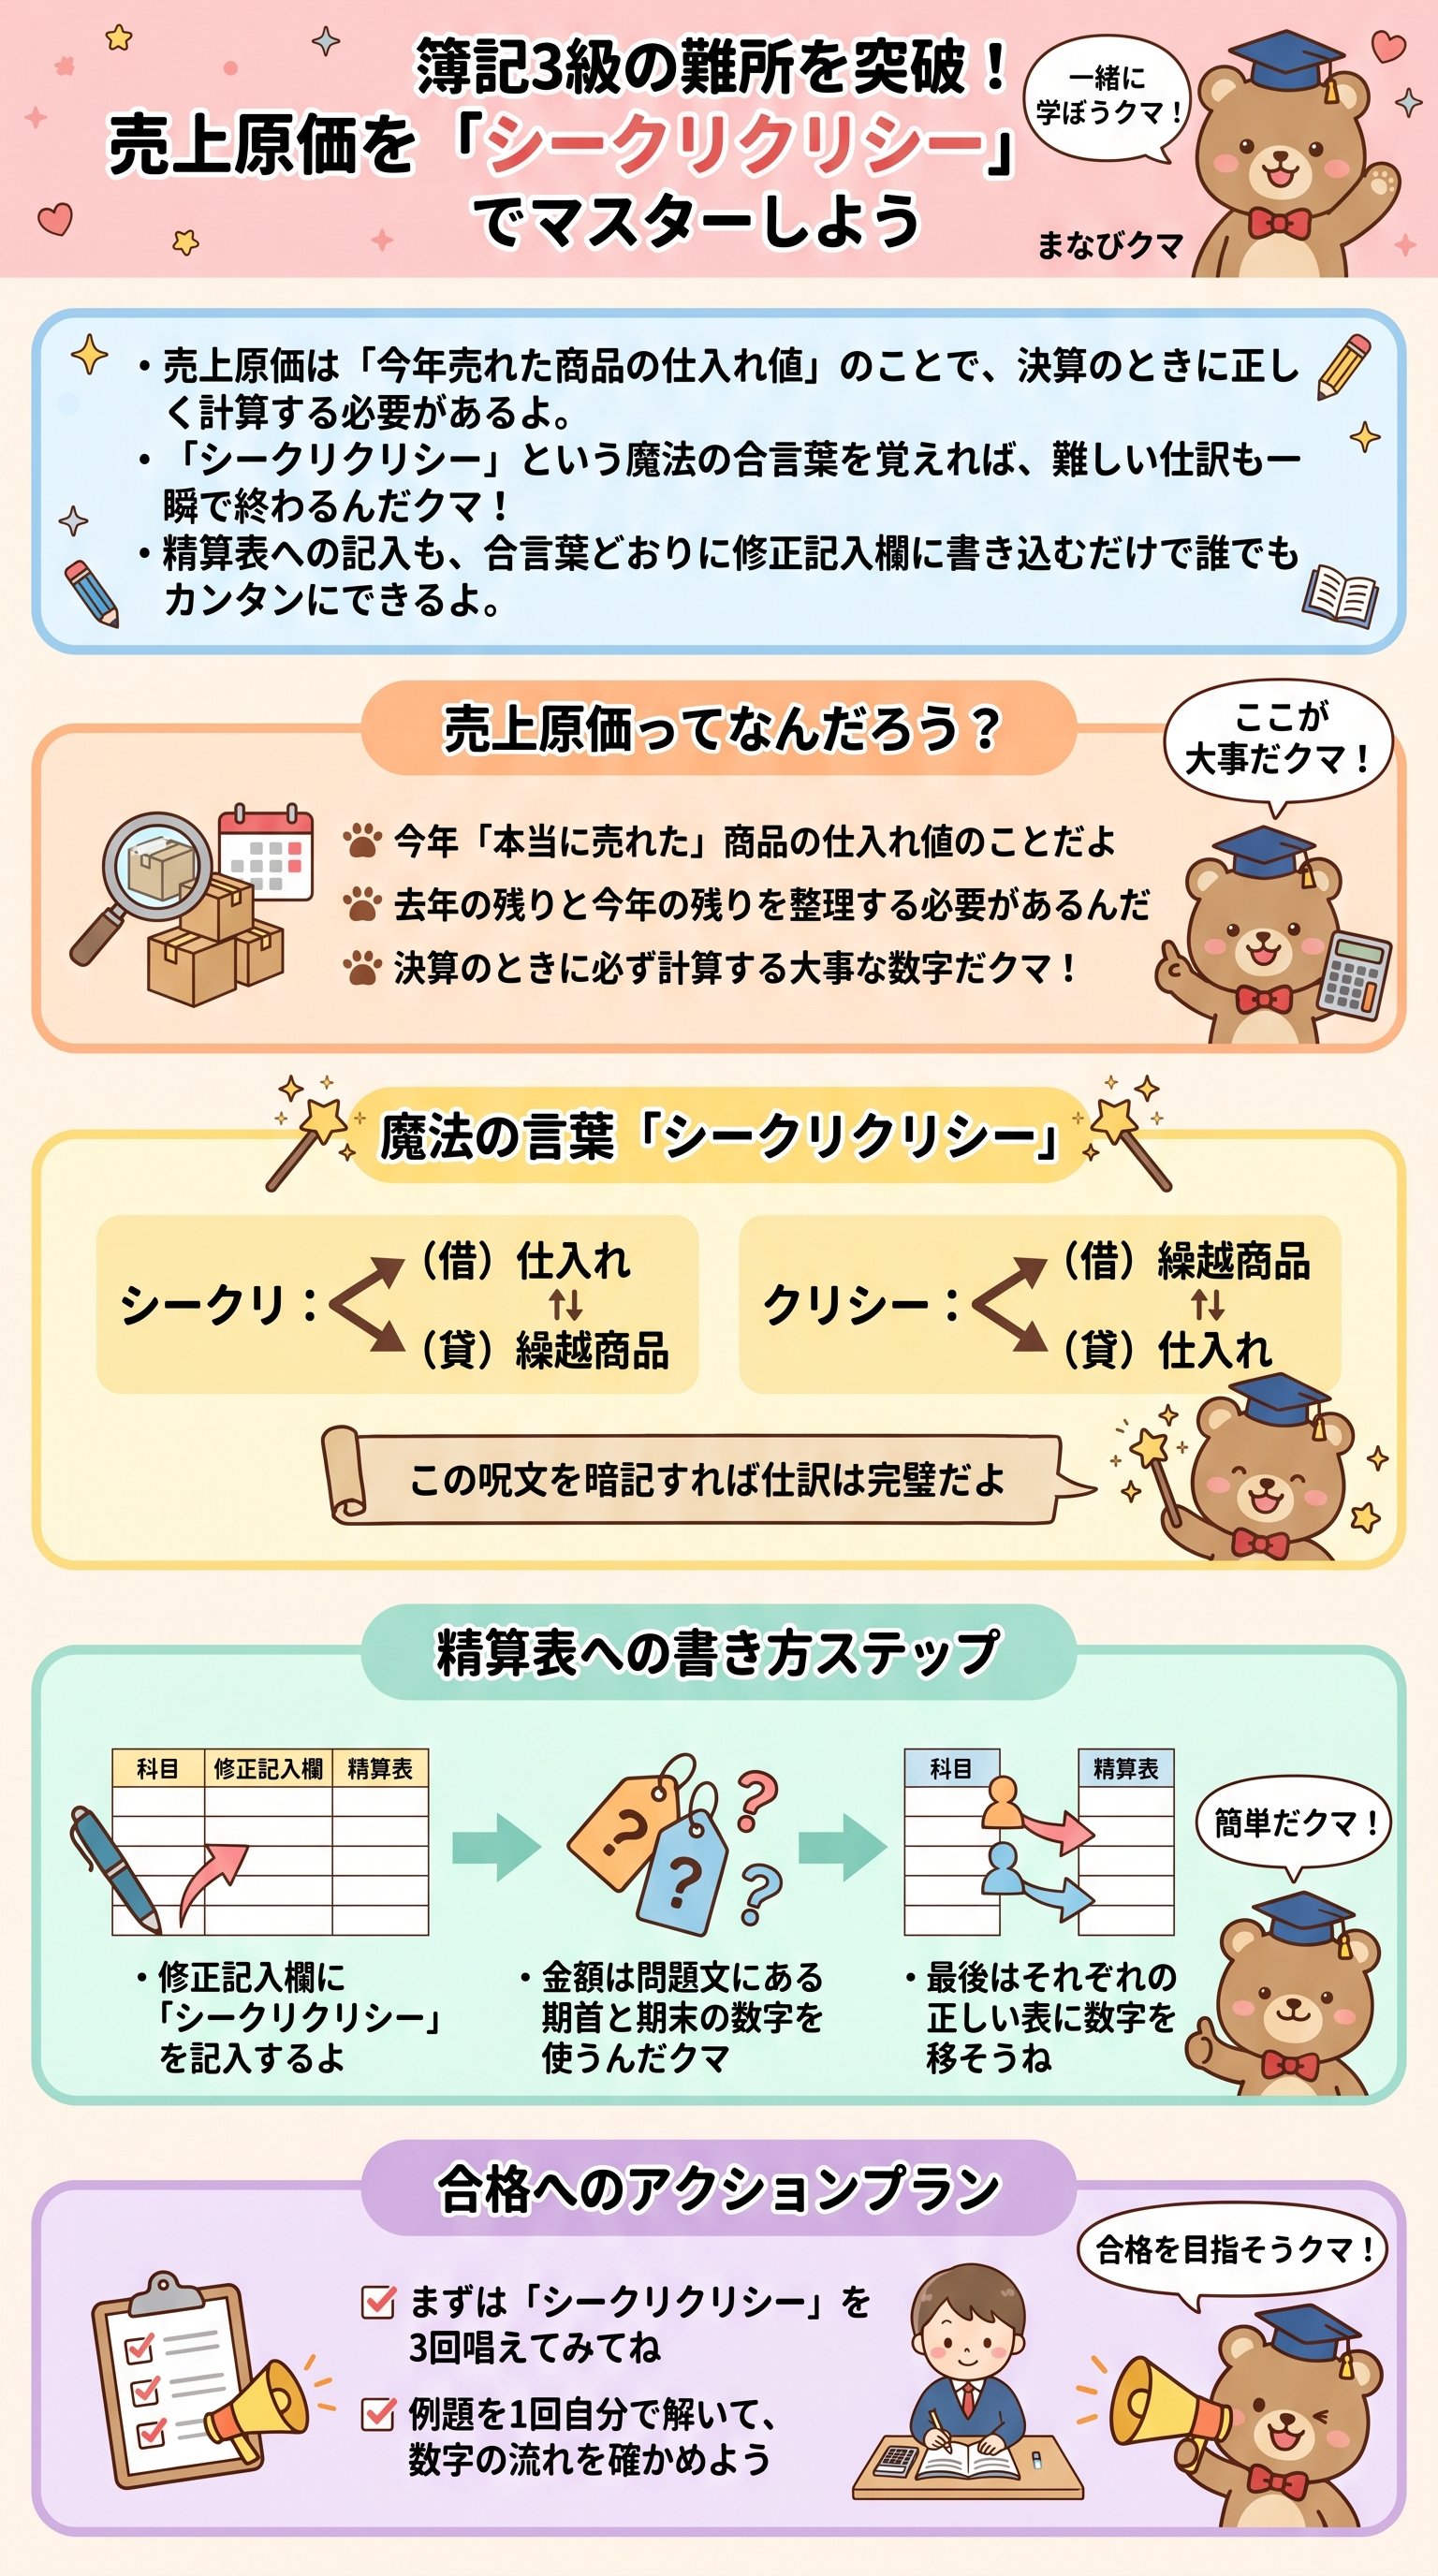
今日は、簿記の中でみんなが一番「うーん」って悩むところを、一気に解決しちゃうクマ。
それは、売上原価(うりあげげんか)の計算なんだ。
名前は難しいけど、実はとってもシンプルな話なんだよ。
例えば、君が「おもちゃ屋さん」だとするよね。
100円で仕入れたミニカーを、150円で売ったら、儲けはいくらかな?
そう、50円だよね!
でも、おもちゃ屋さんには「去年から残っているおもちゃ」もあるんだ。
さらに「今年仕入れたけど、売れ残ったおもちゃ」もある。
これらが混ざると、「今年売れた分だけの本当の値段」がわからなくなるんだクマ。
実は、商売の成績を正しく出すためには、ここをハッキリさせなきゃいけない。
売れ残った分まで「使ったお金」に入れちゃうと、成績がボロボロに見えちゃうからね。
だから、決算(けっさん)という「お店の通知表」を作る時期に、特別な計算をするんだ。
つまり、倉庫の中をのぞいて「どれが売れて、どれが残ったか」を整理するんだよ。
これをしないと、本当の儲けが計算できない。
簿記の世界では、これが最強に重要なステップになるんだクマ!
これをマスターすれば、君はもう立派な経営者の仲間入りだよ。
難しそうに見えるけど、大丈夫。
まなびクマが、世界一わかりやすい魔法を教えてあげるからね!
魔法の呪文「しーくりくりしー」で仕訳を攻略!
さあ、いよいよ本番だよ。
売上原価を出すためには、2つの「メモ書き(仕訳)」が必要なんだ。
でも、漢字ばかりで覚えにくいよね。
そこで、魔法の合言葉を教えるクマ!
それが、しーくりくりしーなんだ!
なんだか、おまじないみたいで可愛いよね?
でも、これが試験で満点を取るための絶対的な武器になるんだ。
- 1しーくり(仕入 / 繰越商品)
- 2くりしー(繰越商品 / 仕入)
このリズムで覚えちゃおう!
「しー」は「仕入(しいれ)」のこと。
「くり」は「繰越商品(くりこししょうひん)」のことだよ。
例えば、去年の残りが100円分あって、今年の残りが150円分あったとするよ。
そしたら、仕訳はこうなるクマ。
「(借方)仕入100 /(貸方)繰越商品100」「(借方)繰越商品150 /(貸方)仕入150」
たったこれだけ!
シークリクリシーって口に出して3回唱えてみて。
もう、これだけで簿記の難しい問題が半分解けたようなものなんだ。
実は、プロの受験生もみんなこの呪文を使っているんだ。
理屈をこねる前に、まずはこのリズムを体に染み込ませるのがコツだよ。
手が勝手に動くようになれば、君はもう仕訳の達人だクマ!
どうしてこんな面倒なことをするの?理由がわかれば天才!
「呪文は覚えたけど、なんでこんなことするの?」そう思った君は、とっても鋭いクマ!
実は、この「しーくりくりしー」は、倉庫の中身を整理する作業なんだ。
まず、最初の「しーくり」を見てみよう。
これは「去年の売れ残りを、今年の仕入れに入れちゃうよ!」という合図なんだ。
去年売れなかったおもちゃも、今年売れば「今年の費用」になるからね。
次に、後半の「くりしー」だよ。
これは「今年仕入れたけど、売れ残った分はマイナスするよ!」という意味なんだ。
売れ残ったものは、まだ「費用」にしちゃいけない。
だから、一旦仕入れから引いて、来年に回すんだクマ。
| 項目 | 何をするの? | どうなるの? |
|---|---|---|
| しーくり | 去年の残りをプラスする | 今年の販売リストに合流! |
| くりしー | 今年の残りをマイナスする | 来年の倉庫へお引越し! |
つまり、こういう式になるんだ。
「去年の残り + 今年買った分 - 今年の残り = 売上原価」
この計算を、仕訳という形で行っているのが「しーくりくりしー」なんだよ。
でも、いちいち式を書くのは大変だよね?
だから、簿記では仕入の勘定(かんじょう)の中で全部やっちゃうんだ。
「しーくり」で左側(借方)に増やして、「くりしー」で右側(貸方)に減らす。
これが分かれば、もう「売上原価」は怖くない!
数字がどれだけ大きくなっても、やってることはおもちゃの整理整頓と同じなんだ。
さあ、次はこれを「成績表」に書く練習をしよう!
精算表だって怖くない!パズル感覚で埋めるコツ
さあ、最後は「精算表(せいさんひょう)」への記入だよ。
これは、お店の1年のまとめを作る大きな表のことなんだ。
一見、数字がいっぱいで目がまわりそうだけど、実はパズルと同じなんだクマ。
まず、真ん中にある「修正記入(しゅうせいきにゅう)」の欄を見よう。
ここに、さっきの呪文「しーくりくりしー」を書き込むんだ。
仕訳と同じ場所(左か右か)に、そのまま数字を入れるだけ!
「仕訳ができれば、精算表はただの書き写しに過ぎない」
まさにこの言葉通りなんだ。
仕入れの行の「左側」に期首の金額。
繰越商品の行の「右側」に期首の金額。
これが「しーくり」の記入だね。
次に「くりしー」も同じように書き込む。
全部書けたら、一番右側の「損益計算書(そんえきけいさんしょ)」などの欄に数字を移動させるんだ。
このとき、足し算と引き算を間違えないように注意してね!
でも、落ち着いてやれば大丈夫。
もともとの数字に、修正記入の数字をガッチャンコさせるだけ。
最後に数字がピタッと合った時の快感は、もう最高なんだクマ!
これができれば、君の簿記スキルは一気にレベルアップするよ。
最初はゆっくりでいい。
一つひとつの数字が「どこから来て、どこへ行くのか」を、指で追いながらやってみてね。
これで君も簿記マスター!合格への最後の鍵
お疲れ様!
ここまで読んでくれた君は、本当によく頑張ったクマ。
売上原価の算定は、簿記の中でも最大の山場の一つなんだ。
でも、もう君は「魔法の武器」を持っているよね。
最後に、今日覚えたことを復習して、頭の中をスッキリさせよう。
これさえ忘れなければ、どんな問題が出てきても絶対大丈夫だよ!
- 売上原価は、今年売れた商品の仕入れ値のこと。
- 合言葉は「しーくりくりしー」 !
- 最初の「しーくり」は、去年の残りを足す作業。
- 後の「くりしー」は、今年の残りを引く作業。
- 精算表は、仕訳をそのまま書き写すパズル!
もし途中でわからなくなっても、このブログに戻ってくればいいんだ。
まなびクマは、いつでも君を応援しているよ。
簿記は、繰り返し練習すれば必ずできるようになる魔法なんだ。
さあ、今すぐ鉛筆を持って、問題に挑戦してみよう。
君なら、きっと素晴らしい成績表を作れるはずだよ。
次に会うときは、もっと難しい問題も笑顔で解けるようになっているはずだクマ!
またね!
バイバイ!
