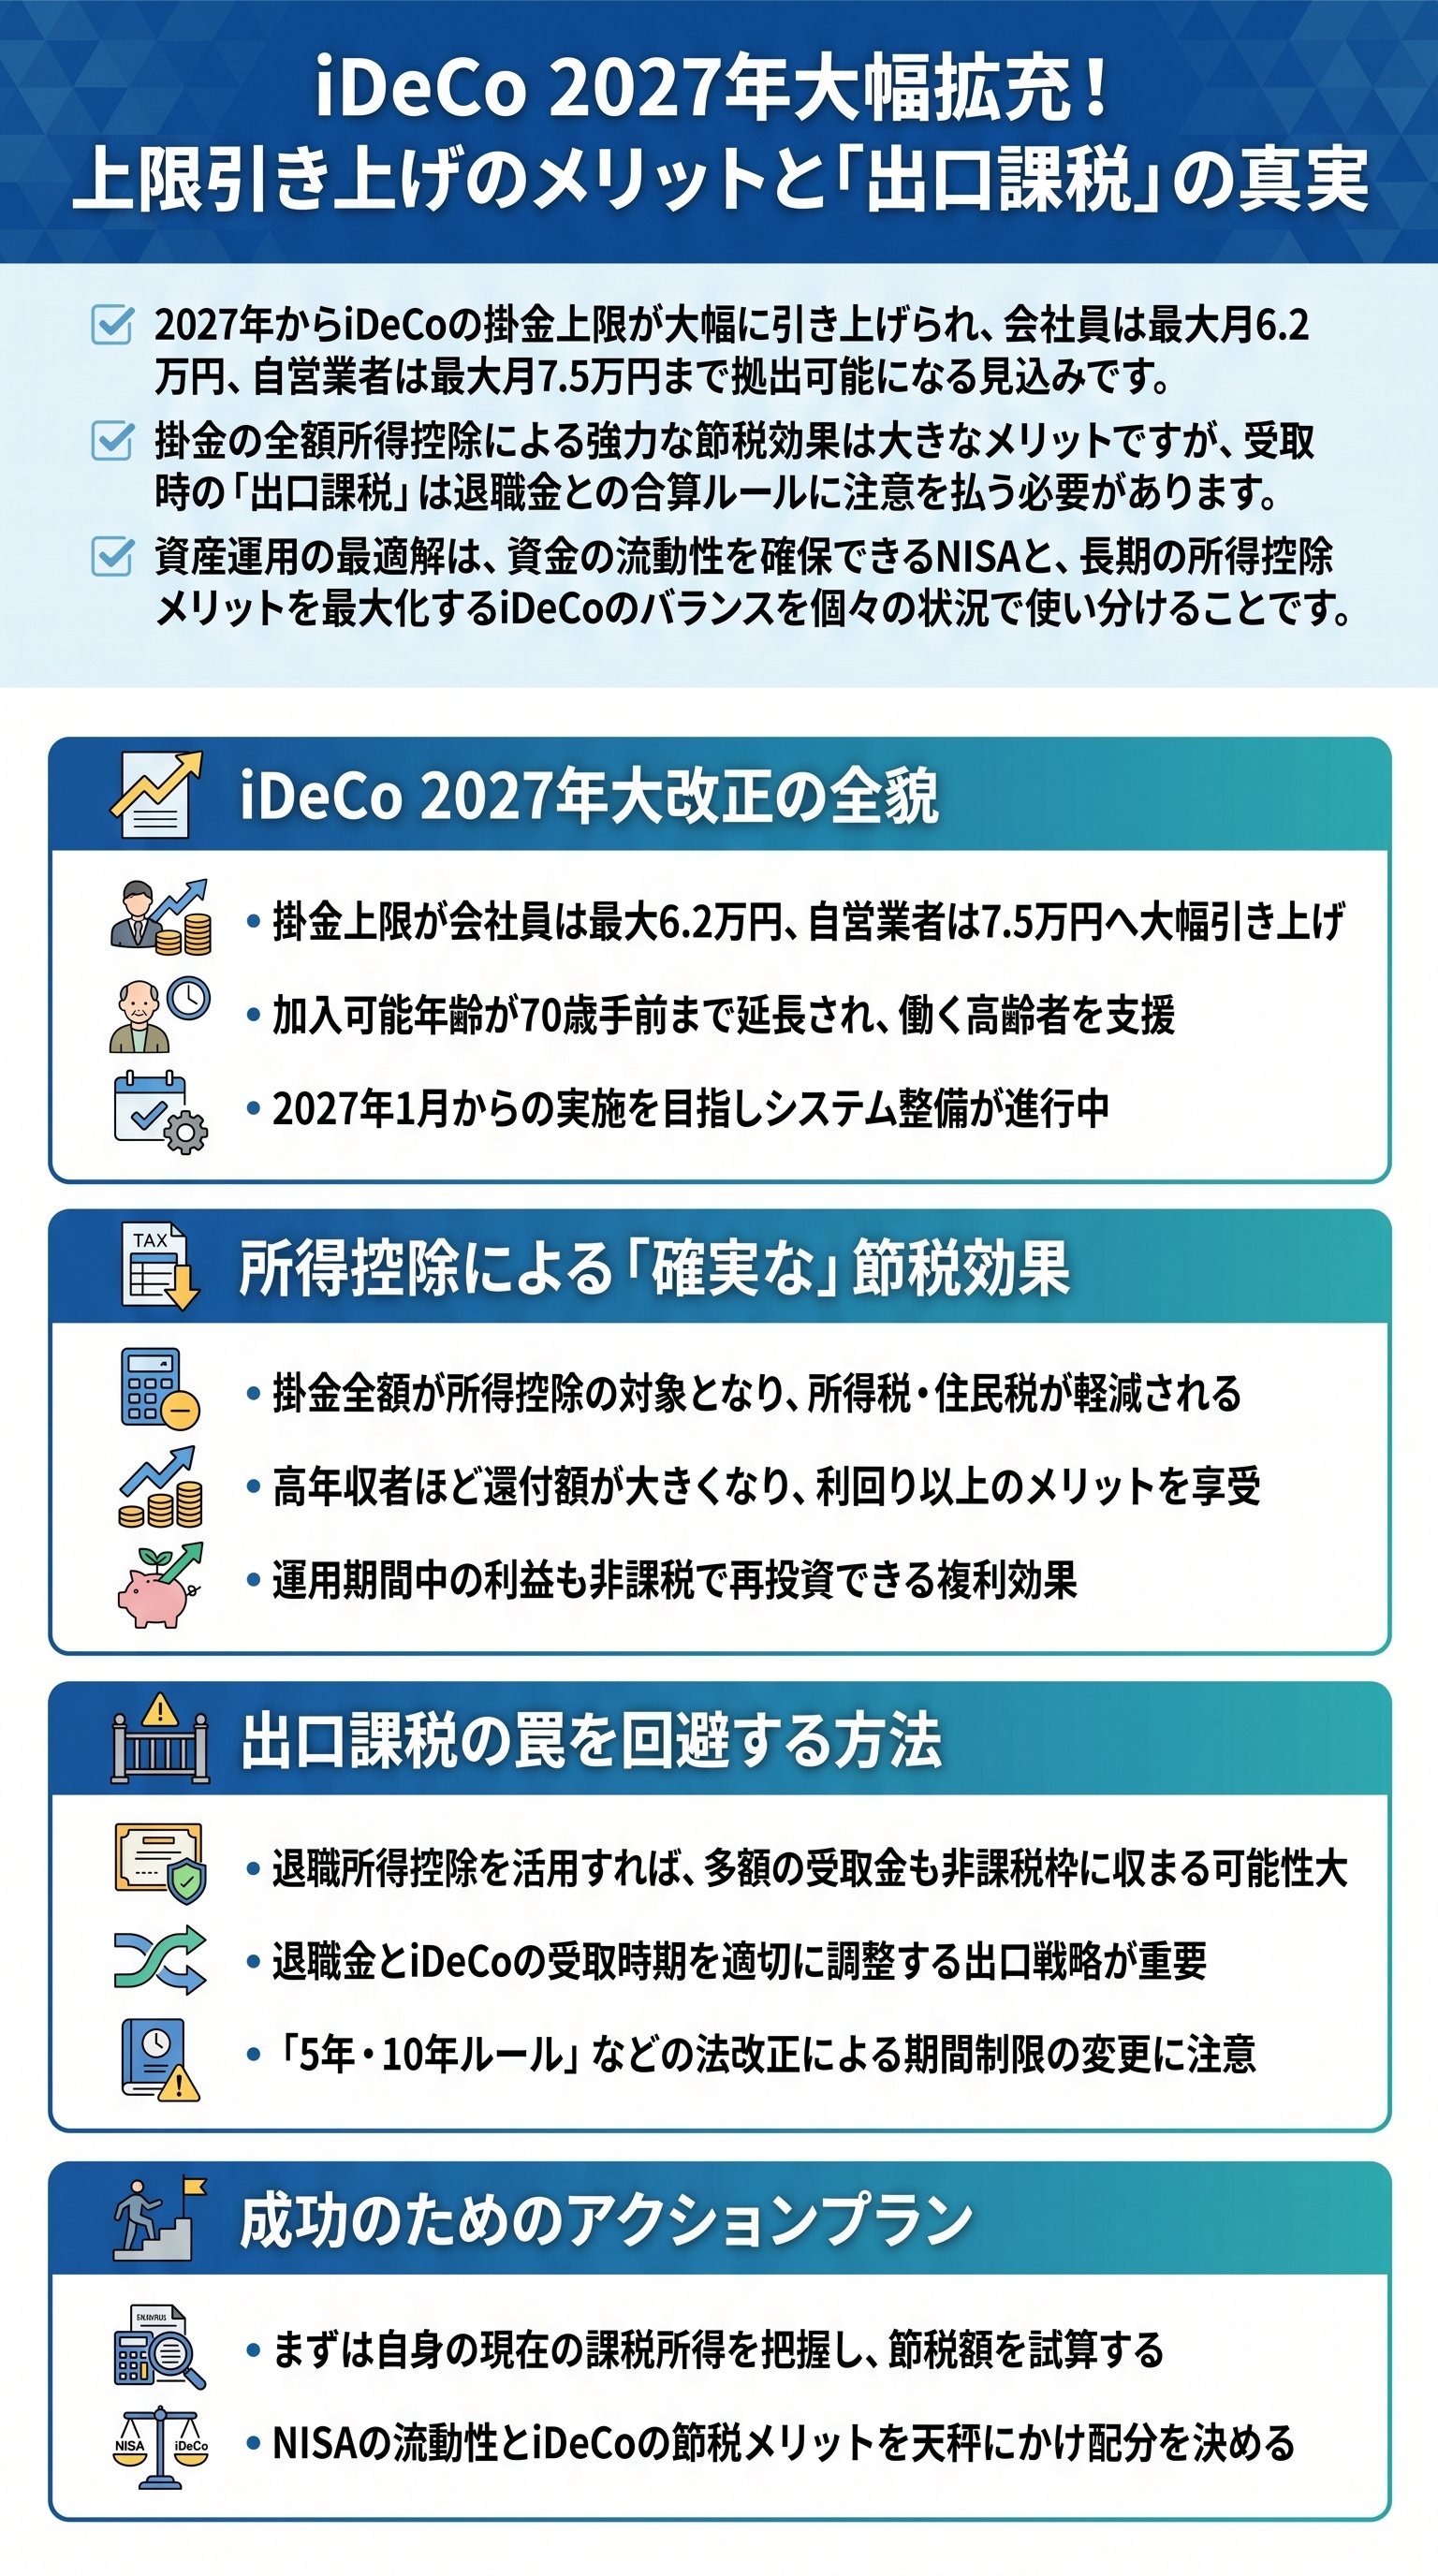
2027年からiDeCo掛金上限を大幅引き上げ

制度改正の背景とスケジュール
個人型確定拠出年金であるiDeCoの毎月の掛金上限が、2027年から大幅に引き上げられる方針が固まりました。
令和7年度税制改正大綱に基づき準備が進められてきたこの改正は、2025年6月に成立した年金制度改正法と連動しています。
具体的な施行時期は、システムの整備期間を考慮して2027年(令和9年)1月拠出分からの実現を目指しています。
加入対象と年齢制限の拡大
これまで会社員や公務員の掛金上限は月額2.3万円が主流でしたが、今回の改正によって資産形成のスピードが飛躍的に向上することになります。
また、加入可能年齢についても、働く高齢者の増加を反映して現在の65歳から70歳の手前まで引き上げられる予定です。
改正後の具体的な月額掛金上限は、働き方によって以下のように変わります。
- 自営業・フリーランス現行の6.8万円から7.5万円へ引き上げられます。
- 企業年金のない会社員現行の2.3万円から最大6.2万円へと、約2.7倍の大幅増となります。
- 公務員現行の1.2万円から引き上げられ、会社員と同水準の枠が確保される見込みです。
自助努力を促す国の施策
今回の法改正は、公的年金だけでは不足する老後資金を、自助努力によって補完することを国が強く推奨している証左です。
特に会社員の方々にとっては、これまでNISA(少額投資非課税制度)に比べて枠が小さかったiDeCoが、強力な資産運用の選択肢として浮上してくるでしょう。
ただし、システム整備の遅れなどによりスケジュールが前後する可能性には注意が必要です。
早期の実施が期待されていますが、現時点では2027年をターゲットとして準備を進めることが賢明です。
2027年からの掛金上限引き上げは、現役世代の資産形成を強力に後押しする大きな転換点となります。
加入可能年齢の拡大も含め、より幅広い層が長期的な備えを行える環境が整います。
拠出時の節税メリットは年収が高いほど大きくなります
所得控除による直接的な減税
iDeCoの最大の魅力は、支払った掛金の全額が所得控除の対象となり、所得税と住民税を直接的に軽減できる点にあります。
年収が高いほど適用される所得税率が上がるため、高所得者ほどこの節税メリットを享受しやすくなります。
例えば、年収1,000万円を超える方の場合、所得税と住民税を合わせた税率が30%を超えることも珍しくありません。
年収別の節税シミュレーション
この場合、毎月6.2万円(年間74.4万円)を拠出すると、年間で22万円以上の税金が手元に残る計算になります。
これは、投資の運用利回りとは別に、確実に得られるリターンと言い換えることもできるのです。
この節税効果を再投資に回すことで、複利の効果はさらに加速します。
| 年収目安 | 現行(月2.3万)の節税額 | 改正後(月6.2万)の節税額 |
|---|---|---|
| 500万円 | 約4.1万円 | 約11.1万円 |
| 800万円 | 約5.5万円 | 約14.8万円 |
| 1000万円以上 | 約8.2万円 | 約22.3万円 |
節税効果を最大化するポイント
このように、掛金の引き上げによって節税できる絶対額も大幅に増額されます。
特に、所得税の累進課税制度下においては、掛金を増やすことがダイレクトに課税所得を押し下げる効果を生みます。
- 1所得控除による還付年末調整や確定申告を通じて、支払った税金の一部が戻ってきます。
- 2住民税の軽減翌年の住民税決定通知書に反映され、毎月の手取り額が実質的に増加します。
- 3運用益の非課税通常は利益の約20%にかかる税金がゼロになり、全額が運用に回ります。
ただし、このメリットを最大限に活かすためには、自身が所得税・住民税を十分に納めている必要があります。
専業主婦の方など、そもそも所得が発生していない場合は所得控除の恩恵を受けられないため、注意が必要です。
また、毎月大きな金額を拠出するということは、それだけ手元のキャッシュが出ていくことを意味します。
生活防衛資金を十分に確保した上で、余剰資金の範囲内で掛金を設定することが、長期継続のための鉄則です。
掛金の全額所得控除は、年収が高いほどその恩恵を強く受けることができ、確実な利回りとして機能します。
改正によって拠出上限が増えることで、これまで以上に効率的な節税と資産形成が可能になります。
受取時の出口課税は退職金との合算に注意が必要です
出口課税の仕組みと受取方法
iDeCoは拠出時と運用時の税制優遇が極めて強力ですが、受取時には税金がかかる「出口課税」の仕組みを正しく理解しておく必要があります。
多くの金融機関では拠出時のメリットばかりを強調しますが、実は60歳以降に資金を引き出す際、その全額が課税対象として計算されます。
受取方法には「一時金(一括受取)」と「年金(分割受取)」の2種類があり、一時金として受け取る場合は「退職所得」として扱われます。
退職所得控除と合算のルール
退職所得には非常に大きな「退職所得控除」が適用されるため、多くのケースでは非課税、あるいは低い税率で受け取ることが可能です。
しかし、ここで最大の問題となるのが、会社から支給される退職金との合算ルールです。
退職所得控除は、iDeCoの加入期間と会社の勤続期間が重なっている場合、それぞれ個別に控除枠を使えるわけではありません。
同じ時期に受け取ると、双方を合算した金額に対して一つの控除枠しか適用されないため、予想外に税負担が重くなるリスクがあります。
課税負担を抑えるための知識
- 退職所得控除の計算勤続20年までは1年につき40万円、20年を超える部分は1年につき70万円が控除されます。
- 1/2課税の恩恵控除枠を超えた金額であっても、その半分にだけ税率をかける優遇措置があります。
- 分離課税のメリット他の所得(給与や年金)とは切り離して計算するため、税率が高くなりにくい仕組みです。
具体的なシミュレーションを考えてみましょう。
iDeCoで1,500万円を貯め、会社から1,500万円の退職金が出る場合、合計3,000万円が課税対象となります。
勤続35年の場合の控除枠は約1,850万円ですので、残りの1,150万円の半分である575万円に対して所得税・住民税が課されます。
実効税率はそれほど高くはなりませんが、完全に無税で受け取れると考えていた人にとっては大きな誤算となるでしょう。
受取時期を20年以上ずらすなどの対策もありますが、現実的にはサラリーマンにとって実施ハードルが非常に高いのが実情です。
iDeCoの出口戦略では、会社からの退職金との合算による税負担増に注意を払う必要があります。
受取時の税制優遇を最大限に活かすためには、一時金と年金の組み合わせや受取時期の検討が欠かせません。
NISAとiDeCo併用の判断基準を整理
資金の流動性と換金性の違い
資産運用を始めるにあたって、NISAとiDeCoのどちらを優先すべきかは、資金の流動性と節税ニーズのバランスで判断してください。
NISAの最大の長所は、いつでも自由に解約して現金化できる「換金性」にあります。
教育資金や住宅購入、急な出費に備える必要がある現役世代にとっては、NISAの方が使い勝手が良いと言えます。
60歳までの資金拘束と強制貯蓄
一方で、iDeCoは原則として60歳まで資金を引き出すことができません。
この制限を「デメリット」と捉えるか、「老後のために強制的に貯蓄できる仕組み」と捉えるかで評価が変わります。
どちらか一方に絞るのではなく、それぞれの特性を理解して使い分けるのが現代の賢い資産運用です。
制度ごとの特徴比較
| 特徴 | NISA (少額投資非課税制度) | iDeCo (個人型確定拠出年金) |
|---|---|---|
| 拠出時の節税 | なし | あり(全額所得控除) |
| 資金の引出 | いつでも可能 | 60歳まで不可 |
| 受取時の課税 | 非課税 | 課税(控除枠あり) |
| 運用コスト | 信託報酬のみ | 加入時・運用時の手数料あり |
ただし、iDeCoには加入時に約2,800円、運用中に毎月数百円の手数料がかかるというコスト面の壁もあります。
運用金額が小さい初期段階では、この手数料が利回りを押し下げる要因になるため注意が必要です。
また、自己破産をした際に差し押さえの対象にならないという「資産保全」の観点では、iDeCoに軍配が上がります。
債権者から守られる強力な私的年金という側面は、経営者や個人事業主にとっても大きな安心材料となるでしょう。
結論として、所得が高い人はまずiDeCoの節税メリットを享受し、並行して自由度の高いNISAを活用するという「二段構え」が理想的です。
年収がそれほど高くない場合や、近い将来に資金を使う予定がある場合は、NISAからスタートして余裕が出てからiDeCoを検討する順番が推奨されます。
最終的には、家計に無理のない範囲で両者を組み合わせ、ポートフォリオを最適化することがゴールです。
老後資金を最大化するための具体的なアクションプラン
現状把握とシミュレーションの実施
2027年の改正を控え、私たちが今すぐ取り組むべきは、現状の資産状況の把握と運用のシミュレーションです。
まずは自分の現在の年収と、iDeCoに拠出できる余剰資金を確認してください。
改正後に掛金を増額する予定であれば、それまでの間にNISAの枠を埋めておくなどの戦略が有効です。
商品選定とコスト意識
また、iDeCoは投資信託などの商品選びも重要です。
節税効果があるからといって元本確保型の商品ばかりを選んでいては、インフレによる資産価値の目減りに対応できません。
信託報酬の低いインデックスファンドを軸に、長期的な成長が期待できる商品を選定することが不可欠です。
具体的なステップ
- 1現状把握ねんきん定期便や給与明細を確認し、将来の年金額と現在の税率を把握します。
- 2シミュレーター活用楽天証券などのシミュレーターを使い、拠出額と運用益、さらには出口課税の試算を行います。
- 3口座開設・整備まだ口座を持っていない場合は、手数料の安いネット証券(マネーフォワード クラウド会計と連携可能なものなど)で開設を進めます。
- 4掛金設定改正を待たず、今できる範囲の金額から運用を開始し、複利の時間を味方につけます。
また、個人事業主の方は、iDeCoだけでなく「小規模企業共済」との併用も検討してください。
小規模企業共済も掛金が全額所得控除になり、退職金代わりとして非常に優秀な制度です。
複数の制度を組み合わせることで、拠出時の節税額を最大化し、受取時の税負担を最小限に抑えるスキームを構築できます。
税制は常に変化しており、今回のiDeCo拡充のように大きなチャンスが訪れることもあれば、出口での増税が議論されることもあります。
常にアンテナを高く持ち、自分の属性に最適な選択肢を選び続ける姿勢が求められます。
資産運用は、数字上の損得だけでなく、自分の人生設計に合っているかどうかが最も重要です。
2027年からの新しいiDeCo制度を、あなたの豊かな老後を実現するための強力な武器として活用してください。
将来の自分に感謝されるような賢い選択を、今日この瞬間から始めていきましょう。
