年収の虚像に惑わされる
年収500万円のサラリーマンが、その全額に税金を払っていると勘違いしているなら、あまりにナイーブだ。
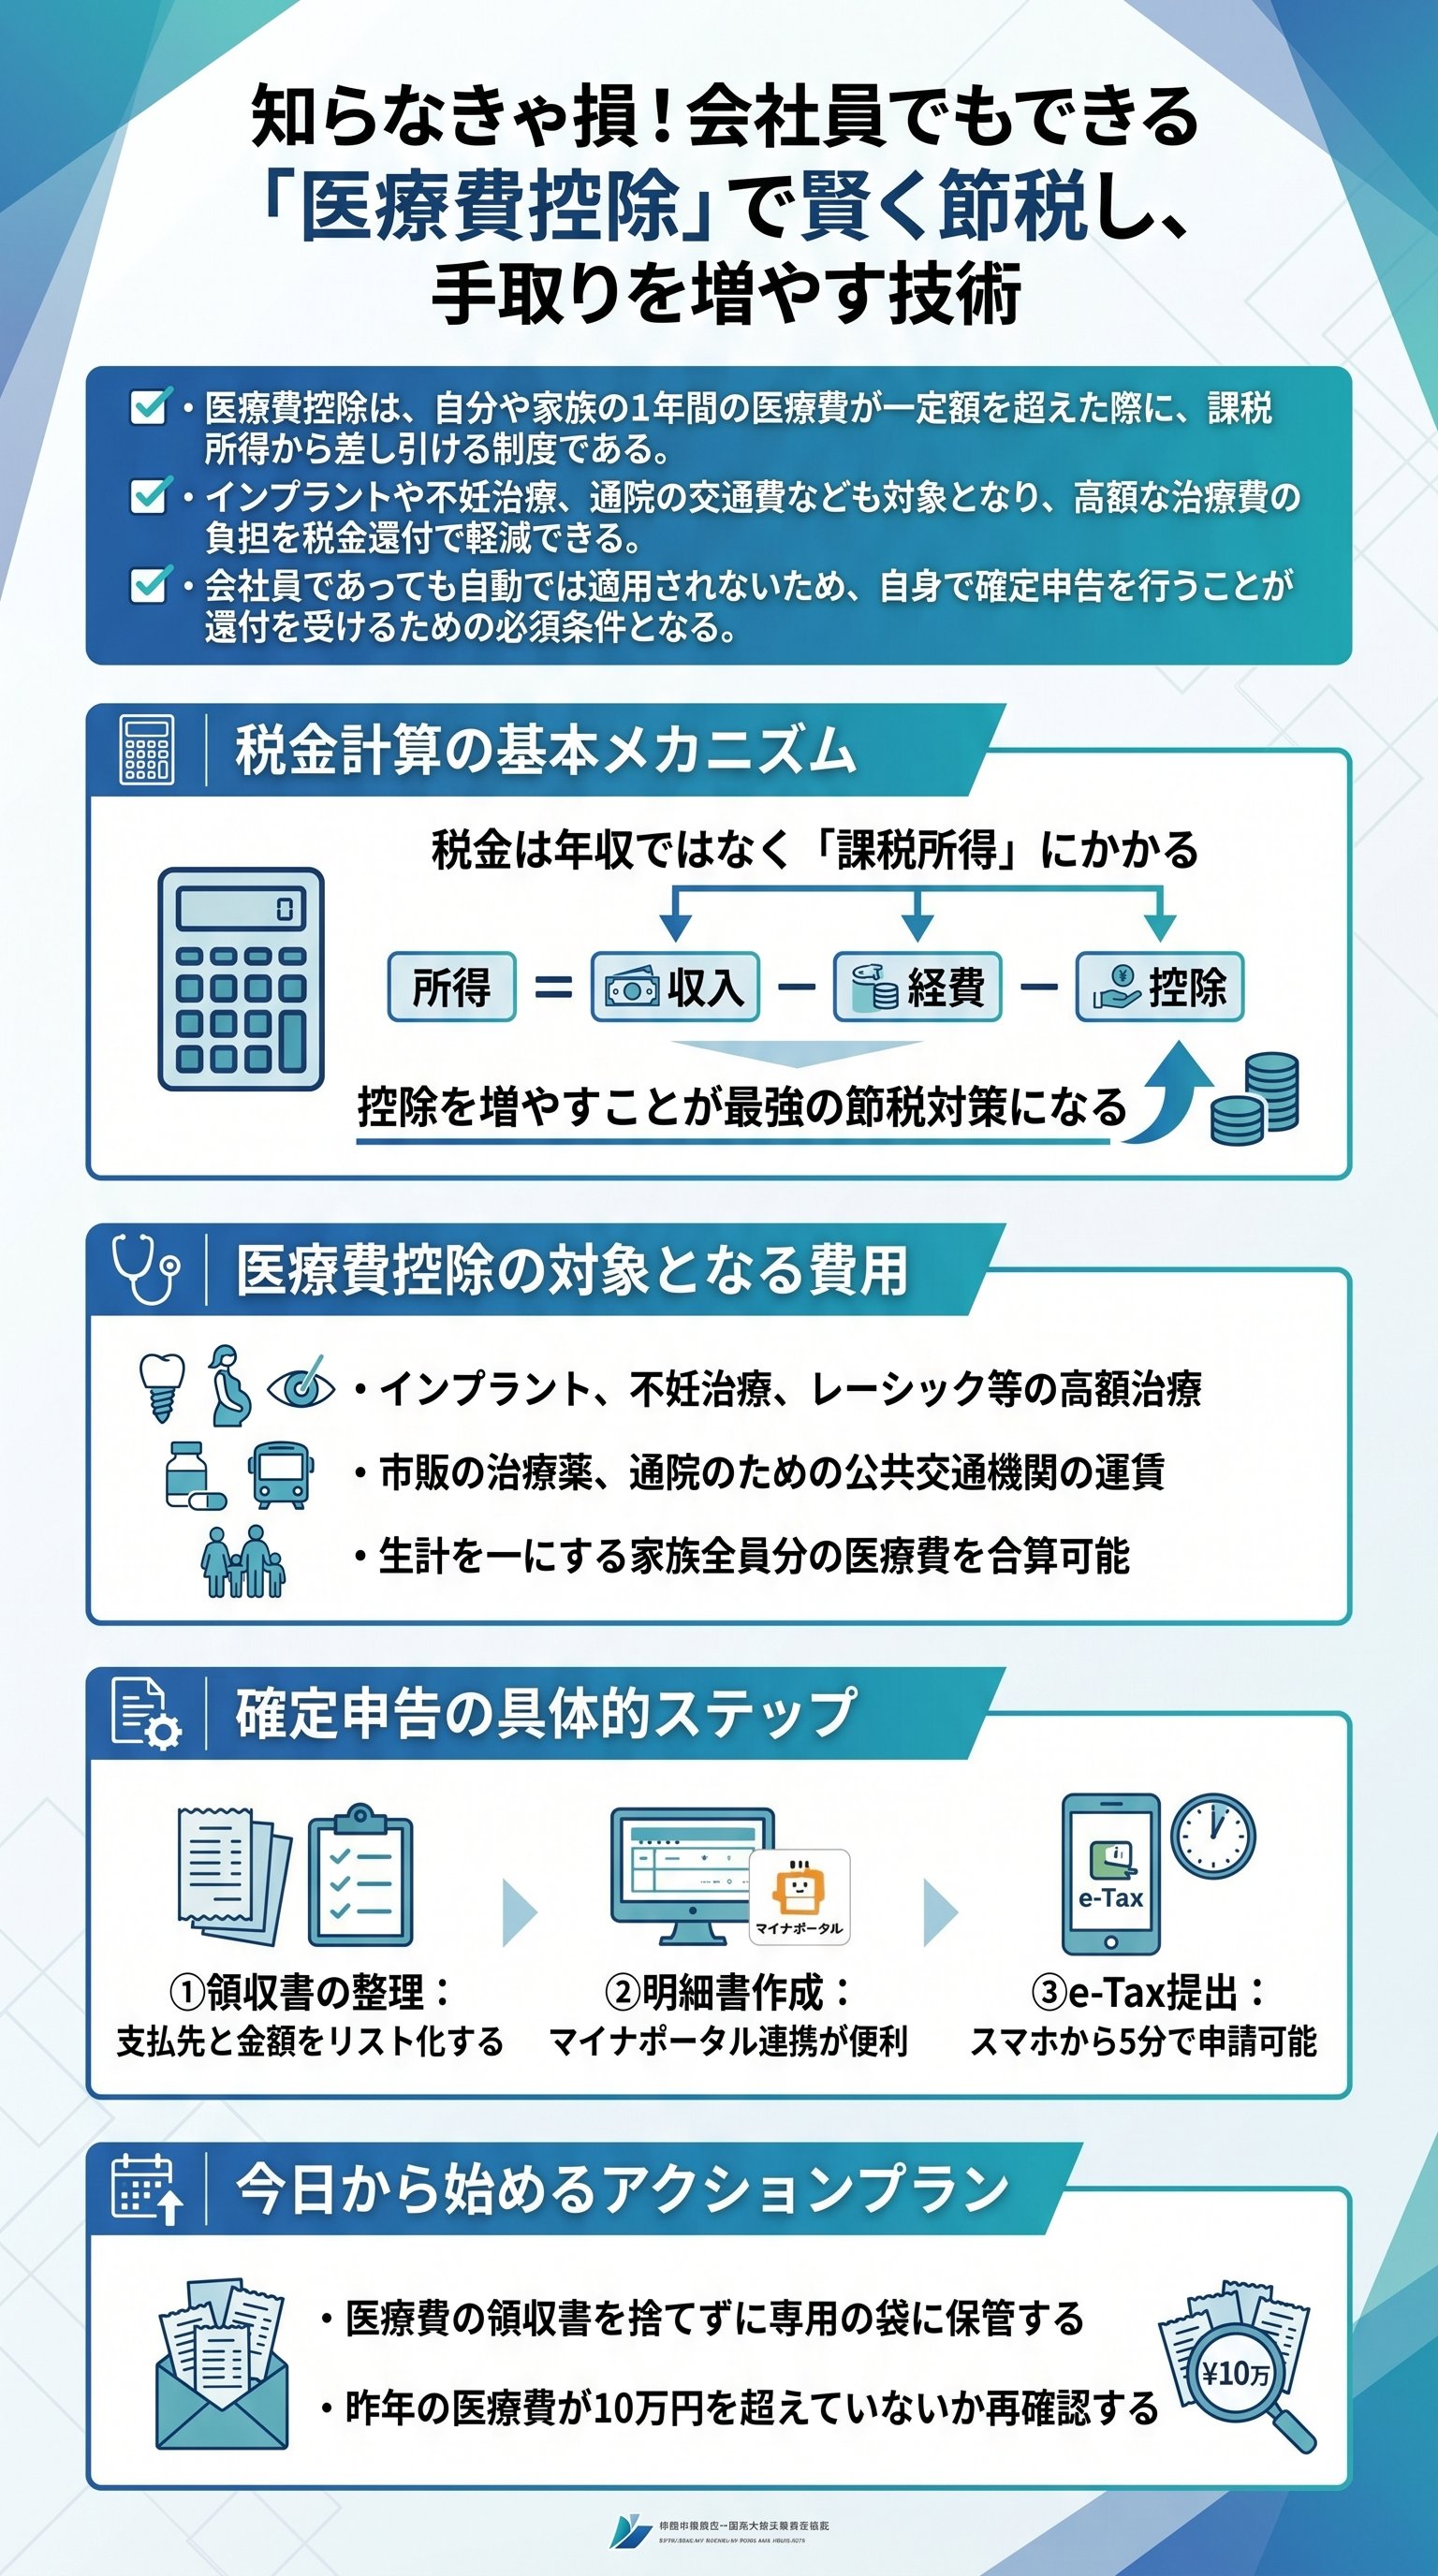
日本という国は、稼いだ額から「生活に必要な経費」を引いた残りにしか課税しない。
つまり、額面通りの税率を払う必要などどこにもないのである。
このルールを知っているか否か。
それだけで君の生涯賃金は数千万円単位で変わることになる。
でも、多くの者はその事実にすら気づかない。
給与明細を眺めて溜息をつく暇があるなら、まず「年収」と「所得」の決定的な違いを脳に刻むべきだ。
年収とは単なる総額であり、所得こそが君の血肉となる実質的な数字である。
無知はコストであり、最大の罪である。
この残酷な現実から目を背けてはならない。
実は、税務署は君がいくら損をしているかなど教えてはくれない。
彼らはルールに従って徴収するだけであり、還付の権利を行使するのは君自身の責任だ。
だからこそ、税金の仕組みを理解することは、現代社会における最強の「護身術」となる。
「知っている者」が「知らない者」から搾取する。
これが資本主義の冷徹な構造なのだ。
つまり、賢く生きるとは、この「控除」という制度を極限まで使い倒すことに他ならない。
課税所得を圧縮すれば、自動的に手元に残る現金は増える。
これは魔法ではない。
正当な権利の行使だ。
君が汗水垂らして稼いだ金を、みすみすドブに捨てるような真似は今すぐ止めるべきである。
| 項目 | 年収(Gross) | 課税所得(Taxable) |
|---|---|---|
| 定義 | 会社から支払われる総額 | 各種控除を差し引いた残額 |
| 税率の対象 | 対象外 | この金額に税率が乗る |
| 調整の可否 | 会社次第 | 自らの意思で減らせる |
だから、まずは自分の「所得」がどう計算されているかを把握せよ。
会社員であれば「給与所得控除」という、いわば「みなし経費」が最初から引かれている。
でも、それだけで満足してはいけない。
そこからさらに積み上げられるのが、今回解説する「医療費控除」という名の強力な武器なのである。
「控除」という名の武器:国家が用意した合法的な節税の抜け道
控除とは、いわば国家が認めた「生活上の必要経費」である。
例えば、病気がちで医療費がかさむ人と、健康で一銭も医療費がかからない人が同じ税金を払うのは不公平だ。
だからこそ、特定の事情がある場合には税金を安くするという配慮がなされている。
これを「優しさ」と受け取るか、「制度の穴」と捉えるかで人生は分かれる。
でも、待ってほしい。
この制度は「申請した者」にしか適用されない。
つまり、黙っていれば国家は君から本来払わなくていい税金まで徴収し続ける。
まさに「正直者が馬鹿を見る」仕組みがここに完成しているのだ。
だからこそ、我々は「医療費控除」という制度を徹底的に理解し、武装しなければならない。
実は、医療費控除の対象は想像以上に広い。
単なる風邪の治療費だけではない。
インプラント、不妊治療、さらにはレーシック手術までが含まれる。
これらは自由診療で高額になりがちだが、だからこそ控除のパワーが最大化される。
10万円の壁を超えた時、税務署は君の味方に変わるのだ。
つまり、高額な医療費を「ただの出費」で終わらせるか、「節税の原資」に変えるかは君の腕次第だ。
例えば40万円のインプラント治療を受けた場合、その大部分が控除対象となる。
「支払った痛み」を「還付の喜び」に変換する。
この思考の転換こそが、富裕層への第一歩となるのである。
- 1病院での診療・治療費をすべて記録する
- 2薬局で購入した「治療目的」の医薬品代を合算する
- 3通院にかかった電車・バスの交通費を忘れずにメモする
- 4家族全員分の領収書を一箇所に集約する
結局のところ、節税とは「知識の差」がそのまま「現金の差」になるゲームだ。
サラリーマンであっても、確定申告という面倒な壁を越えた者だけが、キャッシュバックという名の報酬を手にできる。
面倒くさがる心こそが、君の資産形成を阻む最大の敵であると断言しよう。
医療費控除の深淵:インプラントから交通費まで「経費」にせよ
医療費控除の本質は、その「対象範囲の広さ」にある。
多くの者は、病院の窓口で払った金額だけが対象だと思い込んでいる。
だが、それは大きな間違いだ。
実は、薬局で買った風邪薬や、通院のために使った公共交通費までもが「医療費」として認められる。
これを拾い上げない手はない。
でも、美容目的の整形や、健康増進のためのサプリメント、眼鏡の作成費用などは対象外だ。
ここには明確な境界線が存在する。
それは「治療に不可欠かどうか」である。
このロジックを理解すれば、何が経費になり、何がならないかが自ずと見えてくるはずだ。
「治療」という大義名分をいかに証明するか。
それが戦略の要となる。
さらに驚くべきは、歯科治療の扱いだ。
インプラントのような高額治療であっても、それが「歯の機能を回復するため」であれば認められる。
逆に、ホワイトニングのような審美目的は却下される。
この差は大きい。
「機能回復」というキーワードを忘れるな。
これが税務署を納得させる魔法の言葉である。
だからこそ、領収書の保管は徹底しなければならない。
最近では「医療費通知」が送られてくるが、あれだけでは不十分なケースも多い。
特に通院の交通費は通知には載らないため、自分で家計簿やエクセルに記録しておく必要がある。
チリも積もれば山となる。
その数円、数十円の積み重ねが、後の数万円の還付に化けるのだ。
- 歯科:インプラント、義歯、不正咬合の歯列矯正(子供など)
- 眼科:レーシック手術、白内障の手術費用
- 産科:不妊治療費、人工授精、妊娠中の定期検診・出産費用
- その他:あん摩マッサージ指圧師、鍼灸師による治療
結局、医療費控除とは国家が認めた「医療という名の投資」に対するリターンである。
君が自分や家族の健康を守るために投じた資本を、税金という形で一部回収する。
このスキームを利用しないのは、投資家として失格だ。
「領収書は現金である」という意識を、今この瞬間から持つべきである。
還付金の計算法則:10万円の壁を超えた先に待つ「逆転劇」
では、具体的にいくら戻ってくるのか。
ここが最も重要な関心事だろう。
医療費控除の計算式は一見複雑だが、本質はシンプルだ。
「(支払った医療費 - 保険金などで補填された額)- 10万円」。
この数式から導き出された金額が、君の「控除額」となる。
つまり、課税所得から削り取れる金額だ。
でも、勘違いしてはいけない。
導き出された控除額が、そのまま現金として戻ってくるわけではない。
還付されるのは、その控除額に「自分の所得税率」を掛けた金額だ。
所得が高い人ほど、戻ってくる金額も大きくなる。
これが「累進課税」の裏側にある、高所得者ほど有利な逆説的ルールである。
例えば、インプラントで120万円支払い、保険金で30万円受け取ったケースを考えてみよう。
控除額は80万円となる。
所得税率が10% の者なら8万円、20% の者なら16万円が戻ってくる計算だ。
実は、還付されるのは所得税だけではない。
翌年の住民税も安くなる。
住民税は一律10% であるため、控除額が80万円なら8万円の減税だ。
所得税の還付と合わせれば、トータルで16万円から24万円もの現金が守られたことになる。
これが医療費控除の真の破壊力だ。
つまり、医療費控除とは単なる「税金の払い戻し」ではなく、正当な「資産防衛」の手段である。
会社から天引きされ、思考停止状態で支払っている税金を取り戻す唯一の機会だ。
「確定申告は面倒だ」という思考停止を、今すぐ卒業せよ。
その数時間の事務作業が、時給換算で数万円の価値を生むのである。
今日が人生で一番若い日。知識を血肉に変えよ
最後に問いたい。
君はこれからも、無知なまま税金を搾取され続ける人生を選ぶのか。
それとも、制度を学び、自らの手で資産を守り抜く人生を選ぶのか。
「知っている」と「やっている」の間には、深くて暗い河が流れている。
その河を渡る勇気を持つ者だけが、自由への切符を手にできる。
でも、知識を得ただけでは世界は1ミリも変わらない。
多くの者はこのブログを読み終えた後、「いい話を聞いた」と満足して日常に戻っていく。
そして、確定申告の時期には再び面倒くささに負け、権利を放棄する。
その繰り返しが、今の君の経済状況を作っているのだ。
「後でやる」は「一生やらない」と同義である。
実は、成功者とは特別な才能を持った人ではない。
単に「当たり前のことを、当たり前に、愚直に実行し続けている人」のことだ。
税金を安くする。
支出を最適化する。
浮いた金を投資に回す。
この極めてシンプルなサイクルを、感情を排除して回し続けられる者だけが、小金持ち山への登頂を許される。
つまり、医療費控除は君のマネーリテラシーを試す「試験」なのだ。
この試験に合格できない者が、より複雑な不動産投資や事業経営で成功できるはずがない。
まずは、自分の半径5メートル以内の現金をコントロールすることから始めよ。
「今日が人生で一番若い日」。
この言葉を胸に、今すぐ最初の一歩を踏み出せ。
だから、迷う必要はない。
医療費控除を入り口として、税金の世界、投資の世界、そして自由の世界へと突き進むのだ。
学ぶことは、生きることそのものである。
君が本気で人生を変えたいと願うなら、その情熱を「行動」という形に変えて証明してみせよ。
君の未来を救えるのは、他でもない君自身の決断だけなのだ。
