銀行が「監視役」になるSTR(疑わしい取引届出)の仕組み
現代の金融システムにおいて、私たちの銀行口座は決して「プライベートな聖域」ではありません。
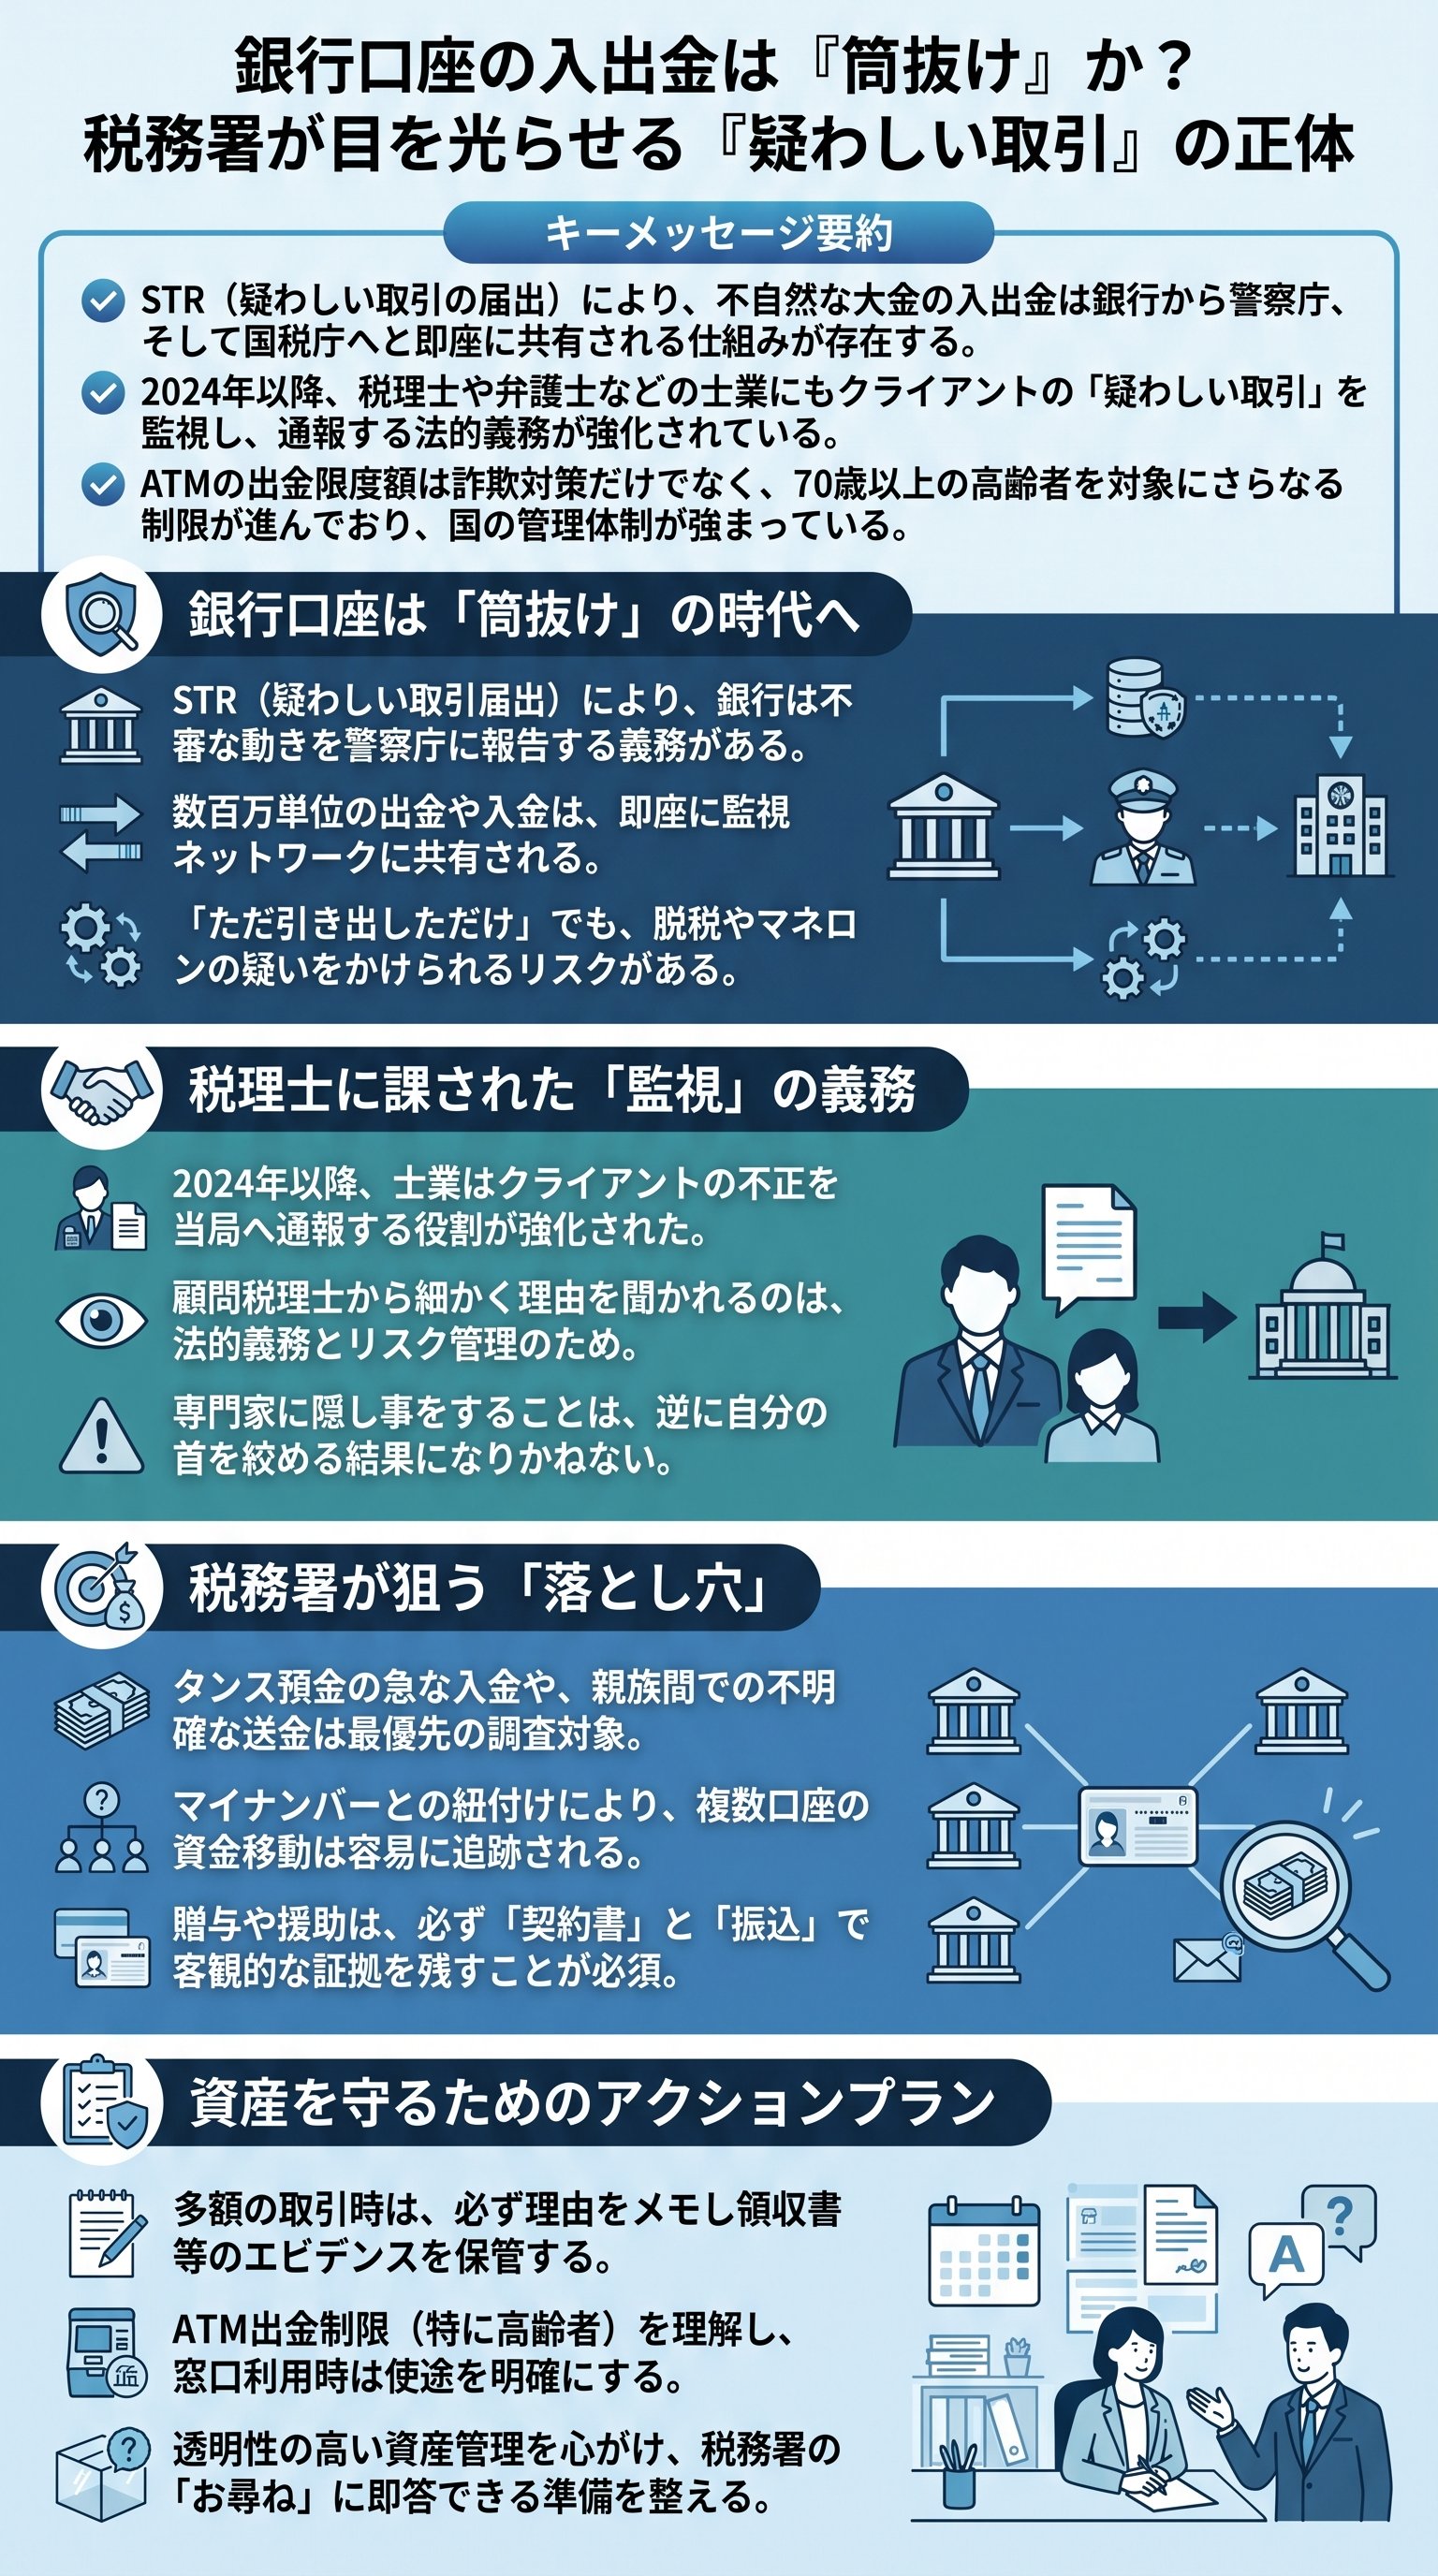
特定の金額や不自然な動きがあった際、銀行にはSTR(Suspicious Transaction Report:疑わしい取引の届出)を行う法的義務があります。
これは犯罪収益移転防止法に基づいたもので、マネーロンダリングやテロ資金供与を防ぐための世界的な枠組みの一環です。
たとえ脱税の意図がなくても、通常の経済活動から逸脱した動きはシステムによって自動的に検知されます。
銀行が「怪しい」と判断したデータは、まず警察庁のJAFIC(Japan Financial Intelligence Center:犯罪収益移転防止対策室)へと集約されます。
そこから分析が行われ、脱税の疑いがある場合は国税局や税務署へと情報が流れるという、極めて効率的なリレーが行われているのです。
「ただお金を引き出しただけ」であっても、その背景に合理的な理由が見当たらない場合、税務署から「お尋ね」が届くのはこのためです。
今や銀行口座の動きは、国によってリアルタイムで把握されていると考えるべきです
具体的には、数百万単位の現金の入出金や、海外送金、短期間に繰り返される多額の取引などがフラグを立てる原因となります。
金融機関は、これらを見逃すと当局から厳しい罰則を受けるため、過剰なまでに敏感に反応せざるを得ない状況にあります。
私たちは、自身の口座が常にアルゴリズムによって監視されているという前提に立ち、透明性の高い取引を心がける必要があります。
税理士や士業にも課された「通報」という新たな義務
驚くべきことに、監視の目は銀行だけではありません。
2024年(令和6年)前後から、税理士や弁護士などの士業に対しても、監視の義務が厳格化されました。
これまでは「クライアントの味方」であった専門家が、不自然な取引を発見した場合には当局へ報告しなければならない仕組みが整えられています。
もし税理士が「疑わしい動き」を知りながら放置した場合、その税理士自身が業務停止命令などの重い処分を受けるリスクがあるのです。
- 1顧問先の帳簿や通帳から不自然な資金移動をチェックする。
- 2クライアントに内容をヒアリングし、回答が不透明な場合は「疑わしい」と判断。
- 3所轄の官庁(国税庁や日弁連など)に対して、守秘義務を超えて報告を行う。
この制度の導入により、士業とクライアントの信頼関係のあり方が根本から問い直されています。
税理士は申告書を作成するだけの代行者ではなく、犯罪や不正を未然に防ぐチェック機関としての側面を強く持つようになりました。
したがって、顧問税理士から細かな入出金の理由を問われるのは、あなたを疑っているからではなく、税理士自身とあなたの身を守るための正当な業務なのです。
| 報告主体 | 報告先 | 根拠法 | 目的 |
|---|---|---|---|
| 金融機関 | 警察庁 | 犯罪収益移転防止法 | マネロン・テロ資金防止 |
| 税理士 | 国税庁 | 税理士法等 | 脱税防止・適正納税 |
| 弁護士 | 日弁連 | 弁護士法等 | 犯罪収益の洗浄防止 |
税務署がマークする「不自然な入出金」の具体例
では、具体的にどのような動きが「怪しい」とみなされるのでしょうか。
最も代表的なのは、タンス預金の入金です。
長年金庫に眠らせていた現金を、ある日突然、まとまった金額で口座に預け入れる行為は、出所不明の資金として強力な調査対象になります。
税務署は「その現金が過去の申告漏れではないか」「他人からの贈与ではないか」という疑念を抱き、徹底的に紐付けを確認します。
- 親族間での結婚祝いや住宅購入資金の援助(無申告の贈与疑い)。
- 給与振込口座とは別の、生活実態のない口座への不自然な入金。
- 事業経費の立て替えを個人のカードで行い、その精算額が多額になるケース。
- 亡くなった親族の口座から、死期直前に引き出されたまとまった現金。
また、事業者が「奥さんにバレないように」と生活用とは別の口座に売上を隠す行為も、今では極めてリスクが高いと言えます。
マイナンバーカードによる管理が進み、個人の複数口座の紐付けが容易になったことで、名義を分けることによる回避はもはや通用しません。
意図的な隠匿でなくても、資金の移動経路が不明確であれば、税務署からの厳しいヒアリングを覚悟しなければなりません。
不自然な資金の移動は、未来の自分への「税務調査招待状」になりかねません
高齢者を守るためのATM出金制限と不正検知のリアル
近年、特殊詐欺(オレオレ詐欺)の激増に伴い、ATMの利用制限が非常に厳格化されています。
一般的には1日50万円までの出金制限が定着していますが、70歳以上の高齢者に対しては、さらに踏み込んだ制限が課されています。
過去1年間にATMでの出金実績が一定額を超えない場合、1日の限度額が20万円や10万円に強制的に引き下げられるケースが増えています。
これは高齢者の資産を守るための防衛策ですが、同時に「現金による自由な取引」を抑制する側面も持ち合わせています。
多額の現金が必要な場合は窓口へ行く必要がありますが、窓口では必ず「使用目的」の確認が行われます。
ここで曖昧な回答をしたり、他人への送金を指示されていたりする場合、銀行は警察への通報やSTRの提出を即座に実行します。
クレジットカード会社も同様のアルゴリズムを持っています。
普段1万円程度の買い物しかしないユーザーが、深夜に突然30万円のPCを購入すれば、不正利用検知システムが作動します。
利便性と引き換えに、私たちは常に「AIによる行動パターンの監視」を受けているのです。
この監視網は今後、マイナンバー制度の深化とともに、より精緻で逃げ場のないものへと進化していくでしょう。
税務調査のリスクを最小化する「証拠」の残し方
最後に、不要な疑いをかけられないための防衛策をお伝えします。
最も重要なのは、「お金の出所と使途」を客観的に証明できる状態にしておくことです。
例えば、親族から住宅資金の援助を受けたのであれば、必ず贈与契約書を作成し、銀行振込で記録を残すべきです。
現金の受け渡しは、後から「いつ、誰から、何のために」もらったのかを証明することが極めて困難であり、税務署に最も疑われるポイントとなります。
もし税務署から「お尋ね」が来たとしても、パニックになる必要はありません。
正当な理由がある取引であれば、堂々と事実を説明すれば良いのです。
しかし、記憶を頼りに説明するのは危険です。
通帳のメモ欄に内容を記したり、関係する領収書や請求書をファイリングしたりする習慣を持ちましょう。
「正直に勝る知恵なし」
銀行や税務署の監視が強まるこれからの時代、私たちは「見られていること」を前提とした透明な資産管理を行う必要があります。
正しい知識を持ち、正しく記録を残す。
それこそが、理不尽な疑いから自身の資産と生活を守る唯一の手段なのです。
