
こんにちは、まなびクマだよ。
今日もいっしょに、たいせつなことを楽しく学んでいこうね。
社会の「最強のお守り」を知っているかな?
みんなは、お医者さんに行ったときに窓口で「保険証」を出したことはあるかな?
実はあのカード、持っているだけで医療費がぐっと安くなる、魔法のようなお守りなんだ。
このお守りの正体こそが、今回お話しする「社会保険」という大きな仕組みなんだよ。
社会保険には、医療だけでなく、年金や介護、雇用の不安を守る5つの種類があるんだクマ。
でも、全部を一度に覚えるのは大変だから、まずは一番身近な「公的医療保険」に注目しよう。
これがあるおかげで、僕たちは大きな病気をしても、家計がパンクせずに済むんだね。
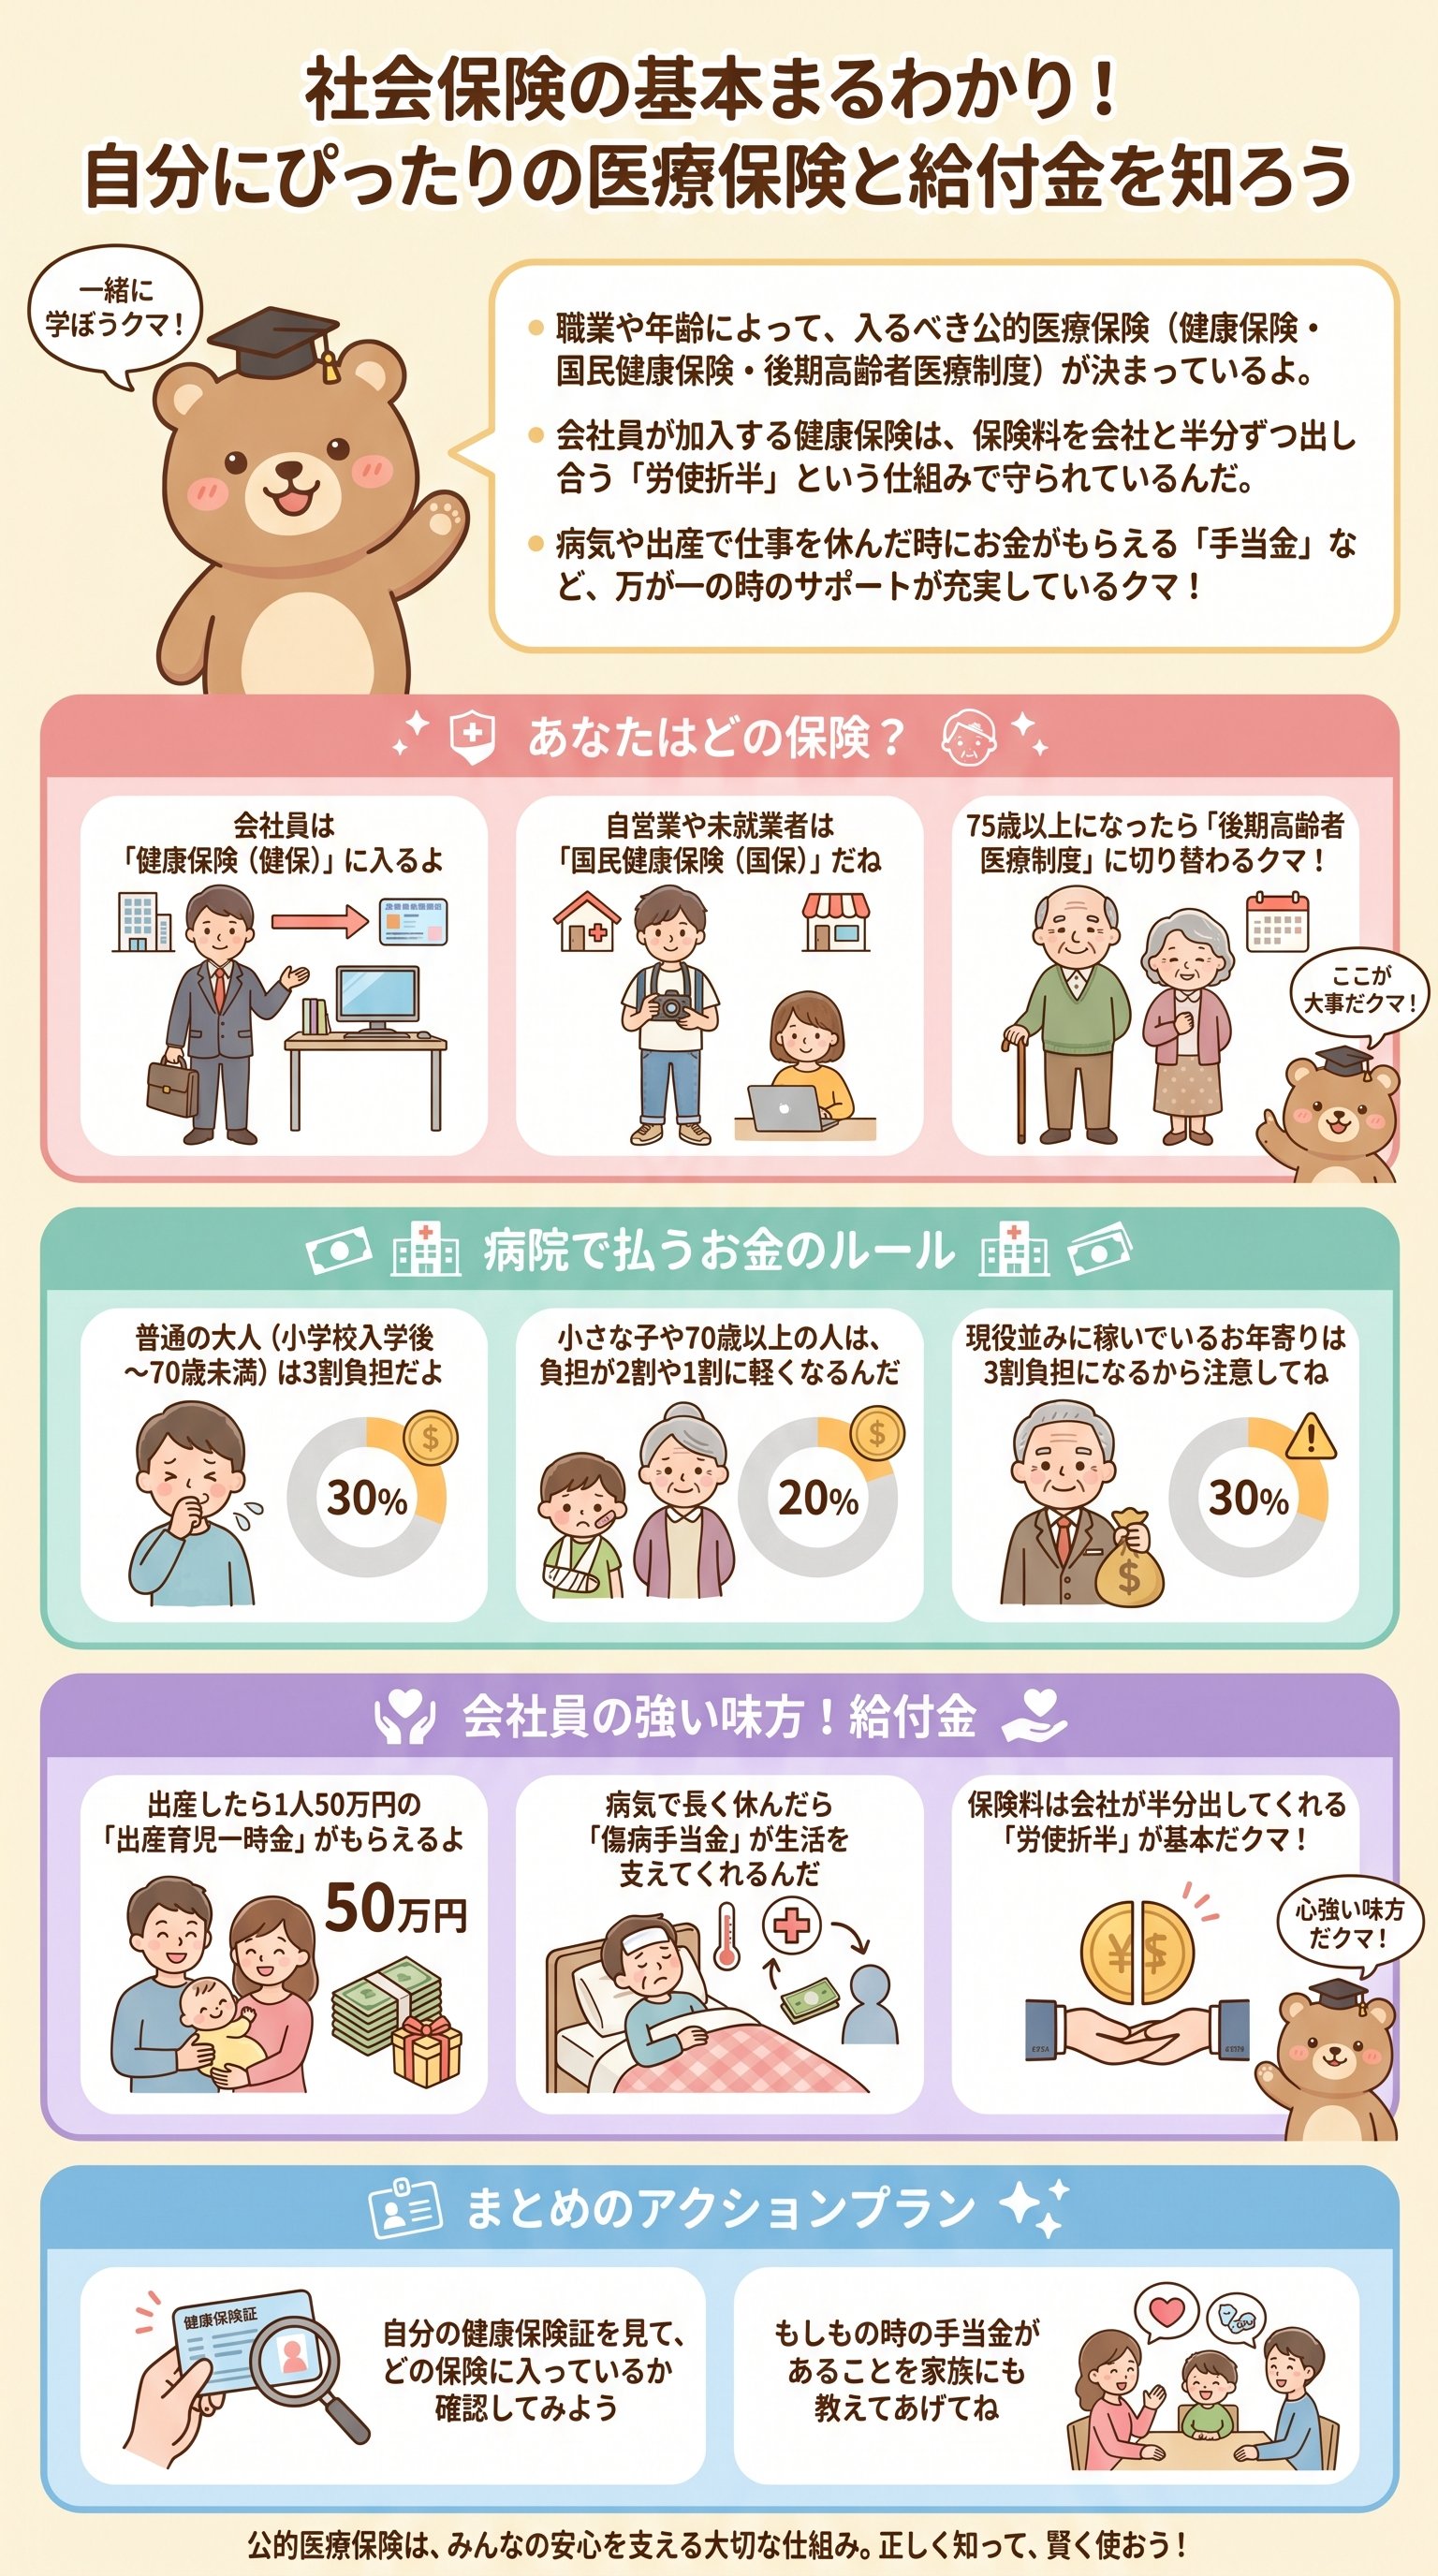
実は、このお守り(保険)は、自分の仕事や年齢によって種類が分かれているんだ。
会社員なら「健康保険」、自営業なら「国民健康保険」、75歳以上なら「後期高齢者医療制度」。
自分がどのチームに所属しているかを知ることが、お金の勉強の第一歩になるんだよ。
ここで気になるのが、病院で払う「自己負担」が何割かっていうことだよね。
実は年齢によってバラバラで、小学校に入る前なら2割、大人は3割、75歳以上は1割なんだ。
でも、現役並みにバリバリ稼いでいるお年寄りは、3割負担になることもあるんだクマ。
つまり、日本に住んでいる人は全員、どこかのチームに入って守られているんだね。
これを「国民皆保険(こくみんかいほけん)」という、世界に誇れる素晴らしい制度なんだ。
だからこそ、私たちは安心して毎日を過ごすことができる、というわけなんだ。
会社員だけの「おトクな特典」と折半の魔法
会社で働いているパパやママ、そして将来の君たちが加入するのが「健康保険」だよ。
これには、他の保険にはない「とてつもないおトクな仕組み」が隠されているんだクマ。
それが、「労使折半(ろうしせっぱん)」という魔法の言葉なんだ。
普通の買い物なら、1万円のものは自分で1万円払うのが当たり前だよね?
でも、健康保険の保険料は、なんと会社が半分払ってくれるんだ!
つまり、君の給料から引かれている金額と同じ分だけ、会社もお金を出してくれているんだよ。
さらに、健康保険のすごいところは、自分だけでなく家族も守れることなんだ。
これを「被扶養者(ひふようしゃ)」と言って、収入が少ない家族なら保険料を払わずに保険証がもらえるよ。
ただし、年間の収入が130万円未満であることなど、いくつかのルールがあるんだクマ。
| 項目 | 健康保険(会社員) | 国民健康保険(自営業) |
|---|---|---|
| 保険料の負担 | 会社と自分で半分ずつ | 全部自分で払う |
| 家族の扱い | 「扶養」に入れれば無料 | 人数分だけ保険料がかかる |
| 運営している場所 | 協会けんぽ・健保組合 | 市町村など |
このように、会社員という立場は「制度に守られている」という面でとても有利なんだ。
もちろん、会社もその分のお金を用意してくれているから、感謝の気持ちも大切だね。
だから、お給料明細を見たときに「引かれてる!」と悲しまないで、最強のサブスクに入っていると思おう。
でも、この保険料はどうやって決まるのか、気にならないかな?
実は、お給料そのものに計算するのではなく、「標準報酬月額」という区切りで計算するんだ。
お給料をざっくりとしたランクに分けて、そのランクに応じた保険料を払うという仕組みなんだよ。
ピンチをチャンスに変える!お金がもらえる5つの時
健康保険は、ただ医療費を安くするだけじゃない、「現金がもらえる」すごい制度なんだ。
特に、大きな病気をしたり、赤ちゃんが生まれたりした時には、ドカンとお金が動くんだクマ。
ここでは、絶対に知っておくべき5つの給付について、詳しく解説していくよ。
- 1高額療養費(こうがくりょうようひ)ひと月の医療費が高すぎた時に、上限を超えた分が戻ってくるよ。
- 2出産育児一時金赤ちゃん1人につき50万円が支給される、子育て応援のお金なんだ。
- 3出産手当金出産のために仕事を休んだ時、給料の代わりにおよそ3分の2がもらえるよ。
- 4傷病手当金(しょうびょうてあてきん)病気やケガで4日以上休んだら、最長1年6ヶ月もらえるんだ。
- 5埋葬料(まいそうりょう)もしものことがあった時に、お葬式の費用として5万円が出るよ。
例えば、病気で入院して、お給料がもらえなくなったら生活が困っちゃうよね。
そんな時に助けてくれるのが「傷病手当金」なんだ。
3日間連続で休んだ後の「4日目」から支給が始まるというルールがポイントだね。
「お給料の3分の2って、どれくらい?」と思うかもしれないけれど、これは生活を守るには十分な額なんだ。
しかも、このお金には税金がかからないから、手取りで考えると現役時代に近い感覚で受け取れるんだよ。
まさに、働けない時のための「最強の給料補償」だと言えるよね。
また、赤ちゃんが生まれた時の「50万円」も、新しい家族を迎える大きな助けになるよね。
これは病院に直接払われる仕組みもあるから、自分でお金を用意しなくても出産できるんだクマ。
ただ、自営業の人が入る「国民健康保険」には、手当金がないことが多いから注意が必要だよ。
会社を辞めても大丈夫?「その後」を守る2つの選択肢
もし会社を辞めたら、せっかくの健康保険はどうなっちゃうんだろう?
実は、いきなり保険証が使えなくなるわけじゃなくて、「選べる道」が用意されているんだ。
その一つが、「任意継続(にんいけいぞく)」という、元の保険に残り続ける方法なんだクマ。
この任意継続を選ぶには、「2つの鉄の掟」を守らなきゃいけないんだ。
まず、辞める前までに2ヶ月以上その保険に入っていたこと。
そして、辞めてから20日以内に「入りたいです!」と申請することなんだよ。
でも、この任意継続には大きな注意点があって、それは「保険料が2倍になる」ことなんだ。
さっき話した「労使折半(会社が半分払う)」がなくなるから、全部自分で払うことになるんだね。
それでも、2年間はそのままの保険に入り続けることができる、という制度なんだよ。
- 1以前の健康保険に2年間だけ継続して入れる。
- 2保険料は会社負担がなくなるので、全額自己負担になる。
- 3ただし、保険料には「上限」があるから、お給料が高かった人はお得になることもある。
もう一つの道は、住んでいる街のチームである「国民健康保険」に入ることなんだ。
こちらは、前年の収入をもとに保険料が決まるから、人によって金額が全然違うんだクマ。
だから、辞める前には「どっちの保険料が安いかな?」と比較することが大切なんだよ。
ちなみに、社会保険料の支払いは、産休や育休の間は免除されるという神ルールもあるんだ。
この期間は、自分も会社も保険料を払わなくていいのに、将来もらえる年金などは「払ったこと」にしてくれる。
子育てをする人を社会全体で応援しようという、とっても温かい仕組みなんだね。
75歳からの安心と、みんなで支え合う国民健康保険
人生の後半戦、75歳になるとまた新しいチームに引っ越しすることになるんだ。
それが、「後期高齢者医療制度」という、おじいちゃんおばあちゃん専用の保険だよ。
窓口での負担は原則1割になるけれど、これもまたみんなの支え合いで成り立っているんだクマ。
この制度の保険料は、基本的には「年金」から自動的に引かれる仕組みになっているんだ。
自分でお金を払いに行く手間が省けるけれど、知らないうちに引かれているから注意が必要だね。
都道府県ごとにルールが決まっていて、みんなが安心して老後を過ごせるように作られているんだよ。
一方、自営業やフリーランスの人が入る「国民健康保険」は、もっとシンプルなんだ。
でも、会社員のような「手当金」がないから、病気で休んだ時のための蓄えがより重要になる。
同じ「保険」という名前でも、入るチームによってガードの硬さが違うんだね。
- 会社員:攻撃(給料)も防御(手当金)もバランスが良い
- 自営業:自由度は高いけれど、防御(手当金)は自分で用意する
- 75歳以上:みんなのサポートを受けて、負担を軽くしてもらえる
さて、ここまで社会保険の「医療」の部分について詳しく見てきたけれど、どうだったかな?
難しい言葉も多いけれど、本質は「みんなで助け合う大きな家族」のようなものなんだ。
このお守りの価値を知ることで、君たちのこれからの人生はもっともっと、安心で明るいものになるよ。
これからも、社会の仕組みを楽しく学んで、賢く生きていこう。
僕たちを守ってくれる「最強のお守り」を正しく使って、最高の人生を作っていこうね!
また次のブログでも、みんなの「知りたい!」に全力で答えていくクマ!
