

こんにちは、まなびクマだよ。
今日もいっしょに、たいせつなことを楽しく学んでいこうね。
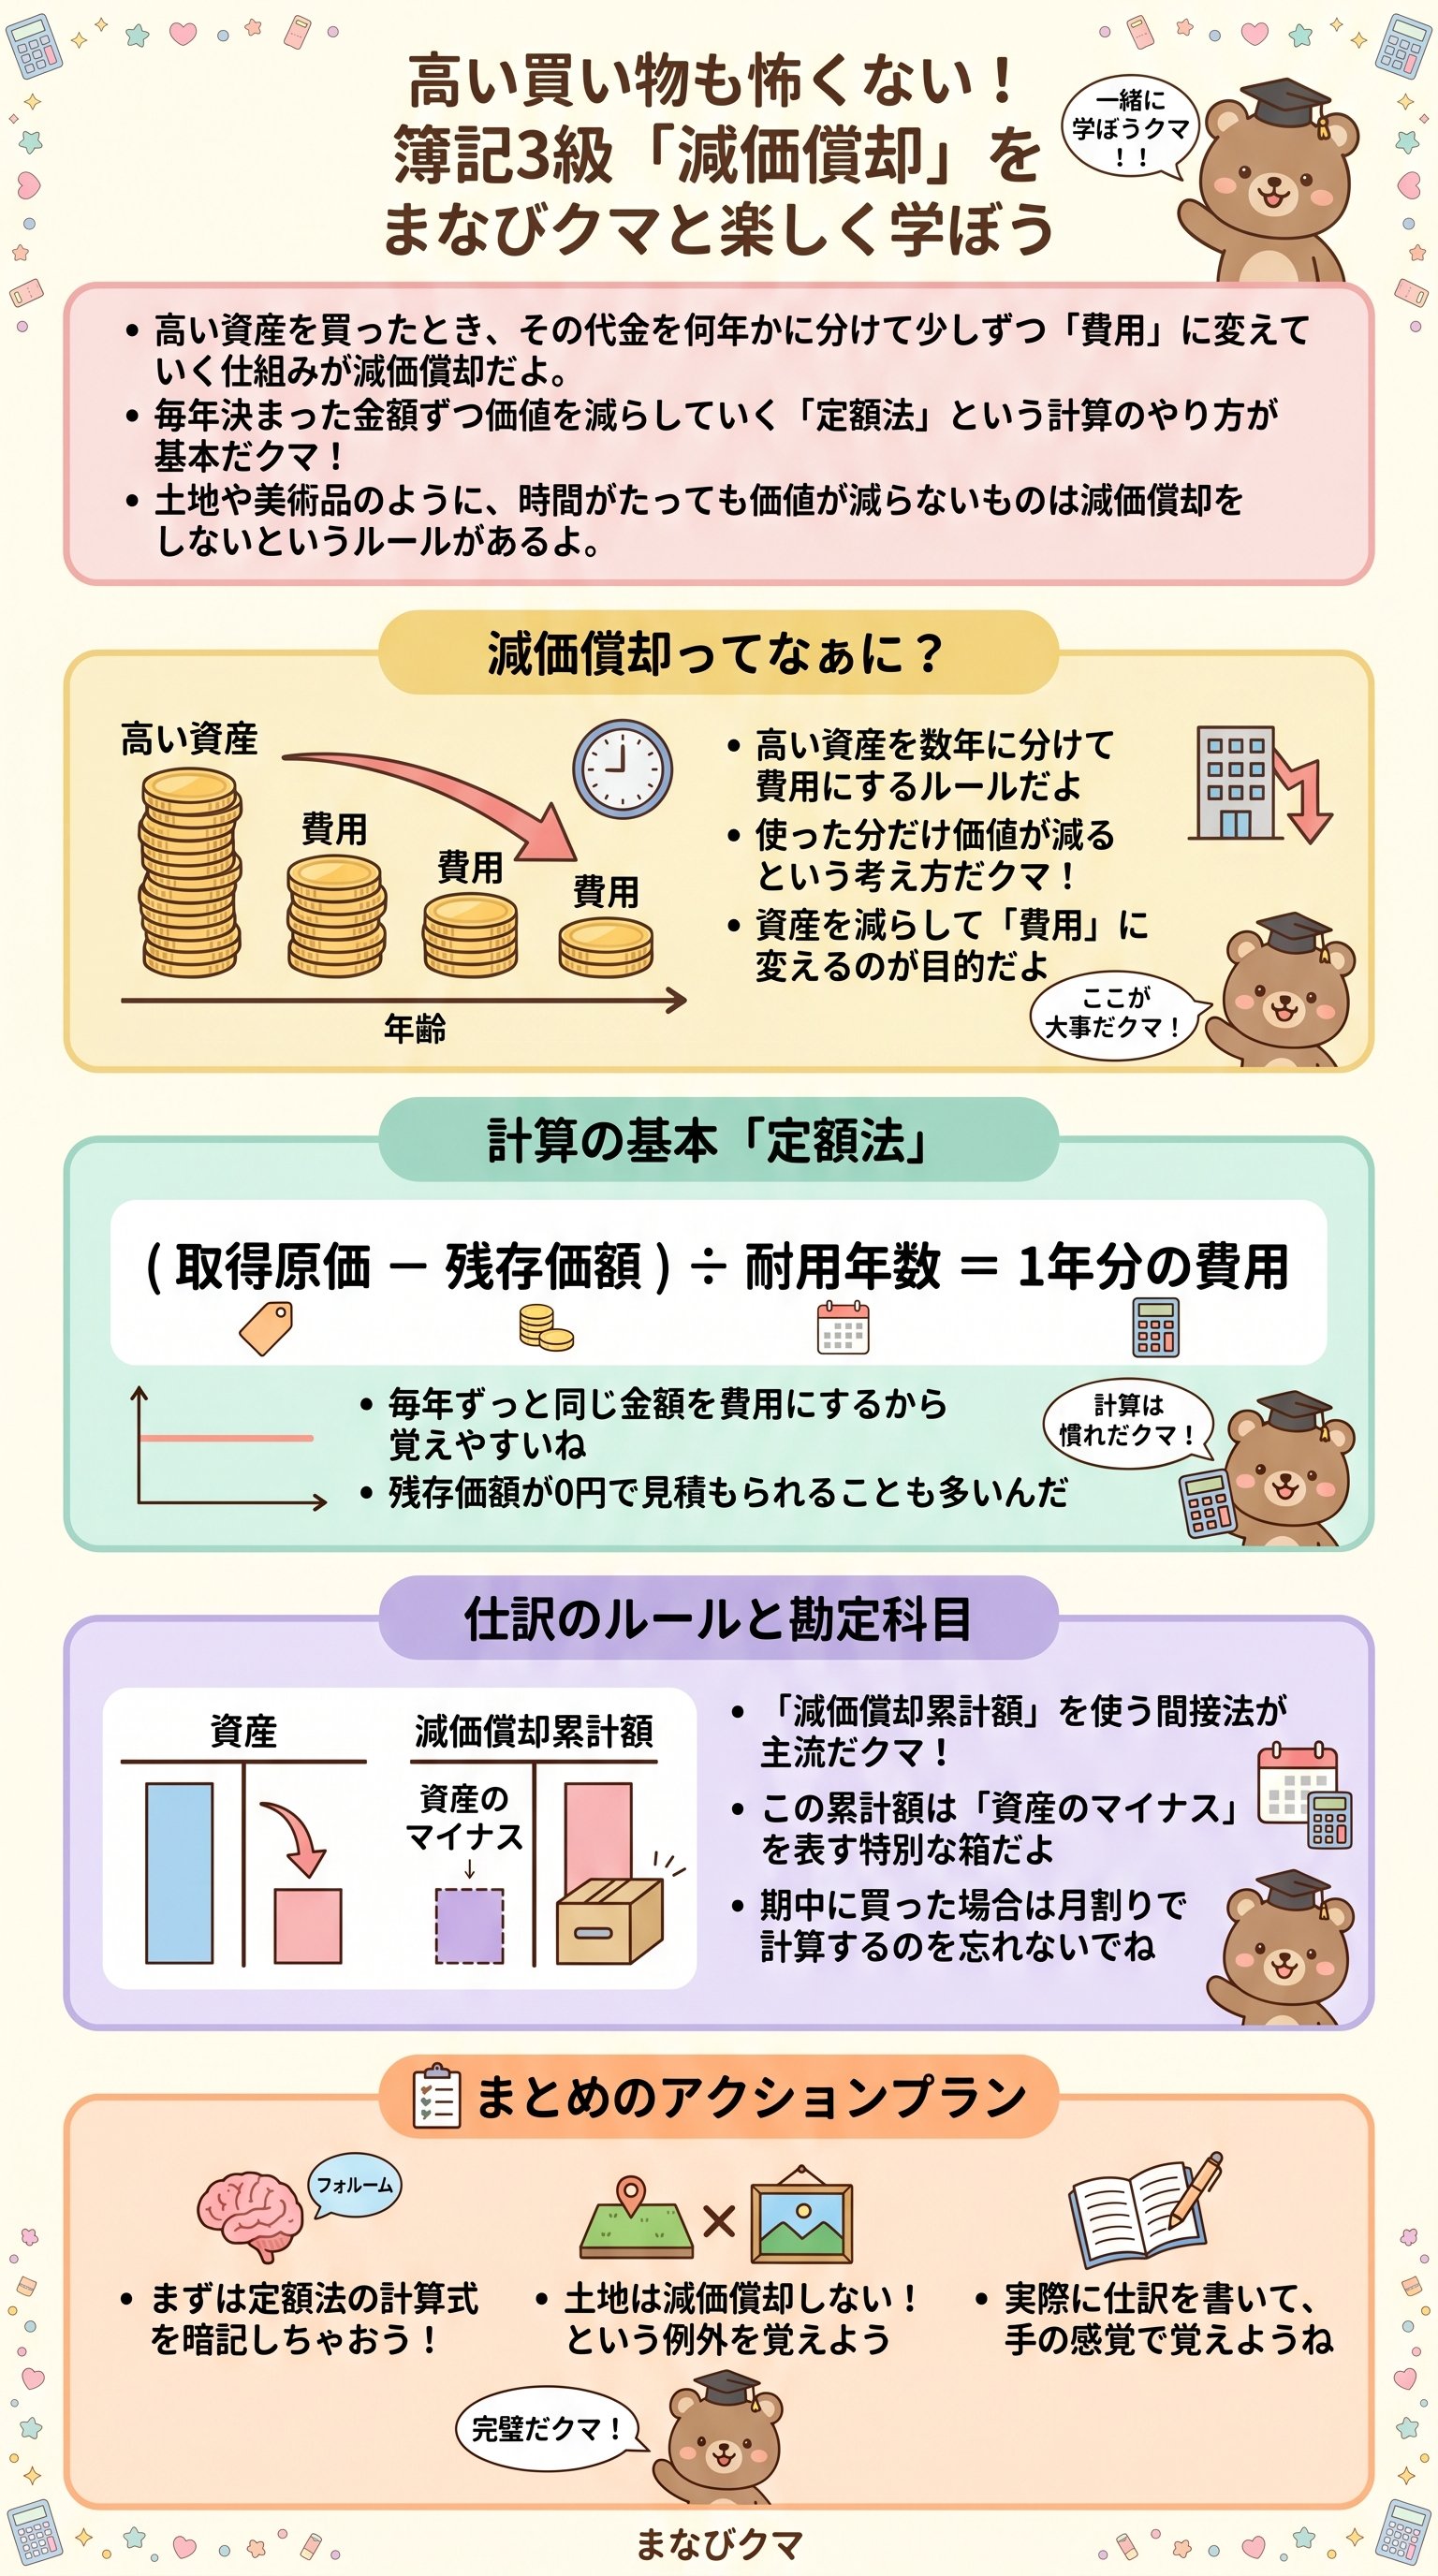
減価償却ってなに?「高いお買い物」を小分けにする魔法
みんな、こんにちは!
ボクは「まなびクマ」。
今日は、ビジネスやお金の世界でとっても大切な減価償却(げんかしょうきゃく)について、ふくしま先生の解説をもとに熱く紹介していくよ。
まず、会社が100万円のパソコンを買ったと想像してみて。
買った瞬間に「100万円使っちゃった、大赤字だ!」って言いたくなるよね。
でも、そのパソコンは1日だけで使い切るものかな?
実は、そんなことはないんだ。
パソコンや車、建物などは、何年もかけてずっと使っていくものだよね。
だから、買った年に全部を「費用(使ったお金)」にするのは、ちょっと不自然なんだクマ。
そこで登場するのが、この減価償却という魔法のルールなんだ。
高いお買い物の代金を、使う期間に合わせて「少しずつ」費用に変えていく。
これこそが、正しい儲けを計算するためのビジネスの知恵なんだよ。
つまり、100万円のパソコンを5年使うなら、1年で20万円ずつ「使ったことにする」ってわけ。
こうすれば、毎年どれくらい儲かっているかが、正確にわかるようになるんだね。
でも、注意してほしいことがあるよ。
減価償却はただの計算じゃない。
それは「資産の価値が減っている」という現実を帳簿に刻むことでもあるんだクマ。
これを忘れると、高い買い物をした年だけ大赤字に見えて、次の年からはすごく儲かっているように見える。
そんなデコボコな成績表じゃ、本当の姿はわからないよね。
だからこそ、減価償却は世界中で使われている大切な仕組みなんだ。
減価償却は、時間を味方につけて正しくお金を管理するためのルール。
これを理解できれば、キミも立派なビジネスの目を持てるようになるクマ!
どうやって計算するの?「定額法」と「残存価額」のひみつ
じゃあ、具体的にどうやって「少しずつ」の金額を決めるのか、そのヒミツを教えちゃうよ。
一番有名なのは、毎年同じ金額ずつ減らしていく定額法(ていがくほう)というやり方なんだ。
ここで大事なキーワードが2つあるクマ。
1つ目は、耐用年数(たいようねんすう)。
これは「その道具を何年使う予定か?」という見積もりの期間のことだよ。
2つ目は、残存価額(ざんぞんかがく)。
使い終わったときに、いくらで売れそうかという「最後に残る価値」のことなんだ。
例えば、100万円で買った車を5年使うとする。
最後に10万円で売れそうなら、「100万 - 10万 = 90万」を5年で分ける。
つまり、1年で18万円ずつ価値が減っていく計算になるんだクマ。
でも、最近は「最後は価値がゼロになる」と考えることも多いよ。
その場合は、単純に買った値段を年数で割ればいい。
シンプルで分かりやすいのが定額法の一番のメリットなんだ。
ここで、普通の消耗品(しょうもうひん)と、固定資産(こていしさん)の違いをまとめてみたよ。
| 項目 | 消耗品 | 固定資産(車や建物) |
|---|---|---|
| 使う期間 | すぐ使い切る | 長い期間使う |
| お金の処理 | 買ったときに全部「費用」 | 何年かに分けて「費用」 |
| 計算の必要 | なし | 減価償却が必要 |
ただ、この「何年使うか」という見積もりは、実はとっても難しいんだ。
人によって「5年だ!」「いや10年だ!」ってバラバラだと困るよね。
だから、法律で「この道具は何年!」ってルールが決まっていることが多いんだクマ。
「いつまでも価値が変わらないものは、この世にほとんどない」。
だからこそ、計算のルールを決めて、コツコツと価値を減らしていく。
これがプロの会計なんだよ。
帳簿の書き方は2種類!「直接法」と「間接法」をマスター
計算ができたら、次は「帳簿(ノート)」にどう書くかだね。
実は、書き方には直接法(ちょくせつほう)と間接法(かんせつほう)の2種類があるんだ。
直接法は、とってもシンプル。
価値が減った分だけ、資産の金額を直接削っちゃう書き方だよ。
100万円のパソコンが20万円分古くなったら、帳簿の数字をそのまま「80万円」に書き換えるイメージなんだクマ。
でも、これだと「元々いくらで買ったのか」が、後から見たときに分からなくなっちゃう。
そこで、多くの会社が使っているのが間接法というやり方なんだ。
この「今まで減った分の合計」のことを、減価償却累計額(るいけいがく)と呼ぶんだ。
ちょっと名前が長いけど、「古くなった分の貯金箱(マイナスの貯金)」だと思えば分かりやすいクマ!
- 1備品(びひん)100万円(買ったときのまま)
- 2累計額20万円(これまで古くなった分)
- 3今の価値100万 - 20万 = 80万円
このように、2つの数字を並べて書くことで、「いくらで買って、どれくらい使い込んだか」が一目でわかるようになるんだね。
これが情報の「透明性」につながるんだクマ。
実は、簿記の試験や大きな会社の決算では、この間接法が主流なんだ。
最初は「2つも書くなんて、めんどくさいな」って思うかもしれない。
でも、道具の歴史がわかるこの書き方の方が、圧倒的に便利なんだよ。
間接法を使えば、その道具が「新品に近いのか」「もうすぐ壊れそうなのか」が丸わかりになる。
これこそが、帳簿をつける本当の意味なんだクマ!
減価償却しないものがある!?「土地」や「美術品」の不思議
さて、ここまでの話で「どんなものでも古くなれば価値が減る」と思ったかな?
でも実は、どれだけ時間がたっても減価償却しない特別な資産があるんだクマ。
その代表選手が、「土地」なんだよ。
建物は古くなればボロボロになるけれど、土地そのものが消えてなくなったり、腐ったりすることはないよね。
むしろ、周りが便利になれば価値が上がることもあるんだ。
だから、土地は「価値が減っていく」という減価償却のルールには当てはまらない。
ずっと買ったときの値段のまま、帳簿に載り続けるんだよ。
これはとっても不思議で、面白いルールだよね!
他にも、減価償却をしないものにはこんなものがあるよ。
- 美術品・骨とう品歴史的な絵画などは、時間がたつほど価値が出ることもあるよね。
- 電話加入権昔からある権利で、使っても減るものじゃないんだ。
土地と建物の違いを、簡単な表で比較してみたよ。
| 資産の種類 | 減価償却 | 理由 |
|---|---|---|
| 建物 | する | 雨風で少しずつ古くなるから |
| 土地 | しない | 時間がたっても劣化しないから |
つまり、不動産(ふどうさん)を買ったときは、「建物」と「土地」を分けて考える必要があるんだ。
建物だけをコツコツ減価償却して、土地はずっとそのまま。
これがプロのやり方なんだクマ!
ただ、ここで勘違いしちゃいけないのが、「値段が下がらない」わけじゃないってこと。
市場の景気が悪くなって、土地の値段が下がることはある。
でも、それは減価償却とは別の「減損(げんそん)」っていう難しいお話になるんだクマ。
「形あるものはいつか壊れる。でも、土地や芸術は永遠に近い」。
この違いを区別するのが、正しい資産管理の第一歩なんだ。
途中で買ったり売ったりしたら?「月割り」で計算するプロの技
最後は、ちょっとだけレベルアップしたお話だよ。
もし、1年の途中でパソコンを買ったり、あるいは途中で売っちゃったりしたら、どうすればいいかな?
例えば、1年が4月から始まる会社で、7月にパソコンを買ったとする。
この場合、1年分の減価償却をするのはズルいよね。
だって、4月・5月・6月の3ヶ月間はまだ持っていなかったんだから。
そこで使うのが、月割り計算(つきわりけいさん)なんだ。
持っていた月数だけを数えて、その分だけ費用にする。
とっても公平なルールだクマ!
売るときも同じだよ。
6月の終わりに売ったなら、その年の4月・5月・6月の「3ヶ月分」だけは、価値が減ったとして計算しなくちゃいけない。
だって、その3ヶ月間は仕事でしっかり使ったんだからね。
- 1ステップ1まず、今年に入ってから売るまでの期間の減価償却を計算する。
- 2ステップ2その分を今の価値から引く。
- 3ステップ3最後に、売った値段と比較して「得したか損したか」を決める。
この手順をふむことで、「売却損(ばいきゃくそん)」や「売却益(ばいきゃくえき)」が正しく計算できるんだクマ。
ちょっと面倒だけど、これをやらないと会社の成績がメチャクチャになっちゃうんだ。
ただ、こうした細かい計算をすることで、「道具をいつ買い換えるのが一番おトクか」という経営の判断もできるようになる。
数字は嘘をつかないからね。
「使った期間分だけ、正しく費用にする」。
この誠実な計算の積み重ねが、大きな信頼につながるんだクマ!
ここまで読んでくれてありがとう!
減価償却が分かれば、もうキミも立派なお金の達人だクマ。
これからも一緒に、楽しく学んでいこうね!
