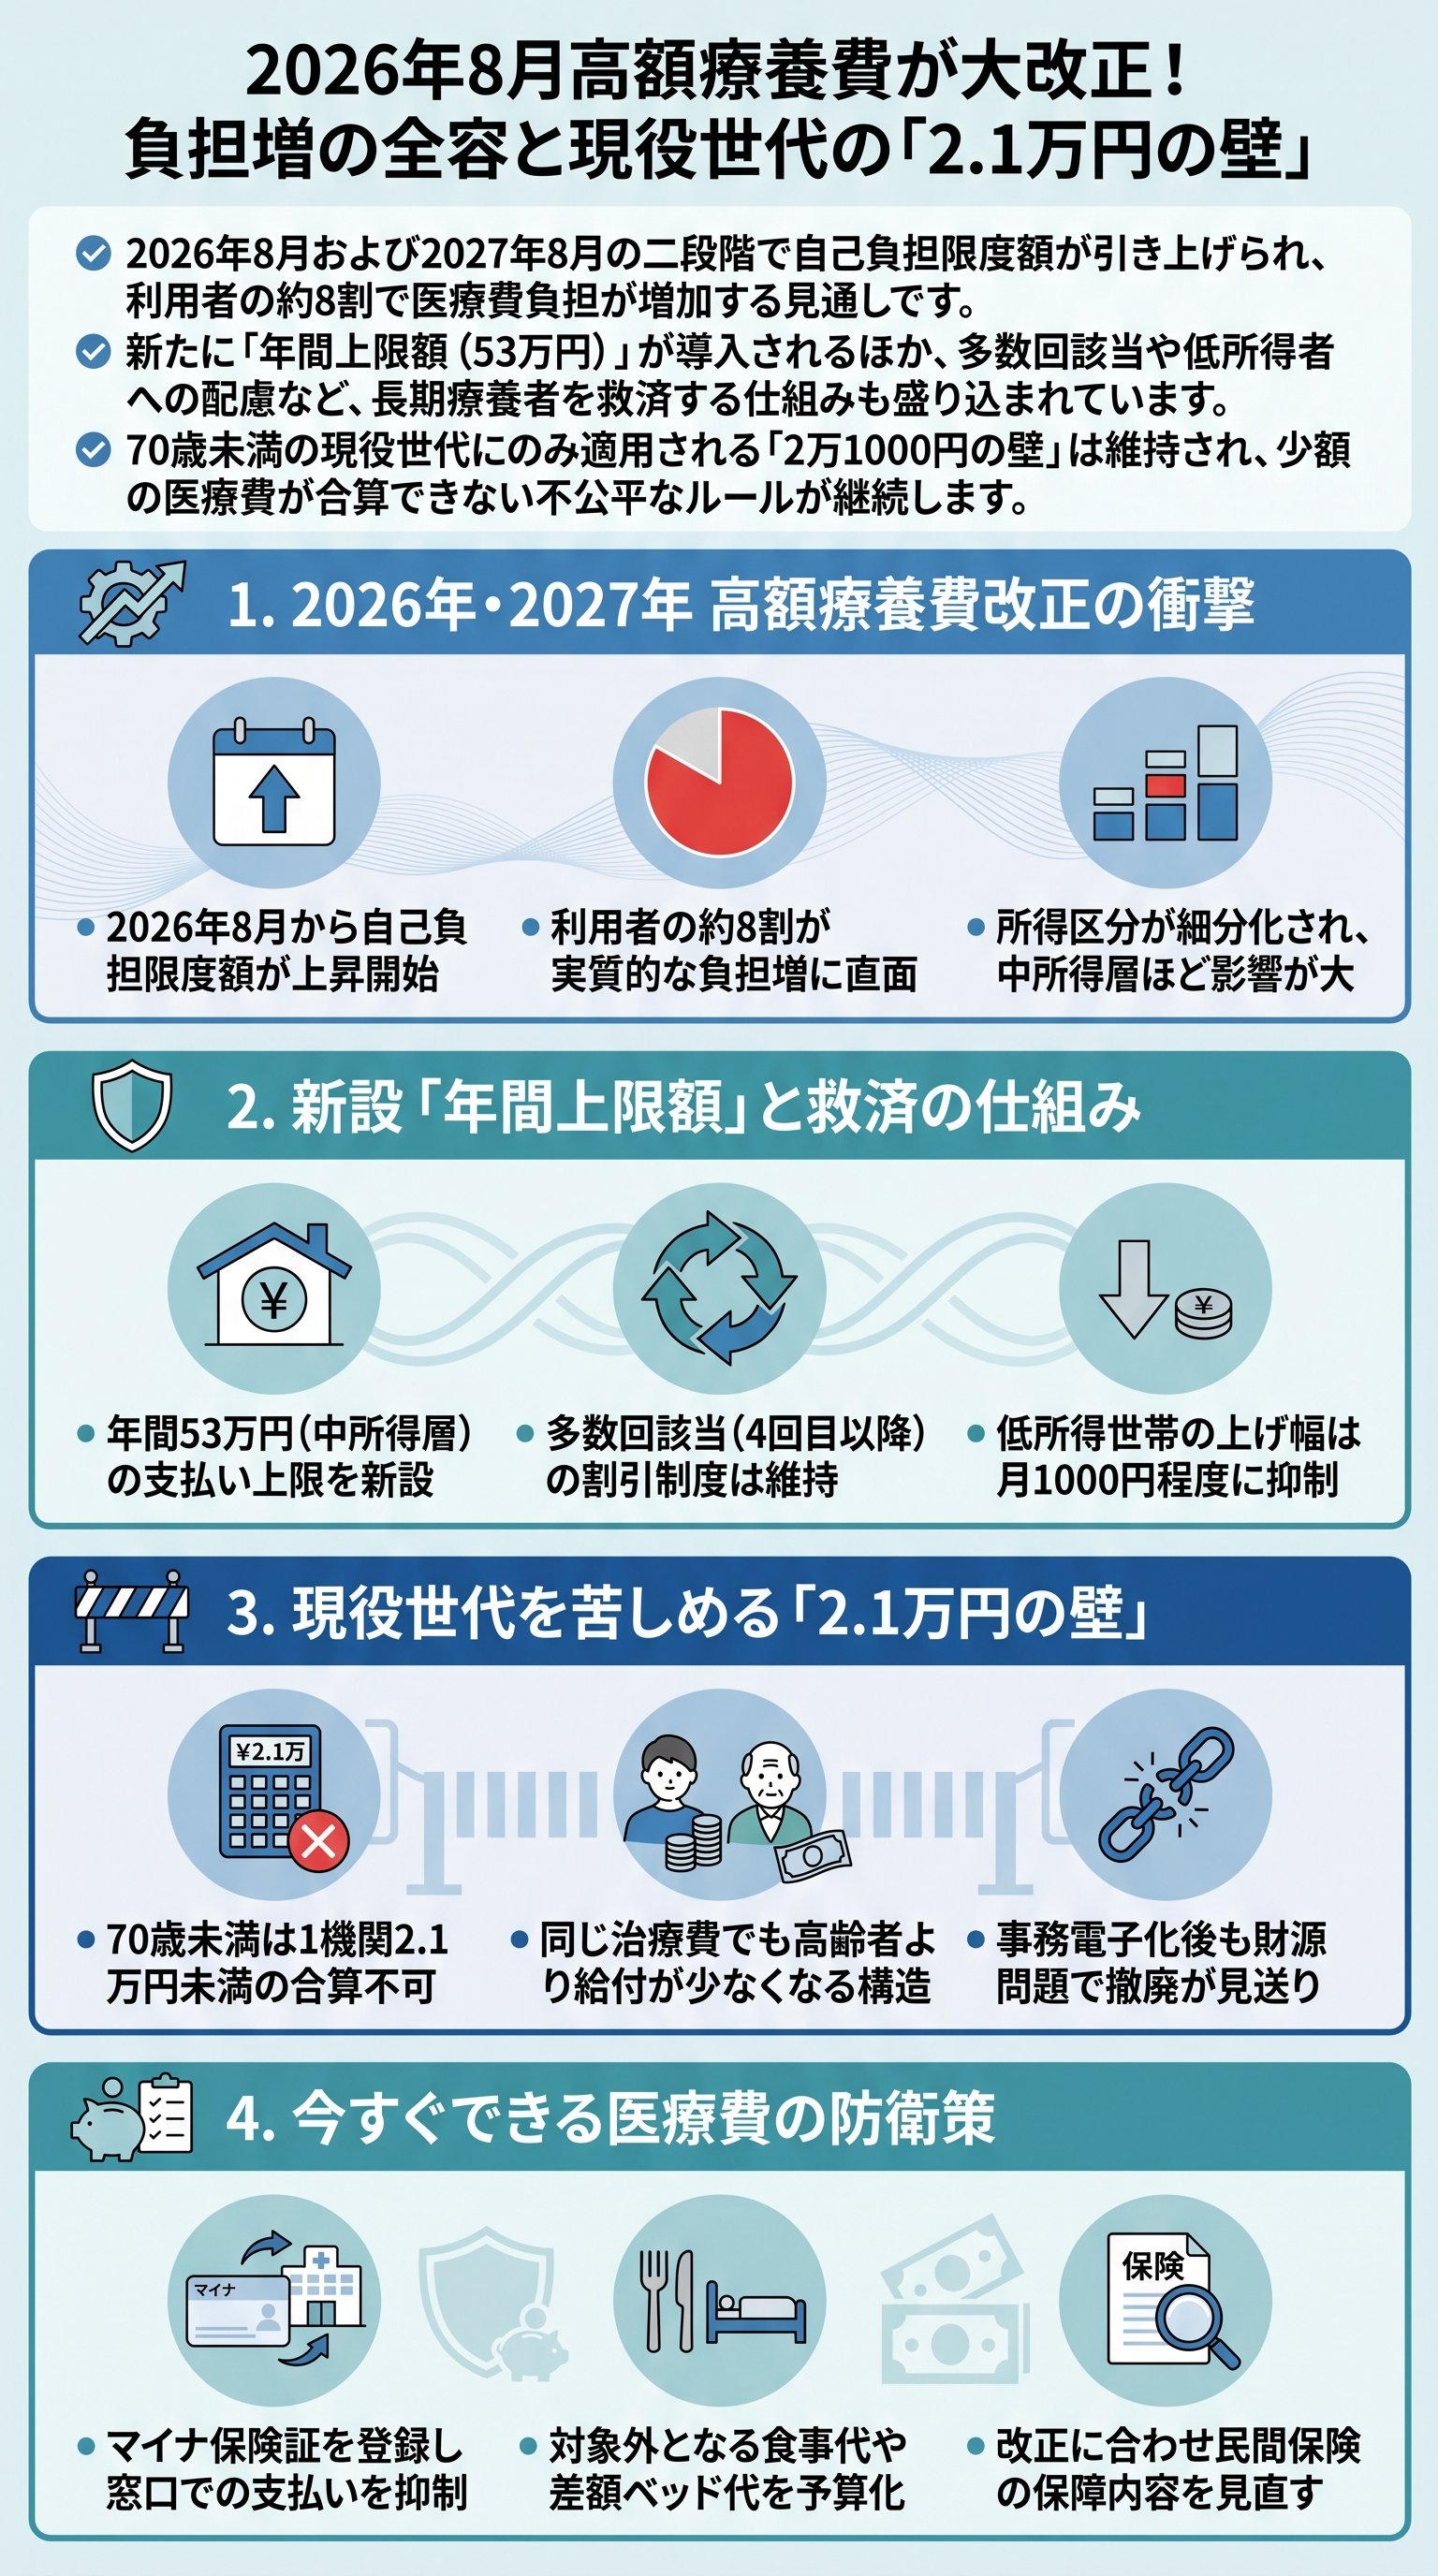
2026年「医療費大増税」の正体とその冷徹な背景
我々のセーフティネットが、音を立てて崩れようとしている。
政府が進める「高額療養費制度」の大改正は、もはや単なる調整ではない。
利用者の約8割が負担増を強いられるという、極めて厳しい現実が突きつけられている。
この改正は、単なる事務的な見直しではなく、「国家の財政難」を国民の財布で埋め合わせる行為に他ならない。
実は、この改悪の背後には深刻な医療財政の逼迫がある。
高齢者の増加に加え、一回数千万円から数億円という「超高額薬剤」の登場が公的医療保険を圧迫しているのだ。
日本の健康保険組合の約半数が赤字に転落しているという異常事態である。
だからこそ、国はなりふり構わず国民の自己負担を増やす決断を下したのである。
一度は石破内閣時代に反対運動で撤回されたこの改正案だが、現在はさらに精査され、可決が確実視されている。
しかし、これが我々の生活にどのような痛みを伴うのか、正確に把握している者は少ない。
窓口でマイナ保険証を出せば安くなる、というこれまでの「当たり前」が変わろうとしている。
まさに、家計にとっての有事がすぐそこに迫っているのである。
この制度変更を「仕方のないこと」で済ませてはならない。
我々が支払っている保険料が、どのように削り取られ、負担へと転嫁されるのか。
そのプロセスを解剖し、来るべき冷酷な未来に備える必要がある。
忖度なしに言えば、「還付されるべき資金が減り、支払う金が増える」、ただそれだけのことなのだ。
二段階の「負担増」が家計を直撃する冷酷な現実
今回の改正は、2026年8月と2027年8月の二段階で実行される。
一気に上げれば反発が強いため、段階的に負担を増やすという巧妙な戦略だ。
例えば、月収28万〜50万円の一般的な会社員の場合、現在の限度額は約8万7000円である。
しかし、2027年にはこれが最大で約11万8000円まで跳ね上がる計算だ。
| 時期 | 自己負担限度額(月収28〜50万) | 増加額の目安 |
|---|---|---|
| 現行 | 約87,430円 | 基準点 |
| 2026年8月 | 約93,130円 | + 約5,700円 |
| 2027年8月 | 最大117,730円 | + 約30,300円 |
つまり、来年以降は一回の入院で3万円以上も余計に支払う可能性が出てくる。
たった3万円と思うかもしれないが、これが毎月の通院や長期療養になれば話は別だ。
しかも、これまでの所得区分はわずか5段階で、給料が1円違うだけで負担が倍増する歪な構造だった。
今回の改正で区分は細分化されるが、それは「より効率的に、取れるところから取る」仕組みへの進化に過ぎない。
しかし、政府は「公平な負担」という言葉でこれを美化しようとする。
所得が高い層ほど負担が増える仕組みは一見合理的だが、中間層を直撃する設計であることは否めない。
月給が少し上がった途端に、医療費の壁がさらに高くなる。
これでは、働く意欲を削ぐシステムと言われても反論はできまい。
家計にとって数万円の支出増は、教育費や住宅ローンの返済に直結する死活問題だ。
国は「セーフティネットの維持」を大義名分にするが、それは国民の生活を犠牲にした延命措置ではないか。
プロの目から見れば、この改正は「持たざる者」から「持つ者」へのさらなる負担転嫁である。
我々は、この数字の裏に隠された非情な意図を読み取らなければならない。
救済措置か、あるいは気休めか。年間上限額の罠
もちろん、今回の改正は「増やす」だけではない。
新たに「年間上限額(53万円)」という概念が導入されることが決定した。
これまでは月ごとの負担しか見ていなかったが、年間の合計額にもストッパーをかけるという。
一見すると慈悲深い措置のように思えるが、実は恩恵を受けられる人は限定的である。
具体的に考えてみよう。
毎月8万円の医療費を支払い続けている患者がいたとする。
これまでは年間の合計が96万円に達しても、月ごとの限度額(8万7千円)に達していなければ、全額自己負担だった。
今回の改正後は、年間53万円を超えた分が戻ってくるため、約43万円が救済される計算になる。
しかし、冷静に考えてほしい。
そもそも年間53万円も医療費を払える家計がどれほどあるだろうか。
さらに、既存の救済策である「多数回該当」も維持されることになった。
これは、過去12ヶ月以内に3回以上上限に達した場合、4回目以降の負担をさらに下げる制度だ。
当初の改正案では、この「4回目以降の優遇」を削る案が出ていた。
しかし、難病患者や長期療養者からの猛反発を受け、今回は現行通り(月額4万4400円など)に据え置かれたのである。
つまり、今回の改正は「重篤な患者への配慮」を見せつつ、「それ以外の圧倒的多数」から広く浅く(あるいは深く)徴収する構造だ。
低所得者層への配慮として、非課税世帯の負担増は1,000円程度に抑えられている。
そのシワ寄せは、結局のところボリュームゾーンである現役世代に向かう。
これこそが、「弱者を守る」という美名の裏にある現役世代への搾取なのである。
「2万1000円の壁」という現役世代への不条理な差別
今回の法改正においても、決して崩されなかった「聖域」がある。
それが、現役世代だけに適用される「2万1000円の壁」だ。
このルールは、70歳未満の者が高額療養費を計算する際、1回(1医療機関)の支払いが2万1000円未満のものは合算できないというものである。
つまり、複数の病院で小分けに支払った医療費は、いくら合計が高額になっても「ゼロ」として扱われるのだ。
| 項目 | 70歳以上 | 70歳未満(現役世代) |
|---|---|---|
| 少額支払いの合算 | 可能(1円からOK) | 不可能(21,000円の壁) |
| 事務処理の根拠 | 電子化により容易 | 過去の「紙」時代の名残 |
| 負担の公平性 | 高い | 極めて低い |
例えば、70歳の患者が3つの病院で計6万8000円を支払えば、上限を超えた分が戻ってくる。
しかし、40歳の現役世代が同じように3つの病院で計10万円支払っても、各支払いが2万1000円以下なら、1円も支給されない。
これほど理不尽な話があるだろうか。
同じ健康保険料を納めていながら、年齢だけで受給資格を奪われているのである。
なぜ、この不公平なルールが温存されているのか。
厚生労働省は「年間1000億円の財源が必要になる」と反対している。
しかし、このルールが作られた2002年当時は、紙のレセプトで計算していたための事務負担軽減が目的だったはずだ。
現在、医療事務の97.5%が電子化されているにもかかわらず、事務負担を理由にするのはもはや詭弁だ。
要するに、国は「現役世代に金を払いたくない」だけなのである。
デジタル化が進んだ現代において、この壁を維持する合理的理由は存在しない。
野党もこの点を追及しているが、今回の法改正でも見送られる見通しだ。
我々現役世代は、「不利益なルール」を押し付けられたまま、さらに自己負担限度額を引き上げられる。
まさに、踏んだり蹴ったりの状況だ。
この不条理を、我々は「そういうものだ」と飲み込んで良いはずがない。
崩壊するセーフティネットと我々が取るべき自己防衛

結局のところ、高額療養費制度という最強の防衛線は、今やスカスカの防弾チョッキになり果てようとしている。
国が我々を守ってくれるという幻想は、もう捨て去るべきだ。
2026年、2027年と続く改正は、今後も続く「さらなる負担増」の序章に過ぎない。
医療費の自己負担が3割から4割へ、あるいはそれ以上へ引き上げられる未来も、決して夢物語ではないのである。
これから我々に求められるのは、国に依存しない「徹底した自己防衛」だ。
民間の医療保険の精査はもちろん、何よりも「病気にならない」ための健康投資が最大の節約になる。
高額療養費制度があるから大丈夫、という安易な思考は、改正後の支払額を見て凍りつくことになる。
情報に疎い者から順番に、搾取の螺旋に組み込まれていくのがこの国の仕組みだ。
また、不条理な「2万1000円の壁」を逆手に取り、可能な限り受診を集約するなどの工夫も必要だ。
同じ治療を受けるにしても、大学病院などの大型施設で一括して受けるのと、複数の診療所に分けるのでは、戻ってくる金額が天と地ほど変わる。
制度の穴を知り、賢く立ち回る者だけが、この過酷な時代を生き残ることができる。
無知はコストであり、知恵は資産である。
最後に、我々はこの現実から目を逸らしてはならない。
国はセーフティネットを縮小させつつ、負担だけは着実に求めてくる。
「manabi(まなび)」の読者諸君には、この冷徹な構造を直視し、「奪われる側」から「備える側」へとシフトしてほしい。
読者の人生を守れるのは、国でも制度でもない。
読者自身の知識と決断だけである。
