
こんにちは、まなびクマだよ。
今日もいっしょに、たいせつなことを楽しく学んでいこうね。
魔法の下書き「精算表」をマスターしよう
みんな、簿記の勉強は順調かな?
今日は簿記3級の中で、一番のボリューム満点ポイント「精算表(せいさんひょう)」についてお話しするよ。
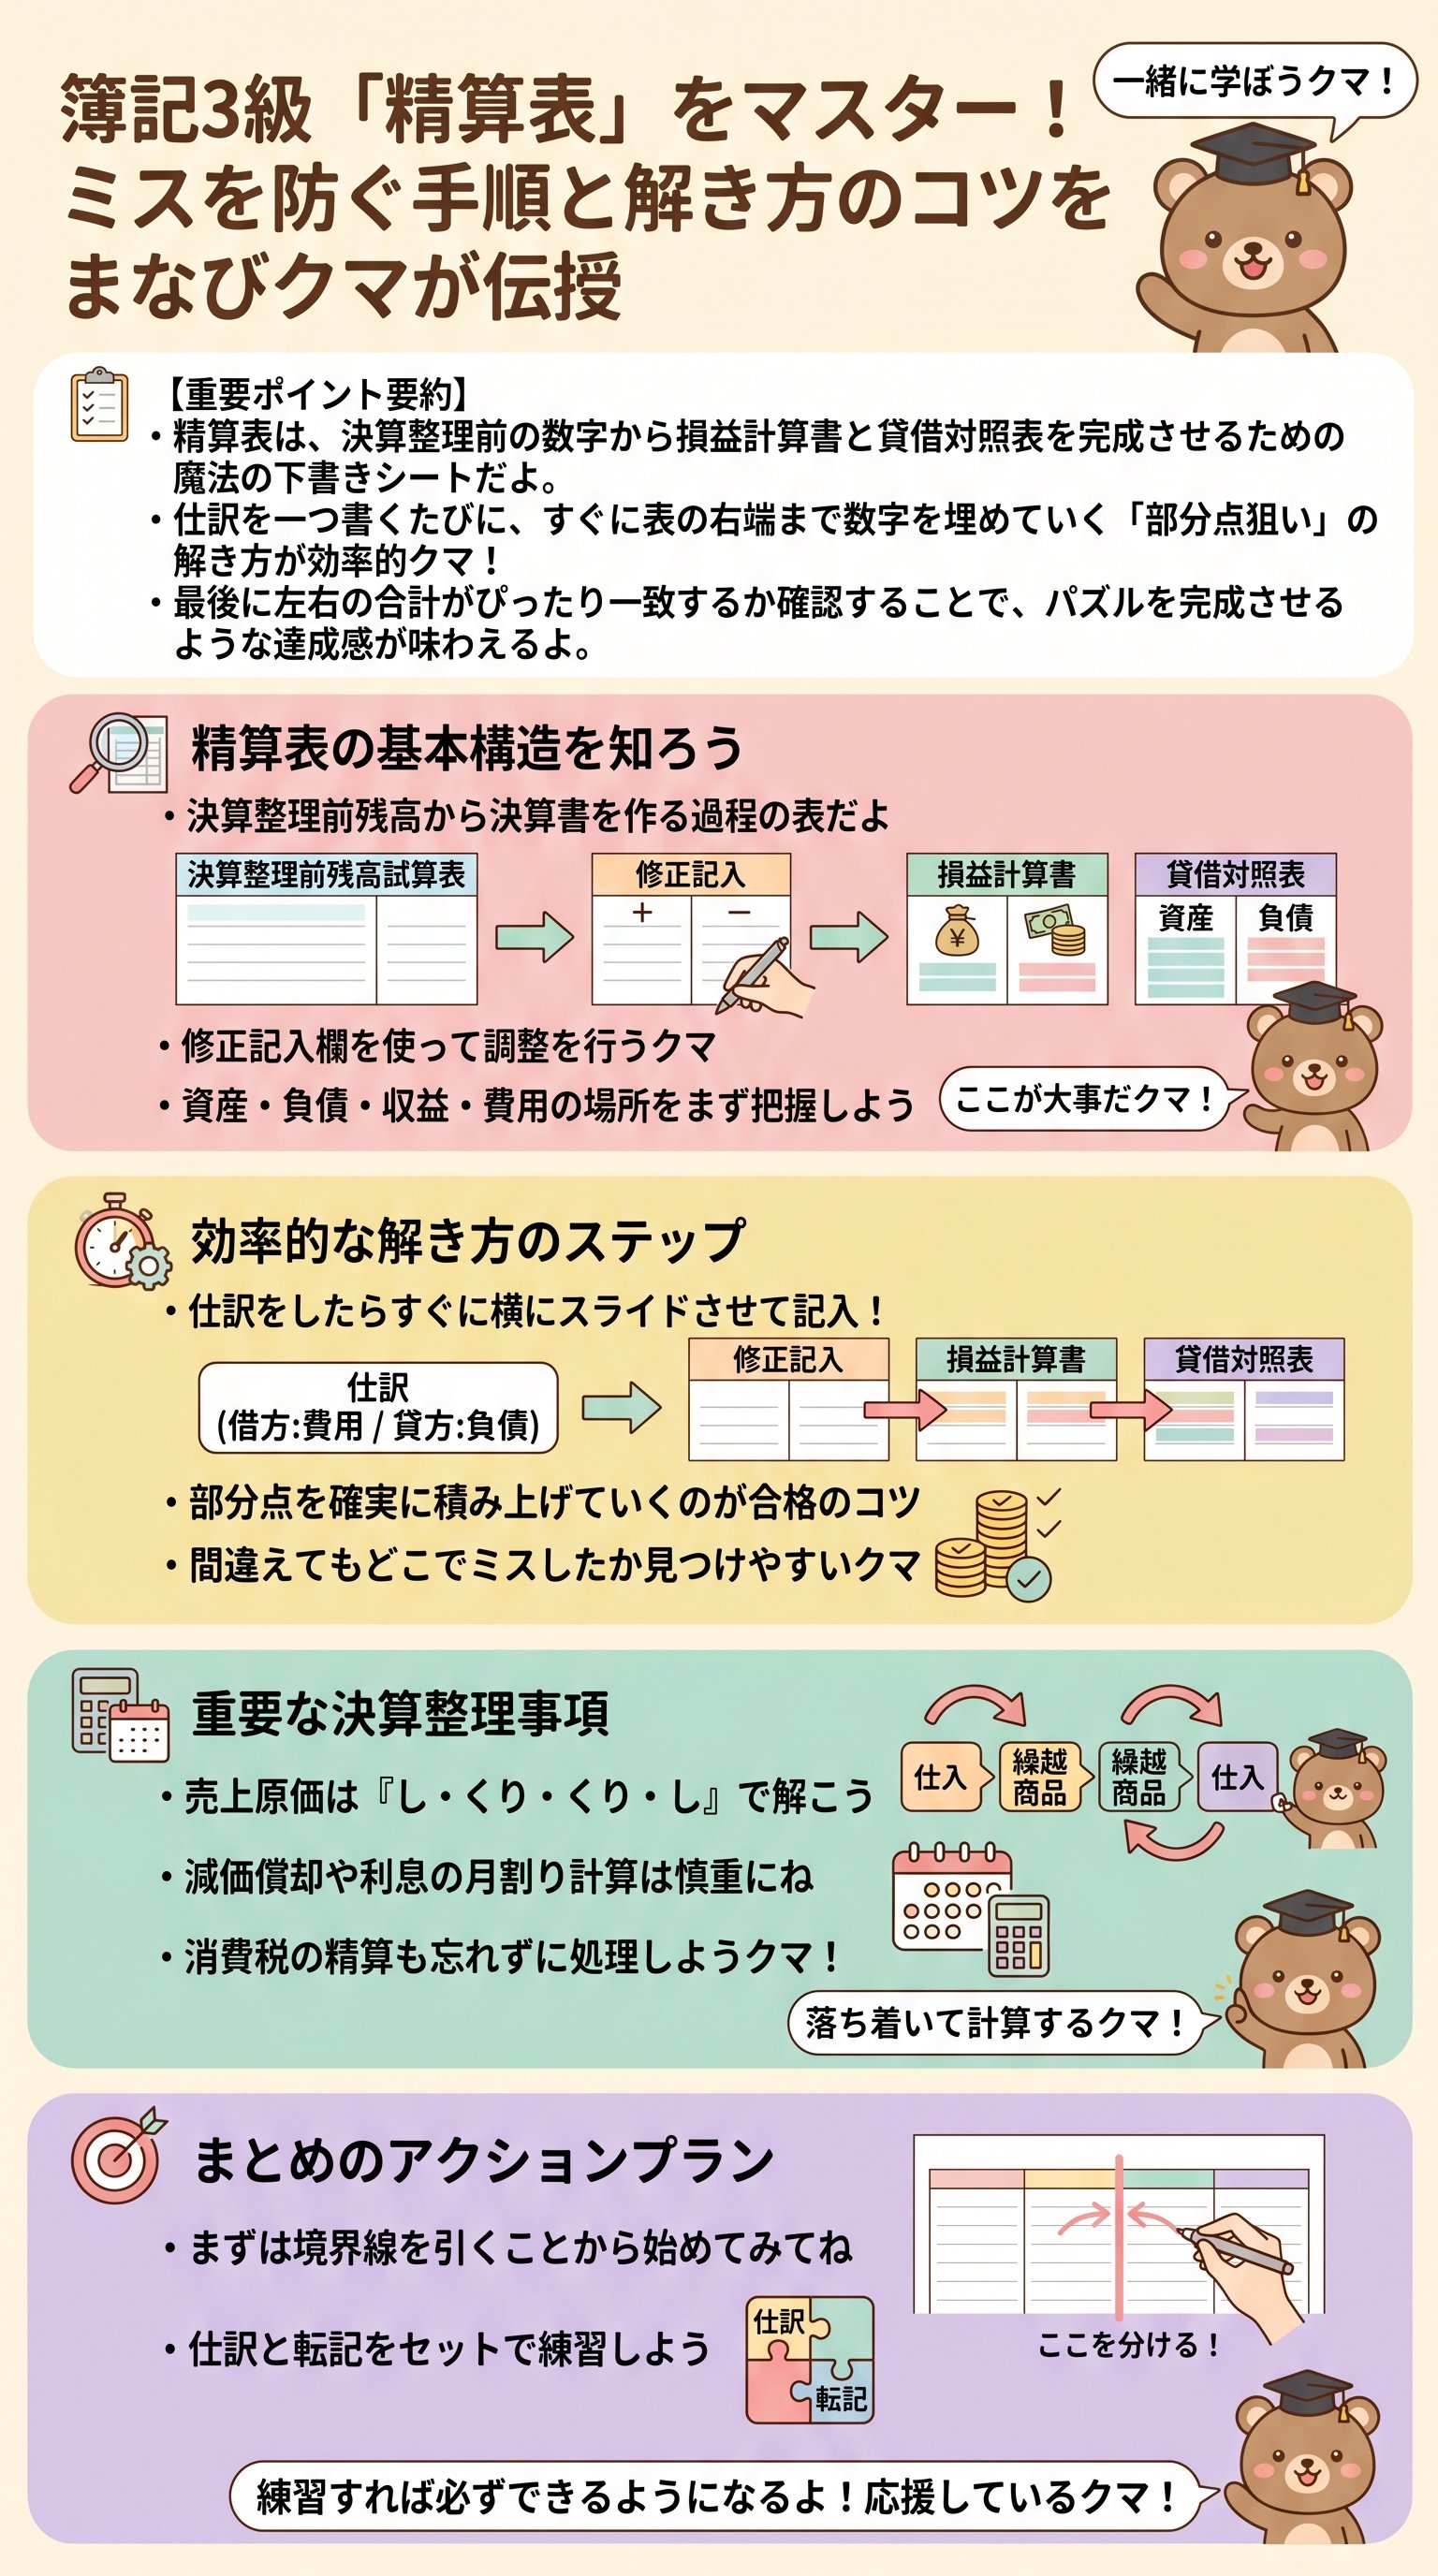
精算表っていうのはね、1年間の締めくくりである「決算(けっさん)」をスムーズに進めるための、魔法の下書きシートなんだ。
実は、会社の数字をまとめるのは、とっても大変な作業なんだ。
いきなり本番の書類を作るのは難しいから、この大きな表を使って「整理整頓」をしていくんだよ。
でも、やり方さえ覚えちゃえば、まるで巨大なパズルを解くような楽しさがあるんだクマ!
まず大事なのは、表の中に「見えない境界線」を引くことなんだ。
「売上」の項目を見つけて、そこから上は「貸借対照表(B/S)」、下は「損益計算書(P/L)」って分かれているんだよ。
これを最初に意識するだけで、数字をどこに書けばいいか迷わなくなるんだクマ。
| 項目グループ | 行き先(書類名) | どんな内容? |
|---|---|---|
| 資産・負債・純資産 | 貸借対照表 | 会社の今の「財産」の状態 |
| 収益・費用 | 損益計算書 | 1年間でどれだけ「儲けた」か |
ただ、難しいのはここからなんだ。
決算の時だけ新しく登場する項目が、表の下の方に隠れているんだよ。
「未払い」とか「前払い」とか、後から出てくる項目は、行き先を間違えやすいから要注意なんだクマ!
だからこそ、「どこに所属する数字なのか」を最初に見極めるのが合格への近道なんだよ。
これを間違えると、せっかくの計算が全部ズレちゃうからね。
でも安心して、一つずつ順番に解いていけば、必ずゴールに辿り着けるんだ。
決算整理は「間違い探し」と「お片付け」
さあ、いよいよ実践的な「決算整理(けっさんせいり)」に入っていくよ。
これは、1年間の途中でメモし忘れたことや、間違っていたことを正しく直す作業なんだ。
例えば、「銀行にお金が振り込まれていたのに、記録してなかった!」なんてことを修正していくんだよ。
実は、ここでのコツは「仕訳を一つ書いたら、すぐに表の右端まで数字を埋める」ことなんだクマ。
全部の仕訳が終わってから表を埋めようとすると、時間が足りなくなっちゃう。
だから、部分点を確実に狙いに行くスタイルが、プロの解き方なんだよ!
例えば「現金が足りない!」という問題(現金過不足)が出てきたとするよ。
原因がわかった分は「通信費」とかに振り替えて、どうしてもわからない分は「雑損(ざっそん)」にするんだ。
これは、お小遣い帳の合わない金額を「何に使ったか思い出す作業」と同じだね。
- 現金が足りない理由はしっかり調べる
- 郵便切手代なら「通信費」という箱に入れる
- 最後までナゾのままなら「雑損」として処理する
でも、ここで「自分はダメだ……」なんて落ち込む必要はないんだクマ。
会社でも、どうしても合わない端数が出ることはあるんだ。
それを「決算のルール」に従って綺麗にお掃除するのが、みんなの役目なんだよ。
次にやってくるのが「貸倒引当金(かしだおれひきあてきん)」の計算だね。
これは、将来もしもお客さんがお金を払ってくれなかった時のための、「もしものための貯金」なんだ。
「売掛金」や「受取手形」の合計に、指定されたパーセントを掛けて計算するんだよ。
難しい計算も「パズル」と思えば怖くないんだ
ここからは、精算表の中で一番の難所「商品の在庫整理」と「建物の価値の見直し」に挑戦するよ。
まず、商品の在庫については、有名な呪文があるんだ。
それが「し・くり・くり・し(仕入・繰越商品・繰越商品・仕入)」なんだクマ!
これは、去年から残っている商品(期首)を仕入れにプラスして、今年売れ残った商品(期末)をマイナスする作業なんだ。
そうすることで、今年本当に売れた商品のコスト、つまり「売上原価(うりあげげんか)」が計算できるんだよ。
ちょっと複雑だけど、このリズムで仕訳をすれば大丈夫なんだ。
次に、建物や備品の「減価償却(げんかしょうきゃく)」をやってみよう。
建物や車は、使えば使うほどボロボロになって、価値が下がっていくよね?
その「下がった価値の分」を、1年ごとの費用として計算するのが、減価償却なんだ。
例えば、100万円で買った車が10年使えるとしたら、1年で10万円ずつ価値が減る、という考え方だね。
これを計算する時は、電卓を叩いて「1年分のマイナス」をきっちり出すんだ。
この数字は「減価償却累計額(るいけいがく)」という項目に貯まっていくんだよ。
- 1資産の元の値段(取得原価)を確認する
- 2何年使えるか(耐用年数)で割り算する
- 3出てきた数字を「費用」として計上する
そして、もう一つ忘れちゃいけないのが「利息の計算」なんだクマ。
銀行からお金を借りている場合、利息は「月割り」で計算することが多いんだ。
「まだ払っていない分」や「先に払っちゃった分」を、きっちり今年の分だけに切り分けるんだよ。
| 項目の種類 | 意味 | 処理の方法 |
|---|---|---|
| 未払費用 | 本当は今年払うべきだけど、まだ払ってない分 | 今年の費用にプラスする |
| 前払費用 | 先に払ったけど、実は来年の分 | 今年の費用からマイナスする |
「1年分で6,000円なら、1ヶ月は500円だね」という風に、算数の感覚で解いていくのがコツだよ。
大きな数字にびっくりしちゃうかもしれないけど、ゆっくり計算すれば必ず正解にたどり着けるんだクマ。
落ち着いて、一つずつ整理していこうね!
消費税と法人税の「ラスボス」を倒す
いよいよ物語はクライマックス!
最後の壁、「税金(ぜいきん)」の計算なんだ。
まずは消費税から片付けよう。
商売をしていると、「お客さんから預かった消費税」と「自分がお店で払った消費税」の2つが出てくるんだクマ。
この2つの差額を計算して、後で国に納める分を「未払消費税」として計算するんだよ。
これは会社の利益とは関係なく、「一時的に預かっているお金」を整理するイメージだね。
仕訳の形は決まっているから、パターンとして覚えちゃうのが一番早いんだ!
そして、本当のラスボスが「法人税(ほうじんぜい)」なんだ。
これは、会社が1年間で稼いだ「利益(儲け)」に対してかかる税金のことだよ。
だから、これを計算するためには、まず「いくら儲かったか」を一度計算しなきゃいけないんだ。
収益(売上など)の合計から、費用(仕入や給料など)の合計を引き算してみよう。
そこで出てきた数字が、「税金を払う前の利益」なんだ。
その利益に、問題で指定されたパーセント(例えば30%)を掛ければ、税金の金額が出るんだクマ!
- ステップ1:収益の合計を出す
- ステップ2:費用の合計を出す(まだ法人税は含めないよ)
- ステップ3:収益 - 費用 = 税引前利益を出す
- ステップ4:税引前利益 × 税率 = 法人税等を出す
こうして計算した法人税を「未払法人税等」として書き込めば、全てのパズルピースが揃うんだ。
「あぁ、やっと終わった……」と一息つきたいところだけど、最後の大仕事が待っているよ。
それは、「左右の合計金額を一致させる」ことなんだクマ!
合計が一致する快感!満点を目指すための裏ワザ
さあ、いよいよフィナーレなんだクマ!
精算表の全ての欄が埋まったら、縦の列の合計を出していくんだ。
修正記入欄の左側と右側、貸借対照表の左側と右側……これらがピッタリ一致した時の快感は、もう最高なんだよ!
もし数字が合わなかったとしても、焦らなくて大丈夫だよ。
ズレている金額を見てみて、その「半分」の数字がどこかにないか探してみるんだ。
左に書くべき数字を右に書いちゃった時、ズレは「2倍」になるから、逆算で見つけられることがあるんだクマ。
最後に、「当期純利益(とうきじゅんりえき)」を記入する場所にも気をつけてね。
これは1年間の最終的な儲けのことだけど、損益計算書の左側と、貸借対照表の右側に同じ金額を書くんだ。
「収益から費用を引いた残り」であり、「資産から負債を引いた残り」でもあるから、両方の表を繋ぐ架け橋なんだね。
| 確認ポイント | やるべきこと |
|---|---|
| 数字のスライド | 全ての行が右端まで埋まっているか? |
| 勘定科目の場所 | B/SとP/Lを書き間違えていないか? |
| 電卓の叩き間違い | 2回計算して同じ結果になるか? |
精算表の問題は、配点が高いから「合格への大きな鍵」になるんだ。
でも、最初から完璧にできなくてもいいんだクマ。
一つ一つの仕訳は、これまで勉強してきたことの積み重ねだから、「自分ができるところから埋めていく」勇気を持ってね。
簿記の勉強は、時に地味で大変かもしれない。
でも、この精算表が完成した時、君は会社の数字をコントロールする「プロの目」を手に入れているはずだよ。
まなびクマも応援しているから、一緒に頑張ろうね!
