こんにちは、まなびクマだよ。
試験まであと少しだね!
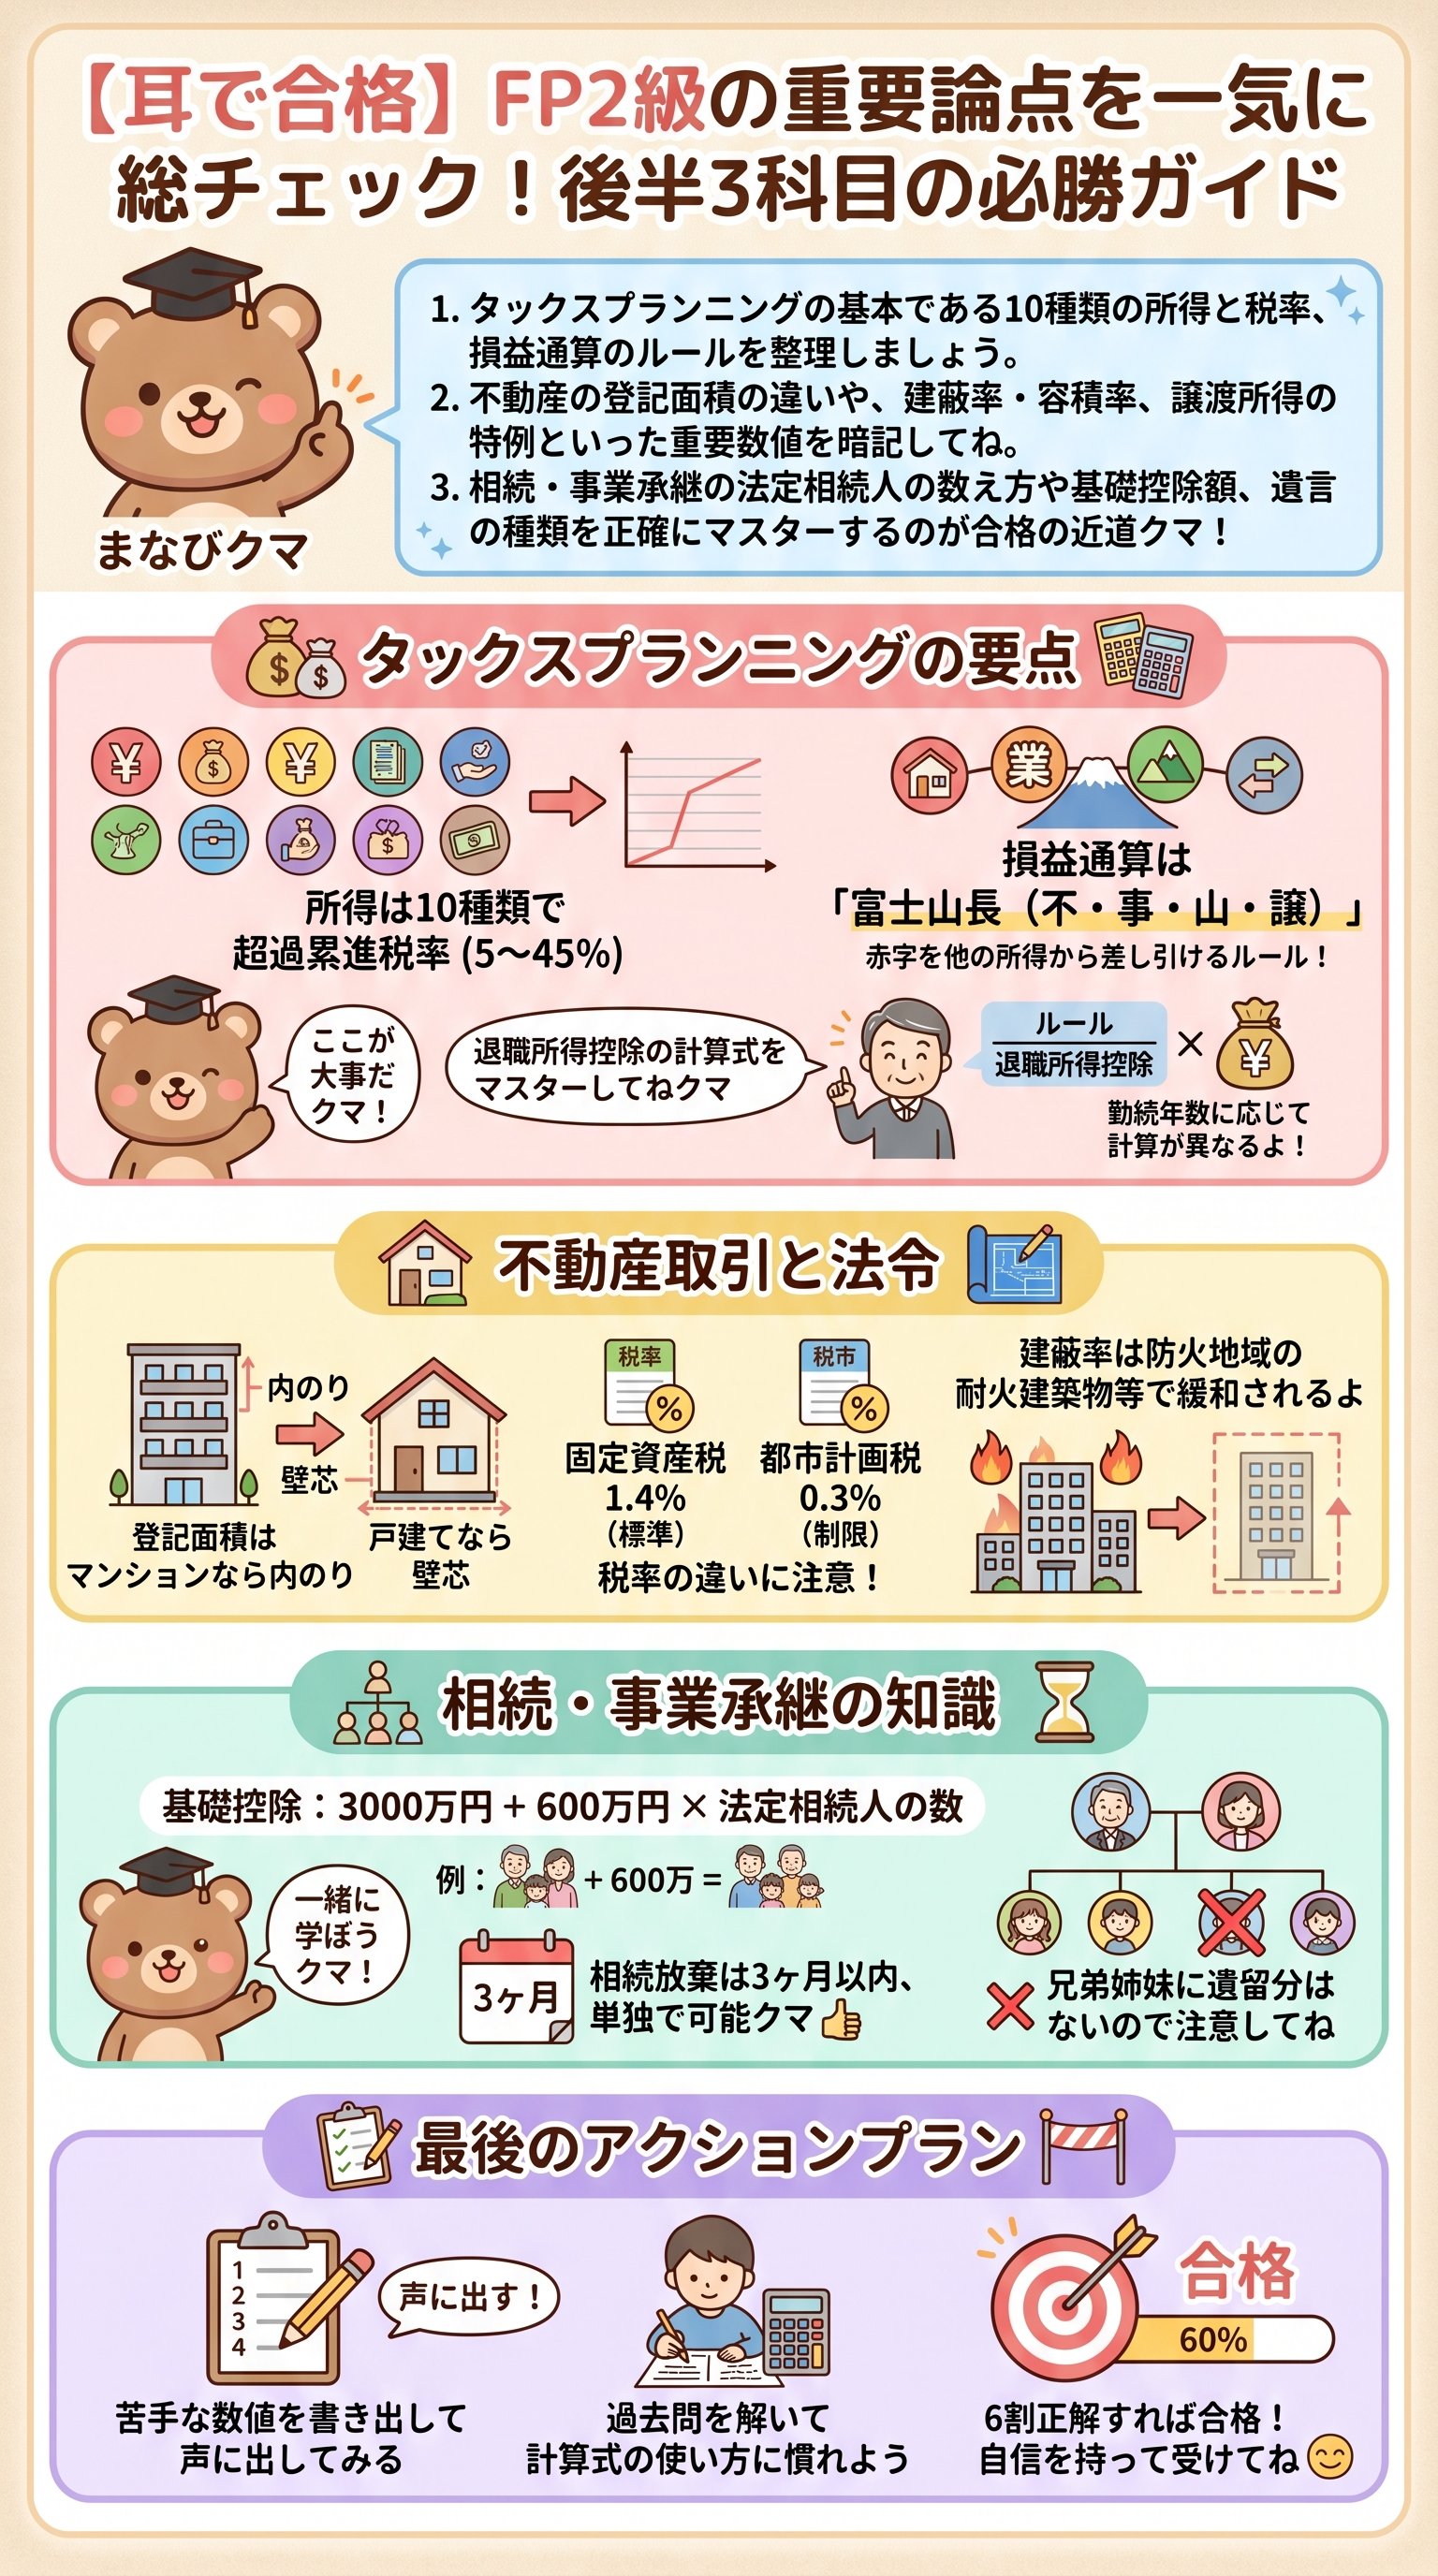
この記事では、おーちゃんが解説するFP2級の後半3科目、タックスプランニング・不動産・相続について、大人の初心者が知っておきたい重要ポイントを詳しく整理していくよ。
タックスプランニングの全体像と計算ルール
所得税は10種類の所得に分類され、それぞれの性質に合わせた計算方法が細かく決められているんだ。
所得の種類を覚えることは、税金計算の迷路から抜け出すための地図を持つようなものだよ。
所得の分類と税率の仕組み
利子、配当、不動産、事業、給与、退職、山林、譲渡、一時、雑の10個をしっかり区別しよう。
税率については、所得が増えるほど税率が上がる超過累進税率が採用されているんだ。
現在は5%から45%まで7段階に分かれているよ。
一方で、法人税などは一定の率を掛ける比例税率が基本となっているから、個人と法人の違いを意識してみてね。
配当所得については、配当控除を受けたいなら総合課税を選び、株式の譲渡損失と相殺したいなら申告分離課税を選ぶという使い分けがポイントになるよ。
退職金と損益通算のルール
退職金については、受け取るタイミングや年数で税負担が大きく変わる仕組みになっているよ。
- 1死亡退職金死亡後3年を超えて支給が確定したものは、一時所得として扱われるよ。
- 2退職所得控除勤続20年以下の場合は1年につき40万円、20年超の部分は1年につき70万円で計算するんだ。
- 3所得の計算退職一時金から控除額を引き、最後に2分の1を掛けるルールを忘れないでね。
損益通算ができる所得は「富士山頂(不動産・事業・山林・譲渡)」の4つに限られているよ。
ただし、不動産所得の中でも土地取得のための負債利子によるマイナスは通算できないから注意が必要なんだ。
また、ゴルフ会員権のような「生活に通常必要でない資産」の譲渡損失も、今は損益通算の対象外だよ。
申告期限と所得控除の基準
申告期限についても、個人と法人ではカレンダーが違うから整理しておこう。
- 所得税(個人)2月16日から3月15日まで。
- 消費税(個人)3月31日までと、所得税より少し長いよ。
- 法人税・消費税事業年度終了の翌日から2ヶ月以内が原則なんだ。
所得控除では、医療費控除の「10万円または所得の5%」のいずれか低い方を超える額という基準や、最高200万円という限度額を覚えておこう。
配偶者控除などは、本人の合計所得が1,000万円以下でないと受けられないという所得制限もあるから、高所得者の場合は注意が必要だよ。
法人税の交際費については、中小企業なら年間800万円までの定額控除枠か、接待飲食費の50%までのいずれか有利な方を選べるんだ。
1人あたり1万円以下の飲食費は交際費に含めなくて良いというルールも、実務ではとても重要になるよ。
このようにタックスの分野は、数字の条件をパズルのように組み合わせて理解していくのがコツなんだ。
不動産の登記制度と価格指標の仕組み
不動産は登記の読み方や公的な価格指標を正しく理解することが、適正な取引や税務判断の基礎になるよ。
まずは登記記録の面積の測り方について見ていこう。
登記記録と公的土地価格
戸建ての場合は壁の中心で測る「壁心」だけど、マンションなどの区分所有建物は壁の内側で測る内のり面積で記載されるんだ。
登記には「表題部」と「権利部」があるけれど、権利の性質によって義務の有無が変わるよ。
表題部は不動産の物理的な状況を示すもので、登記の義務があるんだ。
対して、所有権などを示す権利部(甲区・乙区)は原則として登記義務はないけれど、相続登記については法律が変わって義務化されたから気をつけよう。
公的な土地価格には4つの指標があって、それぞれ役割が違うんだ。
| 指標名 | 基準 | 割合(目安) |
|---|---|---|
| 公示価格 | 取引の指標 | 100% |
| 相続税路線価 | 相続・贈与税 | 公示価格の80% |
| 固定資産税評価額 | 固定資産税 | 公示価格の70% |
借地権とマンション管理のルール
土地の価値を求めるDCF法(ディスカウント・キャッシュ・フロー法)は、将来得られる収益を現在価値に割り引いて計算する高度な手法だよ。
将来の家賃収入だけでなく、将来売却するときの「復帰価格」も含めて計算するのが特徴なんだ。
借地権についても、種類ごとの契約期間やルールをしっかり区別して覚える必要があるよ。
- 1普通借地権建物の所有を目的とし、更新があるタイプ。建物が登記されていれば第三者に対抗できるよ。
- 2事業用定期借地権10年以上50年未満の期間で、契約は必ず公正証書で行う必要があるんだ。
- 3普通借家権更新があり、期間を1年未満にすると「期間の定めのない契約」扱いになるよ。
マンションの管理についても「区分所有法」という特別なルールがあるんだ。
規約の変更などは区分所有者および議決権の4分の3以上の賛成が必要で、建て替えの場合はさらに厳しく5分の4以上の賛成が求められるよ。
媒介契約と農地転用の手続き
不動産会社への売却依頼には3つの契約形態があるよ。
- 一般媒介複数の会社に重ねて依頼できる自由な形式。
- 専任媒介1社だけに任せる形で、指定流通機構(レインズ)への登録は7日以内に行うよ。
- 専属専任媒介さらに厳しく、5日以内の登録義務があり、自分で見つけた相手とも直接契約できないんだ。
都市計画法での「市街化区域」内の農地は、宅地への転用がしやすい特例があるよ。
通常は都道府県知事の許可が必要な農地転用(4条・5条)も、市街化区域なら農業委員会への事前届出だけで済むんだ。
これは、市街化をどんどん進めたい場所だからこその特別ルールなんだね。
不動産取得税は、売買や贈与で手に入れたときにかかる税金だけど、相続で引き継いだ場合はかからないという違いがあるよ。
固定資産税についても、標準税率の1.4%という数字と、都市計画税の制限税率0.3%という数字のペアで覚えておこう。
不動産は金額が大きい分、税金のルールも細かくなっているから、一つずつ丁寧に確認していくのがおすすめだよ。
建築基準法による制限と土地活用のルール
建物を建てる際には、防災や街並みの維持のために建築基準法による厳しい制限が課せられているんだ。
自分の土地だからといって何でも自由に建てられるわけではなく、周辺環境との調和が求められるよ。
建ぺい率・容積率と高さ制限
まずは建ぺい率と容積率という、建物の大きさを決める2つの物差しを理解しよう。
建ぺい率は敷地に対して建物を真上から見た面積の割合、容積率は延べ床面積の割合のことだよ。
防火地域内の耐火建築物などで、指定建ぺい率が80%の地域にある場合は、なんと建ぺい率の制限がなくなって100%まで建てられるという強力な緩和策があるんだ。
容積率については、前面道路の幅員に「住むよ(0.4)太郎(0.6)」という定数を掛けて計算する制限もあるよ。
異なる地域にまたがって建物を建てる場合のルールも、試験によく出るポイントだね。
- 1用途制限敷地の過半が属する地域のルールに従う「過半主義」が適用されるよ。
- 2建ぺい率・容積率それぞれの地域の面積で重み付けして計算する「加重平均」で求めるんだ。
- 3防火規制敷地が少しでも厳しい地域にかかっていれば、建物全体に「厳しい方のルール」が適用されるよ。
高さに関する制限では、「第一種・第二種低層住居専用地域」などで適用される絶対高さ制限を覚えておこう。
これは建物の高さを10メートルまたは12メートルのうち、都市計画で決めた高さ以下に抑えるルールだよ。
譲渡所得の税率と特例
不動産を売却したときの利益に対する税金は、所有期間によって税率が大きく変わる仕組みだよ。
売った年の1月1日時点で判定して、5年以下なら「短期譲渡所得」、5年を超えていれば「長期譲渡所得」になるんだ。
税率は短期なら約39%、長期なら約20%と、倍近い差があるから、売却のタイミングはとても重要だね。
居住用財産の3,000万円特別控除は、所有期間に関わらず使えるとても有利な特例だよ。
これと軽減税率の特例はセットで使うことができるけれど、買い換えの特例とは選択制になるから、シミュレーションが欠かせないんだ。
取得費がわからない古い土地の場合は、売却価格の5%を取得費として計算できるルールもあるよ。
土地活用と投資判断の指標
土地活用の手法の一つである「等価交換方式」についても理解を深めておこう。
土地オーナーが土地を提供し、デベロッパーが建築費を出して建物を建て、それぞれの出資比率に応じて土地と建物を分け合う方法だよ。
オーナーは資金調達の負担なしで新しい建物が手に入るけれど、土地の一部を手放すことになるという特徴があるんだ。
投資判断の指標としては、レバレッジ効果やDSCR(借入金償還余裕率)などがあるよ。
レバレッジ効果は、借入金の金利よりも不動産投資の収益率が高いときに、自己資金に対する収益率がアップする現象のことなんだ。
NOI(純利回り)は、年間の収入から実際に使った経費を引いた「純収入」をベースに計算する、より実態に近い利回りのことだよ。
こうした指標を使いこなすことで、数字に基づいた不動産投資の判断ができるようになるんだクマ。
相続と贈与の権利関係と税務の仕組み
相続は人生の大きな節目であり、誰がどのくらいの財産を引き継ぐ権利があるかを明確にするためのルールが整っているんだ。
親族の範囲は「六親等内の血族、配偶者、三親等内の姻族」と定義されているよ。
相続人と遺言のルール
養子についても、法律上の縁組をすれば実子と同じ相続権を持つことになるんだ。
相続人が先に亡くなっている場合などに、その子供が代わりに相続する「代襲相続」についても整理しておこう。
- 代襲するケース相続開始前の死亡、欠格、排除。
- 代襲しないケース相続放棄をした場合。
相続放棄をすると「最初から相続人ではなかった」とみなされるため、その子供への代襲は発生しないんだね。
遺言書にはいくつか種類があるけれど、FP試験で重要なのは「自筆証書遺言」と「公正証書遺言」だよ。
15歳以上で意思能力があれば作成可能で、内容が矛盾する場合は新しい日付の遺言が優先される仕組みなんだ。
自筆証書遺言を自宅で保管していた場合は、家庭裁判所での「検認」が必要だけど、法務局で保管してもらう制度を使えば検認は不要になるよ。
遺言があっても最低限もらえる取り分として「遺留分」が認められているよ。
兄弟姉妹には遺留分はないけれど、配偶者や子供には原則として法定相続分の2分の1(直系尊属のみなら3分の1)の遺留分があるんだ。
相続税の計算と配偶者の軽減
相続税の計算では、まず「3,000万円 + 600万円 × 法定相続人の数」という基礎控除額を求めることから始まるよ。
生命保険金などの「みなし相続財産」には、さらに「500万円 × 法定相続人の数」という非課税枠があるんだ。
法定相続人の数えるときには、相続放棄をした人も含めてカウントするけれど、養子の数には「実子がいるなら1人まで、いないなら2人まで」という制限があるから注意しよう。
配偶者には非常に手厚い税額軽減があって、1億6,000万円または法定相続分のいずれか多い額までは相続税がかからないんだ。
この軽減を受けるためには、婚姻期間の長さは問われないという点もポイントだね。
一方で、贈与税の配偶者控除(最高2,000万円)を受けるには、20年以上の婚姻期間が必要という厳しい条件があるんだよ。
贈与の特例と土地評価
贈与の新しいルールとして、生前贈与の加算期間が3年から7年へと段階的に延びていることも押さえておこう。
相続時精算課税制度を選べば、累計2,500万円までの贈与には贈与税がかからず、相続時にまとめて計算することになるよ。
また、この制度でも2024年から年間110万円の基礎控除が新設されたから、より使いやすくなっているんだ。
土地の評価額の計算では、自分で使っている「自用地」の評価をベースに、借地権や借家権の割合を掛けて計算するよ。
特に「小規模宅地等の特例」は節税効果が非常に大きく、特定居住用宅地なら330平米まで80%も評価を減らせるんだ。
適用のためには配偶者が取得するなど一定の要件があるけれど、相続税を大きく抑えるための強力な武器になるよ。
相続税の申告は「死亡を知った日の翌日から10ヶ月以内」に、亡くなった人の住所地の税務署に行う必要があるんだ。
贈与税の場合は、もらった人の住所地の税務署に翌年の2月1日から3月15日までに申告するよ。
相続も贈与も、正確な知識が円滑な資産の承継につながる大切なポイントなんだね。
試験直前に見直したい重要数値の最終チェック
FP2級の後半3科目は、似たような数字や期間のルールが多くて混同しやすいから、最後にもう一度整理しよう。
特にお金にまつわる期間や、特例を受けられる境界線の数字は、得点に直結する大事なポイントだよ。
期間と日数の重要ポイント
まずは税金や不動産に関する「日数の数え方」を確認してみてね。
不動産の譲渡所得で短期か長期かを決めるのは、売却した年の1月1日時点での所有期間だということを忘れないで。
5年を超えているかどうかが分かれ目だけど、丸5年経っていても売却した年によっては「短期」になる可能性があるんだ。
ドラえもんのタイムマシンでその年の元旦に戻って判定する、というおーちゃんの例えを思い出してみてね。
相続税の申告期限や、準確定申告(亡くなった人の所得税申告)の期限もよく狙われるよ。
- 1相続税の申告死亡を知った日の翌日から10ヶ月以内。
- 2準確定申告死亡を知った日の翌日から4ヶ月以内。
- 3相続放棄・限定承認死亡を知った日から3ヶ月以内。
このように「10・4・3」という数字の並びで覚えておくと、本番で迷わずに済むはずだよ。
面積と減額率の組み合わせ
小規模宅地等の特例の「面積と減額率」の組み合わせも、表にして頭に叩き込もう。
- 特定居住用330平米まで・80%減額。
- 特定事業用400平米まで・80%減額。
- 貸付事業用200平米まで・50%減額。
建築基準法の用途制限についても、「過半主義」という言葉をキーワードに覚えよう。
敷地が2つの地域にまたがる場合、面積が半分を超える方のルールが適用されるのが「用途制限」だよ。
建ぺい率や容積率は「加重平均」で計算するから、この違いを混同しないように意識してね。
配偶者ルールの最終確認
最後に、贈与税と相続税の配偶者に関するルールの違いを再確認しよう。
相続税の配偶者の税額軽減は婚姻期間が「1日」でも適用されるけれど、贈与税の配偶者控除は「20年」という長い年月が必要なんだ。
これは「長年連れ添った苦労に報いる」という贈与税の趣旨を考えると、納得しやすいかもしれないね。
これまで学んできた知識は、試験合格のためだけじゃなく、これからの人生を守る知恵にもなるよ。
「自分には難しいかな」と思うこともあるかもしれないけれど、一つひとつのルールには必ず理由があるんだ。
おーちゃんが言うように、6割取ればみんな合格できる試験だから、リラックスして挑もう。
ここまで本当によく頑張ってきたね、その努力は絶対に裏切らないよ。
落ち着いて一問一問向き合えば、きっと合格の二文字を掴み取ることができるはずなんだ。
最後まで諦めずに、自分を信じて試験会場へ向かってきてほしいクマ!
学んだ知識が君の大きな力になることを、心から応援しているよ。
試験当日は体調に気をつけて、持てる力を全部出し切ってきてね。
合格して、新しい世界への扉を開いていこうクマ!
